PENGANGGARAN MODAL DALAM KETIDAKPASTIAN Kasus Penganggaran Modal MultiPerioda
- Slides: 17
PENGANGGARAN MODAL DALAM KETIDAKPASTIAN Kasus Penganggaran Modal Multi-Perioda
A. PENDAHULUAN �Pengertian Penganggaran modal (Capital Budgeting) �Ada 2 jenis penganggaran modal Dalam kepastian Dalam ketidakpastian
5 hal yang harus diperhatikan 1. 2. 3. 4. 5. Arus kas sepanjang cabang pohon keputusan Saat terjadinya arus kas Probabilitas arus kas Jenis-jenis keputusan yang dapat (atau tidak dapat) dibuat pada titik percabangan dalam pohon keputusan Aktiva atau ekuivalennya yang sebanding yang sudah ada harganya, tingkat diskonto yang memperhitungkan resiko.
BAGIAN PALING SULIT “ berapa banyak hasil pengembalian ekstra yang dibutuhkan untuk menerima suatu tingkat resiko yang terukur”.
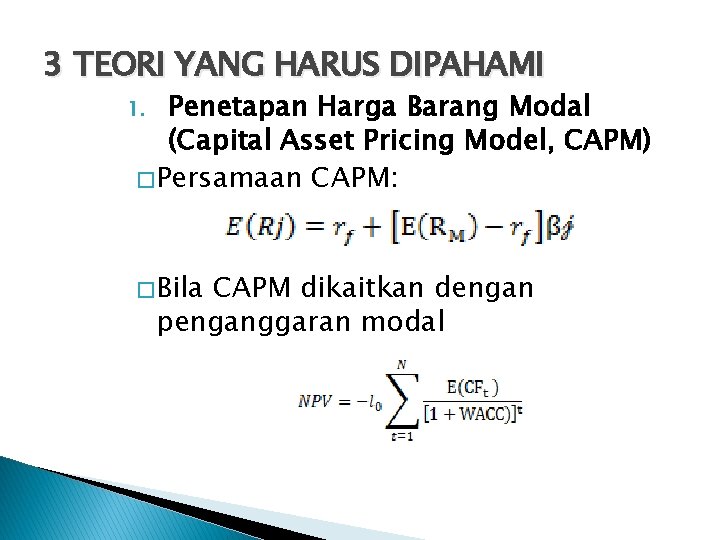
3 TEORI YANG HARUS DIPAHAMI Penetapan Harga Barang Modal (Capital Asset Pricing Model, CAPM) � Persamaan CAPM: 1. � Bila CAPM dikaitkan dengan penganggaran modal
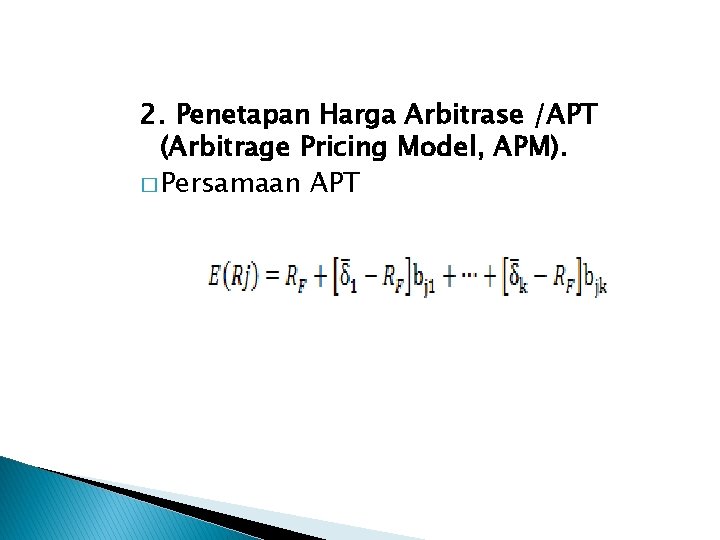
2. Penetapan Harga Arbitrase /APT (Arbitrage Pricing Model, APM). � Persamaan APT
3. Penetapan Harga Opsi (Option Pricing Model, OPM).
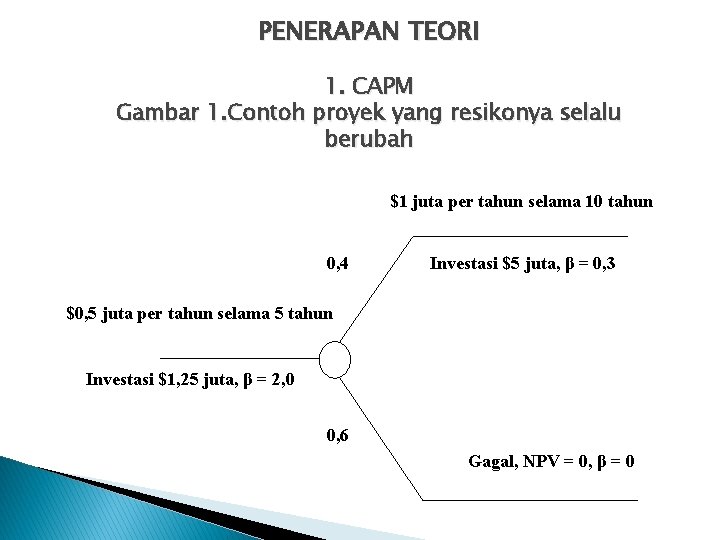
PENERAPAN TEORI 1. CAPM Gambar 1. Contoh proyek yang resikonya selalu berubah $1 juta per tahun selama 10 tahun 0, 4 Investasi $5 juta, β = 0, 3 $0, 5 juta per tahun selama 5 tahun Investasi $1, 25 juta, β = 2, 0 0, 6 Gagal, NPV = 0, β = 0
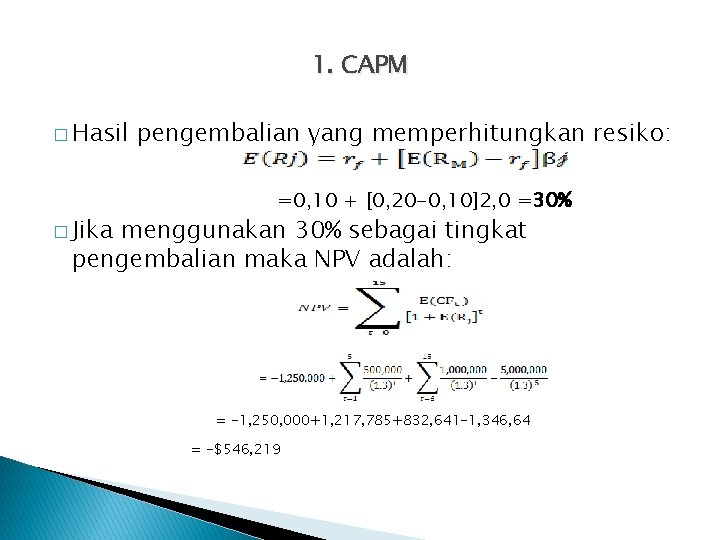
1. CAPM � Hasil � Jika pengembalian yang memperhitungkan resiko: =0, 10 + [0, 20 -0, 10]2, 0 =30% menggunakan 30% sebagai tingkat pengembalian maka NPV adalah: = -1, 250, 000+1, 217, 785+832, 641 -1, 346, 64 = -$546, 219
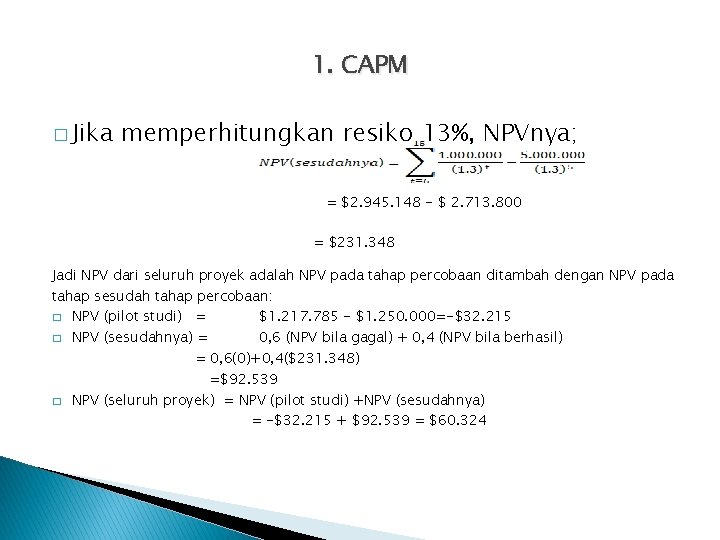
1. CAPM � Jika memperhitungkan resiko 13%, NPVnya; = $2. 945. 148 - $ 2. 713. 800 = $231. 348 Jadi NPV dari seluruh proyek adalah NPV pada tahap percobaan ditambah dengan NPV pada tahap sesudah tahap percobaan: � NPV (pilot studi) = $1. 217. 785 - $1. 250. 000=-$32. 215 � NPV (sesudahnya) = 0, 6 (NPV bila gagal) + 0, 4 (NPV bila berhasil) = 0, 6(0)+0, 4($231. 348) =$92. 539 � NPV (seluruh proyek) = NPV (pilot studi) +NPV (sesudahnya) = -$32. 215 + $92. 539 = $60. 324
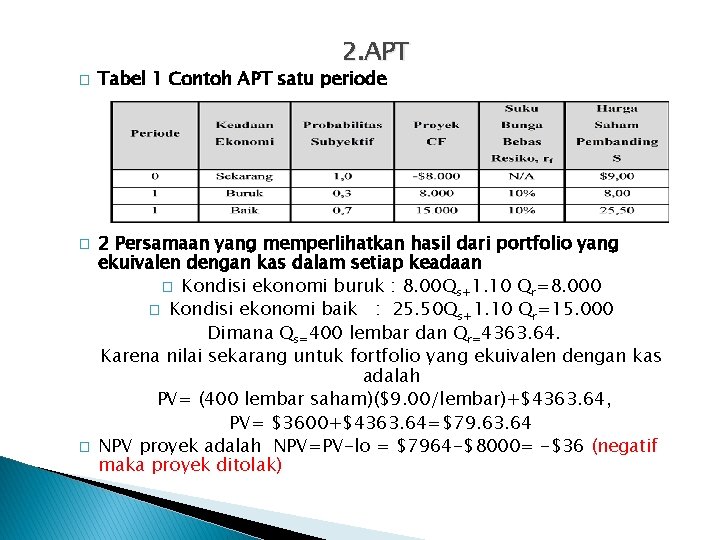
2. APT � � � Tabel 1 Contoh APT satu periode 2 Persamaan yang memperlihatkan hasil dari portfolio yang ekuivalen dengan kas dalam setiap keadaan � Kondisi ekonomi buruk : 8. 00 Qs+1. 10 Qr=8. 000 � Kondisi ekonomi baik : 25. 50 Qs+1. 10 Qr=15. 000 Dimana Qs=400 lembar dan Qr=4363. 64. Karena nilai sekarang untuk fortfolio yang ekuivalen dengan kas adalah PV= (400 lembar saham)($9. 00/lembar)+$4363. 64, PV= $3600+$4363. 64=$79. 63. 64 NPV proyek adalah NPV=PV-lo = $7964 -$8000= -$36 (negatif maka proyek ditolak)
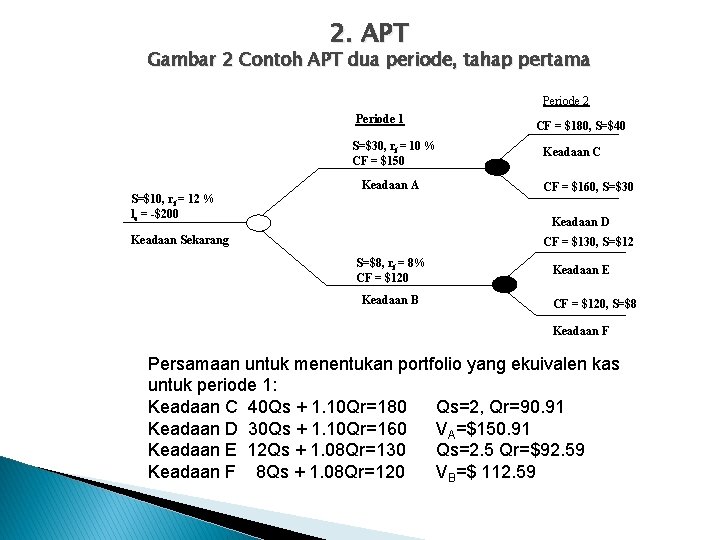
2. APT Gambar 2 Contoh APT dua periode, tahap pertama Periode 2 Periode 1 S=$30, rf = 10 % CF = $150 Keadaan A S=$10, rf = 12 % lo = -$200 CF = $180, S=$40 Keadaan C CF = $160, S=$30 Keadaan D Keadaan Sekarang CF = $130, S=$12 S=$8, rf = 8% CF = $120 Keadaan B Keadaan E CF = $120, S=$8 Keadaan F Persamaan untuk menentukan portfolio yang ekuivalen kas untuk periode 1: Keadaan C 40 Qs + 1. 10 Qr=180 Qs=2, Qr=90. 91 Keadaan D 30 Qs + 1. 10 Qr=160 VA=$150. 91 Keadaan E 12 Qs + 1. 08 Qr=130 Qs=2. 5 Qr=$92. 59 Keadaan F 8 Qs + 1. 08 Qr=120 VB=$ 112. 59
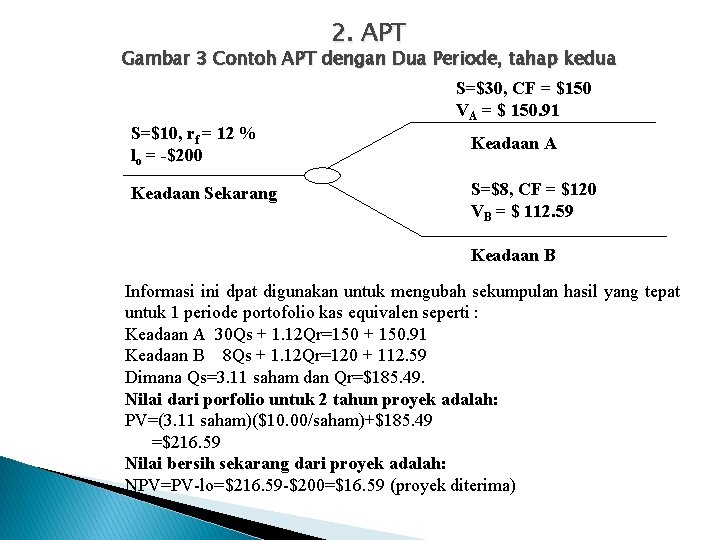
2. APT Gambar 3 Contoh APT dengan Dua Periode, tahap kedua S=$30, CF = $150 VA = $ 150. 91 S=$10, rf = 12 % lo = -$200 Keadaan Sekarang Keadaan A S=$8, CF = $120 VB = $ 112. 59 Keadaan B Informasi ini dpat digunakan untuk mengubah sekumpulan hasil yang tepat untuk 1 periode portofolio kas equivalen seperti : Keadaan A 30 Qs + 1. 12 Qr=150 + 150. 91 Keadaan B 8 Qs + 1. 12 Qr=120 + 112. 59 Dimana Qs=3. 11 saham dan Qr=$185. 49. Nilai dari porfolio untuk 2 tahun proyek adalah: PV=(3. 11 saham)($10. 00/saham)+$185. 49 =$216. 59 Nilai bersih sekarang dari proyek adalah: NPV=PV-lo=$216. 59 -$200=$16. 59 (proyek diterima)
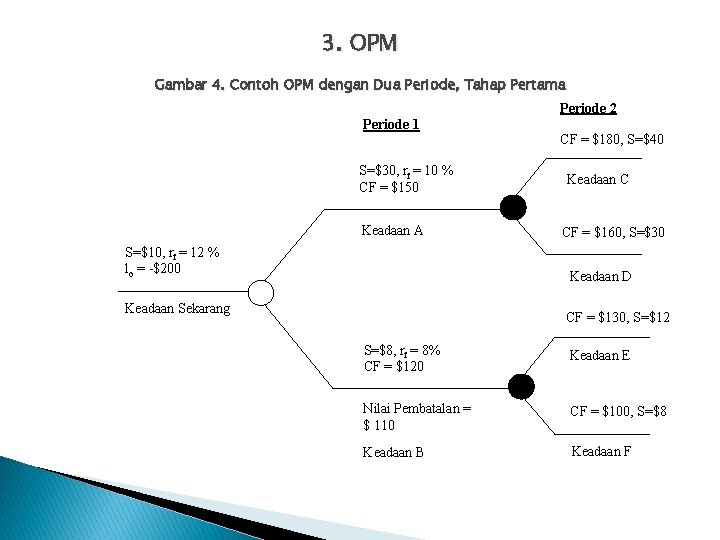
3. OPM Gambar 4. Contoh OPM dengan Dua Periode, Tahap Pertama Periode 2 Periode 1 S=$30, rf = 10 % CF = $150 Keadaan A S=$10, rf = 12 % lo = -$200 CF = $180, S=$40 Keadaan C CF = $160, S=$30 Keadaan D Keadaan Sekarang CF = $130, S=$12 S=$8, rf = 8% CF = $120 Keadaan E Nilai Pembatalan = $ 110 CF = $100, S=$8 Keadaan B Keadaan F
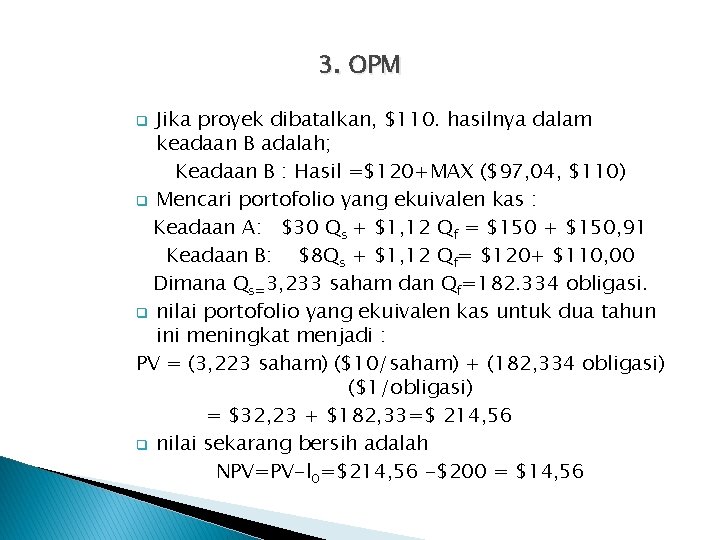
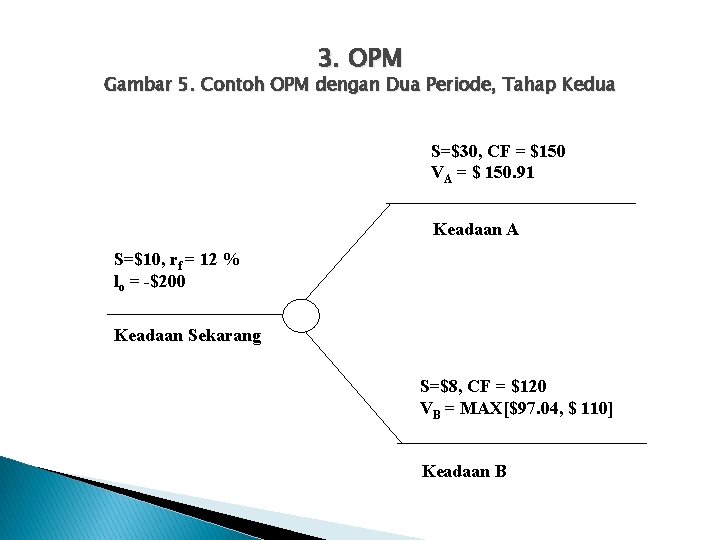
3. OPM Jika proyek dibatalkan, $110. hasilnya dalam keadaan B adalah; Keadaan B : Hasil =$120+MAX ($97, 04, $110) q Mencari portofolio yang ekuivalen kas : Keadaan A: $30 Qs + $1, 12 Qf = $150 + $150, 91 Keadaan B: $8 Qs + $1, 12 Qf= $120+ $110, 00 Dimana Qs=3, 233 saham dan Qf=182. 334 obligasi. q nilai portofolio yang ekuivalen kas untuk dua tahun ini meningkat menjadi : PV = (3, 223 saham) ($10/saham) + (182, 334 obligasi) ($1/obligasi) = $32, 23 + $182, 33=$ 214, 56 q nilai sekarang bersih adalah NPV=PV-l 0=$214, 56 -$200 = $14, 56 q
3. OPM Gambar 5. Contoh OPM dengan Dua Periode, Tahap Kedua S=$30, CF = $150 VA = $ 150. 91 Keadaan A S=$10, rf = 12 % lo = -$200 Keadaan Sekarang S=$8, CF = $120 VB = MAX[$97. 04, $ 110] Keadaan B
KESIMPULAN � Pohon keputusan secara eksplisit memungkinkan adanya flesibilitas � Analisis nilai sekarang bersih sering dipakai dengan cara yang tidak memperhatikan fleksibilitas model � Penetapan harga opsi secara eksplisit memasukkan fleksibilitas dan menggunakan harga pasar aktiva berisiko