Penganggaran Modal Internasional Overview Analisis Investasi Memperkirakan aliran
- Slides: 23
Penganggaran Modal Internasional
Overview Analisis Investasi � � � Memperkirakan aliran kas akibat investasi Menghitung tingkat keuntungan yang disyaratkan, yang akan dipakai sebagai discount rate Menghitung kelayakan usulan investasi dengan metode NPV, IRR, dan lainnya.
Memperkirakan Aliran Kas � � � Fokus pada aliran kas, bukan laba akuntansi Memperkirakan incremental cash flows, yaitu aliran kas yang timbul karena investasi tersebut. Sunk cost tidak dihitung. Kanibalisasi, biaya kesempatan dihitung Memfokuskan pada kas yang terjadi karena keputusan investasi (kas dari keputusan pendanaan dikeluarkan)
Metode NPV � � � Paling kuat secara teoritis dibandingkan metode lainnya (IRR, Payback period, dsb) Kriteria, jika NPV > 0 usulan investasi diterima, jika NPV < 0 usulan investasi ditolak. Jika NPV=0 ? NPV = -C 0 + (Ci)
Penganggaran Modal Internasional � � Pendekatan tiga tahap Pertama: menganalisis usulan investasi dari sudut pandang proyek secara independen Kedua: Menggeser sudut pandang ke kantor pusat Ketiga: melakukan penyesuaian transaksi dari pihak ketiga (yang relevan)
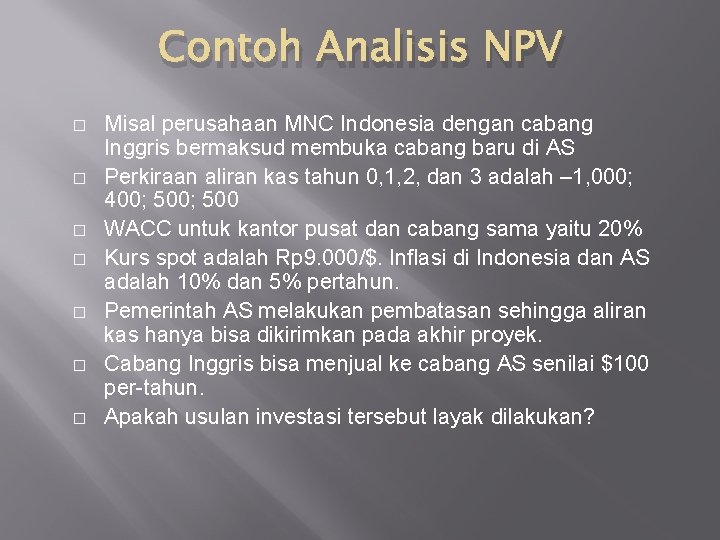
Contoh Analisis NPV � � � � Misal perusahaan MNC Indonesia dengan cabang Inggris bermaksud membuka cabang baru di AS Perkiraan aliran kas tahun 0, 1, 2, dan 3 adalah – 1, 000; 400; 500 WACC untuk kantor pusat dan cabang sama yaitu 20% Kurs spot adalah Rp 9. 000/$. Inflasi di Indonesia dan AS adalah 10% dan 5% pertahun. Pemerintah AS melakukan pembatasan sehingga aliran kas hanya bisa dikirimkan pada akhir proyek. Cabang Inggris bisa menjual ke cabang AS senilai $100 per-tahun. Apakah usulan investasi tersebut layak dilakukan?
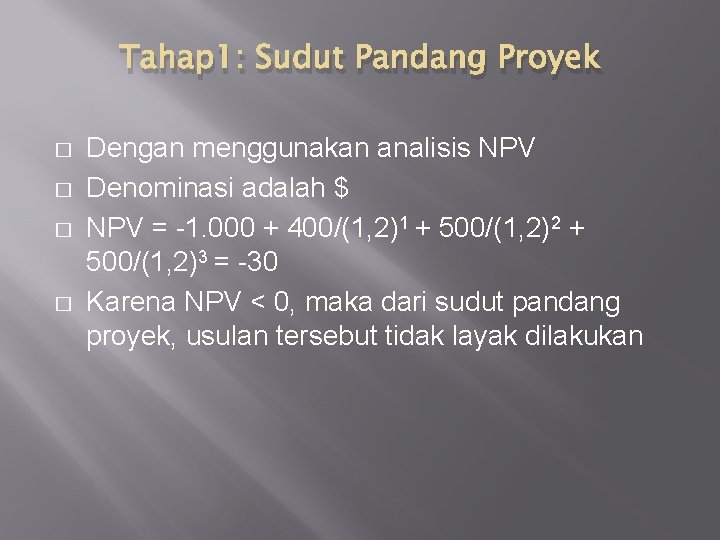
Tahap 1: Sudut Pandang Proyek � � Dengan menggunakan analisis NPV Denominasi adalah $ NPV = -1. 000 + 400/(1, 2)1 + 500/(1, 2)2 + 500/(1, 2)3 = -30 Karena NPV < 0, maka dari sudut pandang proyek, usulan tersebut tidak layak dilakukan
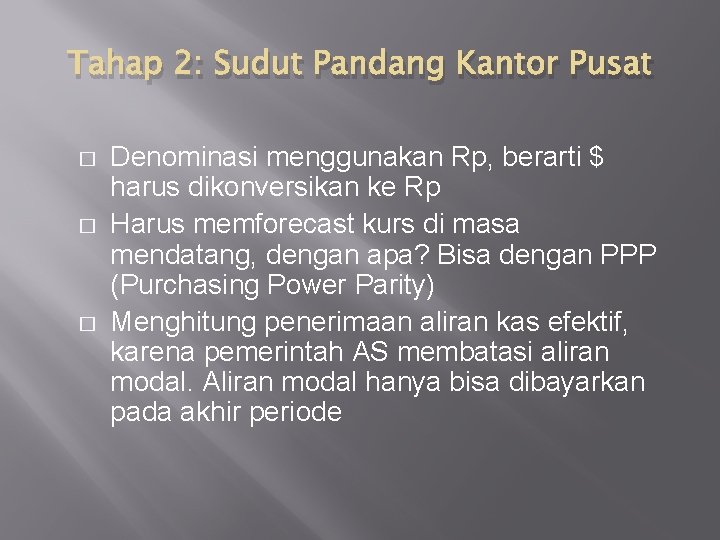
Tahap 2: Sudut Pandang Kantor Pusat � � � Denominasi menggunakan Rp, berarti $ harus dikonversikan ke Rp Harus memforecast kurs di masa mendatang, dengan apa? Bisa dengan PPP (Purchasing Power Parity) Menghitung penerimaan aliran kas efektif, karena pemerintah AS membatasi aliran modal. Aliran modal hanya bisa dibayarkan pada akhir periode
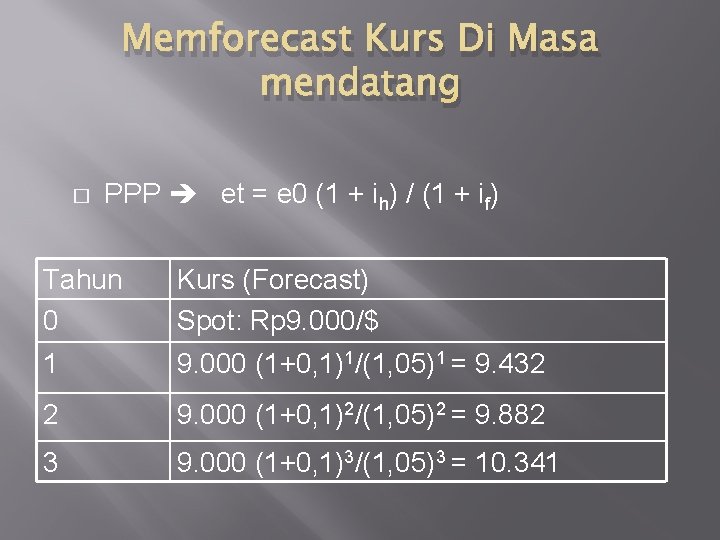
Memforecast Kurs Di Masa mendatang � PPP et = e 0 (1 + ih) / (1 + if) Tahun 0 Kurs (Forecast) Spot: Rp 9. 000/$ 1 9. 000 (1+0, 1)1/(1, 05)1 = 9. 432 2 9. 000 (1+0, 1)2/(1, 05)2 = 9. 882 3 9. 000 (1+0, 1)3/(1, 05)3 = 10. 341
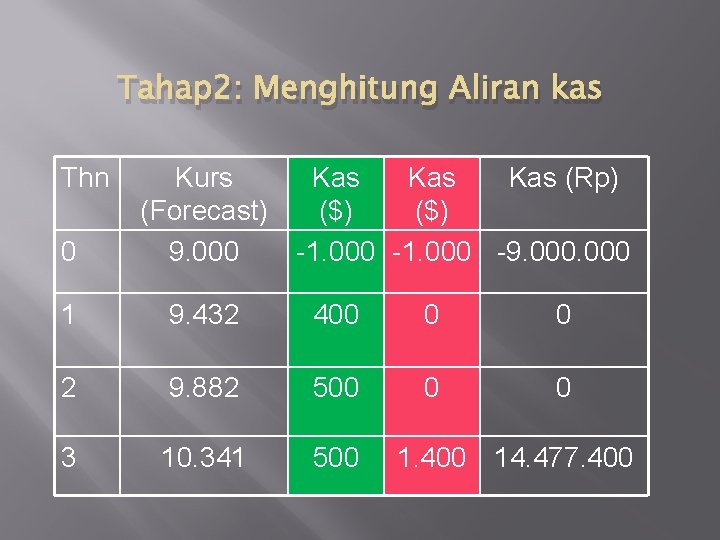
Tahap 2: Menghitung Aliran kas Thn 0 Kurs (Forecast) 9. 000 Kas Kas (Rp) ($) -1. 000 -9. 000 1 9. 432 400 0 0 2 9. 882 500 0 0 3 10. 341 500 1. 400 14. 477. 400
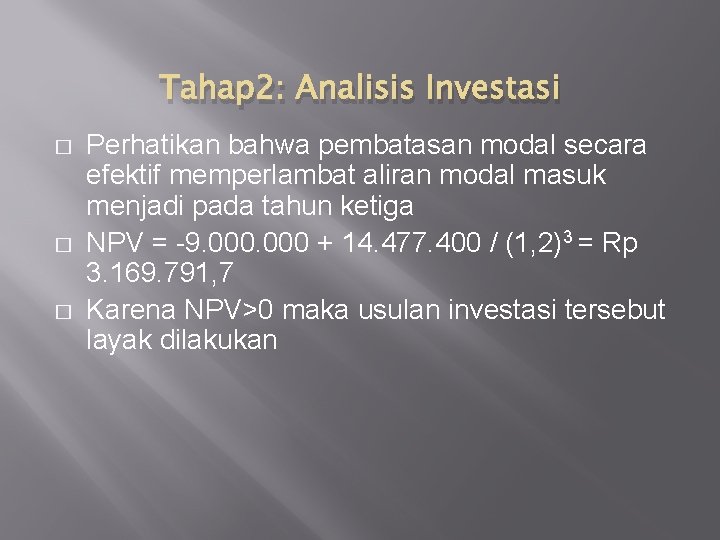
Tahap 2: Analisis Investasi � � � Perhatikan bahwa pembatasan modal secara efektif memperlambat aliran modal masuk menjadi pada tahun ketiga NPV = -9. 000 + 14. 477. 400 / (1, 2)3 = Rp 3. 169. 791, 7 Karena NPV>0 maka usulan investasi tersebut layak dilakukan
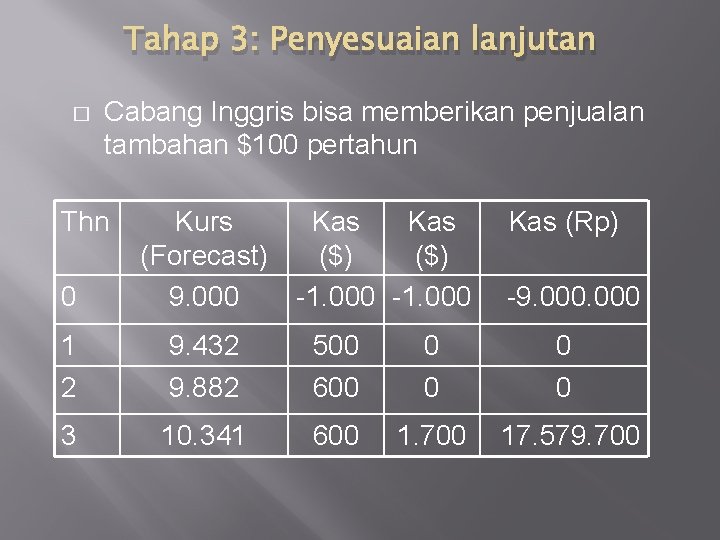
Tahap 3: Penyesuaian lanjutan � Cabang Inggris bisa memberikan penjualan tambahan $100 pertahun Thn 0 Kurs (Forecast) 9. 000 Kas ($) -1. 000 Kas (Rp) 1 2 9. 432 9. 882 500 600 0 0 3 10. 341 600 1. 700 17. 579. 700 -9. 000
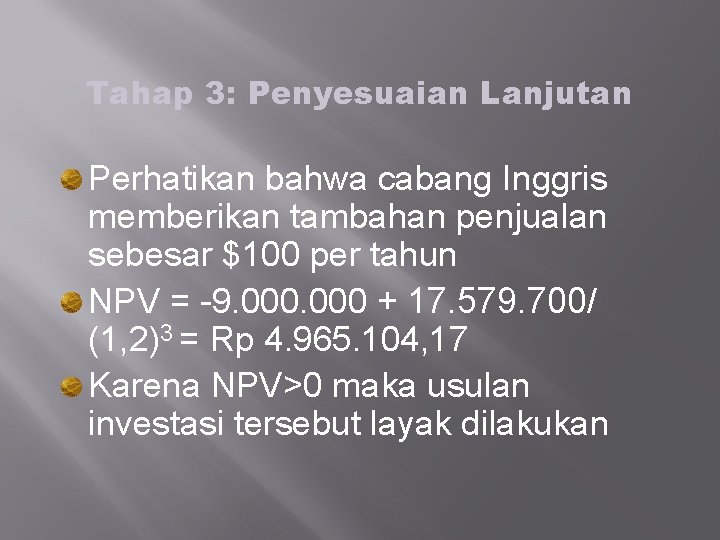
Tahap 3: Penyesuaian Lanjutan Perhatikan bahwa cabang Inggris memberikan tambahan penjualan sebesar $100 per tahun NPV = -9. 000 + 17. 579. 700/ (1, 2)3 = Rp 4. 965. 104, 17 Karena NPV>0 maka usulan investasi tersebut layak dilakukan
Penyesuaian Risiko � � � Perubahan discount rate Perubahan aliran kas Penyesuaian perubahan risiko akan lebih baik menggunakan perubahan aliran kas. Perubahan discount rate bisa dilakukan jika kita mengasumsikan risiko proyek sama sepanjang umurnya.
Manajemen Resiko Politik
RISIKO POLITIK? � � Kejadian yang mempunyai dampak negatif terhadap aliran kas perusahaan multinasional paling ringan ______paling berat Contoh paling ringan: perubahan peraturan Contoh paling berat: pengambilalihan oleh pemerintah lokal
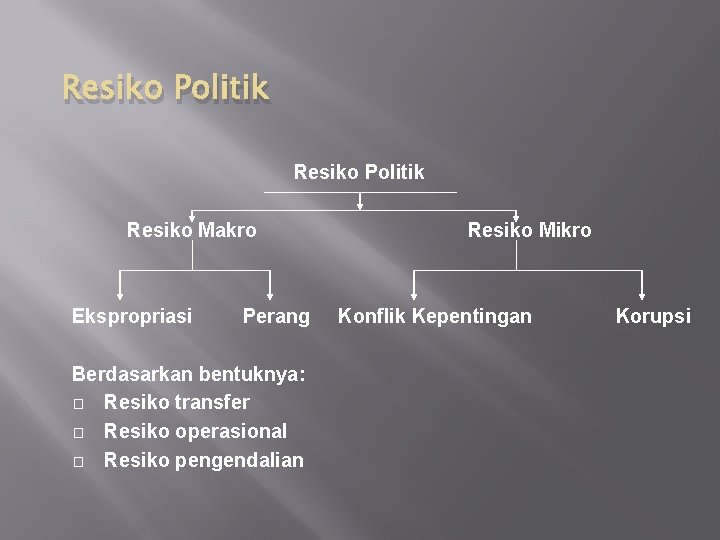
Resiko Politik Resiko Makro Ekspropriasi Perang Berdasarkan bentuknya: � Resiko transfer � Resiko operasional � Resiko pengendalian Resiko Mikro Konflik Kepentingan Korupsi
Resiko Makro � � Mengasumsikan semua sektor/perusahaan mempunyai tingkat risiko yang sama Publikasi resiko negara Indeks euromoney, indeks institusional investor, BERI, Standard & Poor’s, Moody � Analisis resiko negara Stabilitas politik, kondisi ekonomi, aliran modal keluar, kebijakan fiskal yang tidak disiplin, sistem kurs yang dikendalikan, pengeluaran pemerintah yang tidak efisien, kemampuan menyesuaikan diri terhadap shock eksternal variabel ekonomi lainnya, seperti: �Debt service ratio (DSR) : [bunga + pembayaran pokok pinjaman/ekspor] �Rasio impor : [total impor/total cadangan devisa] �Rasio investasi : [investasi riil/GNP] �Varians pendapatn ekspor �Pertumbuhan uang domestik
Resiko Makro Menaikkan resiko negara - defisit anggaran yang besar relatif terhadap GNP - ekspansi uang yang terlalu cepat khususnya apabila dikombinasi dengan kurs tetap - pengendalian harga, pembatasan tingkat bunga, pembatasan perdagangan dan lainnya - perusahaan negara/pengeluaran pemerintah yang tidak efisien - orientasi subtitusi impor yang menyebabkan ketidakefisienan daya saing menurun Menurunkan resiko negara - hak kepemilikan yang jelas, struktur insentif yang menghar gai kegiatan produktif yang beresiko - sistem hukum yang jelas - peraturan distorsi ekonomi yang minimal - perekonomian yang relatif open - orientasi ekspor yang menye babkan kemampuan penyesu aian yang lebih baik terhadap shock eksternal
Resiko Mikro � � � Mengasumsikan bahwa perusahaan atau sektor spesifik mempunyai tingkat risiko politik yang berbeda Sebagai contoh, sektor pertambangan cenderung diekspropriasi lebih sering dibandingkan sektor teknologi Contoh risiko mikro: konflik kepentingan dan korupsi
Manajemen Risiko Politik: Sebelum Masuk � � Menghindari negara dengan risiko politik tinggi. Kelemahan: tidak bisa memanfaatkan potensi keuntungan Mengasuransikan operasinya ke perusahaan asuransi risiko politik. Kelemahan: biaya mahal dan tidak banyak perusahaan asuransi risiko politik
Manajemen Risiko Politik: Sesudah Masuk � � Prinsip: (dari sudut pandang negara lokal): membuat manfaat pengambilalihan lebih kecil dibanding biayanya. Jika manfaat lebih kecil dibandingkan biayanya, maka insentif untuk ‘mengganggu’ perusahaan multinasional menjadi berkurang.
Strategi � Strategi sebelum investasi Penghindaran negara yang beresiko tinggi � Asuransi terhadap ekspropriasi, pembatasan aliran modal, kekacauan politik, pendapatan bisnis � Adverse selection dan adverse incentive � � Negosiasi dengan pemerintah lokal Strategi sesudah investasi � Operasional Sourcing, lokasi pabrik, pengendalian atas teknologi dan transportasi, divestasi berharap, maksimisasi keuntungan jangka pendek � Pemasaran Menguasai pasar, merek, mengembangkan stakeholder lokal � Keuangan Mengembangkan sumber pinjaman yang beragam, modal yang kecil