Mthodes de prvision STT3220 Sections 2 et 3
- Slides: 13
Méthodes de prévision (STT-3220) Sections 2 et 3 Hétéroskédasticité et corrélation sérielle Version: 11 décembre 2008 STT-3220; Méthodes de prévision
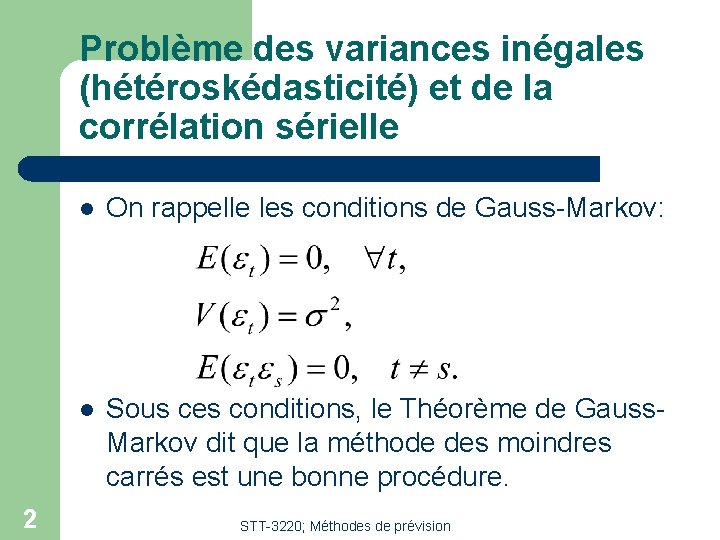
Problème des variances inégales (hétéroskédasticité) et de la corrélation sérielle 2 l On rappelle les conditions de Gauss-Markov: l Sous ces conditions, le Théorème de Gauss. Markov dit que la méthode des moindres carrés est une bonne procédure. STT-3220; Méthodes de prévision
Une première situations où les conditions de Gauss-Markov ne sont pas satisfaites (Section 2) l Hétéroskédasticité – – 3 Problème des variances inégales. Essentiellement c’est la seconde condition qui ne tient plus. Exemple: Relation de l’épargne en fonction du revenu. Plus le revenu est élevé, alors en moyenne, il est attendu que le revenu discrétionnaire, en moyenne, sera plus grand. Cependant, la façon de disposer du revenu discrétionnaire varie grandement. On parle de la variance dans le comportement des individus qui augmente avec le revenu (les gens ont plus de choix concernant la gestion de l’épargne). STT-3220; Méthodes de prévision
Détection de l’hétéroskédasticité l Méthodes graphiques: – – 4 On effectue une régression ordinaire. On détermine les résidus. On fait des graphiques des résidus 2 versus les valeurs prédites. Toute forme de motif est un signe d’hétéroskédasticité. STT-3220; Méthodes de prévision
Mesures pour contrer les effets de l’hétéroskédasticité – Il existe des tests statistiques qui permettent de détecter si les variances semblent inégales l – – Il est possible de considérer la technique des moindres carrés généralisés afin de tenir compte des variances inégales. Note: d’autres tests existent que l’on n’abordera pas ici: l 5 Test de Goldfeld-Quandt; Test de Breush-Pagan-Godfrey; Test de White. Test de Park; Test de Glejser. STT-3220; Méthodes de prévision
Une seconde situation où les conditions de Gauss-Markov ne sont pas satisfaites (Section 3) l Problème de corrélation sérielle – – – Ceci représente une introduction aux données dépendantes. Dans ce cas-ci, c’est la troisième condition de Gauss-Markov qui ne tient plus. Il existe des tests pour mesurer la dépendance dans les résidus: l – 6 Test (simple) de bruit blanc; Test de Durbin-Watson. Possible de considérer également les moindres carrés généralisés comme technique d’estimation. STT-3220; Méthodes de prévision
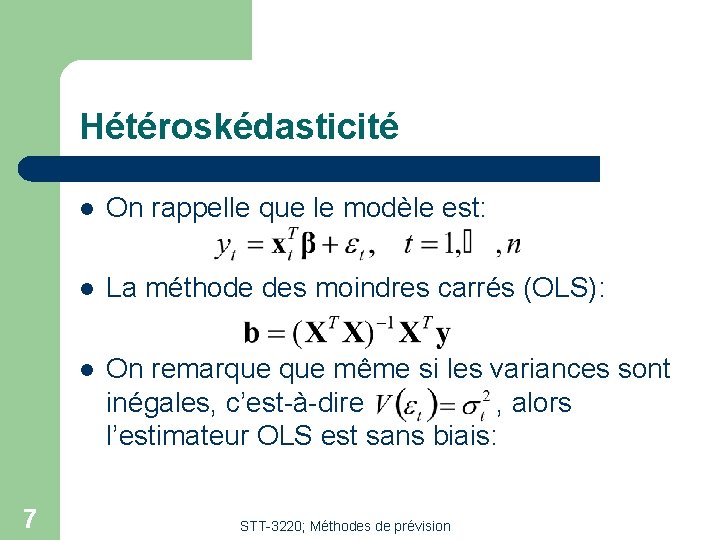
Hétéroskédasticité 7 l On rappelle que le modèle est: l La méthode des moindres carrés (OLS): l On remarque même si les variances sont inégales, c’est-à-dire , alors l’estimateur OLS est sans biais: STT-3220; Méthodes de prévision
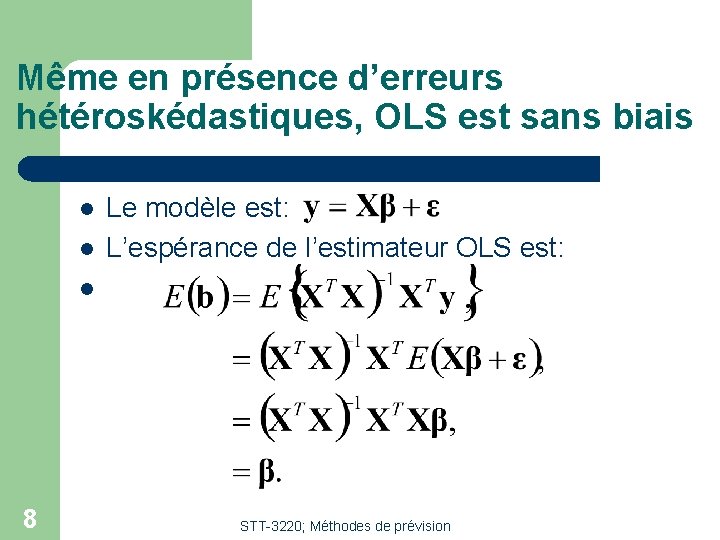
Même en présence d’erreurs hétéroskédastiques, OLS est sans biais l l Le modèle est: L’espérance de l’estimateur OLS est: l 8 STT-3220; Méthodes de prévision
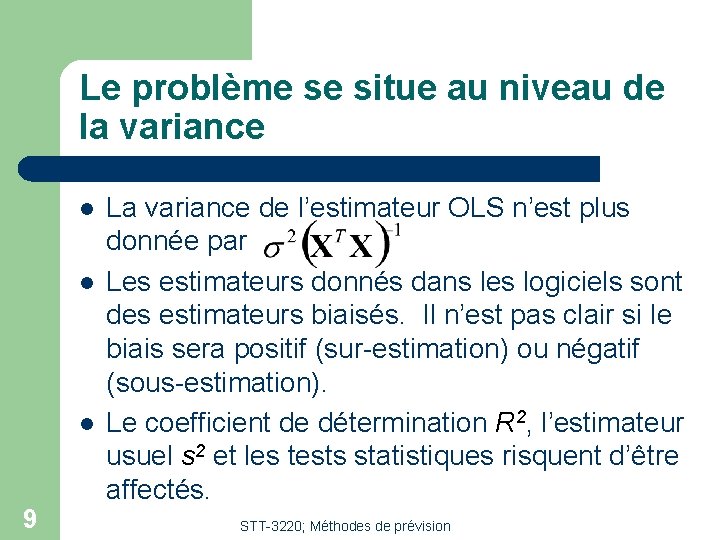
Le problème se situe au niveau de la variance l l l 9 La variance de l’estimateur OLS n’est plus donnée par Les estimateurs donnés dans les logiciels sont des estimateurs biaisés. Il n’est pas clair si le biais sera positif (sur-estimation) ou négatif (sous-estimation). Le coefficient de détermination R 2, l’estimateur usuel s 2 et les tests statistiques risquent d’être affectés. STT-3220; Méthodes de prévision
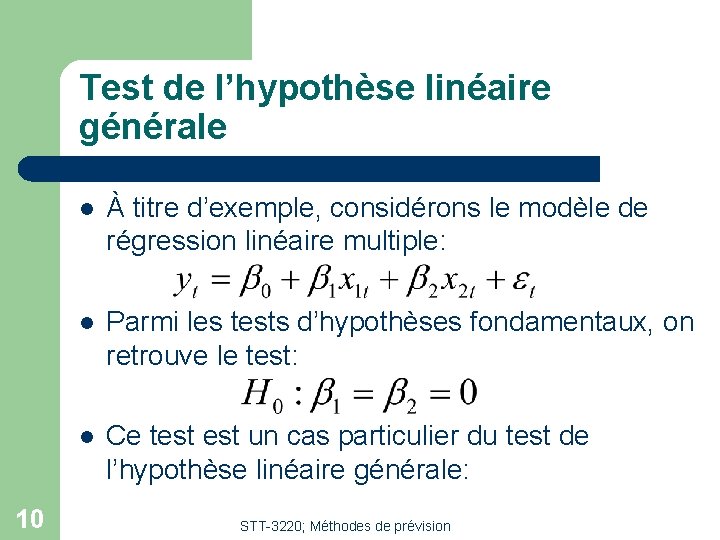
Test de l’hypothèse linéaire générale 10 l À titre d’exemple, considérons le modèle de régression linéaire multiple: l Parmi les tests d’hypothèses fondamentaux, on retrouve le test: l Ce test un cas particulier du test de l’hypothèse linéaire générale: STT-3220; Méthodes de prévision
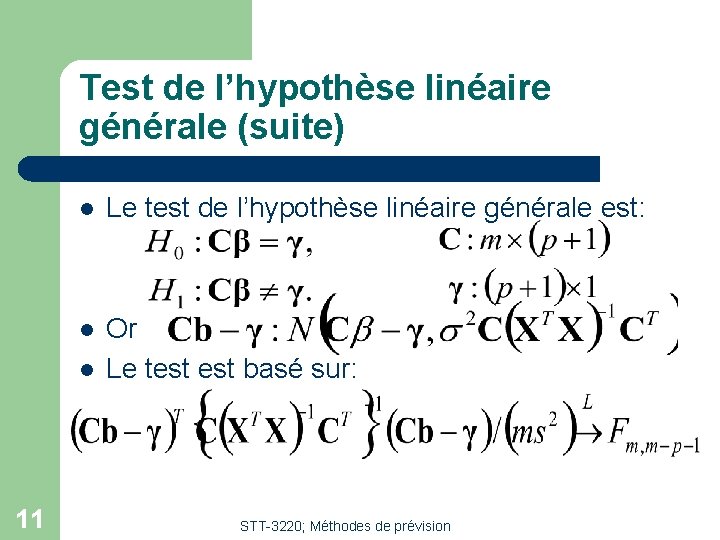
Test de l’hypothèse linéaire générale (suite) l Le test de l’hypothèse linéaire générale est: l Or Le test basé sur: l 11 STT-3220; Méthodes de prévision
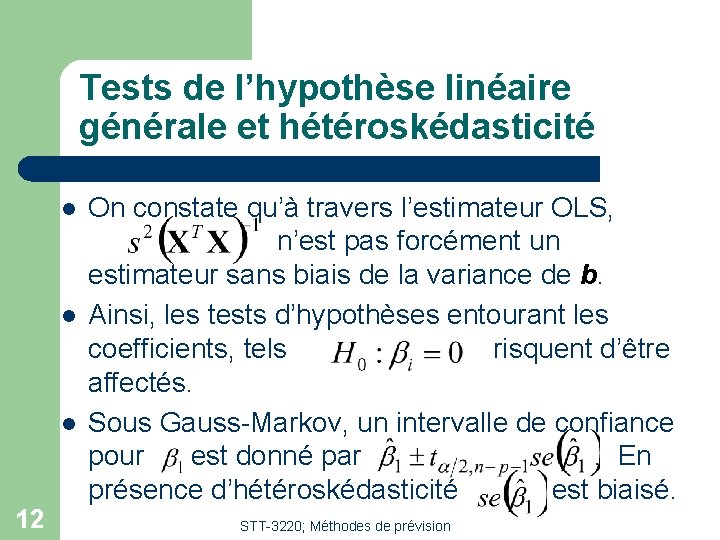
Tests de l’hypothèse linéaire générale et hétéroskédasticité l l l 12 On constate qu’à travers l’estimateur OLS, n’est pas forcément un estimateur sans biais de la variance de b. Ainsi, les tests d’hypothèses entourant les coefficients, tels risquent d’être affectés. Sous Gauss-Markov, un intervalle de confiance pour est donné par. En présence d’hétéroskédasticité est biaisé. STT-3220; Méthodes de prévision
En résumé l l 13 L’utilisation des logiciels standards risque de fournir des résultats faussés en présence d’un problème d’hétéroskédasticité. Essentiellement, les logiciels utilisent les formules présumant que les variances sont constantes. En présence d’hétéroskédasticité, ce ne sont pas les bonnes formules qui sont implantées. STT-3220; Méthodes de prévision