
Mthodes de prvision STT3220 Section 5 Processus linaires
- Slides: 17
Méthodes de prévision (STT-3220) Section 5 Processus linéaires, représentation de Wold et processus inversibles Version: 11 décembre 2008 STT-3220; Méthodes de prévision
Processus linéaires l l 2 On va introduire la classe des modèles linéaires. Comme on va le voir, ces processus s’écrivent comme une somme infinie de bruit blanc faibles. On dit également que ces processus admettent une représentation On va voir que les processus linéaires sont toujours stationnaires au sens large, sous une condition sur les coefficients de la somme infinie. STT-3220; Méthodes de prévision
Processus linéaires (suite) l l 3 On va poursuivre par la suite en présentant le Théorème de représentation de Wold: essentiellement, ce théorème dit que si un processus est SSL, alors nécessairement il est linéaire. Autrement dit: SSL implique une certaine représentation. STT-3220; Méthodes de prévision
Processus inversibles l l l 4 On va également présenter les processus inversibles. Essentiellement, quand on dispose d’un processus inversible, on peut exprimer Zt en fonction de son passé Zt-1, Zt-2, … Avec nos connaissances sur les processus linéaires et inversibles, nous allons par la suite présenter les modèles ARMA. STT-3220; Méthodes de prévision
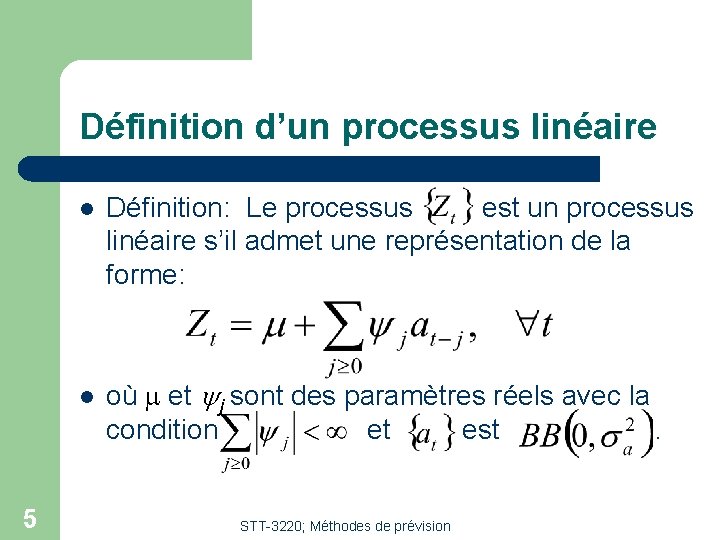
Définition d’un processus linéaire 5 l Définition: Le processus est un processus linéaire s’il admet une représentation de la forme: l où m et yj sont des paramètres réels avec la condition et est. STT-3220; Méthodes de prévision
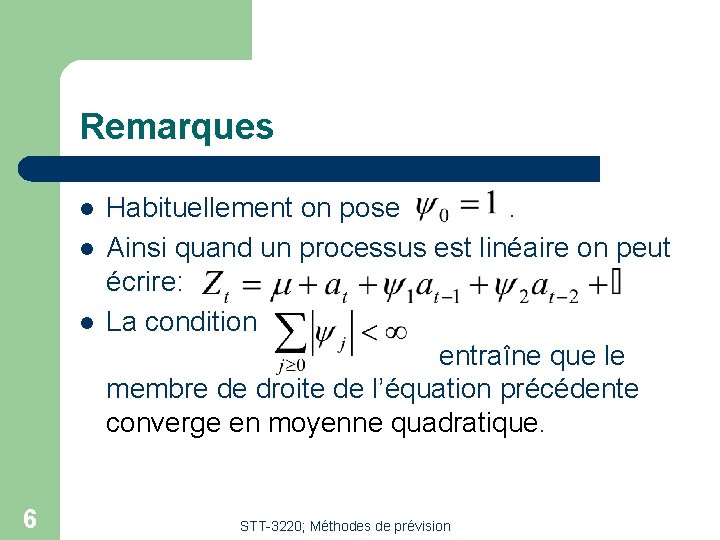
Remarques l l l 6 Habituellement on pose. Ainsi quand un processus est linéaire on peut écrire: La condition entraîne que le membre de droite de l’équation précédente converge en moyenne quadratique. STT-3220; Méthodes de prévision
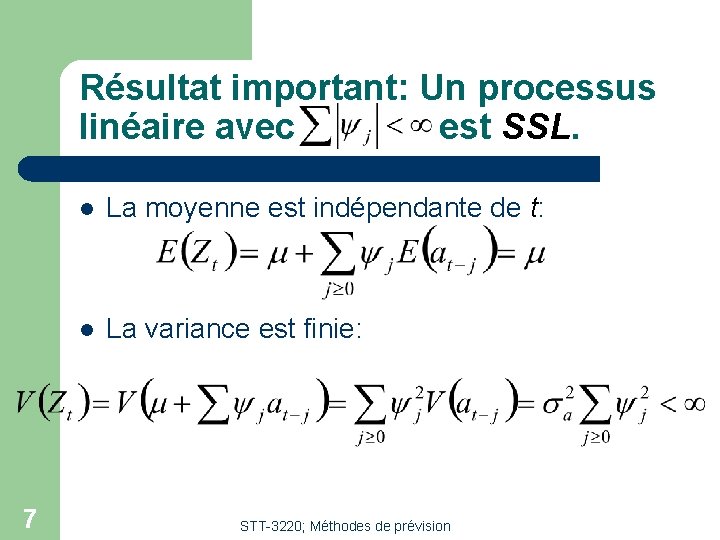
Résultat important: Un processus linéaire avec est SSL. 7 l La moyenne est indépendante de t: l La variance est finie: STT-3220; Méthodes de prévision
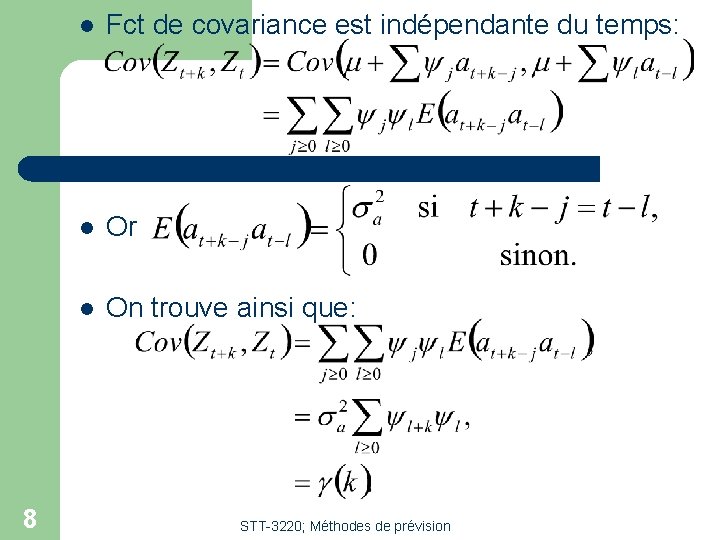
8 l Fct de covariance est indépendante du temps: l Or l On trouve ainsi que: STT-3220; Méthodes de prévision
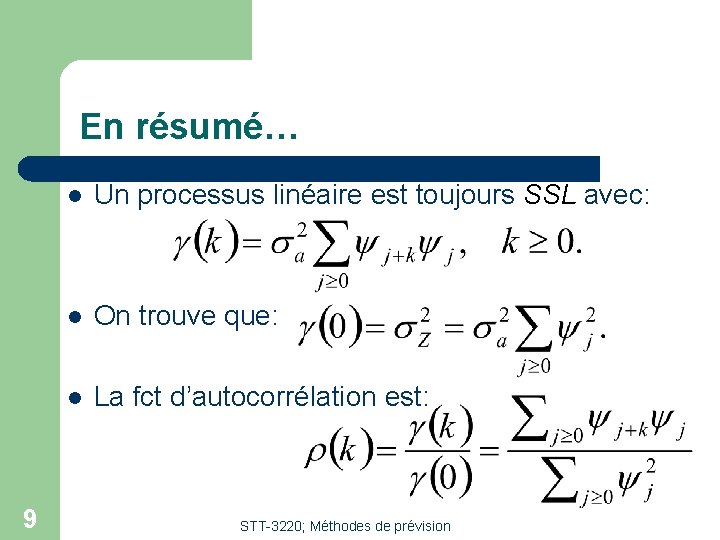
En résumé… 9 l Un processus linéaire est toujours SSL avec: l On trouve que: l La fct d’autocorrélation est: STT-3220; Méthodes de prévision
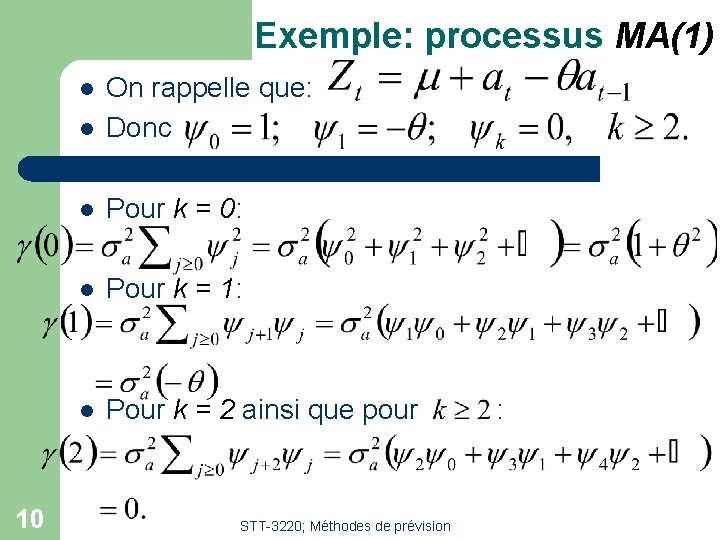
Exemple: processus MA(1) l On rappelle que: Donc l Pour k = 0: l Pour k = 1: l Pour k = 2 ainsi que pour l 10 STT-3220; Méthodes de prévision :
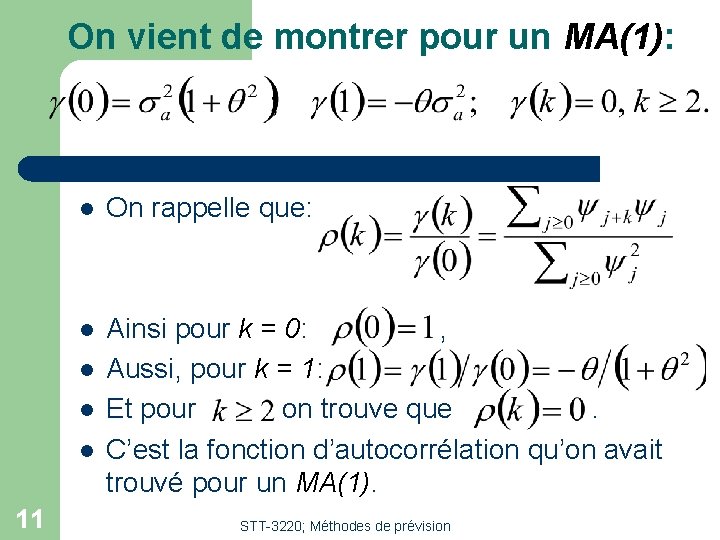
On vient de montrer pour un MA(1): l On rappelle que: l Ainsi pour k = 0: , Aussi, pour k = 1: Et pour on trouve que. C’est la fonction d’autocorrélation qu’on avait trouvé pour un MA(1). l l l 11 STT-3220; Méthodes de prévision
Représentation de Wold l l 12 Soit un processus que l’on suppose SSL. Wold a montré que Zt peut toujours s’écrire sous la forme: Zt = Xt + Yt, Le processus Xt est purement déterministe. Exemple: Xt = X, où X est une variable aléatoire; (déterministe peut être aléatoire). Le processus Yt est purement non-déterministe. STT-3220; Méthodes de prévision
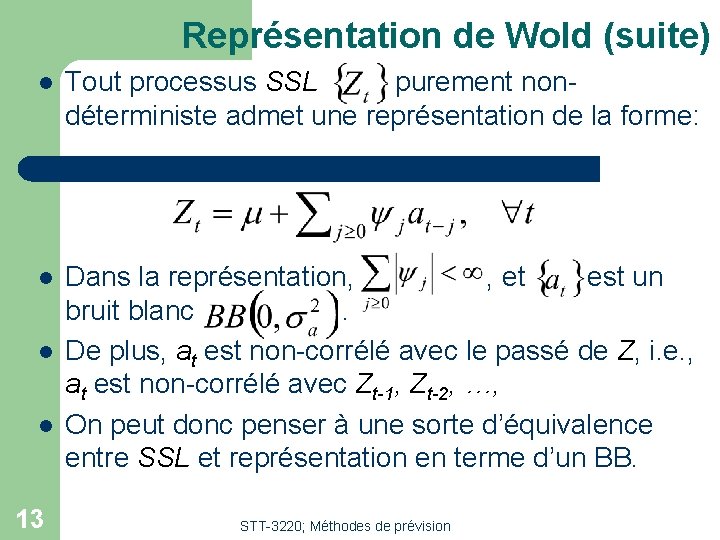
Représentation de Wold (suite) l Tout processus SSL purement nondéterministe admet une représentation de la forme: l Dans la représentation, , et est un bruit blanc. De plus, at est non-corrélé avec le passé de Z, i. e. , at est non-corrélé avec Zt-1, Zt-2, …, On peut donc penser à une sorte d’équivalence entre SSL et représentation en terme d’un BB. l l 13 STT-3220; Méthodes de prévision
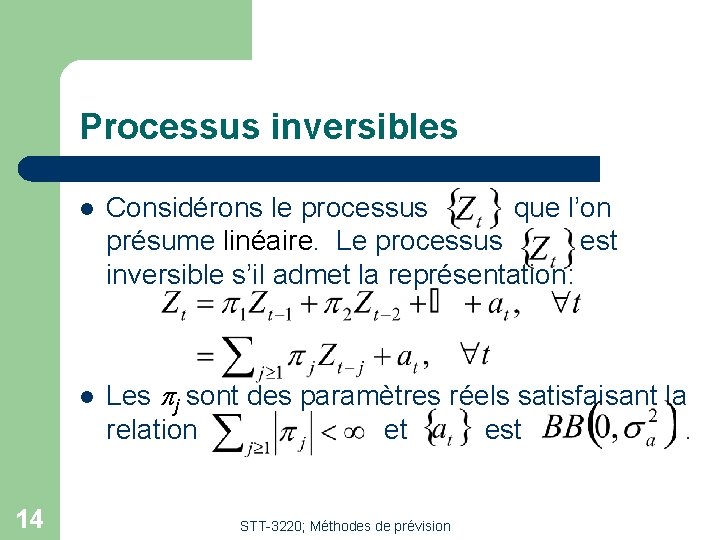
Processus inversibles 14 l Considérons le processus que l’on présume linéaire. Le processus est inversible s’il admet la représentation: l Les pj sont des paramètres réels satisfaisant la relation et est. STT-3220; Méthodes de prévision
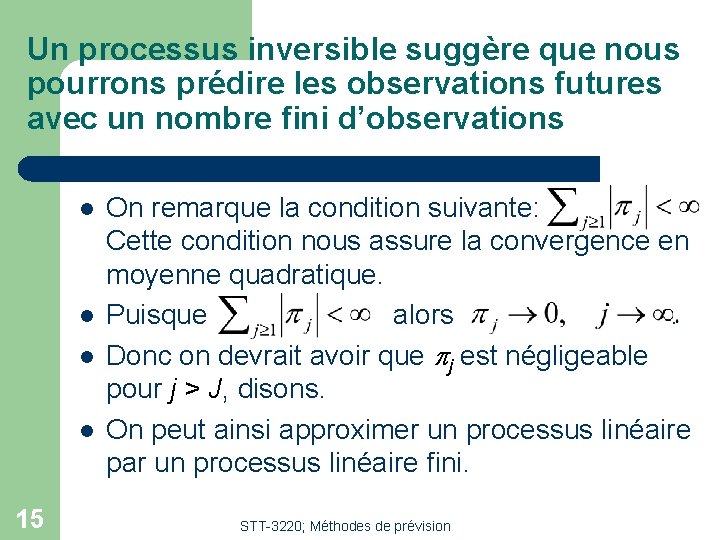
Un processus inversible suggère que nous pourrons prédire les observations futures avec un nombre fini d’observations l l 15 On remarque la condition suivante: Cette condition nous assure la convergence en moyenne quadratique. Puisque alors. Donc on devrait avoir que pj est négligeable pour j > J, disons. On peut ainsi approximer un processus linéaire par un processus linéaire fini. STT-3220; Méthodes de prévision
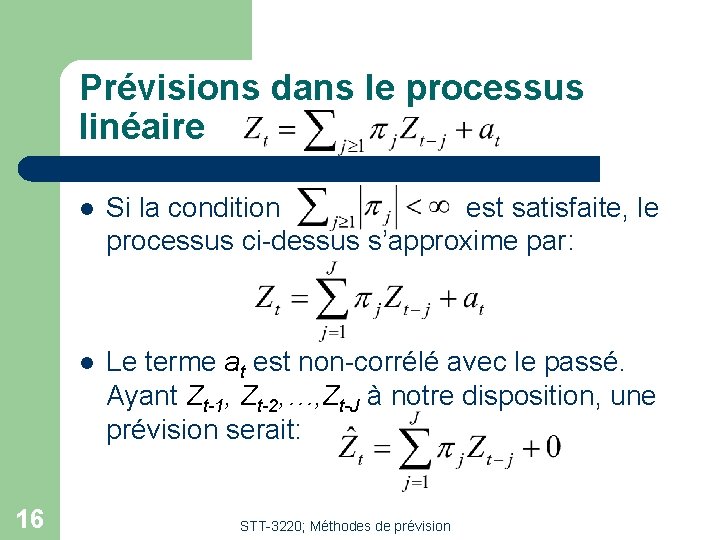
Prévisions dans le processus linéaire 16 l Si la condition est satisfaite, le processus ci-dessus s’approxime par: l Le terme at est non-corrélé avec le passé. Ayant Zt-1, Zt-2, …, Zt-J à notre disposition, une prévision serait: STT-3220; Méthodes de prévision
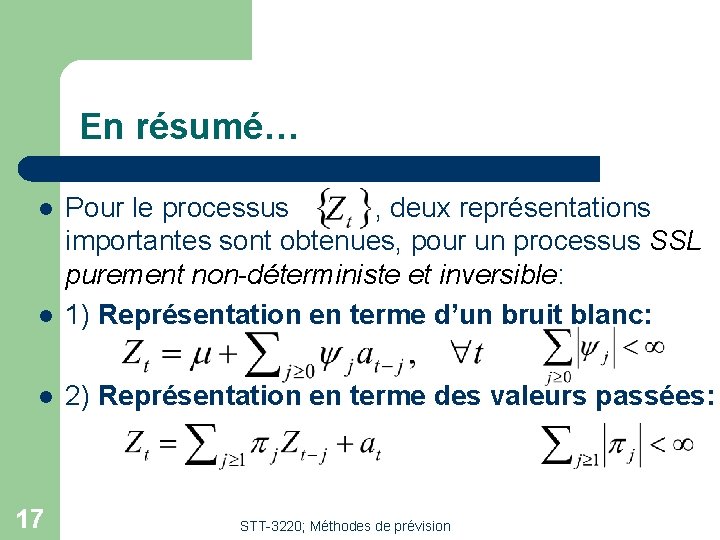
En résumé… l Pour le processus , deux représentations importantes sont obtenues, pour un processus SSL purement non-déterministe et inversible: 1) Représentation en terme d’un bruit blanc: l 2) Représentation en terme des valeurs passées: l 17 STT-3220; Méthodes de prévision