
STT3220 Mthodes de prvision Section 3 Modles saisonniers
- Slides: 16
STT-3220 Méthodes de prévision Section 3 Modèles saisonniers classiques Version: 13 septembre 2004 STT-3220; Méthodes de prévision
Séries saisonnières l Plusieurs séries chronologiques présentent des cycles qui ont tendance à se répéter dans le temps, et ce après une période fixe dans le temps. l On appelle cette tendance la saisonnalité. La longueur du cycle est appelée la période saisonnière, que l’on note s. Séries mensuelles: s = 12. Séries trimestrielles: s = 4. Ex. de facteurs créant des composantes saisonnières: – Température (Ex: demande d’électricité est plus forte l’hiver que l’été). – Temps des fêtes (ventes au détail plus forte en décembre). l l 2 STT-3220; Méthodes de prévision
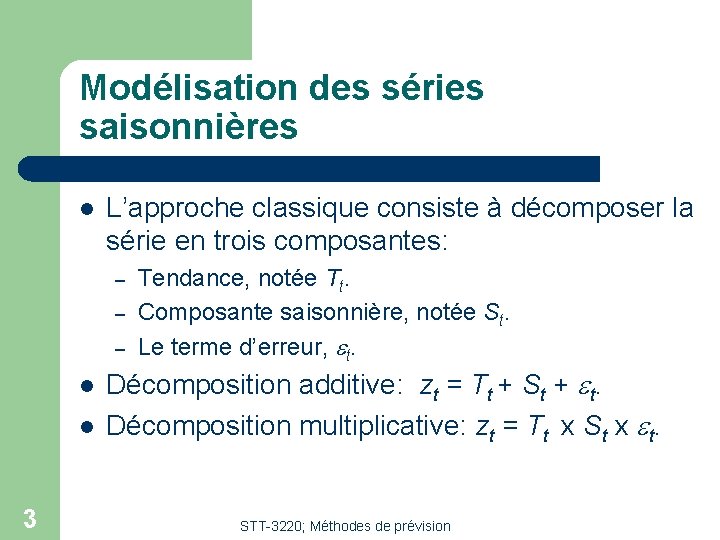
Modélisation des séries saisonnières l L’approche classique consiste à décomposer la série en trois composantes: – – – l l 3 Tendance, notée Tt. Composante saisonnière, notée St. Le terme d’erreur, et. Décomposition additive: zt = Tt + St + et. Décomposition multiplicative: zt = Tt x St x et. STT-3220; Méthodes de prévision
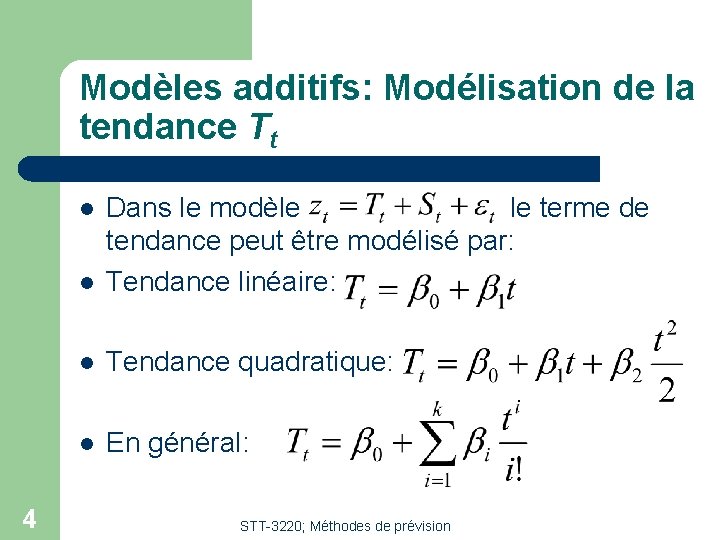
Modèles additifs: Modélisation de la tendance Tt l Dans le modèle le terme de tendance peut être modélisé par: Tendance linéaire: l Tendance quadratique: l En général: l 4 STT-3220; Méthodes de prévision
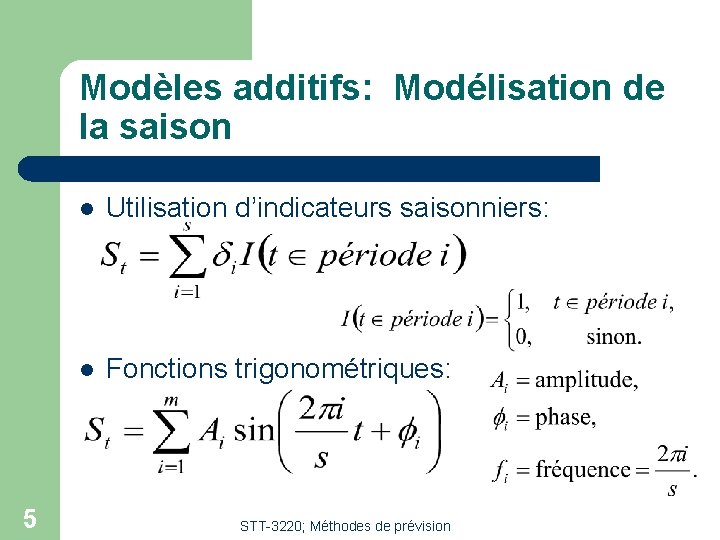
Modèles additifs: Modélisation de la saison 5 l Utilisation d’indicateurs saisonniers: l Fonctions trigonométriques: STT-3220; Méthodes de prévision
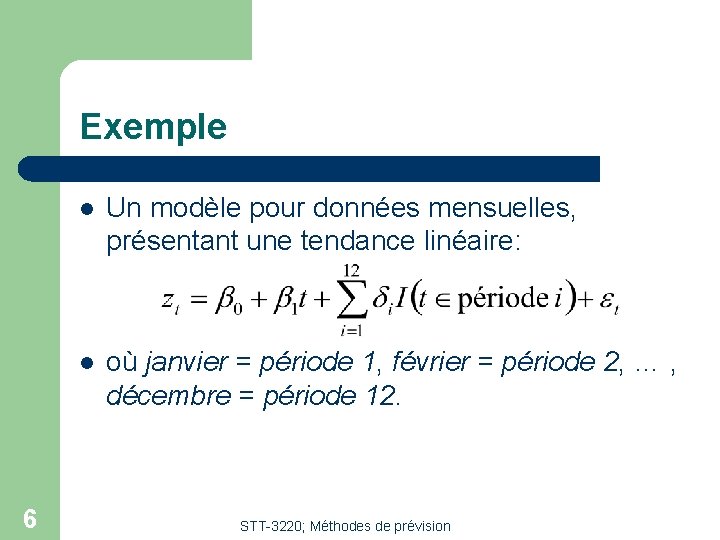
Exemple 6 l Un modèle pour données mensuelles, présentant une tendance linéaire: l où janvier = période 1, février = période 2, … , décembre = période 12. STT-3220; Méthodes de prévision
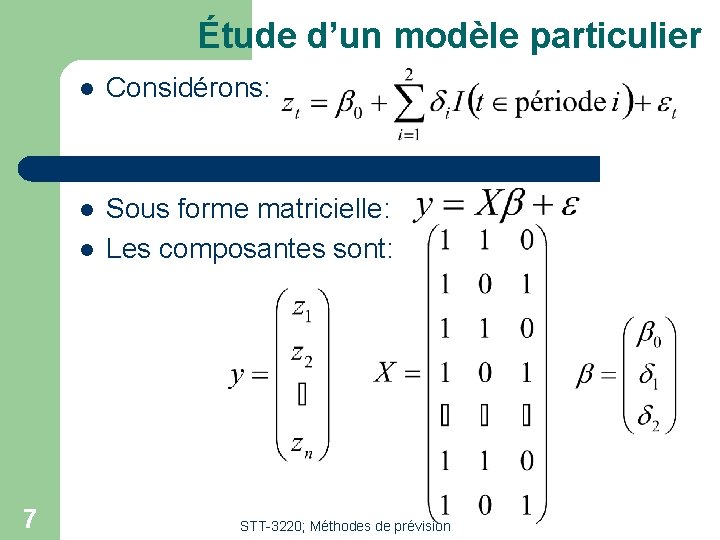
Étude d’un modèle particulier l Considérons: l Sous forme matricielle: Les composantes sont: l 7 STT-3220; Méthodes de prévision
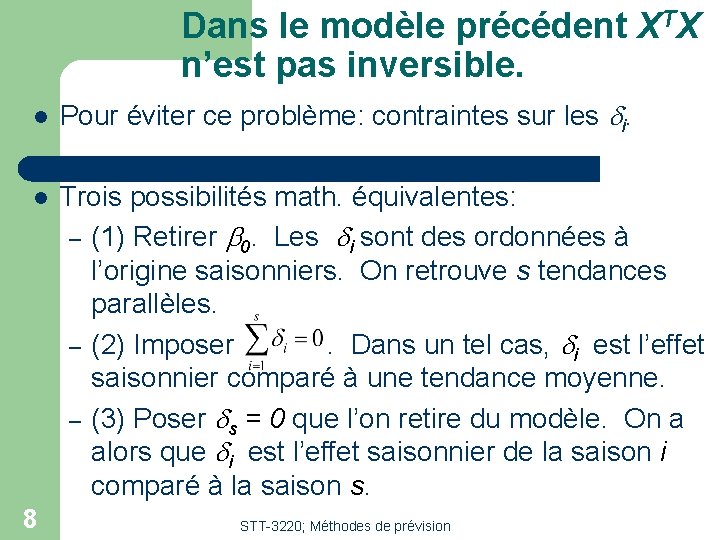
Dans le modèle précédent XTX n’est pas inversible. l Pour éviter ce problème: contraintes sur les di. l Trois possibilités math. équivalentes: – (1) Retirer b 0. Les di sont des ordonnées à l’origine saisonniers. On retrouve s tendances parallèles. – (2) Imposer. Dans un tel cas, di est l’effet saisonnier comparé à une tendance moyenne. – (3) Poser ds = 0 que l’on retire du modèle. On a alors que di est l’effet saisonnier de la saison i comparé à la saison s. 8 STT-3220; Méthodes de prévision
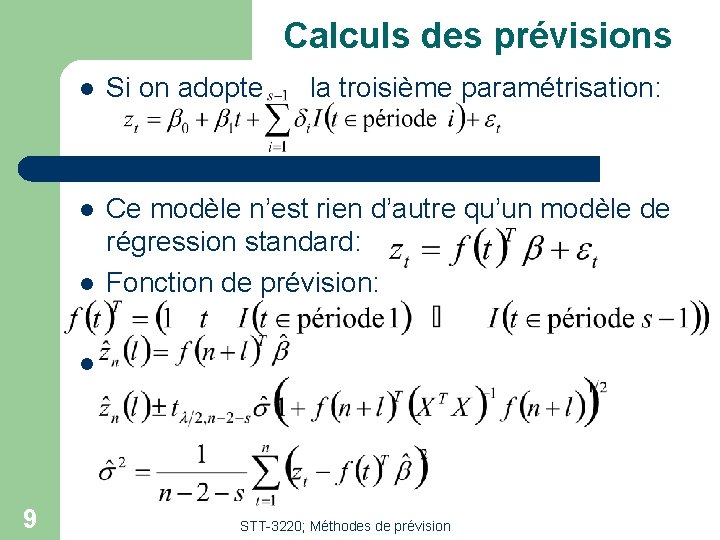
Calculs des prévisions l Si on adopte l Ce modèle n’est rien d’autre qu’un modèle de régression standard: Fonction de prévision: l la troisième paramétrisation: l 9 STT-3220; Méthodes de prévision
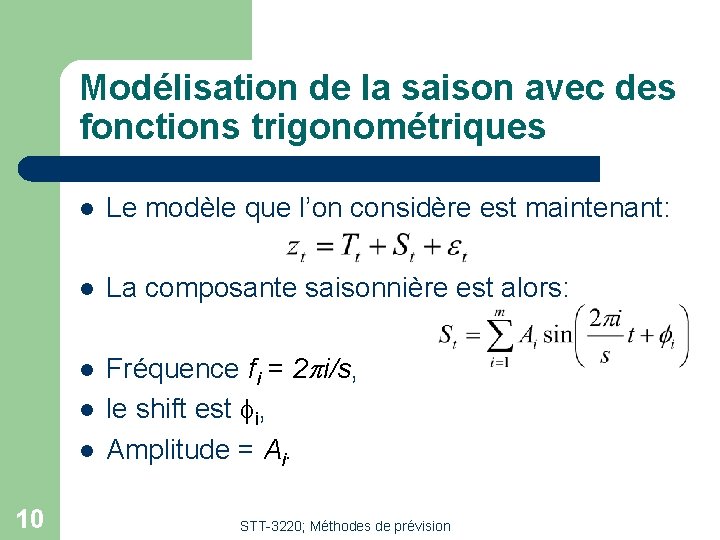
Modélisation de la saison avec des fonctions trigonométriques l Le modèle que l’on considère est maintenant: l La composante saisonnière est alors: l Fréquence fi = 2 pi/s, le shift est fi, Amplitude = Ai. l l 10 STT-3220; Méthodes de prévision
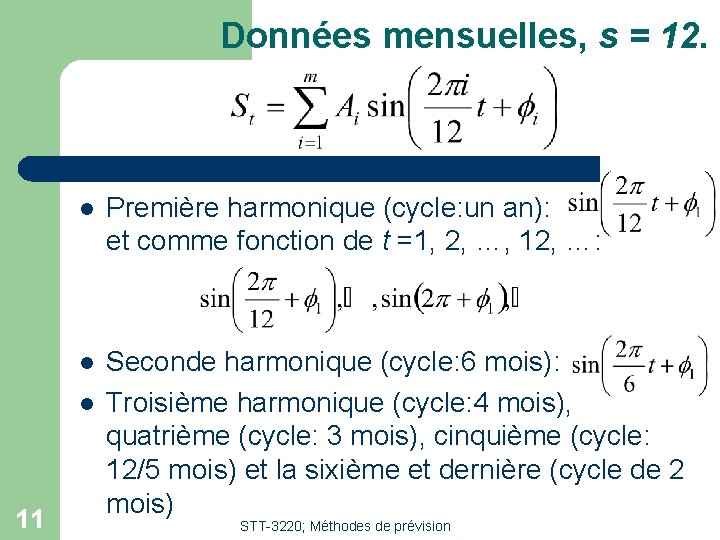
Données mensuelles, s = 12. l Première harmonique (cycle: un an): et comme fonction de t =1, 2, …, 12, …: l Seconde harmonique (cycle: 6 mois): Troisième harmonique (cycle: 4 mois), quatrième (cycle: 3 mois), cinquième (cycle: 12/5 mois) et la sixième et dernière (cycle de 2 mois) l 11 STT-3220; Méthodes de prévision
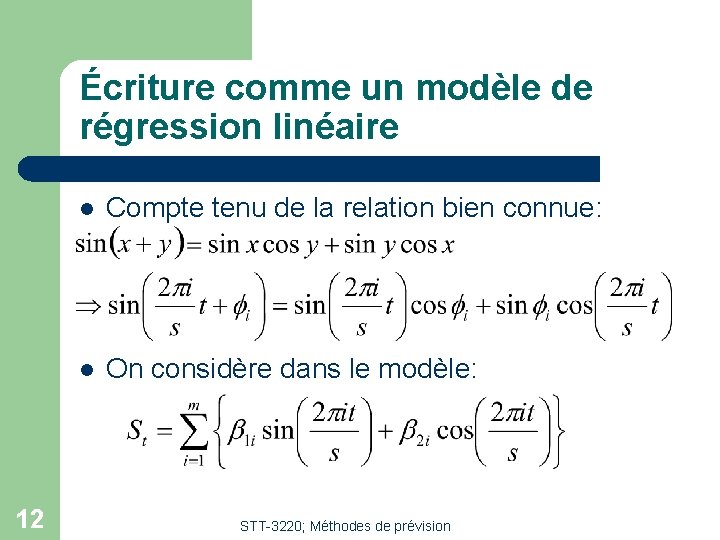
Écriture comme un modèle de régression linéaire 12 l Compte tenu de la relation bien connue: l On considère dans le modèle: STT-3220; Méthodes de prévision
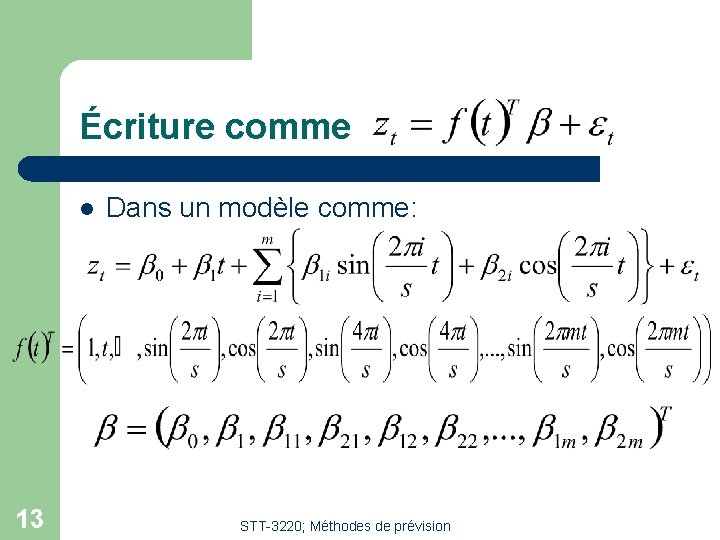
Écriture comme l 13 Dans un modèle comme: STT-3220; Méthodes de prévision
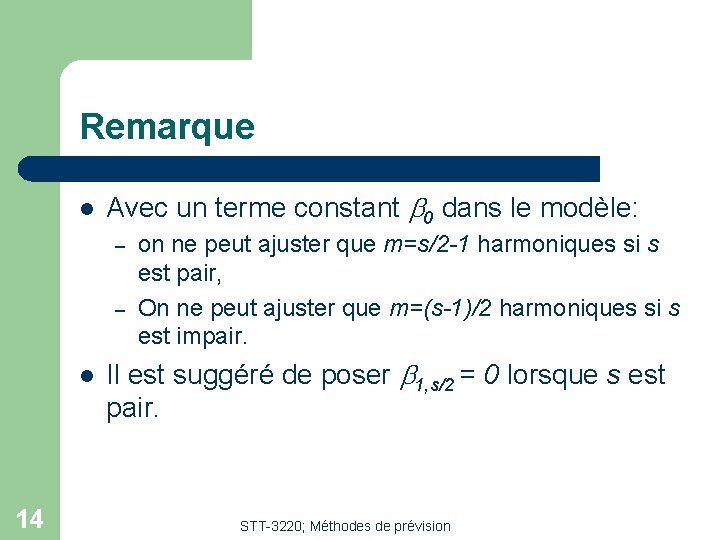
Remarque l Avec un terme constant b 0 dans le modèle: – – l 14 on ne peut ajuster que m=s/2 -1 harmoniques si s est pair, On ne peut ajuster que m=(s-1)/2 harmoniques si s est impair. Il est suggéré de poser b 1, s/2 = 0 lorsque s est pair. STT-3220; Méthodes de prévision
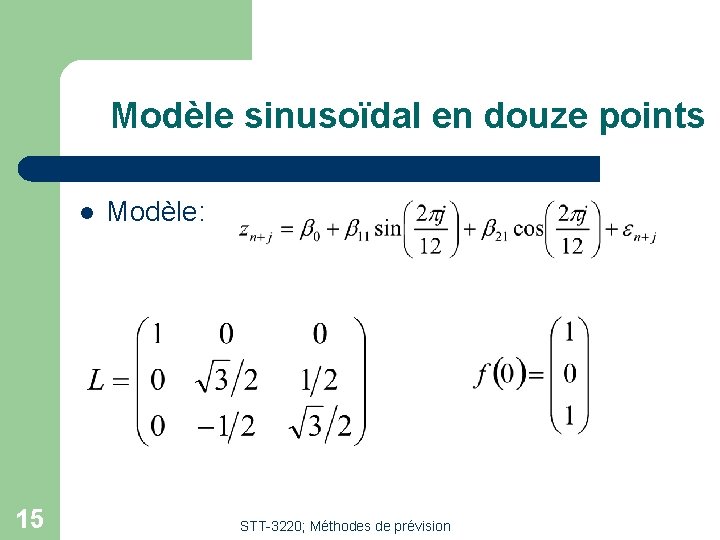
Modèle sinusoïdal en douze points l 15 Modèle: STT-3220; Méthodes de prévision
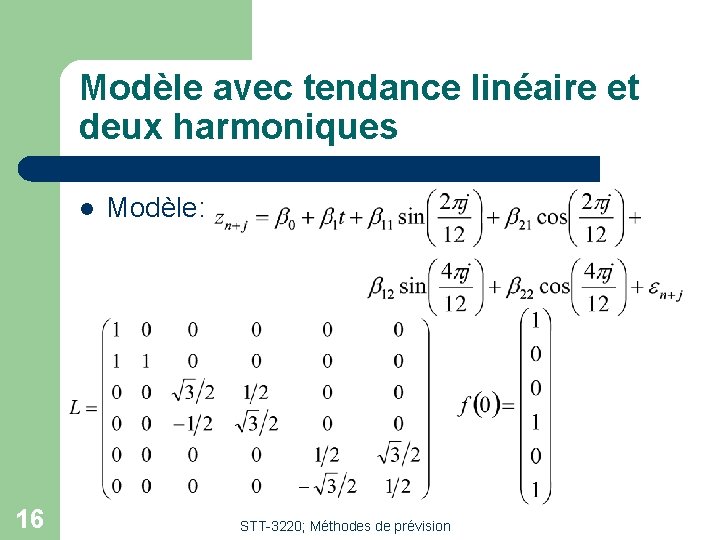
Modèle avec tendance linéaire et deux harmoniques l 16 Modèle: STT-3220; Méthodes de prévision