Metody analizy projektu Halina Taska Przegld metod analizy
- Slides: 28
Metody analizy projektu Halina Tańska
Przegląd metod analizy projektu • • • Rozwój firmy jest ściśle związany z realizacją określonych projektów inwestycyjnych, które są procesem długotrwałym i wymagają zgromadzenia odpowiedniego kapitału. Powodzenie projektów inwestycyjnych zależy w dużej mierze od sprawnego ich zarządzania. Zarządzanie projektami wymaga umiejętności podejmowania decyzji zarówno krótkoterminowych, jak i długoterminowych. Celem jednych i drugich jest to, aby w możliwie najbardziej skuteczny sposób doprowadzić do wzrostu aktualnej wartości oczekiwanych strumieni pieniężnych. Przy podejmowaniu decyzji (zwłaszcza długofalowych) należy opierać się na pewnych racjonalnych kryteriach, ponieważ skutki ich podejmowania są odczuwalne przez organizację w ciągu długiego okresu czasu, a środki angażowane do ich realizacji są znaczne. Prawidłowy wybór projektów inwestycyjnych jest jednym z zasadniczych problemów o charakterze strategicznym. Do oceny efektywności różnych wariantów projektów inwestycyjnych analizowanego przedsięwzięcia staje się szereg wskaźników. Analiza projektów może być przeprowadzona: – przed uruchomieniem projektu (faza przedinwestycyjna) – okresowo, w trakcie jego realizacji. • Analizy przeprowadzane w trakcie realizacji projektu mają na celu stwierdzenie, czy w otaczającym środowisku i na poziomie wiedzy nie powodują rozbieżności między stanem faktycznym a przewidywalnym.
Przegląd metod analizy projektu • Generalnie kryteria pomocne w ocenie efektywności zadań inwestycyjnych można podzielić na dwie grupy: kryteria nie uwzględniające wartości pieniądza w czasie (zwane statycznymi lub prostymi) oraz kryteria uwzględniające wartość pieniądza w czasie (zwane dynamicznymi). Do najpopularniejszych metod należą: – – – – • • Okres zwrotu (Payback) Zdyskontowany okres zwrotu (Discounted Payback) Zaktualizowana wartość netto NPV (Net Present Value) Wskaźnik atrakcyjności inwestycji (Profitability Index) Wewnętrzna stopa zwrotu inwestycji IRR (Internal Rate of Return) Zwrot z inwestycji ROI (Return of Investment) Analiza wartości wypracowanej (Earned Value) W przeciwieństwie do prostych metod oceny, metody dyskontowe należą do najbardziej precyzyjnych narzędzi oceny opłacalności przedsięwzięć rozwojowych. Metody te dają możliwość objęcia oceną całego okresu funkcjonowania przedsięwzięcia. Sprzyja to dokładności oceny, narzuca jednak konieczność oszacowania wielkości wpływów i wydatków w całym okresie objętym rachunkiem. Wraz z wydłużeniem okresu objętego rachunkiem szacunek staje się coraz trudniejszy z uwagi na rosnącą niepewność co do przewidywanej sytuacji rynkowej. W metodach dyskontowych podstawowymi elementami służącymi do obliczeń są: – Strumienie pieniężne netto (Net Cash Flow – NCF) – Czynnik dyskontujący 1/(1+r)^t
Okres zwrotu (Payback) • • • Badanie opłacalności przedsięwzięć rozwojowych rozpoczyna się od statycznych metod oceny finansowej. Metody te służą do wstępnej selekcji projektów inwestycyjnych. Mają one charakter uproszczony, ponieważ wielkości roczne wykorzystywane w tych metodach są wielkościami nominalnymi, tzn. niezdyskontowanymi na moment przeprowadzenia oceny. Pomimo, że obniża to wiarygodność wyników oceny, to jednak nie można negować potrzeby ich wykorzystania na wstępnym etapie prac badawczych. Projekty inwestycyjne można ocenić na podstawie tzw. okresu zwrotu nakładów. Okres w którym mają miejsce wpływy z eksploatacji obiektu, może być krótszy lub dłuższy i to może być wyznacznikiem decydującym o dokonaniu wyboru. Przez okres zwrotu rozumie się czas niezbędny do odzyskania początkowych nakładów na realizację przedsięwzięcia. Wskaźnik ten pozwala na dokonanie wyboru spośród rozpatrywanych projektów inwestycyjnych takiego wariantu, który umożliwia najszybsze odzyskanie początkowych nakładów. W przypadku pojedynczego przedsięwzięcia może zostać ono zrealizowane, jeżeli charakteryzujący go okres zwrotu jest krótszy lub równy okresowi przyjętemu przez inwestora za dopuszczalny. Stosując to kryterium należy dodać do siebie coroczne nominalne kwoty przychodów, a uzyskaną z dodawania sumę porównać z wartością nakładów.
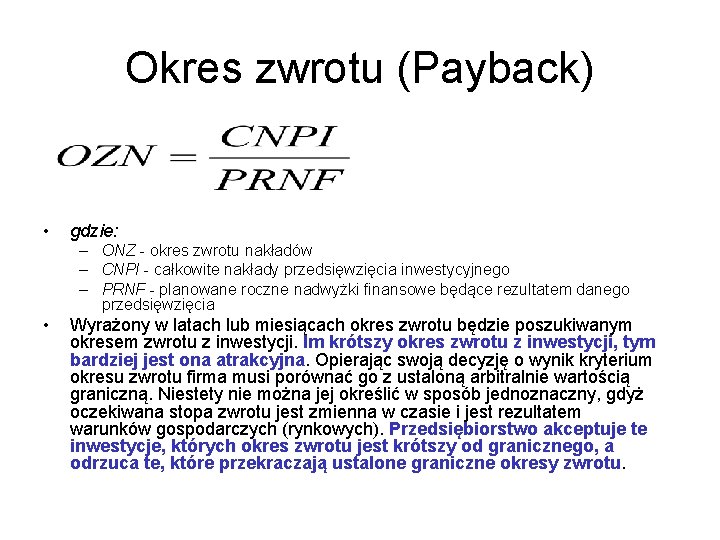
Okres zwrotu (Payback) • gdzie: – ONZ - okres zwrotu nakładów – CNPI - całkowite nakłady przedsięwzięcia inwestycyjnego – PRNF - planowane roczne nadwyżki finansowe będące rezultatem danego przedsięwzięcia • Wyrażony w latach lub miesiącach okres zwrotu będzie poszukiwanym okresem zwrotu z inwestycji. Im krótszy okres zwrotu z inwestycji, tym bardziej jest ona atrakcyjna. Opierając swoją decyzję o wynik kryterium okresu zwrotu firma musi porównać go z ustaloną arbitralnie wartością graniczną. Niestety nie można jej określić w sposób jednoznaczny, gdyż oczekiwana stopa zwrotu jest zmienna w czasie i jest rezultatem warunków gospodarczych (rynkowych). Przedsiębiorstwo akceptuje te inwestycje, których okres zwrotu jest krótszy od granicznego, a odrzuca te, które przekraczają ustalone graniczne okresy zwrotu.
Okres zwrotu (Payback) • Metoda ta kładzie główny nacisk na szybki zwrot nakładów pomijając niejako efekty powstające w wyniku funkcjonowania przedsięwzięcia w okresie następującym po zrównoważeniu tych nakładów. Okres zwrotu informuje głównie o płynności nakładów, ale nie jest miernikiem ich rentowności. Preferuje inwestycje przynoszące efekty, skoncentrowane w początkowym okresie funkcjonowania. Znajduje zastosowanie w gospodarce nieustabilizowanej, w której projekcja przyszłych warunków działania jest utrudniona i w dużym stopniu niepewna. W stabilnej gospodarce może ona prowadzić do błędnych wyborów zwłaszcza, gdy oceniana jest rentowność projektów inwestycyjnych.
Przykład • Po zainwestowaniu 1 mln zł otrzymano: w 1. roku 400000 zł, w 2. roku 400000 zł, a w trzecim – otrzymano przychód w wysokości 800000 zł. Ponieważ brakujące 200000 zł stanowi 25% kwoty 800000 zł, okres zwrotu z inwestycji wynosi 2 lata i 3 miesiące.
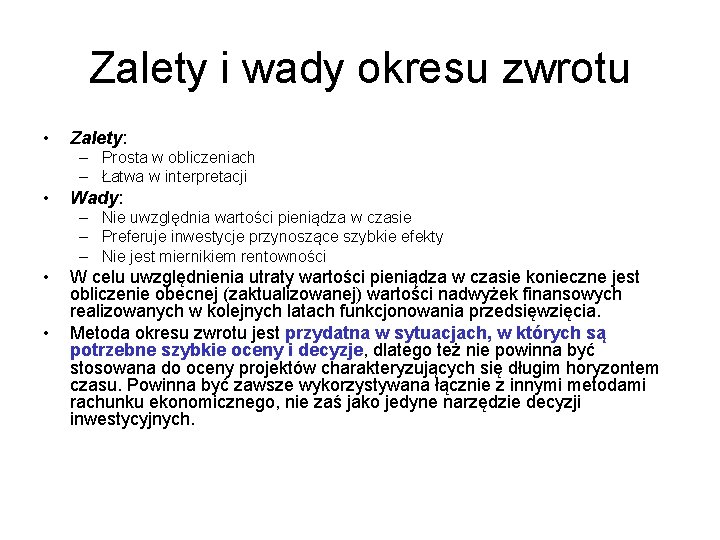
Zalety i wady okresu zwrotu • Zalety: – Prosta w obliczeniach – Łatwa w interpretacji • Wady: – Nie uwzględnia wartości pieniądza w czasie – Preferuje inwestycje przynoszące szybkie efekty – Nie jest miernikiem rentowności • • W celu uwzględnienia utraty wartości pieniądza w czasie konieczne jest obliczenie obecnej (zaktualizowanej) wartości nadwyżek finansowych realizowanych w kolejnych latach funkcjonowania przedsięwzięcia. Metoda okresu zwrotu jest przydatna w sytuacjach, w których są potrzebne szybkie oceny i decyzje, dlatego też nie powinna być stosowana do oceny projektów charakteryzujących się długim horyzontem czasu. Powinna być zawsze wykorzystywana łącznie z innymi metodami rachunku ekonomicznego, nie zaś jako jedyne narzędzie decyzji inwestycyjnych.
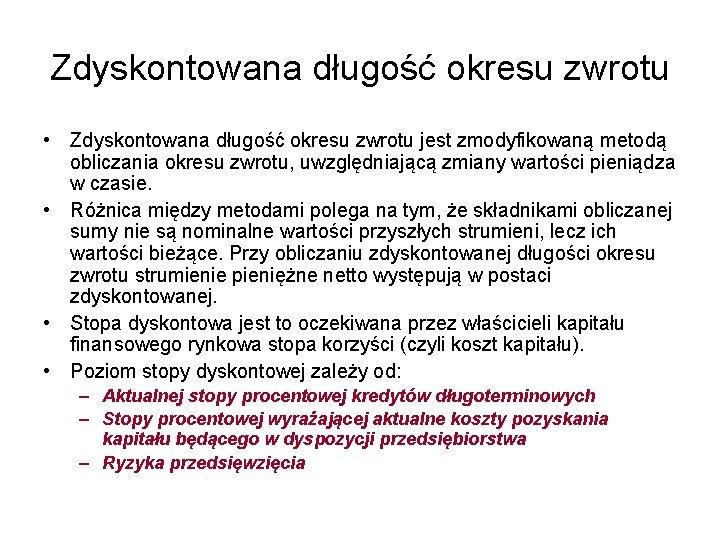
Zdyskontowana długość okresu zwrotu • Zdyskontowana długość okresu zwrotu jest zmodyfikowaną metodą obliczania okresu zwrotu, uwzględniającą zmiany wartości pieniądza w czasie. • Różnica między metodami polega na tym, że składnikami obliczanej sumy nie są nominalne wartości przyszłych strumieni, lecz ich wartości bieżące. Przy obliczaniu zdyskontowanej długości okresu zwrotu strumienie pieniężne netto występują w postaci zdyskontowanej. • Stopa dyskontowa jest to oczekiwana przez właścicieli kapitału finansowego rynkowa stopa korzyści (czyli koszt kapitału). • Poziom stopy dyskontowej zależy od: – Aktualnej stopy procentowej kredytów długoterminowych – Stopy procentowej wyrażającej aktualne koszty pozyskania kapitału będącego w dyspozycji przedsiębiorstwa – Ryzyka przedsięwzięcia
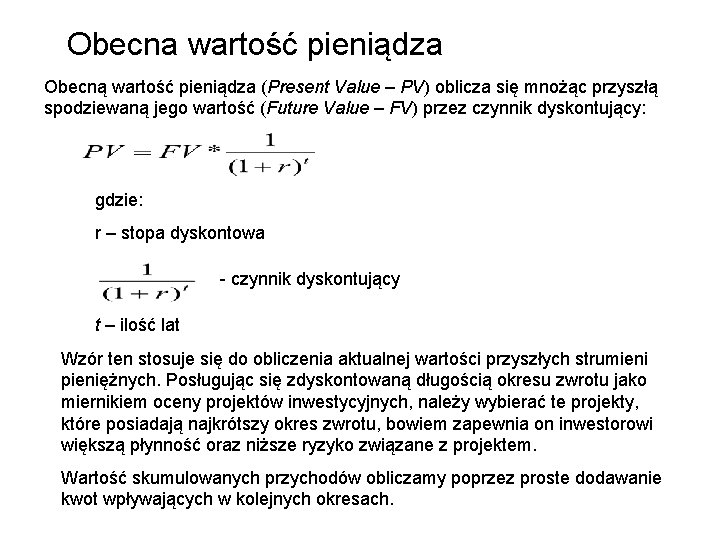
Obecna wartość pieniądza Obecną wartość pieniądza (Present Value – PV) oblicza się mnożąc przyszłą spodziewaną jego wartość (Future Value – FV) przez czynnik dyskontujący: gdzie: r – stopa dyskontowa - czynnik dyskontujący t – ilość lat Wzór ten stosuje się do obliczenia aktualnej wartości przyszłych strumieni pieniężnych. Posługując się zdyskontowaną długością okresu zwrotu jako miernikiem oceny projektów inwestycyjnych, należy wybierać te projekty, które posiadają najkrótszy okres zwrotu, bowiem zapewnia on inwestorowi większą płynność oraz niższe ryzyko związane z projektem. Wartość skumulowanych przychodów obliczamy poprzez proste dodawanie kwot wpływających w kolejnych okresach.
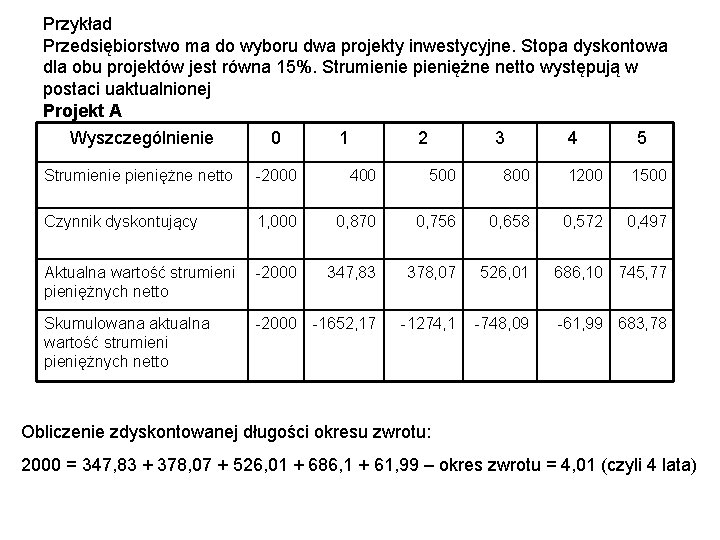
Przykład Przedsiębiorstwo ma do wyboru dwa projekty inwestycyjne. Stopa dyskontowa dla obu projektów jest równa 15%. Strumienie pieniężne netto występują w postaci uaktualnionej Projekt A Wyszczególnienie 0 1 2 3 4 5 Strumienie pieniężne netto -2000 400 500 800 1200 1500 Czynnik dyskontujący 1, 000 0, 870 0, 756 0, 658 0, 572 0, 497 Aktualna wartość strumieni pieniężnych netto -2000 347, 83 378, 07 526, 01 686, 10 745, 77 Skumulowana aktualna wartość strumieni pieniężnych netto -2000 -1652, 17 -1274, 1 -748, 09 -61, 99 683, 78 Obliczenie zdyskontowanej długości okresu zwrotu: 2000 = 347, 83 + 378, 07 + 526, 01 + 686, 1 + 61, 99 – okres zwrotu = 4, 01 (czyli 4 lata)
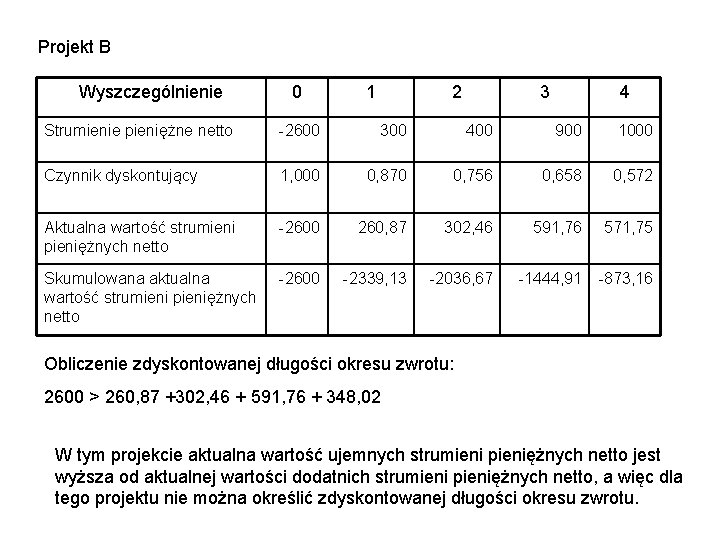
Projekt B Wyszczególnienie 0 1 2 3 4 Strumienie pieniężne netto -2600 300 400 900 1000 Czynnik dyskontujący 1, 000 0, 870 0, 756 0, 658 0, 572 Aktualna wartość strumieni pieniężnych netto -2600 260, 87 302, 46 591, 76 571, 75 Skumulowana aktualna wartość strumieni pieniężnych netto -2600 -2339, 13 -2036, 67 -1444, 91 -873, 16 Obliczenie zdyskontowanej długości okresu zwrotu: 2600 > 260, 87 +302, 46 + 591, 76 + 348, 02 W tym projekcie aktualna wartość ujemnych strumieni pieniężnych netto jest wyższa od aktualnej wartości dodatnich strumieni pieniężnych netto, a więc dla tego projektu nie można określić zdyskontowanej długości okresu zwrotu.
Wady i zalety zdyskontowanego okresu zwrotu • Zalety: – Pomocna przy podejmowaniu decyzji o przyjęciu lub odrzuceniu projektu – Uwzględnia w obliczeniach wartość bieżącą – Prosta w obliczeniach – Dostarcza informacji przydatnych w planowaniu płynności firmy i analizowaniu wpływu inwestycji na strumienie pieniężne w firmie • Wady: – Nie daje analitycznej możliwości uwzględnienia strumieni pieniądza występujących po okresie zwrotu – Mało precyzyjna przy ustalaniu rankingu projektów
Zaktualizowana wartość netto - NPV • Do najczęściej stosowanych w praktyce metod rachunku ekonomicznego należą: metoda zaktualizowanej wartości netto (NPV) oraz metoda wewnętrznej stopy zwrotu (IRR). NPV jest obok IRR podstawowym kryterium decyzyjnym, za pomocą którego można określić obecną (aktualną) wartość wpływów i wydatków pieniężnych związanych z realizacją i eksploatacją projektu inwestycyjnego. • Zaktualizowaną wartość przyszłych wielkości ekonomicznych oblicza się przez dyskontowanie ich oczekiwanej, przewidywanej wartości, przy określonym stałym poziomie stopy dyskontowej. W tym celu należy posłużyć się wzorem: NPV = NCF 0 * CO 0 + NCF 1 * CO 1 + … + NCFn * COn
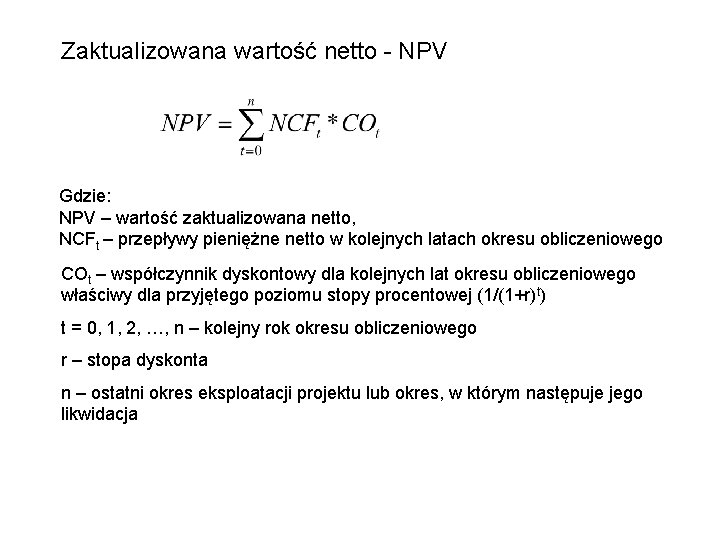
Zaktualizowana wartość netto - NPV Gdzie: NPV – wartość zaktualizowana netto, NCFt – przepływy pieniężne netto w kolejnych latach okresu obliczeniowego COt – współczynnik dyskontowy dla kolejnych lat okresu obliczeniowego właściwy dla przyjętego poziomu stopy procentowej (1/(1+r)t) t = 0, 1, 2, …, n – kolejny rok okresu obliczeniowego r – stopa dyskonta n – ostatni okres eksploatacji projektu lub okres, w którym następuje jego likwidacja
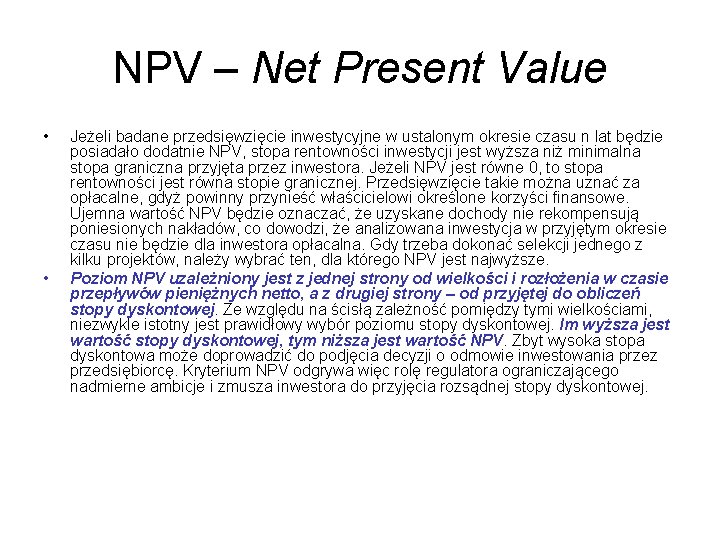
NPV – Net Present Value • • Jeżeli badane przedsięwzięcie inwestycyjne w ustalonym okresie czasu n lat będzie posiadało dodatnie NPV, stopa rentowności inwestycji jest wyższa niż minimalna stopa graniczna przyjęta przez inwestora. Jeżeli NPV jest równe 0, to stopa rentowności jest równa stopie granicznej. Przedsięwzięcie takie można uznać za opłacalne, gdyż powinny przynieść właścicielowi określone korzyści finansowe. Ujemna wartość NPV będzie oznaczać, że uzyskane dochody nie rekompensują poniesionych nakładów, co dowodzi, że analizowana inwestycja w przyjętym okresie czasu nie będzie dla inwestora opłacalna. Gdy trzeba dokonać selekcji jednego z kilku projektów, należy wybrać ten, dla którego NPV jest najwyższe. Poziom NPV uzależniony jest z jednej strony od wielkości i rozłożenia w czasie przepływów pieniężnych netto, a z drugiej strony – od przyjętej do obliczeń stopy dyskontowej. Ze względu na ścisłą zależność pomiędzy tymi wielkościami, niezwykle istotny jest prawidłowy wybór poziomu stopy dyskontowej. Im wyższa jest wartość stopy dyskontowej, tym niższa jest wartość NPV. Zbyt wysoka stopa dyskontowa może doprowadzić do podjęcia decyzji o odmowie inwestowania przez przedsiębiorcę. Kryterium NPV odgrywa więc rolę regulatora ograniczającego nadmierne ambicje i zmusza inwestora do przyjęcia rozsądnej stopy dyskontowej.
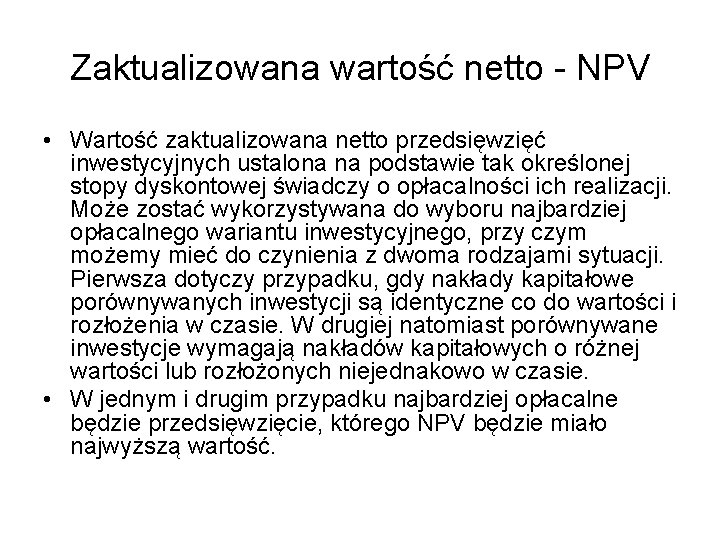
Zaktualizowana wartość netto - NPV • Wartość zaktualizowana netto przedsięwzięć inwestycyjnych ustalona na podstawie tak określonej stopy dyskontowej świadczy o opłacalności ich realizacji. Może zostać wykorzystywana do wyboru najbardziej opłacalnego wariantu inwestycyjnego, przy czym możemy mieć do czynienia z dwoma rodzajami sytuacji. Pierwsza dotyczy przypadku, gdy nakłady kapitałowe porównywanych inwestycji są identyczne co do wartości i rozłożenia w czasie. W drugiej natomiast porównywane inwestycje wymagają nakładów kapitałowych o różnej wartości lub rozłożonych niejednakowo w czasie. • W jednym i drugim przypadku najbardziej opłacalne będzie przedsięwzięcie, którego NPV będzie miało najwyższą wartość.
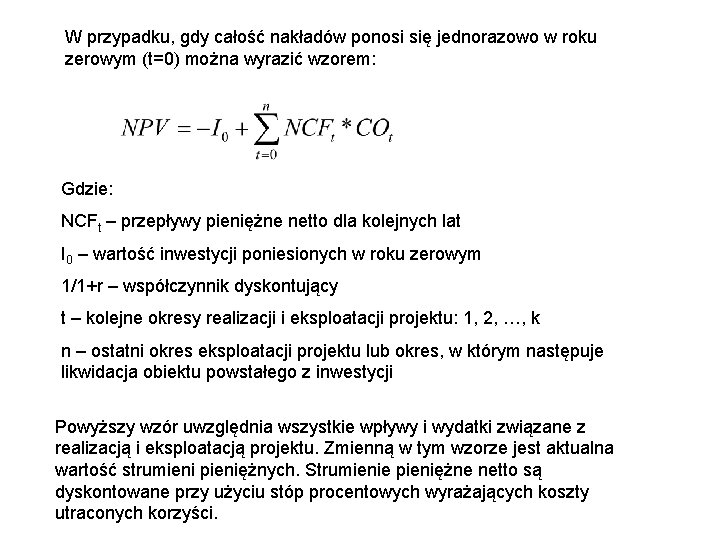
W przypadku, gdy całość nakładów ponosi się jednorazowo w roku zerowym (t=0) można wyrazić wzorem: Gdzie: NCFt – przepływy pieniężne netto dla kolejnych lat I 0 – wartość inwestycji poniesionych w roku zerowym 1/1+r – współczynnik dyskontujący t – kolejne okresy realizacji i eksploatacji projektu: 1, 2, …, k n – ostatni okres eksploatacji projektu lub okres, w którym następuje likwidacja obiektu powstałego z inwestycji Powyższy wzór uwzględnia wszystkie wpływy i wydatki związane z realizacją i eksploatacją projektu. Zmienną w tym wzorze jest aktualna wartość strumieni pieniężnych. Strumienie pieniężne netto są dyskontowane przy użyciu stóp procentowych wyrażających koszty utraconych korzyści.
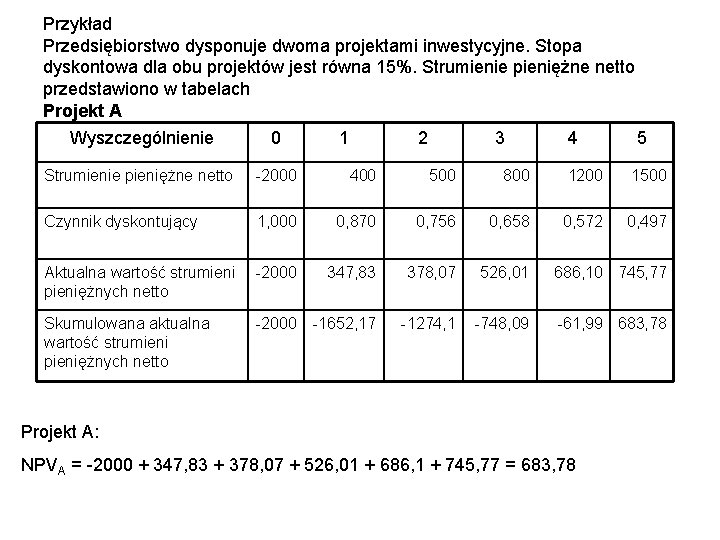
Przykład Przedsiębiorstwo dysponuje dwoma projektami inwestycyjne. Stopa dyskontowa dla obu projektów jest równa 15%. Strumienie pieniężne netto przedstawiono w tabelach Projekt A Wyszczególnienie 0 1 2 3 4 Strumienie pieniężne netto -2000 400 500 800 1200 1500 Czynnik dyskontujący 1, 000 0, 870 0, 756 0, 658 0, 572 0, 497 Aktualna wartość strumieni pieniężnych netto -2000 347, 83 378, 07 526, 01 686, 10 745, 77 Skumulowana aktualna wartość strumieni pieniężnych netto -2000 -1652, 17 -1274, 1 -748, 09 -61, 99 683, 78 Projekt A: NPVA = -2000 + 347, 83 + 378, 07 + 526, 01 + 686, 1 + 745, 77 = 683, 78 5
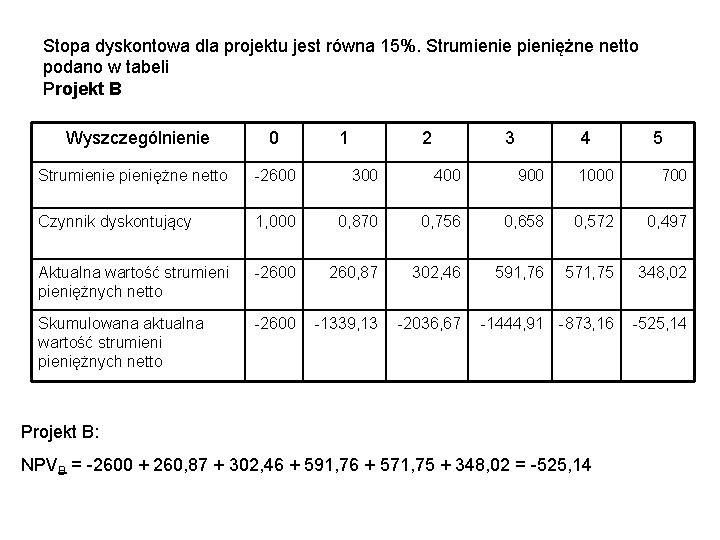
Stopa dyskontowa dla projektu jest równa 15%. Strumienie pieniężne netto podano w tabeli Projekt B Wyszczególnienie 0 1 2 3 4 5 Strumienie pieniężne netto -2600 300 400 900 1000 700 Czynnik dyskontujący 1, 000 0, 870 0, 756 0, 658 0, 572 0, 497 Aktualna wartość strumieni pieniężnych netto -2600 260, 87 302, 46 591, 76 571, 75 348, 02 Skumulowana aktualna wartość strumieni pieniężnych netto -2600 -1339, 13 -2036, 67 -1444, 91 -873, 16 -525, 14 Projekt B: NPVB = -2600 + 260, 87 + 302, 46 + 591, 76 + 571, 75 + 348, 02 = -525, 14
Kryterium NPV • Kryterium NPV stwarza jasne reguły decyzyjne. Spośród dostępnych projektów inwestycyjnych należy wybrać ten, którego NPV > 0. • Wybór najbardziej opłacalnego wariantu inwestycyjnego staje się trudniejszy, gdy oceniane przedsięwzięcia wymagają różnych (co do wielkości lub czasu) nakładów kapitałowych. Do oceny nie można wówczas wykorzystać wyłącznie NPV, ponieważ wartość ta jest jedynie miernikiem realizowanych przepływów netto. Analiza NPV nie wyraża precyzyjnie różnic w poziomie rentowności alternatywnych sposobów wykorzystania kapitału. Inwestor mający dokonać wyboru pomiędzy dwiema inwestycjami stawia sobie pytanie – realizacja której z nich zawiera większe ryzyko. Wskazane jest zatem określenie, jaka będzie wysokość nakładu inwestycyjnego potrzebnego do osiągnięcia dodatniej wartości NPV. • W tym celu stosuje się dodatkowy wskaźnik wartości zaktualizowanej netto NPVR (Net Present Value Ratio).
NPV – zalety i wady • Metodę zaktualizowanej wartości netto można scharakteryzować następująco: • Zalety: – Pozwala na ustalenie rankingu projektów oraz pojedynczego wariantu inwestycji – Uwzględnia w obliczeniach wartość bieżącą pieniądza – Uwzględnia cały planowany okres trwania projektu – Wiąże rozpatrywany projekt z długofalowym finansowym celem działania firmy – Pozwala na prowadzenie analiz związanych z ryzykiem projektu • Wady: – Wymaga umiejętnego operowania zdyskontowanymi strumieniami pieniężnymi – Nieprecyzyjny wybór stopy dyskontowej silnie wpływa na wynik metody
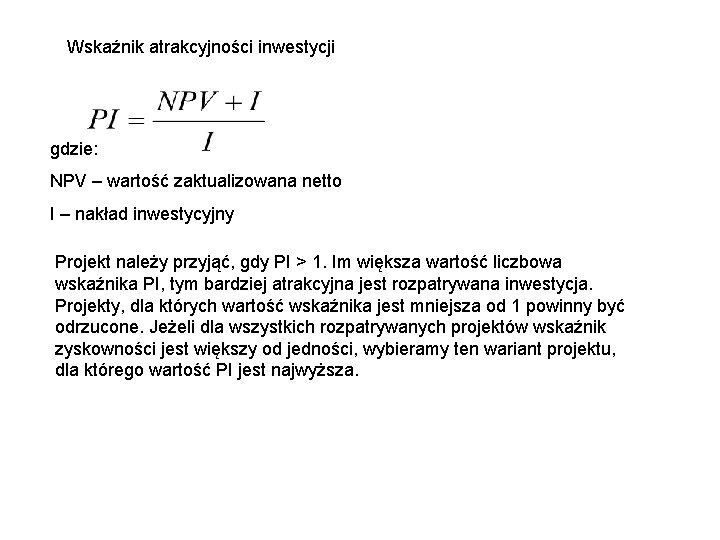
Wskaźnik atrakcyjności inwestycji • Próbując odpowiedzieć na pytanie, który z projektów wybrać, należy rozstrzygnąć kwestię dostępności kapitału. Jeżeli nie ma ograniczeń kapitałowych, a więc każdy z projektów o dodatnim NPV może zostać sfinalizowany, wówczas jedynym kryterium wyboru powinna być wartość uzyskanej NPV. W sytuacji, gdy mamy do czynienia z racjonalizowaniem kapitału, nadrzędnym kryterium oceny będzie wskaźnik PI projektu.
Wskaźnik atrakcyjności inwestycji gdzie: NPV – wartość zaktualizowana netto I – nakład inwestycyjny Projekt należy przyjąć, gdy PI > 1. Im większa wartość liczbowa wskaźnika PI, tym bardziej atrakcyjna jest rozpatrywana inwestycja. Projekty, dla których wartość wskaźnika jest mniejsza od 1 powinny być odrzucone. Jeżeli dla wszystkich rozpatrywanych projektów wskaźnik zyskowności jest większy od jedności, wybieramy ten wariant projektu, dla którego wartość PI jest najwyższa.
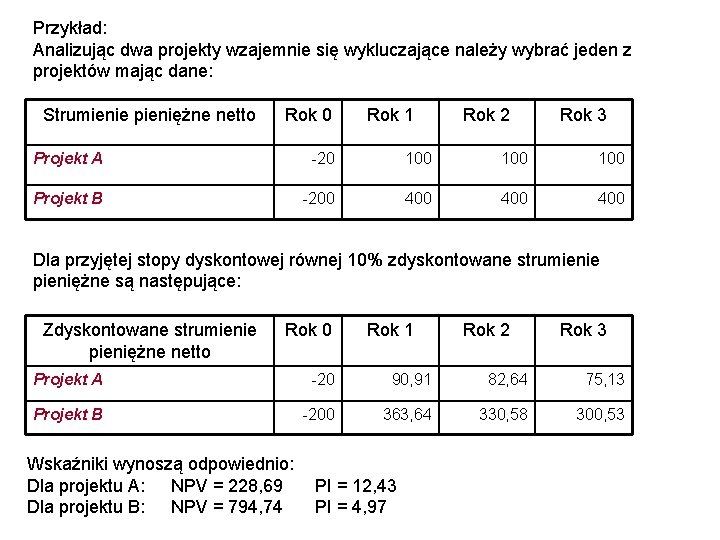
Przykład: Analizując dwa projekty wzajemnie się wykluczające należy wybrać jeden z projektów mając dane: Strumienie pieniężne netto Rok 0 Rok 1 Rok 2 Rok 3 Projekt A -20 100 100 Projekt B -200 400 400 Dla przyjętej stopy dyskontowej równej 10% zdyskontowane strumienie pieniężne są następujące: Zdyskontowane strumienie pieniężne netto Rok 0 Rok 1 Rok 2 Rok 3 Projekt A -20 90, 91 82, 64 75, 13 Projekt B -200 363, 64 330, 58 300, 53 Wskaźniki wynoszą odpowiednio: Dla projektu A: NPV = 228, 69 Dla projektu B: NPV = 794, 74 PI = 12, 43 PI = 4, 97
Przykład • Zwrot z projektu A (PI) jest zdecydowanie wyższy. Inwestując 20 jednostek uzyskujemy 12, 5 razy większe korzyści. Projekt B wymaga natomiast zaangażowania znacząco większych środków (200 jednostek), ale jego wartość NPV jest większa. Aby odpowiedzieć na pytanie, który z projektów wybrać, należy rozstrzygnąć kwestię dostępności kapitału. Jeżeli nie ma ograniczeń finansowych, należy wybrać projekt B. w sytuacji, gdy dostępność kapitału jest racjonowana np. limitami zdolności kredytowej, limitów budżetowych przeznaczonych na inwestycje, nadrzędnym kryterium oceny będzie wskaźnik PI projektu. W takim przypadku należy wybrać projektu A generujący wyższy zwrot z kapitału. Jednak na ogół w takich przypadkach wybór zależy od subiektywnej oceny inwestora. • Zalety i wady wskaźnika opłacalności inwestycji są podobne jak dla analizy NPV.
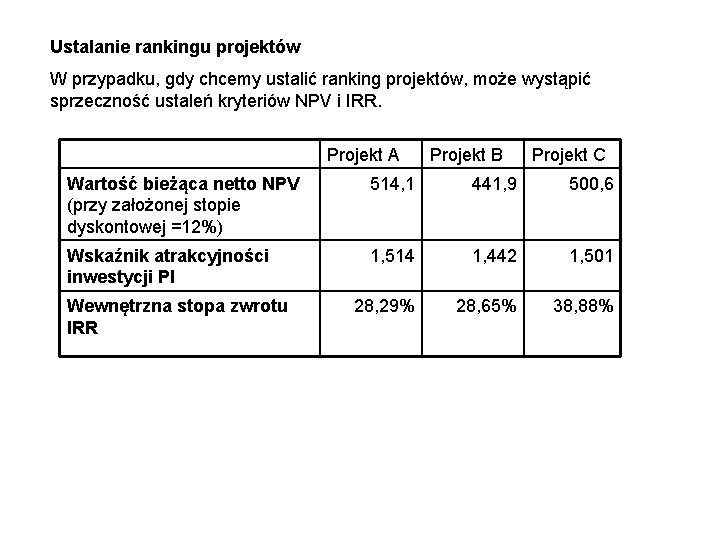
Ustalanie rankingu projektów W przypadku, gdy chcemy ustalić ranking projektów, może wystąpić sprzeczność ustaleń kryteriów NPV i IRR. Projekt A Projekt B Projekt C Wartość bieżąca netto NPV (przy założonej stopie dyskontowej =12%) 514, 1 441, 9 500, 6 Wskaźnik atrakcyjności inwestycji PI 1, 514 1, 442 1, 501 28, 29% 28, 65% 38, 88% Wewnętrzna stopa zwrotu IRR
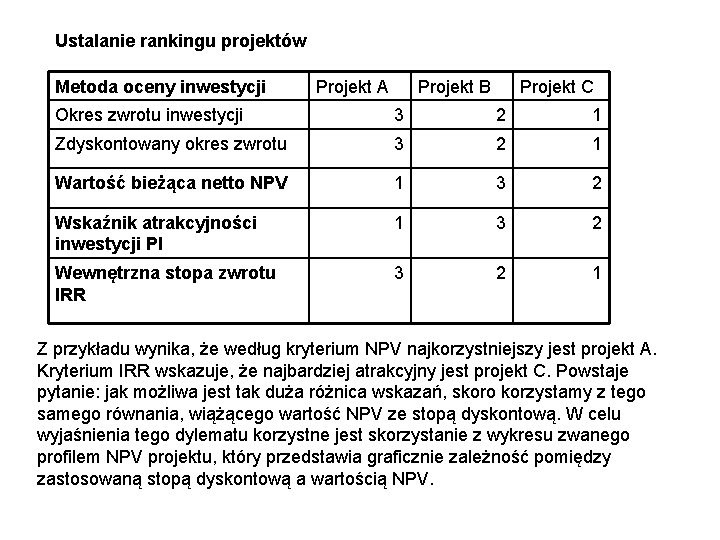
Ustalanie rankingu projektów Metoda oceny inwestycji Projekt A Projekt B Projekt C Okres zwrotu inwestycji 3 2 1 Zdyskontowany okres zwrotu 3 2 1 Wartość bieżąca netto NPV 1 3 2 Wskaźnik atrakcyjności inwestycji PI 1 3 2 Wewnętrzna stopa zwrotu IRR 3 2 1 Z przykładu wynika, że według kryterium NPV najkorzystniejszy jest projekt A. Kryterium IRR wskazuje, że najbardziej atrakcyjny jest projekt C. Powstaje pytanie: jak możliwa jest tak duża różnica wskazań, skoro korzystamy z tego samego równania, wiążącego wartość NPV ze stopą dyskontową. W celu wyjaśnienia tego dylematu korzystne jest skorzystanie z wykresu zwanego profilem NPV projektu, który przedstawia graficznie zależność pomiędzy zastosowaną stopą dyskontową a wartością NPV.