Impuestos y Sociedad Principios Jurdicos y Econmicos para
- Slides: 21
Impuestos y Sociedad, Principios Jurídicos y Económicos para una Reforma Tributaria CLASE 2: ESTRUCTURA TRIBUTARIA EN CHILE
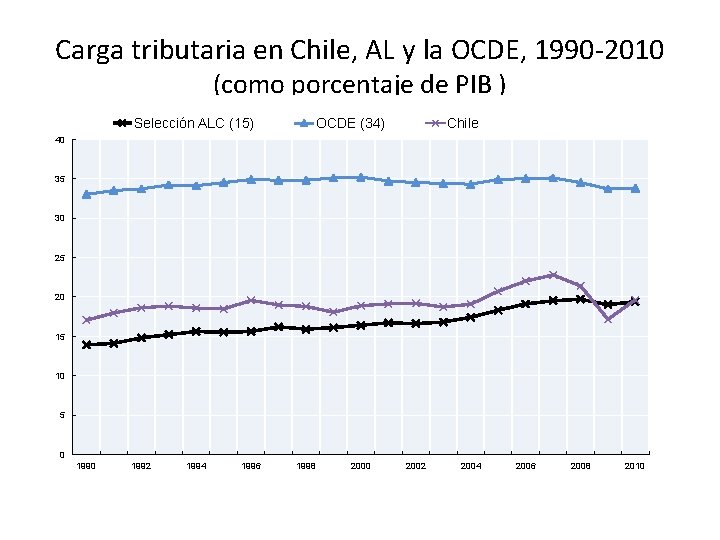
Carga tributaria en Chile, AL y la OCDE, 1990 -2010 (como porcentaje de PIB ) Selección ALC (15) OCDE (34) Chile 40 35 30 25 20 15 10 5 0 1992 1994 1996 1998 2000 2002 2004 2006 2008 2010
Principales Impuestos • Impuestos indirectos – – Impuesto al valor agregado Impuesto a productos específicos Impuesto a los actos jurídicos Impuestos al comercio exterior • Impuesto a la Renta – – Impuesto de Primera Categoría (a las utilidades de empresas) Impuesto Específico a la Actividad Minera (royalty). Impuesto Único de Segunda Categoría (rentas del trabajo). Impuesto Global Complementario (grava personas sobre rentas consolidadas). – Impuesto Adicional (grava remesas al extranjero). • Impuesto Territorial e Impuestos Municipales.
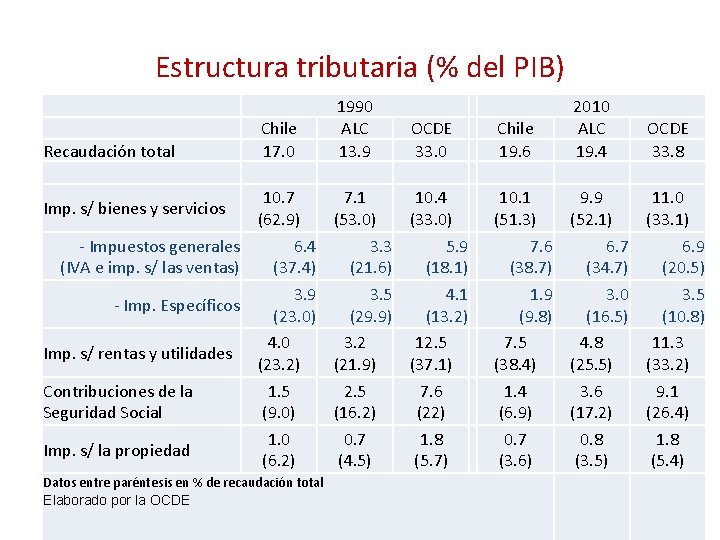
Estructura tributaria (% del PIB) Recaudación total Chile 17. 0 10. 7 Imp. s/ bienes y servicios (62. 9) - Impuestos generales 6. 4 (IVA e imp. s/ las ventas) (37. 4) 3. 9 - Imp. Específicos (23. 0) 4. 0 Imp. s/ rentas y utilidades (23. 2) Contribuciones de la 1. 5 Seguridad Social (9. 0) 1. 0 Imp. s/ la propiedad (6. 2) Datos entre paréntesis en % de recaudación total Elaborado por la OCDE 1990 2010 ALC OCDE Chile ALC OCDE 13. 9 33. 0 19. 6 19. 4 33. 8 7. 1 10. 4 10. 1 9. 9 11. 0 (53. 0) (33. 0) (51. 3) (52. 1) (33. 1) 3. 3 5. 9 7. 6 6. 7 6. 9 (21. 6) (18. 1) (38. 7) (34. 7) (20. 5) 3. 5 4. 1 1. 9 3. 0 3. 5 (29. 9) (13. 2) (9. 8) (16. 5) (10. 8) 3. 2 12. 5 7. 5 4. 8 11. 3 (21. 9) (37. 1) (38. 4) (25. 5) (33. 2) 2. 5 7. 6 1. 4 3. 6 9. 1 (16. 2) (22) (6. 9) (17. 2) (26. 4) 0. 7 1. 8 0. 7 0. 8 1. 8 (4. 5) (5. 7) (3. 6) (3. 5) (5. 4)
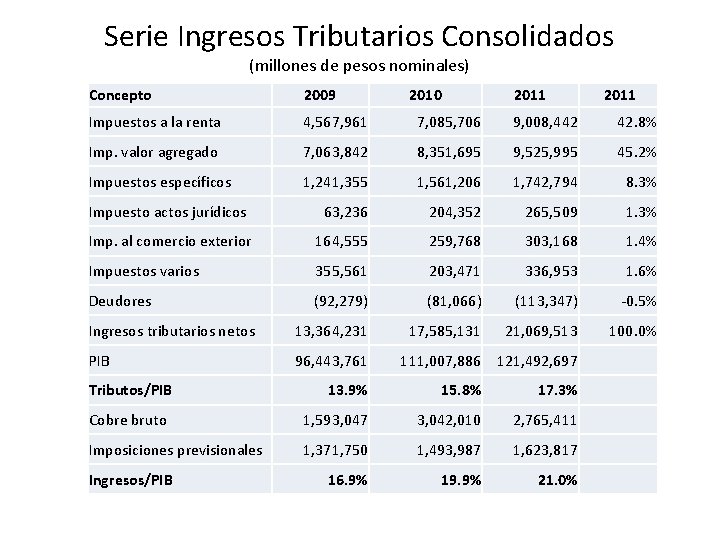
Serie Ingresos Tributarios Consolidados (millones de pesos nominales) Concepto 2009 Impuestos a la renta 4, 567, 961 2010 2011 7, 085, 706 9, 008, 442 42. 8% Cifras en millones de pesos nominales) Imp. valor agregado 7, 063, 842 8, 351, 695 9, 525, 995 45. 2% Impuestos específicos 1, 241, 355 1, 561, 206 1, 742, 794 8. 3% Impuesto actos jurídicos 63, 236 204, 352 265, 509 1. 3% Imp. al comercio exterior 164, 555 259, 768 303, 168 1. 4% Impuestos varios 355, 561 203, 471 336, 953 1. 6% Deudores (92, 279) (81, 066) (113, 347) -0. 5% Ingresos tributarios netos 13, 364, 231 17, 585, 131 21, 069, 513 100. 0% PIB 96, 443, 761 Tributos/PIB 111, 007, 886 121, 492, 697 13. 9% 15. 8% 17. 3% Cobre bruto 1, 593, 047 3, 042, 010 2, 765, 411 Imposiciones previsionales 1, 371, 750 1, 493, 987 1, 623, 817 16. 9% 19. 9% 21. 0% Ingresos/PIB
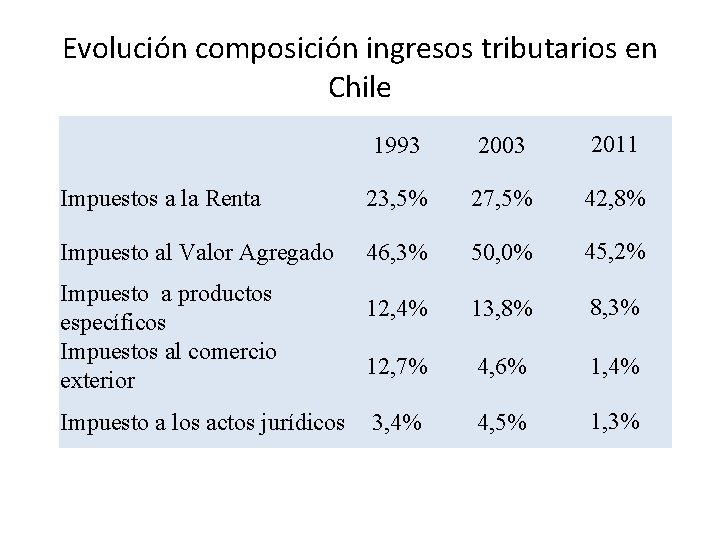
Evolución composición ingresos tributarios en Chile 1993 2003 2011 Impuestos a la Renta 23, 5% 27, 5% 42, 8% Impuesto al Valor Agregado 46, 3% 50, 0% 45, 2% 12, 4% 13, 8% 8, 3% 12, 7% 4, 6% 1, 4% 3, 4% 4, 5% 1, 3% Impuesto a productos específicos Impuestos al comercio exterior Impuesto a los actos jurídicos
Observaciones • La recaudación del IPC ha aumentado fuertemente en % – Tasa a las utilidades no distribuidas pasó de 0 a 17%, hoy está en 20% – Utilidades minería del cobre crecieron fuertemente en últimos años • Recaudación total en porcentaje ha crecido menos – Salvo entre 2009 y 2011 – Caída en aranceles a las importaciones e impuestos específicos • Mayor diferencia entre Chile y promedio de países de la OCDE está en Contribuciones de la Seguridad Social – En Chile aportes de la mayoría de los trabajadores a las AFP e Isapres van en su directo beneficio y no se consideran tributos – Si se sumaran los aportes privados a la seguridad social, la recaudación porcentual en Chile no sería tan distinta al resto de la OCDE – En los demás países van a un fondo común que se distribuye entre todos con criterio solidario
Impuestos Indirectos • IVA: grava con tasa única de 19% las transacciones – Están afectas a una tasa cero: las exportaciones y la construcción de viviendas de menos de 5. 000 UF – Están exentos: el transporte de pasajeros, los seguros de vida, la educación, parcialmente la salud, los intereses y las inmobiliarias • Impuestos específicos: – Grava primera venta o importación de combustibles para vehículos (6 UTM/m 3 para la gasolina y 1, 5 UTM/m 3 para el petróleo diésel). • Fuerte diferencia de tasas incentiva compra de vehículos con motor diésel que contaminan más. – Cigarrillos están afectos a una tasa de 60, 5% sobre precio final y a un impuesto específico equivalente a 0, 000128803 UTM (a puros se les aplica tasa del 52, 6% y al tabaco elaborado una de 59, 7%). – Bebidas alcohólicas están gravadas con tasas que fluctúan entre 15 y 27% según graduación alcohólica y las no-alcohólicas con tasa de 13%.
Impuestos Indirectos • Impuestos al Comercio Exterior – Un arancel de tasa de 6% grava la importación de bienes, pero la tasa media efectiva es menor al 1, 5% como resultado de los acuerdos comerciales – Se aplican derechos específicos a ciertos productos agrícolas. • Por ejemplo pollo trozado. • Impuestos a los actos jurídicos – El impuesto de timbres y estampillas se aplica a los documentos o actos que involucran una operación de crédito de dinero – La base imponible es el monto del capital especificado en el documento. – La tasa es de 0, 033 % por el valor del documento por cada mes o fracción, con un tope máximo de 0, 4 %. – Gobierno acaba de mandar proyecto de Ley para reducirlo a la mitad.
Impuesto de Primera Categoría • Grava con tasa de 20% las utilidades de las empresas. – A fines de los 80 este impuesto era cero • Las empresas pueden descontar de este impuesto – 4% del valor de la inversión en activos físicos inmovilizados con un tope anual de 500 UTM – Gastos en capacitación de sus trabajadores que no excedan del 1% de las remuneraciones anuales imponibles – 50% del valor de donaciones culturales y educacionales. – Impuesto territorial • Beneficio: depreciación acelerada
Impuesto adicional • Grava con tasa de 35% las remesas al exterior de rentas de fuente chilena, pero se acredita contra este impuesto el IPC correspondiente a las utilidades distribuidas.
Impuesto Específico a la Actividad Minera (Royalty) • Afecta a la renta de la actividad minera • Base Imponible del Impuesto de Primera Categoría con algunos ajustes • Es deducible como gasto para el cálculo del IPC • Tasa marginal creciente en función del margen operacional • Explotadores mineros con ventas anuales que sobrepasen el valor equivalente a 50. 000 toneladas métricas de cobre fino pagan una tasa efectiva que varía entre 5% y 14%. • Los explotadores mineros cuyas ventas anuales sean superiores a 12. 000 y no superen las 50. 000 toneladas métricas de cobre fino, pagan una tasa efectiva que varía entre 0, 38% y 1, 93%.
Impuesto al trabajo • Los trabajadores dependientes pagan mensualmente el Impuesto de Segunda Categoría – El primer tramo, que va de 0 a 13, 5 UTM mensuales, está exento, mientras que la tasa marginal máxima de 40% aplica a los ingresos que exceden las 150 UTM mensuales. • Los independientes están sujetos a una retención del 10% en los honorarios que perciben.
Impuesto Global Complementaria (IGC) • La base del IGC son los ingresos anuales de las personas naturales provenientes tanto del trabajo como de sus inversiones. – Arriendos, intereses, retiros de utilidades, dividendos – En el caso de retiros de utilidades o dividendos de empresas, corresponde a los ingresos percibidos. • EL IGC y el ISC tienen las mismas tasas • Están exentos de este impuesto – Los ingresos provenientes del arriendo de viviendas sujetas al DFL-2 (se restringió a dos) – Ganancias de capital • venta de acciones • Bienes raíces cuando el vendedor no lleve contabilidad completa
Impuesto Global Complementaria (IGC) • Deducciones de la base – Las cotizaciones obligatorias para seguros de salud – Intereses pagados por créditos con garantía hipotecaria destinados a la compra o construcción de viviendas, para personas con ingresos anuales menores a 150 UTA – Trabajadores independientes pueden optar entre llevar contabilidad efectiva de sus gastos o rebajar gastos presuntos iguales al 30% de sus ingresos con un tope de XX. • Constituyen créditos para el IGC – El ISC y las retenciones por honorarios – IPC pagado por sociedades correspondiente a ingresos percibidos por el contribuyente
Diferimiento del IGC • Utilidades no distribuidas de empresas sólo pagan IPC (FUT) – El contribuyente paga IGC al distribuirse dichas utilidades • El ahorro previsional con techo anual conjunto de 720 UF – Paga impuesto al momento de financiar la jubilación del contribuyente • Ahorros sujetos al 57 bis. – Personas naturales pueden recibir crédito equivalente al 15% del ahorro neto del año en el sistema financiero y/o la compra de acciones para ser utilizado contra el IGC. – El ahorro total sujeto este beneficio no puede exceder de 65 UTA o del 30% del ingreso imponible, pero el exceso se arrastra a los años siguientes
Observaciones • Diferimientos del IGC y depreciación acelerada son franquicias que buscan acercar el sistema tributario al impuesto al consumo – Existen estudios que indican que sobre-incentivan la inversión – Facilitan la evasión – Cuando el límite aplica franquicia no elimina la distorsión • Es posible diseñar en un impuesto al consumo que no tenga los problemas anteriores • La exención a las ganancias de capital no tiene fundamento
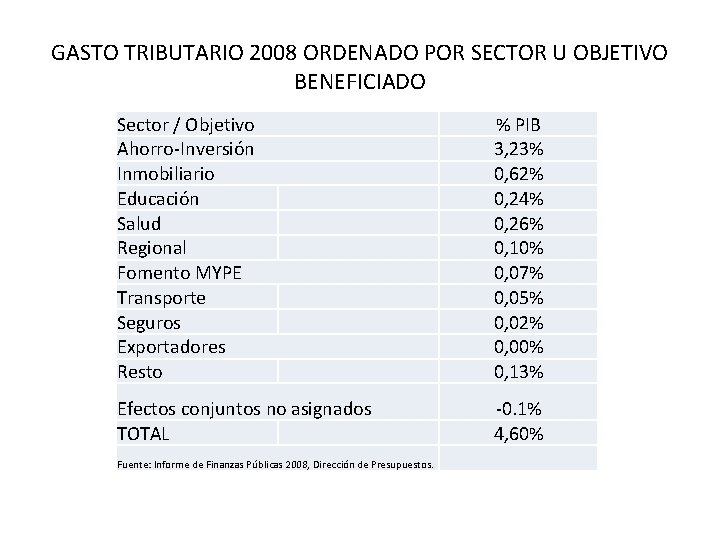
GASTO TRIBUTARIO 2008 ORDENADO POR SECTOR U OBJETIVO BENEFICIADO Sector / Objetivo Ahorro-Inversión Inmobiliario Educación Salud Regional Fomento MYPE Transporte Seguros Exportadores Resto % PIB 3, 23% 0, 62% 0, 24% 0, 26% 0, 10% 0, 07% 0, 05% 0, 02% 0, 00% 0, 13% Efectos conjuntos no asignados TOTAL -0. 1% 4, 60% Fuente: Informe de Finanzas Públicas 2008, Dirección de Presupuestos.
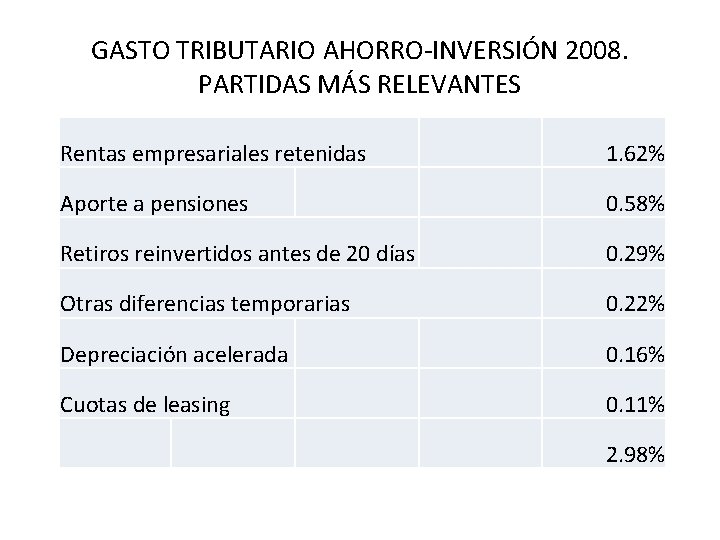
GASTO TRIBUTARIO AHORRO-INVERSIÓN 2008. PARTIDAS MÁS RELEVANTES Rentas empresariales retenidas 1. 62% Aporte a pensiones 0. 58% Retiros reinvertidos antes de 20 días 0. 29% Otras diferencias temporarias 0. 22% Depreciación acelerada 0. 16% Cuotas de leasing 0. 11% 2. 98%
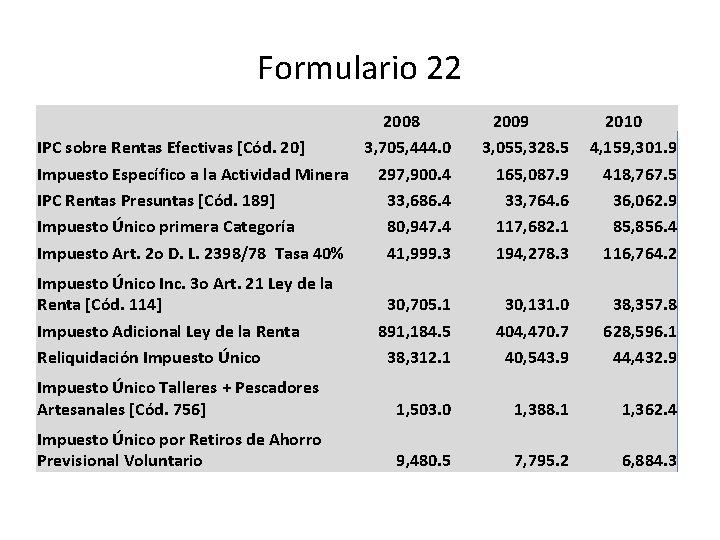
Formulario 22 2008 IPC sobre Rentas Efectivas [Cód. 20] 3, 705, 444. 0 Impuesto Específico a la Actividad Minera 297, 900. 4 IPC Rentas Presuntas [Cód. 189] 33, 686. 4 Impuesto Único primera Categoría 80, 947. 4 Impuesto Art. 2 o D. L. 2398/78 Tasa 40% 41, 999. 3 2009 3, 055, 328. 5 165, 087. 9 33, 764. 6 117, 682. 1 194, 278. 3 2010 4, 159, 301. 9 418, 767. 5 36, 062. 9 85, 856. 4 116, 764. 2 30, 705. 1 891, 184. 5 38, 312. 1 30, 131. 0 404, 470. 7 40, 543. 9 38, 357. 8 628, 596. 1 44, 432. 9 Impuesto Único Talleres + Pescadores Artesanales [Cód. 756] 1, 503. 0 1, 388. 1 1, 362. 4 Impuesto Único por Retiros de Ahorro Previsional Voluntario 9, 480. 5 7, 795. 2 6, 884. 3 Impuesto Único Inc. 3 o Art. 21 Ley de la Renta [Cód. 114] Impuesto Adicional Ley de la Renta Reliquidación Impuesto Único
Impuestos de beneficio municipal • Impuesto territorial Lo recauda el SII, pero es de beneficio municipal Se aplica sobre el avalúo fiscal de los bienes raíces Representa el 0, 6% del PIB. La tasa anual del Impuesto Territorial de los bienes raíces no agrícolas es de 1, 2%, y de los bienes raíces agrícolas es de 1%. – Existen rebajas el destino del bien raíz es habitacional – – • Impuestos Municipales (Patente Comercial) – Personas que desempeñan una profesión, actividades comerciales o industriales deben pagar un impuesto anual a la municipalidad en cuyo territorio se realiza dicha actividad. – En el caso de las personas que ejercen actividades profesionales, el impuesto es un monto fijo. – En el caso de las actividades comerciales o industriales, el impuesto se determina aplicándose la tasa sobre el capital propio de la empresa que ejercerá dicha actividad. La tasa es fijada por cada municipalidad con un mínimo del 0, 25 % hasta el 0, 5% con un máximo a pagar de 8. 000 UTM.