
COMO SABER CUANTO GAN O PERDI MI EMPRESA
¿COMO SABER CUANTO GANÓ O PERDIÓ MI EMPRESA? MUY SENCILLO A TRAVES DEL SEGUNDO ESTADO FINANCIERO !EL ESTADO DE RESULTADOS¡
¿QUE ES EL ESTADO DE RESULTADOS Para conocer los resultados de la actividad económica , es decir si su empresa obtuvo ganancias o perdidas en un periodo determinado , debe preparar su estado de resultados, mediante el cual puede conocer: Cuanto vendió Cuanto fue el costo de la mercancía vendida Cuantía detallada de gastos operacionales Cuantía detallada de sus gastos e ingresos no operacionales Utilidad o perdida del ejercicio Determinar sus impuestos de renta Determinar las reservas Determinar la utilidad del ejercicio
QUE CUENTAS INTERVIENEN El Estado de Resultados lo construimos con la aplicación de las cuentas nominales, de resultados ó transitorias. • • • NOMINALES DE INGRESOS : CODIGO 4 DEL PUC NOMINALES DE COSTOS: CODIGO 6 DEL PUC NOMINALES DE EGRESOS: CODIGO 5 DEL PUC
PASO NUMERO 1 MIS INGRESOS OPERACIONALES ¿Cómo determino el total de mis ingresos operacionales? Recordemos que los ingresos operacionales en la empresa comercial los encontramos registrados en el código 4135 Comercio al por Mayor y al por Menor , (ventas). Este es el valor que me determina los ingresos operacionales brutos.
PASO NUMERO 2 DEPURAR LOS INGRESOS OPERACIONALES ¿Cómo determino los ingresos netos? Los ingresos operacionales o ventas brutas se ven afectadas por el valor de las devoluciones hechas por nuestros clientes y que encontramos registradas en el código 4175 Devoluciones en ventas. Con la información obtenida y la siguiente ecuación encontraremos el total de la ventas netas: VENTAS BRUTAS - DEVOLUCION EN VENTAS NETAS
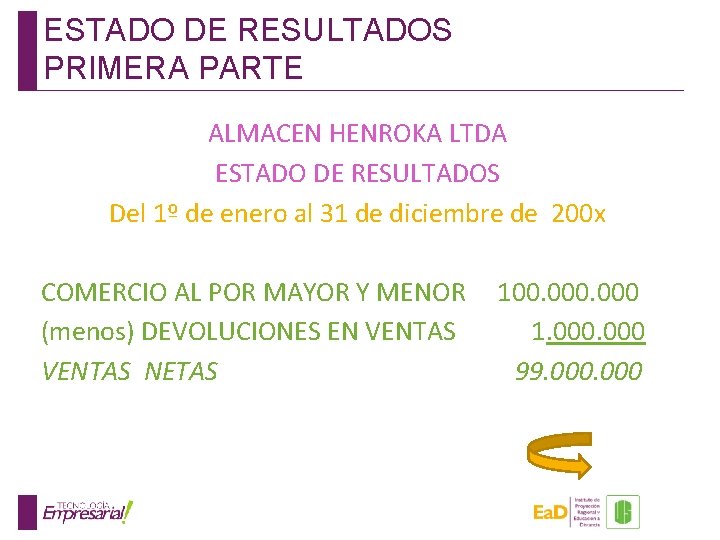
ESTADO DE RESULTADOS PRIMERA PARTE ALMACEN HENROKA LTDA ESTADO DE RESULTADOS Del 1º de enero al 31 de diciembre de 200 x COMERCIO AL POR MAYOR Y MENOR (menos) DEVOLUCIONES EN VENTAS NETAS 100. 000 1. 000 99. 000
PASO NUMERO 3 LA UTILIDAD BRUTA EN VENTAS Conociendo ya el valor de las ventas netas, podemos calcular la utilidad bruta en ventas. En esta oportunidad requerimos del valor del costo de ventas que se encuentra registrado en el código 6135 VENTAS NETAS - COSTO DE VENTAS = UTILIDAD BRUTA EN VENTAS
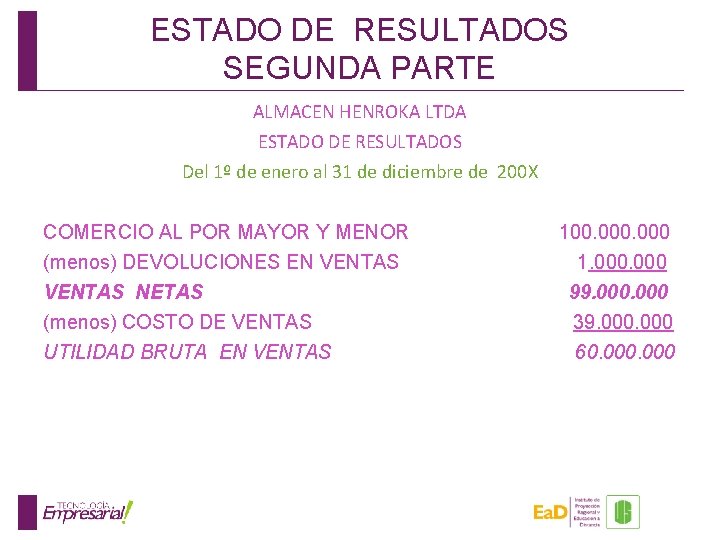
ESTADO DE RESULTADOS SEGUNDA PARTE ALMACEN HENROKA LTDA ESTADO DE RESULTADOS Del 1º de enero al 31 de diciembre de 200 X COMERCIO AL POR MAYOR Y MENOR (menos) DEVOLUCIONES EN VENTAS NETAS (menos) COSTO DE VENTAS UTILIDAD BRUTA EN VENTAS 100. 000 1. 000 99. 000 39. 000 60. 000
PASO NUMERO 4 UTILIDAD OPERACIONAL UTILIDAD BRUTA EN VENTAS – GASTOS OPERACIONALES = UTILIDAD OPERACIONAL Los gastos operacionales, los obtenemos de sumar los gastos operacionales de administración identificados con el código 51 del PUC con los gastos operacionales de ventas, identificados con el código 52 del PUC
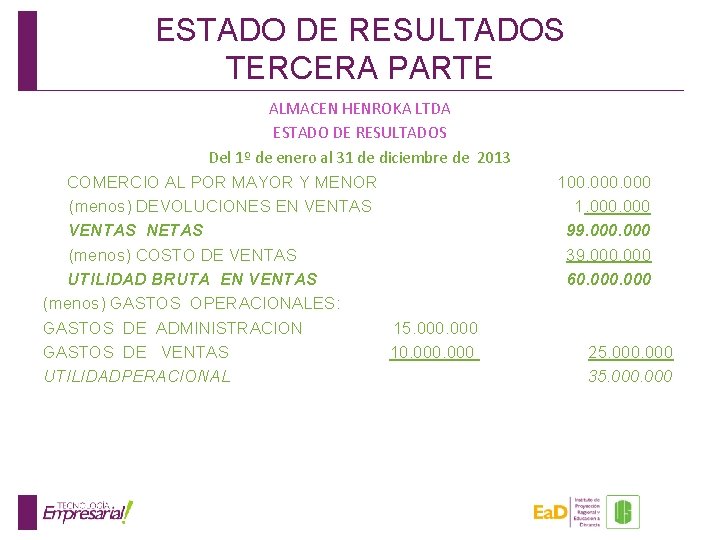
ESTADO DE RESULTADOS TERCERA PARTE ALMACEN HENROKA LTDA ESTADO DE RESULTADOS Del 1º de enero al 31 de diciembre de 2013 COMERCIO AL POR MAYOR Y MENOR (menos) DEVOLUCIONES EN VENTAS NETAS (menos) COSTO DE VENTAS UTILIDAD BRUTA EN VENTAS (menos) GASTOS OPERACIONALES: GASTOS DE ADMINISTRACION 15. 000 GASTOS DE VENTAS 10. 000 UTILIDADPERACIONAL 100. 000 1. 000 99. 000 39. 000 60. 000 25. 000 35. 000
PASO NUMERO 5 UTILIDAD LIQUIDA ANTES DE IMPUESTOS Conociendo la utilidad operacional podemos calcular la utilidad liquida antes de impuestos con la aplicación de la siguiente formula. UTILIDAD OPERACIONAL + INGRESOS NO OPERACIONALES – GASTOS NO OPERACIONALES = UTILIDAD ANTES DE IMPUESTOS. Los INGRESOS NO operacionales los encontramos os registrados en el código 42 del PUC Los GASTOS NO operacionales los encontramos registrados en el código 53 del PUC
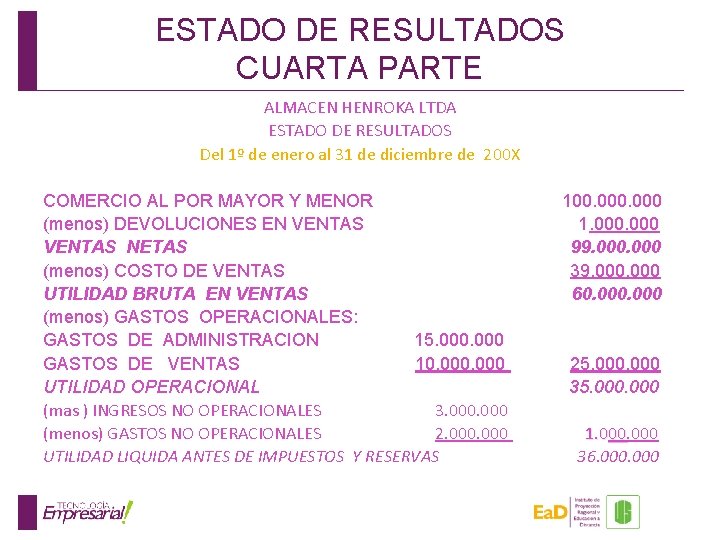
ESTADO DE RESULTADOS CUARTA PARTE ALMACEN HENROKA LTDA ESTADO DE RESULTADOS Del 1º de enero al 31 de diciembre de 200 X COMERCIO AL POR MAYOR Y MENOR (menos) DEVOLUCIONES EN VENTAS NETAS (menos) COSTO DE VENTAS UTILIDAD BRUTA EN VENTAS (menos) GASTOS OPERACIONALES: GASTOS DE ADMINISTRACION 15. 000 GASTOS DE VENTAS 10. 000 UTILIDAD OPERACIONAL (mas ) INGRESOS NO OPERACIONALES 3. 000 (menos) GASTOS NO OPERACIONALES 2. 000 UTILIDAD LIQUIDA ANTES DE IMPUESTOS Y RESERVAS 100. 000 1. 000 99. 000 39. 000 60. 000 25. 000 35. 000 1. 000 00 36. 000
EL IMPUESTO DE RENTA Y CREE De la utilidad antes de reservas e impuestos se procede a: DETERMINAR LA PROVISÓN DE IMPUESTOS DE RENTA Y LAS RESERVAS IMPUESTO 1º Se calcula el 33% de la utilidad como apropiación para el impuesto de renta. Valor que se aproxima a unidades de mil y posteriormente se traslada al Balance General como pasivo corriente bajo el código 2615. A partir de la reforma tributaria de este año pasa al 25%. Se beneficia el empresario al no pagar parafiscales, en su defecto paga 9% del CREE
RECORDEMOS LAS RESERVAS Existen tres tipos de reservas plenamente identificadas y codificadas en el PUC. Estos valores como lo indican sus códigos contables deben ser transferidos al Balance general en la sección del PATRIMONIO. 3305 RESERVAS OBLIGATORIAS 330505 Reserva Legal 10% 3310 RESERVAS ESTATUTARIAS (%, Según estatutos) 3315 RESERVAS OCASIONALES (%, Según asamblea)
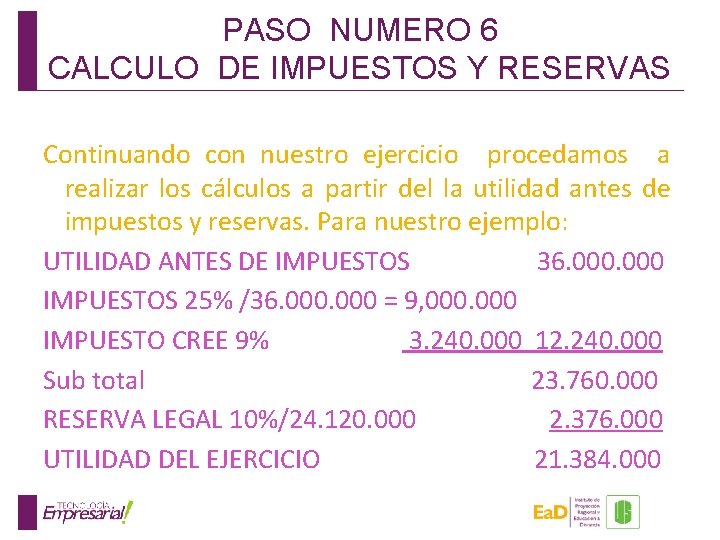
PASO NUMERO 6 CALCULO DE IMPUESTOS Y RESERVAS Continuando con nuestro ejercicio procedamos a realizar los cálculos a partir del la utilidad antes de impuestos y reservas. Para nuestro ejemplo: UTILIDAD ANTES DE IMPUESTOS 36. 000 IMPUESTOS 25% /36. 000 = 9, 000 IMPUESTO CREE 9% 3. 240. 000 12. 240. 000 Sub total 23. 760. 000 RESERVA LEGAL 10%/24. 120. 000 2. 376. 000 UTILIDAD DEL EJERCICIO 21. 384. 000
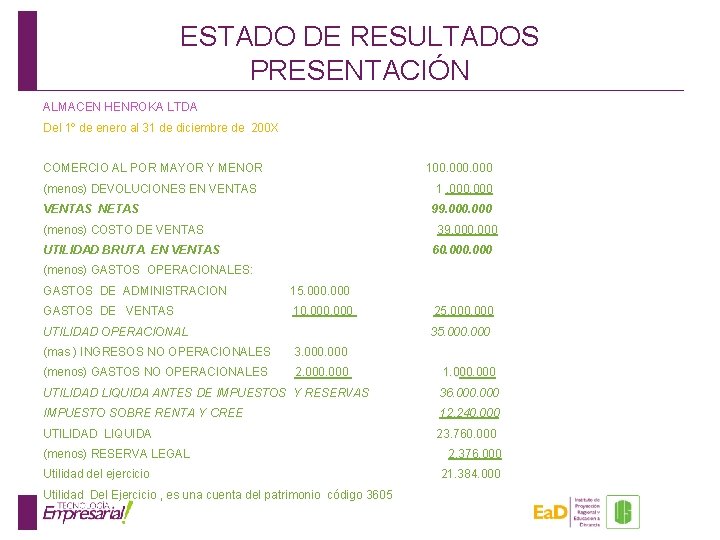
ESTADO DE RESULTADOS PRESENTACIÓN ALMACEN HENROKA LTDA Del 1º de enero al 31 de diciembre de 200 X COMERCIO AL POR MAYOR Y MENOR 100. 000 (menos) DEVOLUCIONES EN VENTAS 1. 000 VENTAS NETAS 99. 000 (menos) COSTO DE VENTAS 39. 000 UTILIDAD BRUTA EN VENTAS 60. 000 (menos) GASTOS OPERACIONALES: GASTOS DE ADMINISTRACION 15. 000 GASTOS DE VENTAS 10. 000 UTILIDAD OPERACIONAL 25. 000 35. 000 (mas ) INGRESOS NO OPERACIONALES 3. 000 (menos) GASTOS NO OPERACIONALES 2. 000 1. 000 UTILIDAD LIQUIDA ANTES DE IMPUESTOS Y RESERVAS 36. 000 IMPUESTO SOBRE RENTA Y CREE 12. 240. 000 UTILIDAD LIQUIDA 23. 760. 000 (menos) RESERVA LEGAL Utilidad del ejercicio Utilidad Del Ejercicio , es una cuenta del patrimonio código 3605 2. 376. 000 21. 384. 000
- Slides: 16