Gestion du portefeuille 06 A Capital Asset Pricing
- Slides: 25
Gestion du portefeuille 06 A – Capital Asset Pricing Model Université Laval GSF 2101 Chapitre 9 P 214 -225 1
Plan de la séance n n n n Introduction Hypothèses Résultats Le portefeuille de marché Rendement individuel d’un titre SML Risque du marché et risque spécifique 2
Introduction n n Harry Markowitz a établi les fondations de la théorie moderne du portefeuille en 1952. Le CAPM a été développé 12 ans plus tard (indépendamment) par William Sharpe, John Lintner et Jan Mossin 3
Hypothèses n n n Plusieurs investisseurs, chacun d’eux ayant un richesse minime comparée à la richesse totale de l’économie. Horizon de placement identique pour tous. Placements limités aux actions transigées publiquement ainsi qu’aux prêts et emprunts au taux sans risque. Aucune taxe, aucun frais de transaction. Les investisseurs utilisent le modèle de Markowitz (chapitre 6) pour sélectionner leurs portefeuilles. Les investisseurs anticipent les mêmes rendements et calculent les mêmes variances. 4
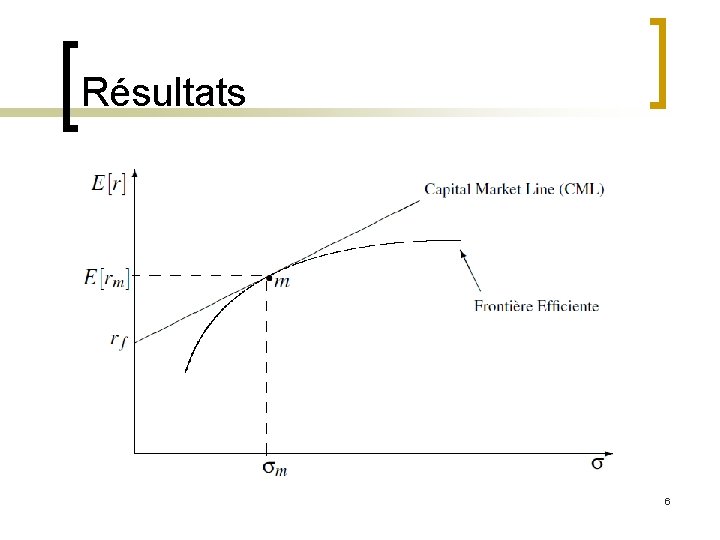
Résultats n n Le portefeuille d’actifs risqués détenu par tous les investisseurs consiste en une réplication à moindre échelle du portefeuille du marché m. Les portefeuilles de tous les investisseurs se situent sur la droite des marchés de capitaux (CML), cette droite étant tangente à la frontière efficiente et ayant pour origine le taux sans risque. 5
Résultats 6
Le portefeuille de marché n n n Le fait que tous les investisseurs détiennent le même portefeuille d’actifs risqués découle de l’analyse de Markowitz. Le portefeuille m contient toutes les actions existantes. Si une action était exclue de ce portefeuille, son prix serait de 0 puisqu’il n’y aurait aucune demande pour elle. Si on s’attend à ce que l’action ait une valeur positive dans l’avenir, son prix initial de 0 procurerait un rendement espéré de +¥ à quiconque en achèterait, rendant illogique qu’aucun investisseur n’en veuille au départ. 7
Le portefeuille de marché n n Le théorème de séparation Le problème d’un investisseur s’effectue en deux étapes: ¡ ¡ Une première étape purement technique consistant en la construction d’un portefeuille reproduisant les rendements du portefeuille du marché m; Une deuxième étape qui dépend de la tolérance au risque où l’investisseur détermine le montant alloué au portefeuille m et le montant alloué à l’actif sans risque. 8
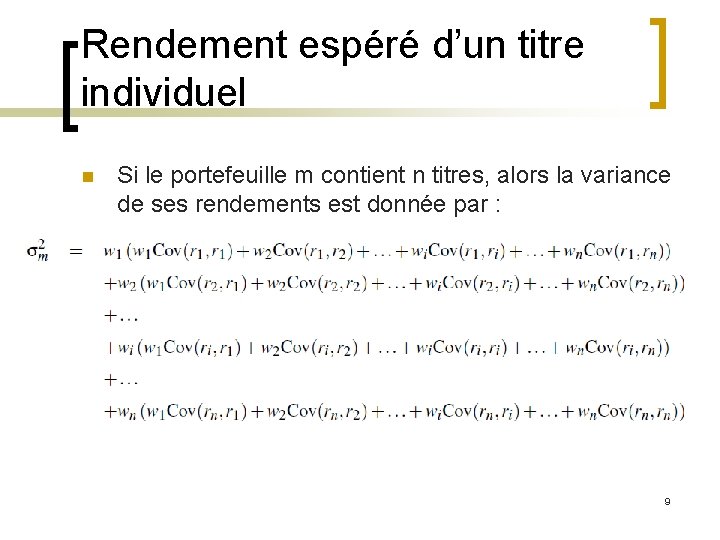
Rendement espéré d’un titre individuel n Si le portefeuille m contient n titres, alors la variance de ses rendements est donnée par : 9
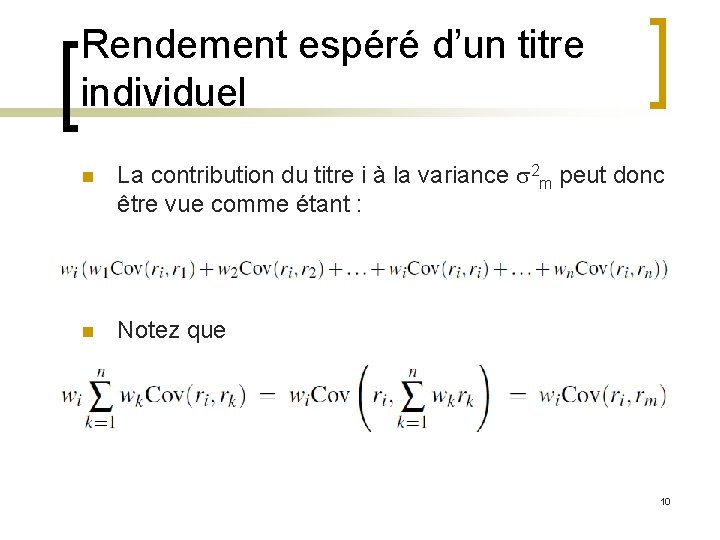
Rendement espéré d’un titre individuel n La contribution du titre i à la variance s 2 m peut donc être vue comme étant : n Notez que 10
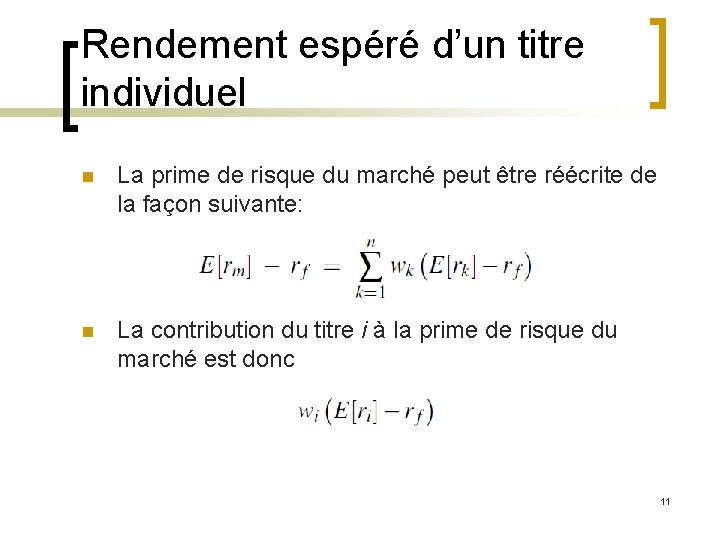
Rendement espéré d’un titre individuel n La prime de risque du marché peut être réécrite de la façon suivante: n La contribution du titre i à la prime de risque du marché est donc 11
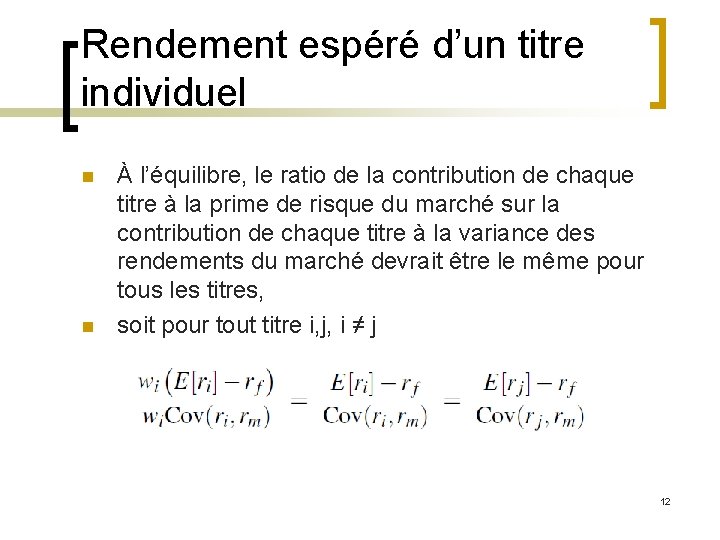
Rendement espéré d’un titre individuel n n À l’équilibre, le ratio de la contribution de chaque titre à la prime de risque du marché sur la contribution de chaque titre à la variance des rendements du marché devrait être le même pour tous les titres, soit pour tout titre i, j, i ≠ j 12
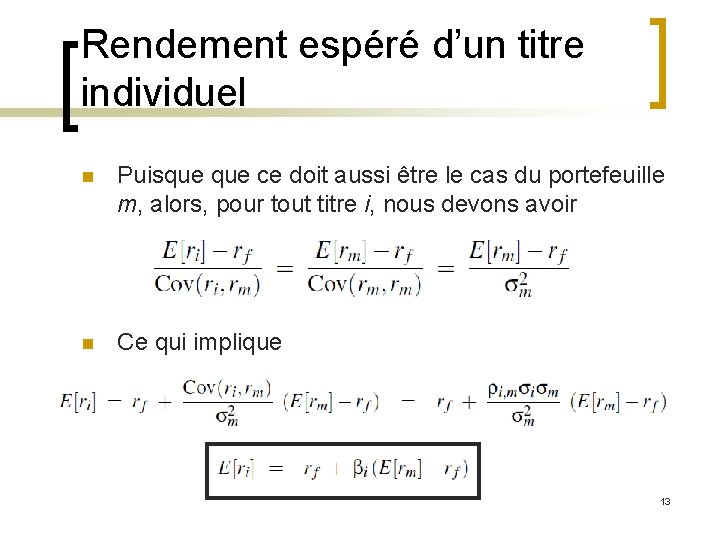
Rendement espéré d’un titre individuel n Puisque ce doit aussi être le cas du portefeuille m, alors, pour tout titre i, nous devons avoir n Ce qui implique 13
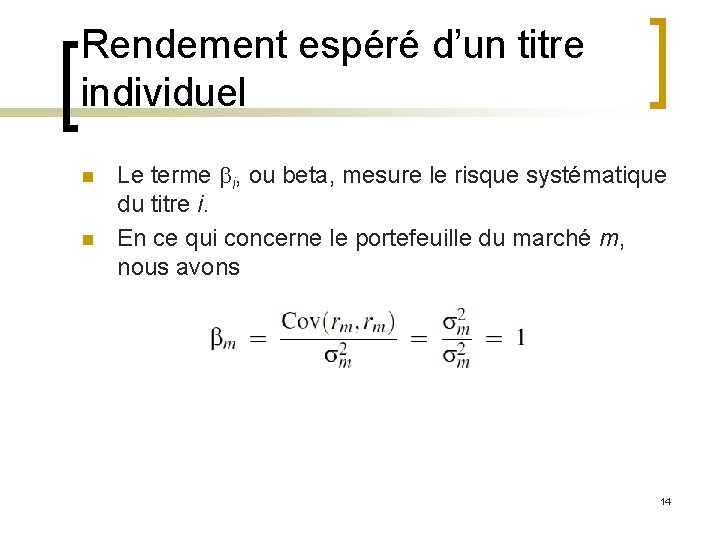
Rendement espéré d’un titre individuel n n Le terme i, ou beta, mesure le risque systématique du titre i. En ce qui concerne le portefeuille du marché m, nous avons 14
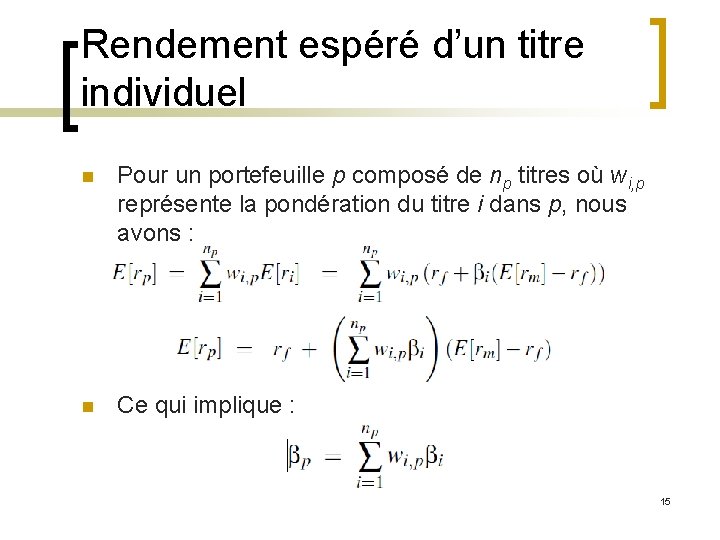
Rendement espéré d’un titre individuel n Pour un portefeuille p composé de np titres où wi, p représente la pondération du titre i dans p, nous avons : n Ce qui implique : 15
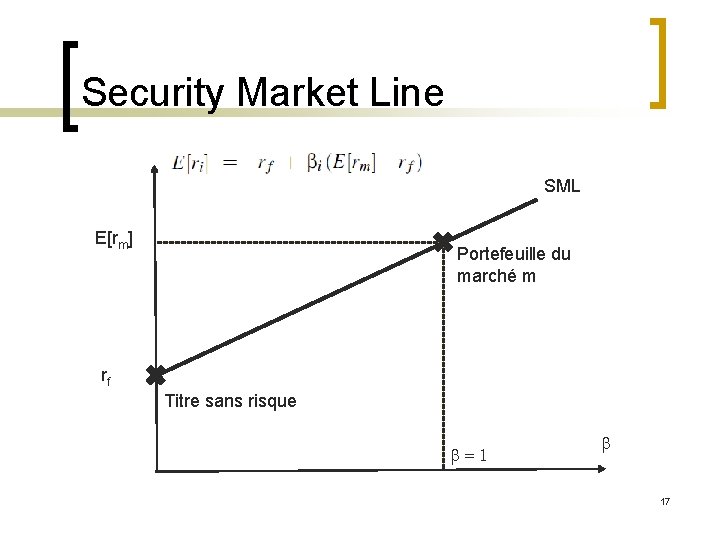
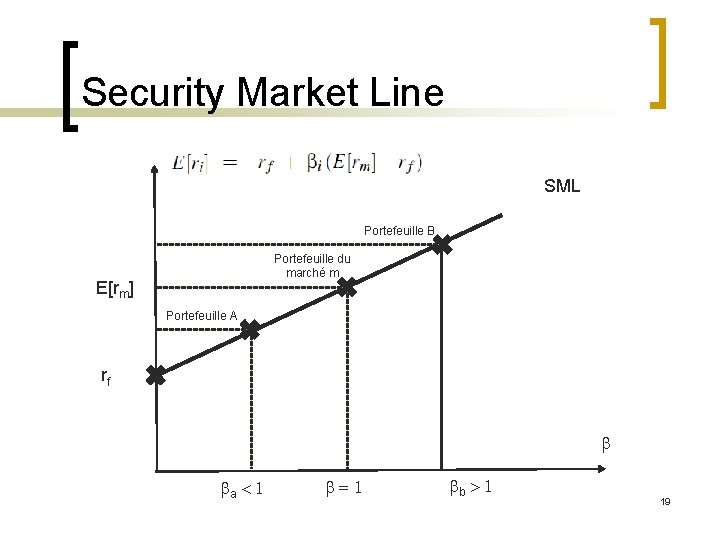
Security Market Line n n n La droite du marché des actifs, ou Security Market Line (SML), donne le rendement espéré d’un titre étant donné son beta. La droite de marché (SML) est la représentation graphique de l’équation du CAPM. À l’équilibre, la prime de risque exigée sur un actif individuel dépend de la contribution de l’actif au risque globale du marché. Cette contribution est mesurée dans le CAPM à travers la covariance entre l’actif et le marché M 16
Security Market Line SML E[rm] Portefeuille du marché m rf Titre sans risque =1 17
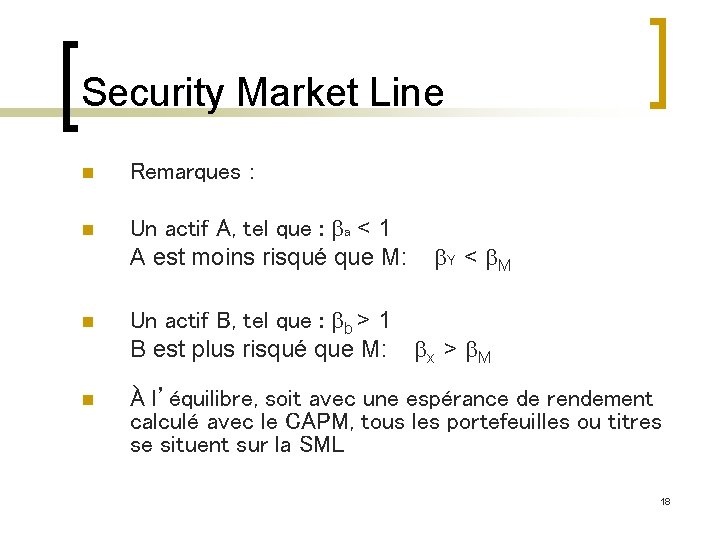
Security Market Line n Remarques : n Un actif A, tel que : a < 1 A est moins risqué que M: Y < M n Un actif B, tel que : b > 1 B est plus risqué que M: x > M n À l’équilibre, soit avec une espérance de rendement calculé avec le CAPM, tous les portefeuilles ou titres se situent sur la SML 18
Security Market Line SML Portefeuille B Portefeuille du marché m E[rm] Portefeuille A rf a < 1 =1 b > 1 19
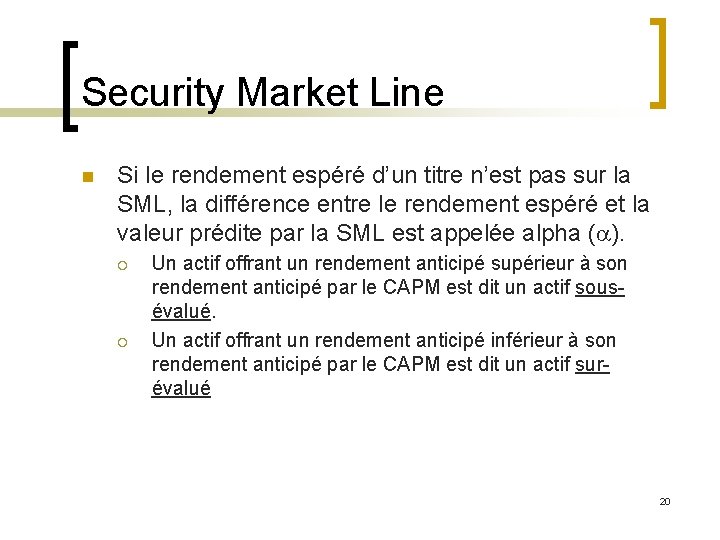
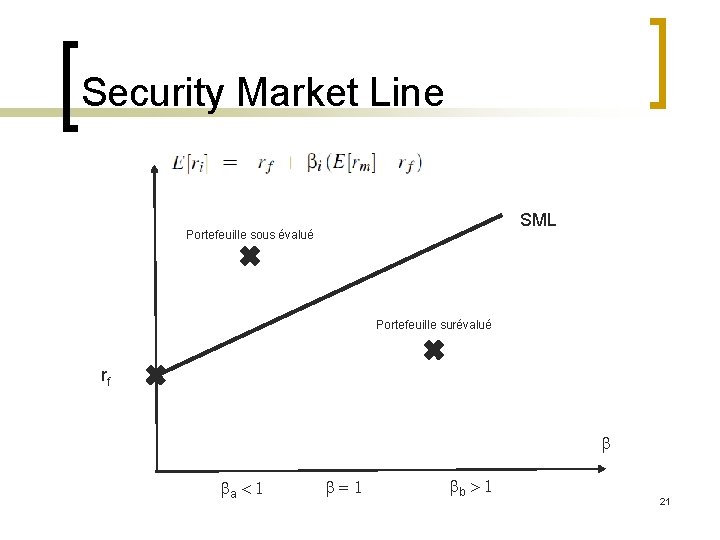
Security Market Line n Si le rendement espéré d’un titre n’est pas sur la SML, la différence entre le rendement espéré et la valeur prédite par la SML est appelée alpha (a). ¡ ¡ Un actif offrant un rendement anticipé supérieur à son rendement anticipé par le CAPM est dit un actif sousévalué. Un actif offrant un rendement anticipé inférieur à son rendement anticipé par le CAPM est dit un actif surévalué 20
Security Market Line SML Portefeuille sous évalué Portefeuille surévalué rf a < 1 =1 b > 1 21
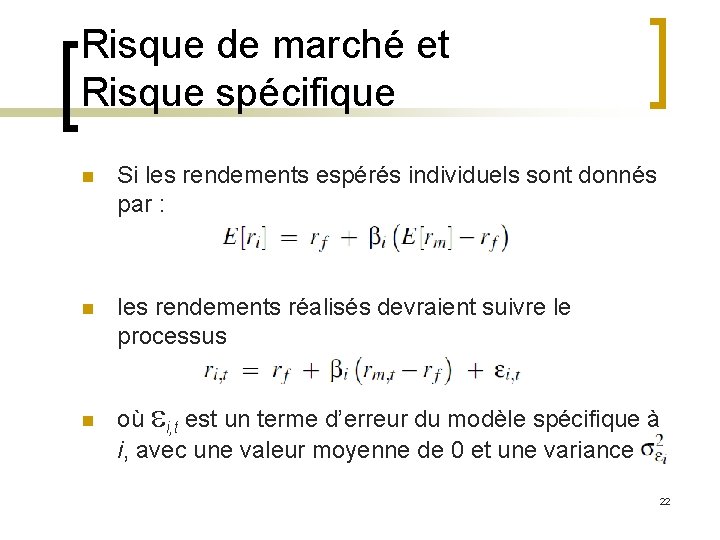
Risque de marché et Risque spécifique n Si les rendements espérés individuels sont donnés par : n les rendements réalisés devraient suivre le processus n où i, t est un terme d’erreur du modèle spécifique à i, avec une valeur moyenne de 0 et une variance 22
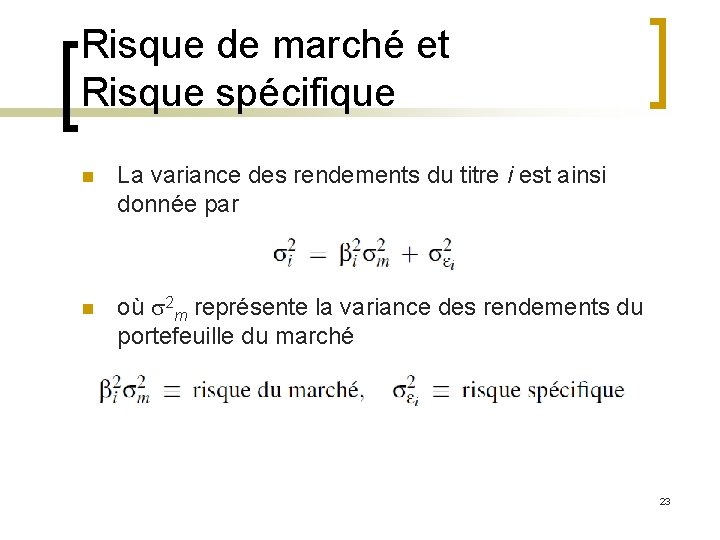
Risque de marché et Risque spécifique n La variance des rendements du titre i est ainsi donnée par n où s 2 m représente la variance des rendements du portefeuille du marché 23
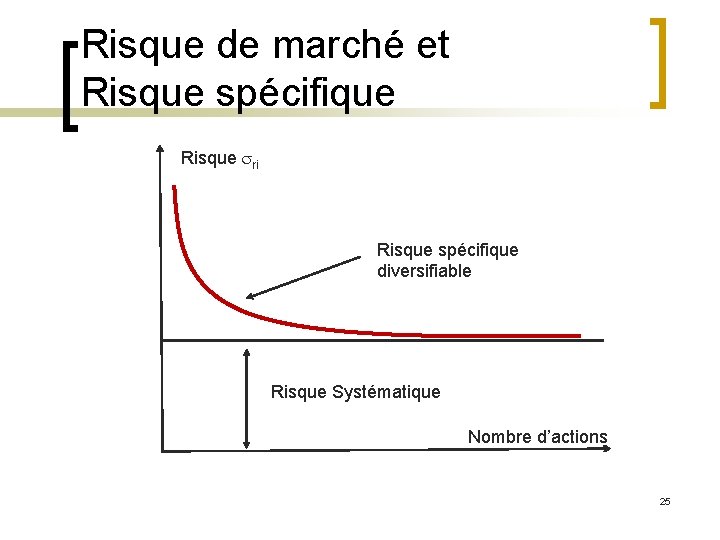
Risque de marché et Risque spécifique n n Les risques spécifiques tendent à s’annuler les uns les autres lorsque l’on mélange plusieurs titres ensemble. Un portefeuille bien diversifié comporte un niveau négligeable de risque spécifique. Le portefeuille du marché contenant tous les titres existants, il ne comporte pas de risque spécifique Dans la littérature, vous trouverez unique, spécifique, diversifiable, non-systématique… 24
Risque de marché et Risque spécifique Risque sri Risque spécifique diversifiable Risque Systématique Nombre d’actions 25