
Gestion du portefeuille 08 B Performance Portefeuille Universit
Gestion du portefeuille 08 B – Performance & Portefeuille Université Laval GSF 2101 Chapitre 24 1
Plan de la séance n n n Mesure de rendement Flux monétaires Comparaisons ¡ n Mesure de performance ¡ ¡ n Indices Treynor Alpha Sharpe M-carré Critique et market timing 2
Mesure de rendement n Le rendement réalisé par un investisseur n’est pas nécessairement le même que le rendement réalisé par le portefeuille dans lequel son argent est investi: ¡ ¡ Le rendement réalisé par l’investisseur dépend du timing des entrées et sorties d’argent. Le rendement du portefeuille correspond au rendement des titres dans lesquels le portefeuille est investi ainsi que des proportions investies dans chaque titre 3
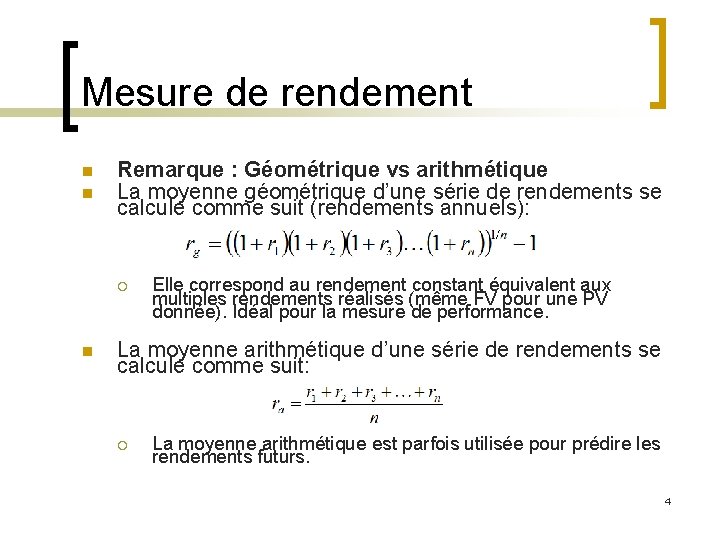
Mesure de rendement n n Remarque : Géométrique vs arithmétique La moyenne géométrique d’une série de rendements se calcule comme suit (rendements annuels): ¡ n Elle correspond au rendement constant équivalent aux multiples rendements réalisés (même FV pour une PV donnée). Idéal pour la mesure de performance. La moyenne arithmétique d’une série de rendements se calcule comme suit: ¡ La moyenne arithmétique est parfois utilisée pour prédire les rendements futurs. 4
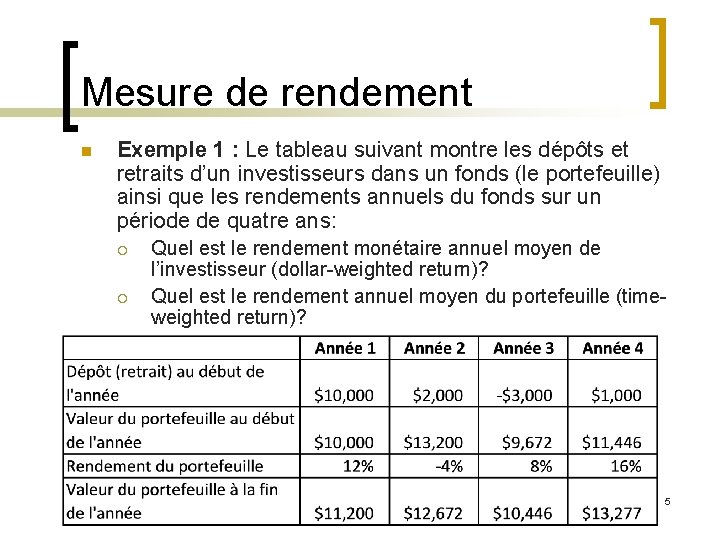
Mesure de rendement n Exemple 1 : Le tableau suivant montre les dépôts et retraits d’un investisseurs dans un fonds (le portefeuille) ainsi que les rendements annuels du fonds sur un période de quatre ans: ¡ ¡ Quel est le rendement monétaire annuel moyen de l’investisseur (dollar-weighted return)? Quel est le rendement annuel moyen du portefeuille (timeweighted return)? 5

Mesure de rendement n Exemple 1: Le rendement annuel moyen est le suivant (moyenne géométrique): n Le rendement monétaire est tel que: n 6
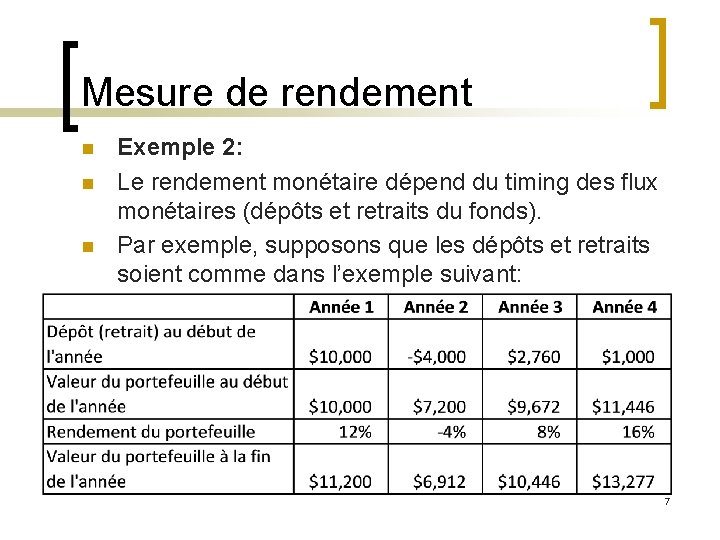
Mesure de rendement n n n Exemple 2: Le rendement monétaire dépend du timing des flux monétaires (dépôts et retraits du fonds). Par exemple, supposons que les dépôts et retraits soient comme dans l’exemple suivant: 7
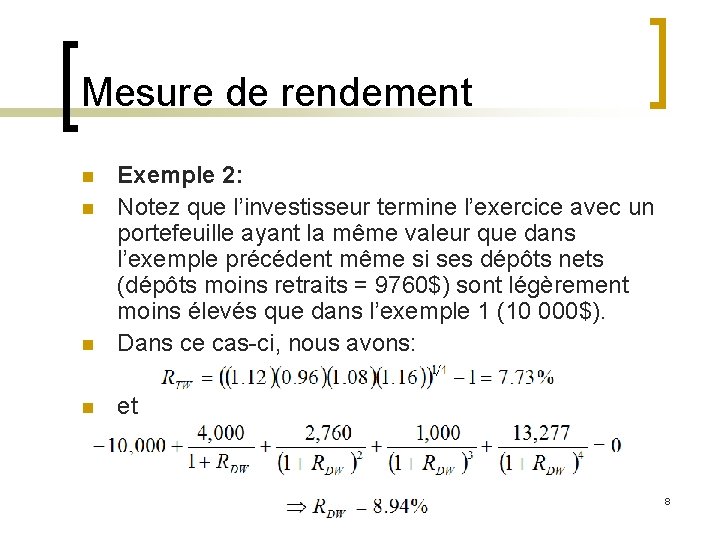
Mesure de rendement n Exemple 2: Notez que l’investisseur termine l’exercice avec un portefeuille ayant la même valeur que dans l’exemple précédent même si ses dépôts nets (dépôts moins retraits = 9760$) sont légèrement moins élevés que dans l’exemple 1 (10 000$). Dans ce cas-ci, nous avons: n et n n 8
Mesure de rendement n n n Exemple 2: Le rendement temporel moyen du portefeuille est le même dans l’exemple 2 que dans l’exemple 1 mais le rendement monétaire dans l’exemple 2 est plus élevé que dans l’exemple 1 dû à un meilleur timing des dépôts et retraits Comme de fait, l’exemple 2 génère une valeur terminale de portefeuille identique à celle de l’exemple 1 tout en injectant moins d’argent 9
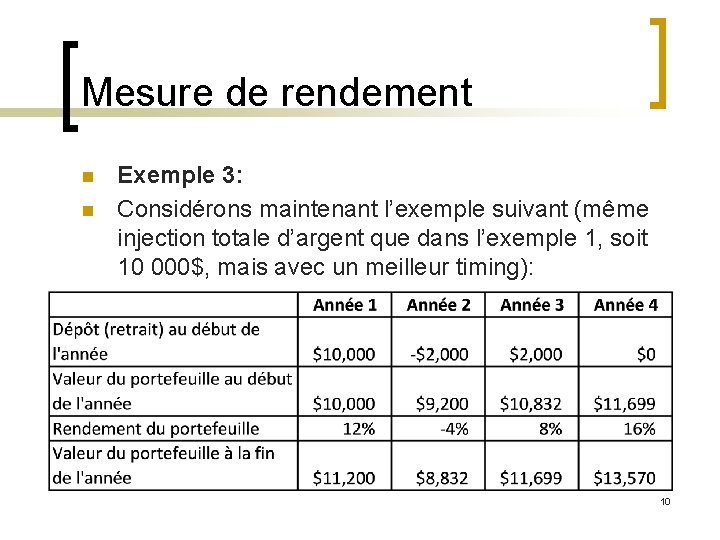
Mesure de rendement n n Exemple 3: Considérons maintenant l’exemple suivant (même injection totale d’argent que dans l’exemple 1, soit 10 000$, mais avec un meilleur timing): 10
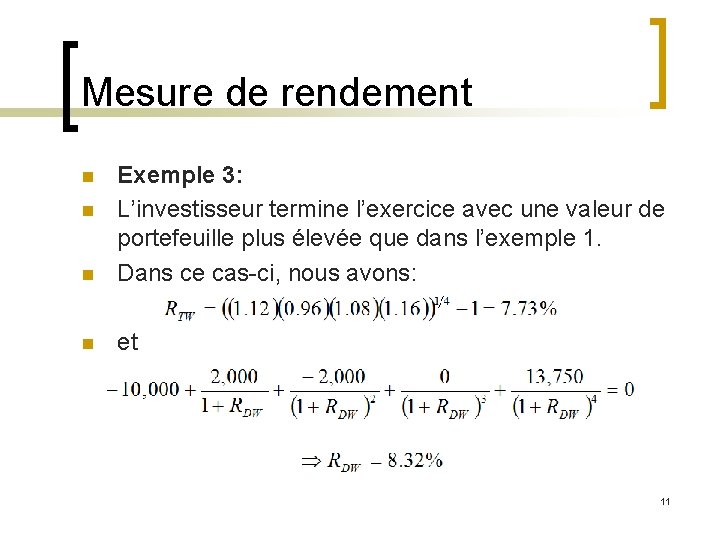
Mesure de rendement n Exemple 3: L’investisseur termine l’exercice avec une valeur de portefeuille plus élevée que dans l’exemple 1. Dans ce cas-ci, nous avons: n et n n 11
Mesure de rendement n n Conclusion : Dans les trois exemples précédents, le rendement temporel est le même, seul le rendement monétaire varie. Le rendement monétaire dépend de la décision de l’investisseur d’acheter ou de vendre des parts du fonds. La performance du gestionnaire du fonds correspond au rendement temporel du fonds puisque celui-ci n’est pas responsable du timing des entrées et sorties d’argent du fonds, ces décisions étant prises par les investisseurs 12
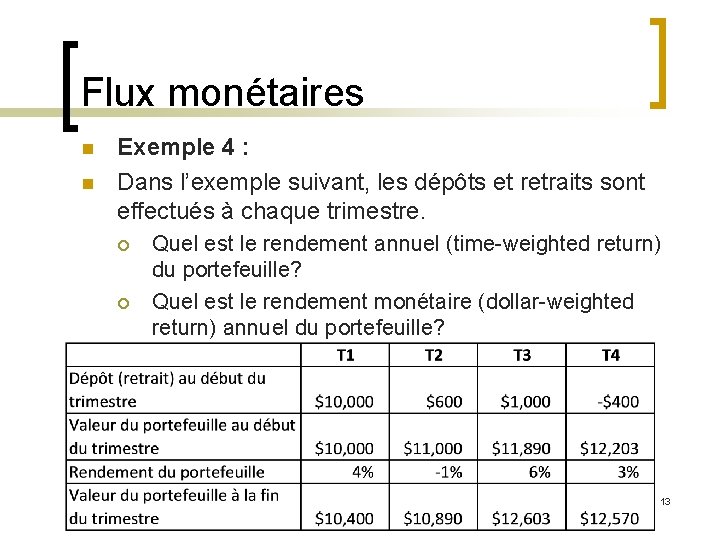
Flux monétaires n n Exemple 4 : Dans l’exemple suivant, les dépôts et retraits sont effectués à chaque trimestre. ¡ ¡ Quel est le rendement annuel (time-weighted return) du portefeuille? Quel est le rendement monétaire (dollar-weighted return) annuel du portefeuille? 13
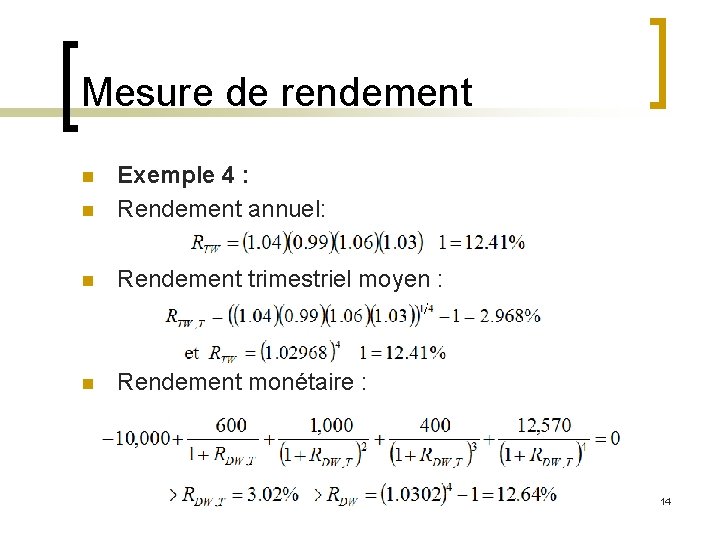
Mesure de rendement n Exemple 4 : Rendement annuel: n Rendement trimestriel moyen : n Rendement monétaire : n 14
Comparaison n Performance ¡ ¡ n Doit être évaluée sur une base relative et non sur une base absolue Le portefeuille de référence doit être approprié Portefeuille de référence n n n Doit être approprié et réalisable (il est possible d’investir dans un tel portefeuille ou dans un portefeuille répliquant les rendements du portefeuille de référence). Doit refléter les objectifs du portefeuille (ex: 20% obligations, 80% actions). Aide à comparer le rendement ainsi que le risque 15
Comparaison n Indice de référence n Nous avons vu précédemment qu’un indice boursier peut être pondéré de différentes façons: ¡ ¡ ¡ n n Pondéré selon les prix Pondéré selon la capitalisation boursière Pondéré également L’indice choisi doit être cohérent avec la façon d’investir (les pondérations du portefeuille). Si le portefeuille géré contient des obligations, l’indice de référence doit lui aussi en contenir ¡ ex: 20% indice obligataire, 80% TSX Composite 16
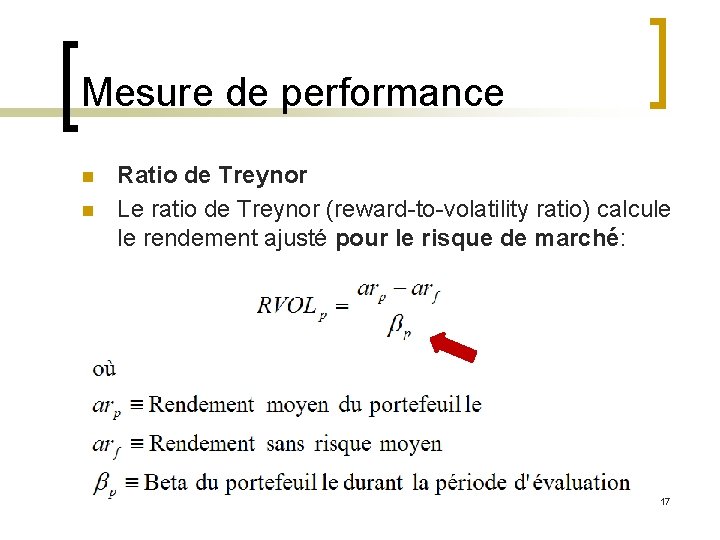
Mesure de performance n n Ratio de Treynor Le ratio de Treynor (reward-to-volatility ratio) calcule le rendement ajusté pour le risque de marché: 17
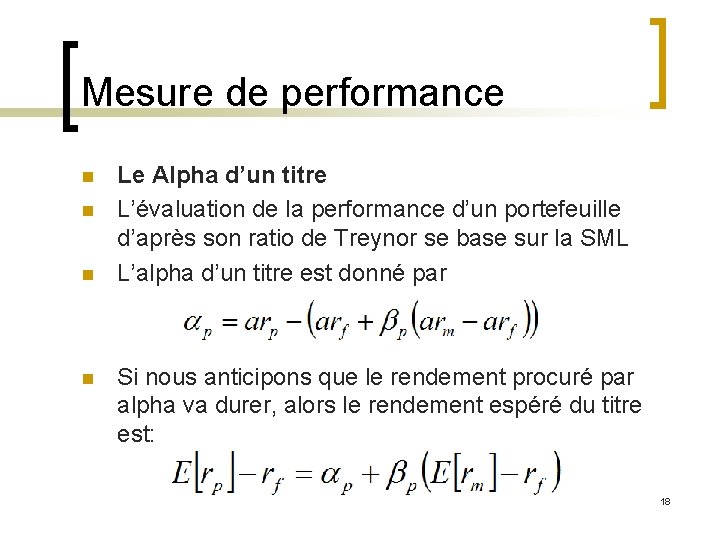
Mesure de performance n n Le Alpha d’un titre L’évaluation de la performance d’un portefeuille d’après son ratio de Treynor se base sur la SML L’alpha d’un titre est donné par Si nous anticipons que le rendement procuré par alpha va durer, alors le rendement espéré du titre est: 18
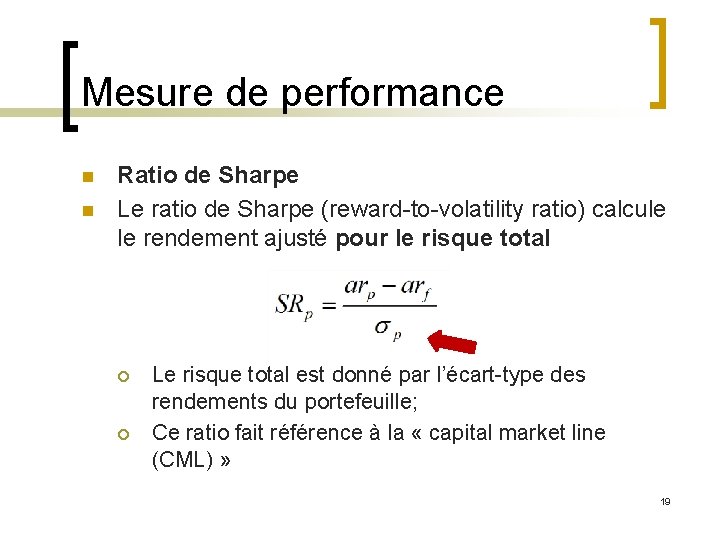
Mesure de performance n n Ratio de Sharpe Le ratio de Sharpe (reward-to-volatility ratio) calcule le rendement ajusté pour le risque total ¡ ¡ Le risque total est donné par l’écart-type des rendements du portefeuille; Ce ratio fait référence à la « capital market line (CML) » 19
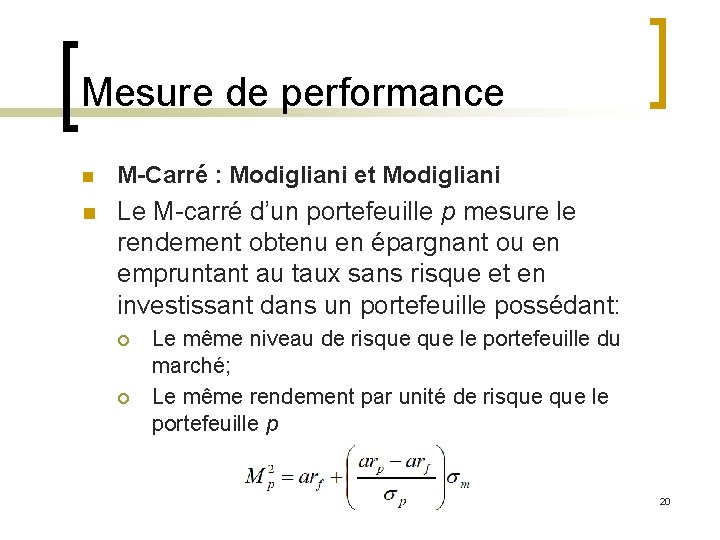
Mesure de performance n M-Carré : Modigliani et Modigliani n Le M-carré d’un portefeuille p mesure le rendement obtenu en épargnant ou en empruntant au taux sans risque et en investissant dans un portefeuille possédant: ¡ ¡ Le même niveau de risque le portefeuille du marché; Le même rendement par unité de risque le portefeuille p 20
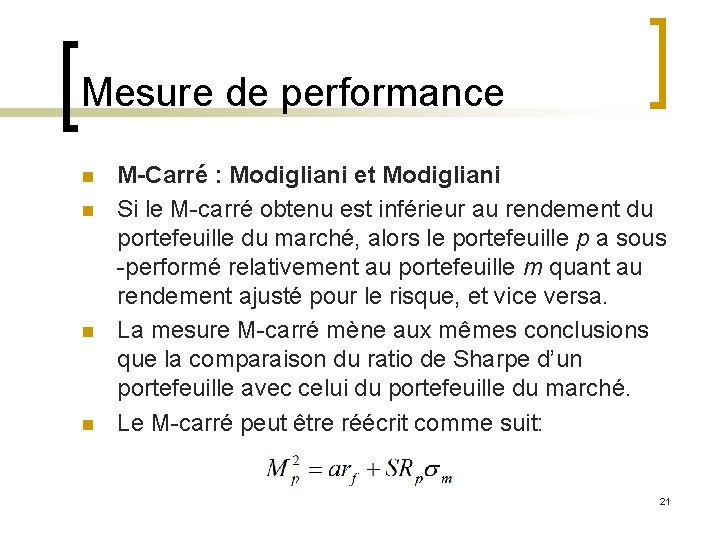
Mesure de performance n n M-Carré : Modigliani et Modigliani Si le M-carré obtenu est inférieur au rendement du portefeuille du marché, alors le portefeuille p a sous -performé relativement au portefeuille m quant au rendement ajusté pour le risque, et vice versa. La mesure M-carré mène aux mêmes conclusions que la comparaison du ratio de Sharpe d’un portefeuille avec celui du portefeuille du marché. Le M-carré peut être réécrit comme suit: 21
Critiques et market timing n n Remarque : Sharpe vs Treynor Le ratio de Sharpe mesure le rendement ajusté pour le risque total, incluant le risque unique (spécifique). n Ainsi, il est possible qu’un portefeuille ait mieux performé que le marché suivant le ratio de Treynor mais qu’il ait sousperformé suivant le ratio de Sharpe (exemple: un portefeuille avec un beta faible mais un écart-type élevé). n Les deux mesures peuvent ainsi donner des résultats contradictoires lorsque l’on compare deux portefeuilles différents. n Pour un portefeuille bien diversifié, les deux mesures donnent ordinairement le même classement de portefeuilles puisque le risque unique est alors minime. 22
Critiques et market timing n n Critique de Roll : Les mesures ajustées pour le risque font souvent référence à un portefeuille du marché représenté par un indice boursier tel le S&P 500 ¡ ¡ n n L’indice boursier utilisé n’est pas le portefeuille du marché auquel la théorie fait référence; L’utilisation d’un indice différent peut modifier le classement de portefeuilles. Il est difficile, a posteriori, de séparer la chance du talent. Le taux sans risque utilisé peut aussi avoir une incidence sur les résultats. 23
Critiques et market timing n Remarque : Market timing n Un investisseur tentant d’anticiper le marché placera son argent dans un portefeuille: ¡ ¡ Possédant un Beta élevé s’il anticipe un marché haussier. Possédant un Beta faible s’il anticipe un marché baissier 24
- Slides: 24