ESNEK DVZ KURU SSTEMLERNDE PARA VE MALYE POLTKALARININ
- Slides: 22
ESNEK DÖVİZ KURU SİSTEMLERİNDE PARA VE MALİYE POLİTİKALARININ ETKİNLİĞİ
Döviz Kuru Sistemleri Esnek Döviz Kuru Esnek Kur Sisteminde Dış Denge Amacıyla İzlenebilecek Politikalar ve Etkinlikler Sermaye Mobilitesi Ödemeler Bilançosu Doğrusu (BP) Esnek Döviz Kuru Sisteminde Para Politikası Esnek Döviz Kuru Sisteminde Maliye Politikası
DÖVİZ KURU SİSTEMLERİ Ø Yabancı ülkelerin paralarına genel bir terim olarak döviz denilmektedir. Ø Farklı ülkelere ait paraların alınıp satıldığı piyasaya ise ‘döviz piyasası’ denilmektedir. Bu piyasada döviz arz ve talebi karşılaşır. Piyasanın üyeleri; bankalar, mali kuruluşlar, ihracatçı ve ithalatçılar, şirketler, kamu kuruluşları ve merkez bankalarıdır. Ø Farklı ülkelere ait paraların döviz piyasasında alınıp satıldığı fiyata, ‘döviz kuru’ denir.
Döviz Kuru Sistemleri Ø Sabit Döviz Kuru Sistemi, Ø Esnek Döviz Kuru Sistemi, Ø Karma Sistemler; Ø Esneklik kazandırılmış sabit kur sistemi Ø Müdahaleye konu olan esnek kur sistemi
ESNEK DÖVİZ KURU Döviz kurunun, döviz piyasasındaki döviz arzı ve döviz talebine göre belirlenmesine esnek (dalgalı) döviz kuru sistemi denir. Eğer, döviz kuru Merkez Bankası müdahalesi olmaksızın döviz piyasasındaki arz ve talep şartlarına göre belirleniyorsa temiz dalgalanma söz konusu olur. Buna karşılık, döviz piyasasındaki arz ve talep şartlarına göre belirlenmekle birlikte, belirli koşullarda Merkez Bankasının müdahalesi söz konusu ise kirli ve ya kontrollü dalgalanma var demektir.
Temiz dalgalanma durumunda Merkez Bankası döviz kuruna hiçbir müdahalede bulunmamaktadır. Kirli veya kontrollü dalgalanmada, Merkez Bankası belirli şartlarda sınırlı bir müdahalede bulunmaktadır. Merkez Bankası ekonomide iki önemli fonksiyon görür. Birinci olarak, açık piyasa işlemleri ile para piyasasında para arzını artırıp azaltarak faiz oranını değiştirir.
İkinci olarak, döviz piyasasına müdahale ederek, yani döviz alıp satarak döviz kurunu değiştirir. Ayrıca tam esnek döviz kuru sisteminde Merkez Bankası, döviz kurunu değiştirme fonksiyonundan kendi arzusu ile vazgeçmektedir. Bu nedenle tam esnek döviz kuru sisteminde, Merkez Bankasının döviz piyasasına müdahale etme şansı yoktur.
ESNEK KUR SİSTEMİNDE DIŞ DENGE AMACIYLA İZLENEBİLECEK POLİTİKALAR VE ETKİNLİKLER Bu konuya girmeden önce bazı temel kavramları açıklamakta yarar görüyoruz. Burada yapılacak analizlerde en fazla sözü geçen kavramlar, sermaye mobilitesi, ödemeler bilançosu doğrusudur.
Sermaye Mobilitesi Sermaye mobilitesi, sermayenin faiz oranına bağlı olarak ülkeler arasında dolaşmasıdır ( Mobilite; akışkanlık anlamına gelir ). Bu dolaşımda ülkeler arasındaki üretici faktör, ülkelerin faiz oranlarıdır. Kural olarak sermaye, düşük faiz oranına sahip ülkelerden yüksek faiz oranına sahip olan ülkelere doğru akar. Sermaye mobilitesi, eksik sermaye mobilitesi ve tam sermaye mobilitesi olmak üzere ikiye ayrılır.
Eksik sermaye mobilitesi; sermayenin faiz oranındaki değişmelere karşı duyarlılığının düşük olduğu durumu ifade etmektedir. Eksik sermaye mobilitesi durumunda, sermaye faiz oranındaki değişmelerden kolayca etkilenmez ve ülkeden ülkeye kolayca yer değiştirmez. Sermayenin bir ülkeden dışarı gitmesi için o ülkedeki faiz oranında çok önemli düşüşlerin ve ya dış faiz oranında önemli artışların ortaya çıkması gerekir. Aksi takdirde sermaye ülkeyi terk etmez.
Tam sermaye mobilitesi, sermayenin faiz oranındaki değişmelere karşı duyarlılığının yüksek olduğu durumu ifade etmektedir. Tam sermaye mobilitesi durumunda sermaye, faiz oranındaki küçük değişmelerden kolayca etkilenir ve ülkeler arasında hareket eder. Faiz oranında küçük bir değişme olduğunda sermaye ülkeyi terk eder. Faiz oranında küçük bir düşme olduğunda derhal ülkeye geri döner. Tam sermaye mobilitesi söz konusu ise, iç faiz oranı ( R ) ile dış faiz oranı ( Rfo) kavramları önem kazanır. Tam sermaye mobilitesi durumunda iç faiz oranı, dış faiz oranından yüksek ise, ülkeye sermaye girişi; dış faiz oranı iç faiz oranından yüksek ise ülke dışına sermaye çıkışı başlar.
Ödemeler Bilançosu Doğrusu Ödemeler bilançosu doğrusu (BP=0), üzerindeki bütün noktalarda ödemeler bilançosunun denk olduğu bir doğrudur. Cari işlemler hesabı fazlasıyla sermaye hesabı açığı birbirine eşit olduğundan veya cari işlemler hesabı açığı ile sermaye hesabı fazlası birbirine eşit olduğundan bilançosunun dengesi sağlanmış olur.
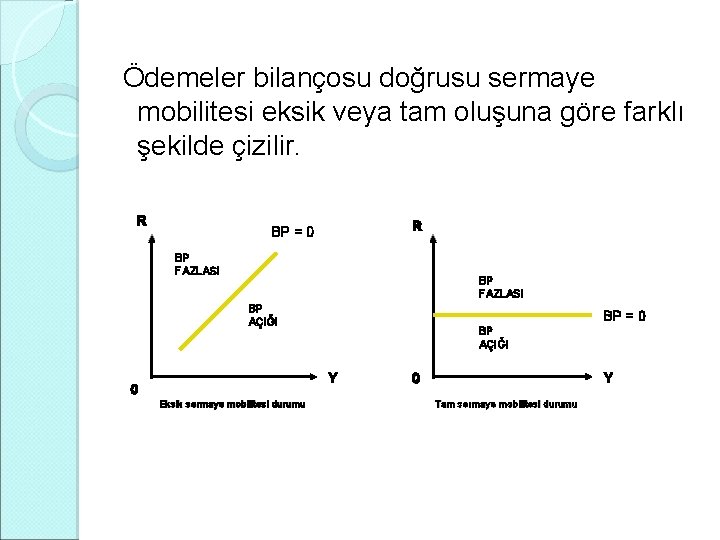
Ödemeler bilançosu doğrusu sermaye mobilitesi eksik veya tam oluşuna göre farklı şekilde çizilir. R R BP = 0 BP FAZLASI BP BP AÇIĞI BP = 0 BP AÇIĞI Y 0 Eksik sermaye mobilitesi durumu 0 Y Tam sermaye mobilitesi durumu
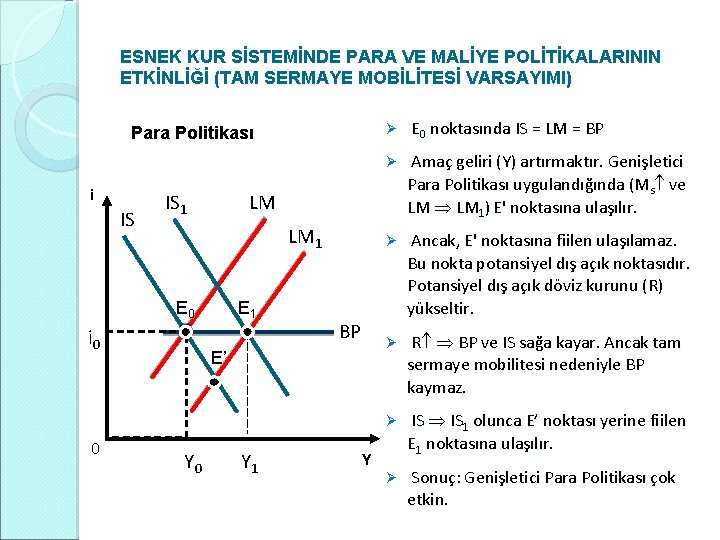
ESNEK KUR SİSTEMİNDE PARA VE MALİYE POLİTİKALARININ ETKİNLİĞİ (TAM SERMAYE MOBİLİTESİ VARSAYIMI) Para Politikası i IS IS 1 E 0 0 E 1 BP E’ Y 0 E 0 noktasında IS = LM = BP Ø Amaç geliri (Y) artırmaktır. Genişletici Para Politikası uygulandığında (Ms ve LM 1) E' noktasına ulaşılır. Ø Ancak, E' noktasına fiilen ulaşılamaz. Bu nokta potansiyel dış açık noktasıdır. Potansiyel dış açık döviz kurunu (R) yükseltir. Ø R BP ve IS sağa kayar. Ancak tam sermaye mobilitesi nedeniyle BP kaymaz. Ø IS 1 olunca E’ noktası yerine fiilen E 1 noktasına ulaşılır. Ø Sonuç: Genişletici Para Politikası çok etkin. LM LM 1 i 0 Ø Y 1 Y
Sonuç olarak, reel para arzının artması, üretim ve istihdam seviyesini değiştirmiştir. Bu nedenle tam sermaye mobilitesi ve tam esnek döviz kuru varsayımına dayanan Mundell-Fleming Modeli – II’de para politikası etkilidir.
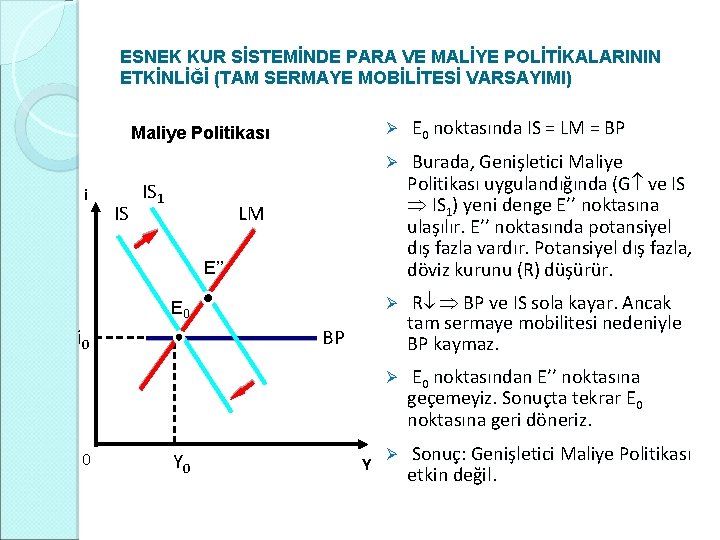
ESNEK KUR SİSTEMİNDE PARA VE MALİYE POLİTİKALARININ ETKİNLİĞİ (TAM SERMAYE MOBİLİTESİ VARSAYIMI) Maliye Politikası i IS IS 1 Ø E 0 noktasında IS = LM = BP Ø Burada, Genişletici Maliye Politikası uygulandığında (G ve IS 1) yeni denge E’’ noktasına ulaşılır. E’’ noktasında potansiyel dış fazla vardır. Potansiyel dış fazla, döviz kurunu (R) düşürür. Ø R BP ve IS sola kayar. Ancak tam sermaye mobilitesi nedeniyle BP kaymaz. Ø E 0 noktasından E’’ noktasına geçemeyiz. Sonuçta tekrar E 0 noktasına geri döneriz. Ø Sonuç: Genişletici Maliye Politikası etkin değil. LM E’’ E 0 i 0 0 BP Y 0 Y
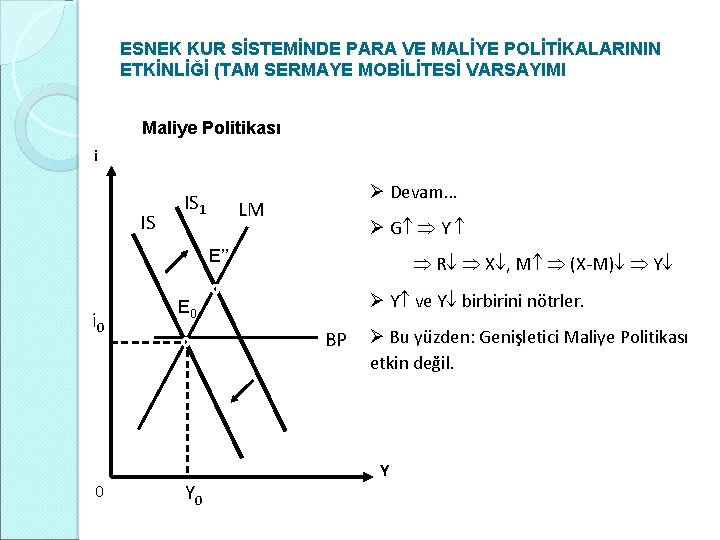
ESNEK KUR SİSTEMİNDE PARA VE MALİYE POLİTİKALARININ ETKİNLİĞİ (TAM SERMAYE MOBİLİTESİ VARSAYIMI Maliye Politikası i IS IS 1 Ø Devam… LM Ø G Y E’’ i 0 0 R X , M (X-M) Y Ø Y ve Y birbirini nötrler. E 0 BP Y 0 Ø Bu yüzden: Genişletici Maliye Politikası etkin değil. Y
Sonuç olarak, tam sermaye mobilitise ve tam esnek döviz kuru varsayımına dayanan Mundell-Flening Modeli – II’de genişletici maliye politikası; üretim istihdam seviyesini değiştiremediği için etkisizdir
TAM SERMAYE MOBİLİTESİ DURUMUNDA: Esnek Kur Sisteminde: Para Politikası Etkin Ø Esnek Kur Sisteminde: Maliye Politikası Etkisiz Ø
KPSS SORULARI 1) Aşağıdakilerden hangisi para politikasının araçları arasında yer almaz? A) İthalat teminatları B) Açık piyasa işlemleri C) Zorunlu karşılıklar D) Döviz kuru E) Disponibilite oranı (2006) CEVAP : D
2) Aşağıdakilerden hangisi para hedeflemesi politikasının başarılı olabilmesi için gerekli ön koşullardan biridir? A) Hedeflenen parasal büyüklüğün fiyatlar genel düzeyi tarafından belirlenmesi B) Hedeflenen parasal büyüklüğün nominal artış oranının, nominal ulusal gelir tarafından belirlenmesi C) Serbest döviz kuru rejiminin uygulanması D) Para talebi denkleminin reel gelirden etkilenmemesi E) Uluslar arası sermaye hareketlerinin serbest olması (2003) CEVAP: C
3) Sermayenin tam hareketliliği ve döviz kurunun tam esnekliği varsayımları altında para arzındaki bir artış hangi mekanizma ile GSYH’yi artırır? A) Faiz oranı azalır, ihracat artar, ithalat azalır; yani IS eğrisi sağa kayar. B) Faiz oranı azalır, para talebi artar, ithalat artar; yani LM eğrisi sola kayar. C) Faiz oranı azalır, döviz talebi artar, bütçe açığı artar, yani IS eğrisinin sola kaymasından daha fazladır. D) Reel faiz oranı ve para talebi değişmez, fakat kamu harcamaları artar; yani yatay IS eğrisi üzerinde sağa doğru ilerleme olur. E) Faiz oranı azalır, para talebi artar, döviz kuru yükselir; yani LM eğrisi sağa kayar. (2003) CEVAP: A