
Uluslararas Finansman Uluslararas Finansman Uluslararas Finans ve Genel





- Slides: 134
Uluslararası Finansman
Uluslararası Finansman Uluslararası Finans ve Genel Çerçevesi • Bir ekonomik yapı içerisinde çok sayıda ekonomik faaliyet eşanlı olarak gerçekleşebilir. Bu ekonomik faaliyetler birey ile birey arasında meydana gelebileceği gibi, birey ile şirket, birey ile devlet, şirket ile şirket veya şirket ile devlet arasında meydana gelebilir. • Bahsi geçen ekonomik birimlerin faaliyetleri sonucunda üç farklı sonuç ortaya çıkabilir:
Uluslararası Finansman Uluslararası Finans ve Genel Çerçevesi *İlki; gelir ve giderlerin eşit olmasıdır. *İkincisi; ekonomik birimlerin gelirlerinin giderlerinden küçük olmasıdır. *Üçüncüsü ise ekonomik birimlerin gelirlerinin giderlerinden büyük olması durumudur.
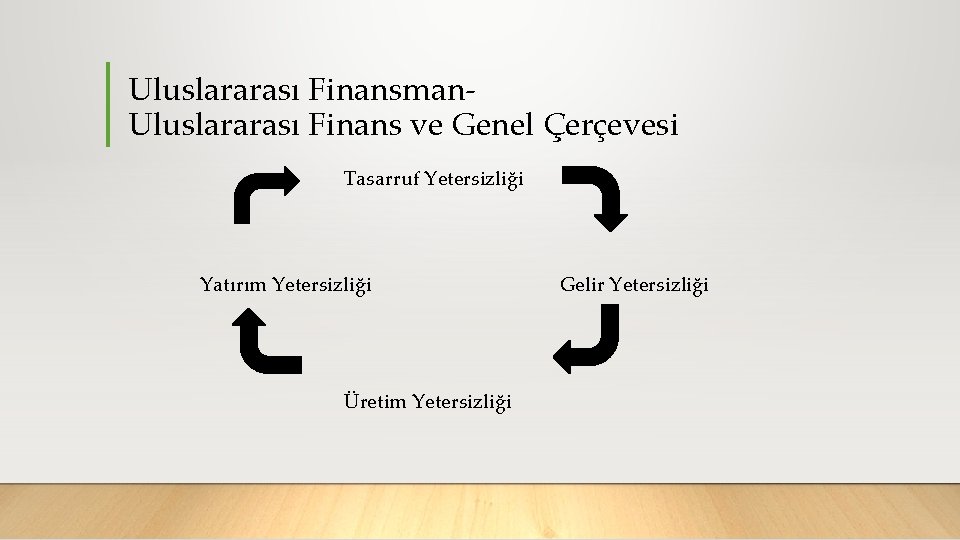
Uluslararası Finansman Uluslararası Finans ve Genel Çerçevesi Tasarruf Yetersizliği Yatırım Yetersizliği Üretim Yetersizliği Gelir Yetersizliği
Uluslararası Finansman Uluslararası Finans ve Genel Çerçevesi • Finansal piyasalar, fon fazlasına sahip olan ekonomik birimler ile fona ihtiyacı olan ekonomik birimleri bir araya getiren yapılardır. • Fona ihtiyacı olan birimler ihraç ettikleri çeşitli menkul kıymetlerle piyasadan finansman sağlarlar. Fon fazlasına sahip birimlerde tasarruflarını çeşitli menkul kıymetlerde değerlendirmek amacıyla finansal piyasalardan menkul kıymetler satın alırlar. • Peki bu döngü nasıl kırılır?
Uluslararası Finansman Uluslararası Finans ve Genel Çerçevesi • Bu döngüyü kırabilmenin yolu; yabancı yatırımların / fonların gelişmekte olan ülkelere çekilmesi yoludur. • Bu ekonomik yapı içerisinde uluslararası finansın yeri, sınır aşan sermaye hareketleridir. Finansal kaynak olarak uluslararası tahvil piyasası, döviz piyasası ve hisse senedi piyasalarının işleyiş koşulları, finansal araçlar ve piyasalar arası ilişkiler de bu sistemin temel öğeleridir.
Uluslararası Finansman Uluslararası Finansal Sistem • Uluslararası ticari sistemlerde çeşitli para birimlerinin varlığı birtakım sorunlara neden olmaktadır. Bu sorunların çözülebilmesi içinde çok taraflı bir finansal sistem gereksinimi doğmuştur. Bu sistem parçaların uyumlu şekilde çalışması ile işler hale gelmektedir. Üye ülkeler tarafından kabul edilmiş kurallar, sistemin işleyişinden ve denetiminden sorumlu kurumlar, değişim aracı olan kıymetler ve döviz kuru gibi düzenleyici sistemlerde uluslararası finansal sistemin bir parçası olmuşlardır.
Uluslararası Finansman Uluslararası Finansal Sistem • Bu sistemler oluşturulurken kuşkusuz ki politik güçler devreye girmektedir. Bu sistemin öncüsü ve belirleyicisi olmak da ilgili ülke / ülkeler için de aynı zamanda caydırıcı bir askeri güç olarak görülmektedir. • Tarih boyunca böyle bir sistem oluşturma çabası sürekli olarak devam etmiştir ve başarılı örneklerini görmek mümkündür. Kapsadığı ülke sayısı bakımından Altın Para Standartı, Bretton Woods Para Sistemi ve Optimal Kur Alanları evrensel para sistemleri olarak karşımıza çıkmaktadır.
Uluslararası Finansman Uluslararası Finansal Sistem • Altın Para Standardı Bir değişim aracı olarak altın, yüzyıllar boyunca uluslararası para sisteminin temelinde yer alan bir maden olmuştur. Altına dayalı olarak oluşturulan ilk sistem «altın para standardı» sistemidir. Bu sistemde ulusal paralar altın karşılığında ihraç edilmekte ve para ile altının değişimi devlet tarafından yapılmaktadır. Bu sistemin yerleşmesinde en temel öğe paranın devlet tarafında bir karşılığı olmasından kaynaklanmaktadır.
Uluslararası Finansman Uluslararası Finansal Sistem • Altın Para Standardı Altına dayalı uluslararası para sisteminde 3 ayrı uygulama yapılmaktadır. Bunlardan ilki, tedavüle konu olan paraların, altın sikkeler ile %100 altın karşılığında ihraç edilen banknotlardan oluşmaktadır. Bu sistem 1. Dünya savaşına kadar devam etmiştir. İkincisi ise, altın külçe sisteminde ulusal paralar yine altınla tanımlanmış, banknotlar doğrudan doğruya altın rezervleri karşılığında ihraç edilmesi ilkesi benimsenmiş ancak banknotların altına dönüştürülmesi sınırlandırılmıştır.
Uluslararası Finansman Uluslararası Finansal Sistem • Altın Para Standardı Üçüncüsü ise, altın döviz sistemidir. Bu sistemde ABD ve İngiltere sadece altın rezervi tutarken, diğer ülkeler hem altın hem de Dolar ve Sterlin’i rezerv olarak tutmuşlardır. Rezervler merkez bankaları tarafından ödemeler dengesini düzenlemek ve döviz kuru pozisyonlarını ayarlamak için tutulmuştur. Bu sistem 1931’e kadar devam etmiştir. Bu dönemde İngiliz rezervlerine olan aşırı talepten dolayı Sterlin’in değerinin gerçekçi olmayan bir şekilde yükselmesi sonucu sistemden çıkmak zorunda kalmıştır.
Uluslararası Finansman Uluslararası Finansal Sistem • Altın Para Standardı Uluslararası Para sisteminin çöküşü ve korumacı diğer faktörlerin de etkisiyle dünya Global bir buhrana girmiş ve bu dönemde döviz kurlarında aşırı bir dalgalanma yaşanmıştır. Büyük Bunalım yıllarından 2. Dünya Savaşı'na kadar geçen sürede Uluslararası Para sisteminin varlığından söz etmek mümkün olmamıştır.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi 2. Dünya Savaşı sonrasında 1944 yılı Temmuz ayında Amerika Birleşik Devletleri’nin New Hampshire eyaletinin Bretton Woods kasabasında 44 ülkenin katılımı ile gerçekleştirilen konferans ile dünya ticaretini geliştirici finansal sistem üzerinde görüşmeler sağlanarak anlaşma imzalanmıştır. "Uluslararası Para Anlaşması" ile uluslararası ödemelerde kullanılacak yeni bir sistem geliştirilmiştir.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi 2. Dünya savaşı sona erdiğinde ABD’nin dünyanın ekonomik gücü olması, Bretton Woods’da oluşturulan uluslararası finansal sisteminde büyük ölçüde ABD görüşleri doğrultusunda oluşmasını sağlamıştır. Burada önemli olan nokta «altına sahip olan kuralı koyar» fikrinin hakim olmasıdır. 1944 yılında ABD’nin dünyanın resmi altın rezervlerinin çoğunu elinde bulundurması, ABD’yi dünyada parasını altına endeksleyecek tek ülke konumuna getirmiştir.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi Bu sistemin iki temel özelliği bulunmaktadır. Bunlardan ilki sermaye hareketlerine kısıtlama getirilmesi; ikincisi ise ayarlanabilir sabit kur sisteminin varlığıdır. Sisteme göre; ülkeler ulusal para birimlerini Dolar paritesi olarak isimlendirilen sabit bir kurdan ABD Dolarına bağlayacak, ABD Doları ise 1 Ons saf altın karşılığında altına bağlayacaktı. Altının ons fiyatı ise 35 Dolarak belirlenmişti.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi Bretton Woods sisteminin amaçlanan hedeflerine ulaşabilmesi amacıyla, dünya ekonomik ortamını düzenleme ve kontrol görevi bulunan iki kuruluş oluşturulmuştur. Bunlardan birincisi olan Uluslararası Para Fonu’nun (IMF) amacı geçici para problemi yaşayan ülkeleri kısa süreli finansman sağlamaktı. Döviz kuru istikrarını sağlamak, uluslararası parasal işbirliğini teşvik etmek, çok yönlü ödemeler sistemi oluşturmak, ülkelerarası ticaretin gelişmesini sağlamak IMF’nin görevleri arasında yer almıştır.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi 2. kurum resmi adı Dünya Bankası olan Uluslararası İmar ve Kalkınma Bankasıdır. İlk amacı; 2. Dünya savaşında zarar gören ülkelerin yeniden imar ve inşasıdır. Süreklilik taşıyan amacı ise; üye ülkelerdeki yatırımları teşvik etmek ve ülkelere finansman desteği sağlamaktır.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi Bretton Woods'la getirilen bu sistem ancak 1971 yılına kadar devam edebilmiştir. Savaşın bittiği 1950'li yıllarda dünya genelinde yaşanan Dolar kıtlığı, ABD'nin Avrupa ülkeleri ile Japonya'ya açtığı dış krediler ve Marshall Yardımı gibi hibelerle Dolar bolluğuna dönüşmüştü.
Uluslararası Finansman Uluslararası Finansal Sistem • Bretton Woods Para Sistemi ABD'nin büyüyen dış açıkları, Doların altına konvertibilitesine (dönüştürülebilirlik) olan güveni sarsmış ve neticede, Dolardan altına kaçış, ABD’nin altın rezervleri üzerinde baskı oluşturmuştu. Ülkelerin, sistemden kaynaklanan, ödemeler bilânçoları üzerindeki baskılar istikrar bozucu döviz spekülasyonlarına yol açmaktaydı. Bunun neticesinde, Mart 1973'te, sanayileşmiş ülke paralarının dalgalanmaya bırakılması ile Bretton Woods Sistemi yıkılmış oldu.
Uluslararası Finansman Uluslararası Finansal Sistem • Optimal Para Alanları Uluslararası Para sisteminin evriminin günümüze kadar gelen en son aşaması optimal para alanlarıdır. Yakın bir coğrafi alanda bulunan ülkelerin ortak bir para birimini milli paraları ile değiştirdikleri sistemler, optimal para alanları olarak isimlendirilir. Optimal para alanları uygulamalarının dünyadaki en iyi örneklerinden birisi Euro uygulamasıdır.
Uluslararası Finansman Uluslararası Finansal Sistem • Optimal Para Alanları Ayrıca Batı Afrika Ekonomik ve Parasal Birliği (CFA Frankı) ve Doğu Karayipler para alan uygulamaları da diğer para alana uygulama örnekleridir. Optimal para alanlarında ortak para, diğer para birimlerine karşı sabit tutulabileceği gibi Euro uygulamasında olduğu gibi dalgalanmaya da bırakılabilir.
Uluslararası Finansman Uluslararası Finansal Sistem • Avrupa Para Birliği 1992’de Maastricht Antlaşması’nın imzalanmasıyla birlikte AB liderleri bir Ekonomik ve Parasal Birlik (EPB) oluşturulması konusunda anlaşmaya varmışlardır. Bu birliğin oluşturmalarının temel amacı, AB’de dengeli ve sürdürülebilir bir ekonomik büyüme sağlamaktır. EPB, üye devletlerin ekonomik ve parasal politikaların uyumlaştırılması ve ortak para birimi Euro’nun yürürlüğe konulması sürecinde hayata geçirilmiştir. EPB, ekonomi politikalarının üye devletler arasında koordine edilmesini, kamu borcu ve bütçe açığı üzerindeki sınırlamalar aracılığıyla maliye politikalarının eş güdümünün sağlanmasını, Avrupa Merkez Bankası tarafından uygulanmakta olan bağımsız bir para politikasını, ortak para birimini ve Euro Alanı’nı kapsamaktadır.
Uluslararası Finansman Uluslararası Finansal Sistem • Avrupa Para Birliği Tek Pazar sisteminin tamamlanması ve Avrupa Merkez Bankası’nın oluşturulmasından sonra 1999 ve 2002 arasında 12 AB üyesi ülke, ulusal para birimlerini tedavülden kaldırarak tek para birimi olarak kabul edilen Euro’yu kullanmaya başlamışlardır. Devam eden süreçte Euro Alanı üyesi ülke sayısı 18’e çıkmıştır. Para istikrarı ve düşük enflasyonu amaçlayan parasal birlik, Avrupa Merkez Bankası tarafından sağlanmakta ve kontrol edilmektedir. Mali politikalar ise üye ülkelerin kontrolünde sağlanmaktadır.
Uluslararası Finansman Uluslararası Finansal Sistem • Avrupa Para Birliği Ekonomik ve parasal birlik kapsamında üye devletlerin ekonomi politikalarında uyum sağlamaları ve “İstikrar ve Büyüme Paktının” mali gözetim tabi olmaları beklenmektedir. Ekonomik ve parasal birliğe yeni üye devletlerin de Maastricht Kriterlerine uyulmaları beklenir. Bu anlamda ekonomik ve parasal birlik sağlam bir şekilde ayakta durabilecektir. Maastricht Kriterleri şunlardır: • Fiyat İstikrarı: Üye ülkelerin yıllık enflasyon oranı, Birlikte bu alanda en iyi performansa sahip üç üye ülkenin yıllık enflasyon oranları ortalamasını 1, 5 puandan fazla geçmemelidir. • Kamu Açığı: Üye ülkelerin bütçe açıklarının GSYH’lerine oranı %3’ü geçmemelidir. • Kamu Borçları: Üye devletlerde kamu borç stokunun GSYH’ye oranı %60’ı geçmemelidir. • Faiz Oranı: Üye ülkelerde uygulanan uzun vadeli faiz oranları, 12 aylık dönem itibariyle, fiyat istikrarı bakımından en iyi 3 üye ülkenin faiz oranını 2 puandan fazla aşmamalıdır.
Uluslararası Finansman Döviz Kuru Sistemleri • Döviz kuru sınıflandırmasında çeşitli ölçütler kullanılmaktadır. Bu ölçütlerden bazıları kurların önceden belirlenip belirlenemediği ya da merkez bankası müdahale hamlelerinin olup olmadığı vb şeklinde sıralanabilmektedir. • Geleneksel sınıflandırmaya göre, sabit kur, dalgalı kur ve ara sistemler olmak üzere üç gruba ayrılabilir. Bu sınıflandırmalarda döviz kuru sistemlerinin bir ucunu sabit kur sistemi bir diğer ucunu da dalgalı kur sistemi oluşturur. Ara sistemler de bu iki uç arasındadır.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi Bu sistem, ulusal para biriminin uluslararası likidite olma özelliğine sahip bir ülke parasına veya bir hesap birimine bağlandığı döviz kuru sistemidir. Bretton Woods Para Sistemi ve Avrupa Döviz Kuru Mekanizması bu sisteme örnektir. Sabit döviz kuru sisteminde ulusal para ile yabancı para arasındaki değişim oranı «parite kuru» olarak isimlendirilir. Bu sistem her an merkez bankasının müdahalesine açık bir sistemdir. Parite kuru değişmez bir kur değildir. Değişimine dar bir bantta izin verilmektedir.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi Bu sistemde döviz kuru ile parite kuru arasında farklılığın olması, diğer bir ifade ile piyasada iki farklı kurun olması mümkündür. Piyasa kuru parite kuru altında veya üzerinde belli bir oranda hareket edebilir. Örneğin USD/TL parite kuru 1 $ = 1. 4000 TL olarak belirlenir ve parite kurunun + ya da %1 oranında dalgalanmasına müsaade edilirse, piyasa kuru 1. 3860 TL ile 1. 4140 TL
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi
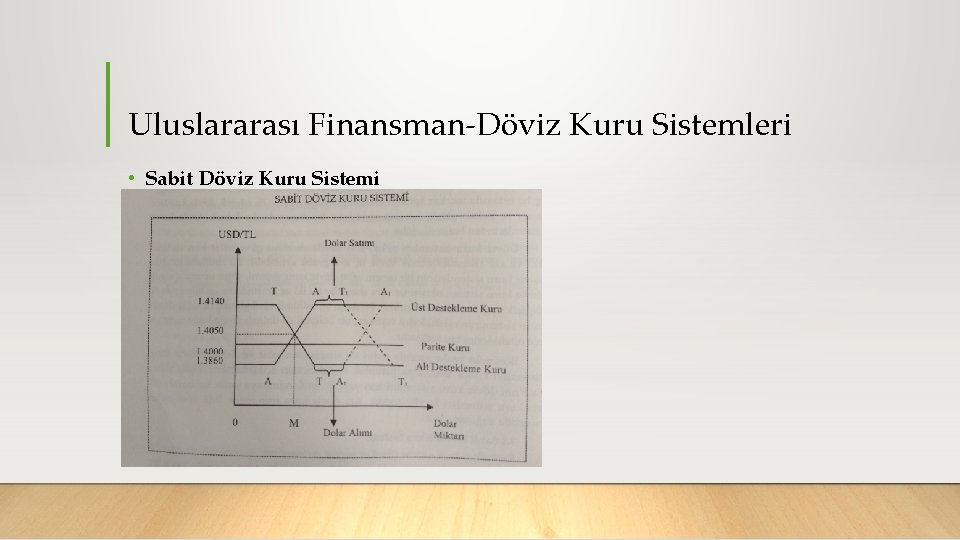
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi Grafikten de görülebileceği üzere TT eğrisi piyasadaki döviz talebini AA eğrisi de döviz arzını göstermektedir. İki eğrinin kesişim noktası dövizin piyasa fiyatını (1. 4050) verir. Oluşan fiyattan işlem gören dövizin fiyatı « 0 M» kadardır. Parite kuru piyasa kurunun üzerinde veya altında bir yerde oluşabilir. Merkez bankasının belirlediği parite kuru ise 1. 4000 TL’dir. Buna bağlı olarak üst destekleme kuru 1. 4140 alt destekleme kuru da 1. 3860 olacaktır. Bu nedenle arz eğrisi üst destekleme kuruna, talep eğrisi de alt destekleme kuruna paralel olarak devam edecek ve döviz kuru buna paralel devam edip, belirtilen bant aralığında serbestçe hareket edecektir.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi Piyasanın aşırı döviz talebi durumunda merkez bankası piyasaya AT 1 kadar döviz satacaktır. Örneğin aşırı talep üzerine piyasa kuru 1. 4110 TL’nin üzerine çıktığında merkez bankasının piyasaya müdahale etmesi (dolar satması) sonucu üst kur destekleme kurunun altında bir noktaya çekilecektir. Aksi takdirde parite kurunun bir anlamı kalmayacak, ulusal paranın yabancı para karşısında değer kaybına göz yumulmuş olunacaktır. Talep doğrusu TT’den yeni seviyesi T 1 T 1 düzeyine gelecektir.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi İkinci durumda ise, piyasaya arz edilen döviz miktarının artması sebebiyle alt destekleme kurunun altına gerileyen kur merkez bankasının piyasaya müdahalesi ile (TA 1 kadar dolar satın alarak) üst destekleme kurunun üzerine taşınacaktır. Yeni piyasa fiyatı T 1 T 1 doğrusu ile A 1 A 1 doğrusunun kesim noktası olacaktır. NOT! Sabit döviz kuru sisteminde, devalüasyon kararı en son verilmesi gereken kararıdır. Çünkü devalüasyon kararı uygulanan ekonomik politikaların başarısızlığının kabulüdür. Ulusal paranın yabancı para cinsi karşısında değer kazanması ise revalüasyondur.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi Sonuç olarak sabit kur sistemi, gelişmekte olan ülke piyasalarında finansal istikrarsızlıkları arttıran bir yapıya sahip olabilir. Fakat bu durum, bazı durumlarda döviz kurunun enflasyonu kontrol altına almada yararlı bir araç olduğu düşüncesini değiştirmez. Aslında sabit döviz kuru politikası, geçmişte düşük enflasyon başarısı gösteren ülkeler tarafından enflasyonu kontrol altına almada çok güçlü bir mekanizma olarak gündeme getirilmiştir. Fakat bu mekanizmanın geçerli olabilmesi için, bir ülkenin çok güçlü bir bankacılık sistemine sahip olması şarttır. Tersine, ülke kırılgan bir bankacılık sistemine ve önemli bir miktarda döviz borcuna sahipse, sabit döviz kuru politikası enflasyonu kontrol altına almada çok tehlikeli bir mekanizmadır.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi *Olumlu Yanları 1. Sabit kur sisteminin en önemli faydası, enflasyonu düşürme ve ekonomiyi istikrara kavuşturmasıdır. Yüksek enflasyona sahip bir ülke ulusal parasını enflasyon oranı düşük ve ekonomisi güçlü bir başka ülke parasına sabitleyebilir. Bu durumda döviz kuru parasını sabitleyen ülke açısından çapa görevi görmektedir. Diğer ülkeden ithal edilen parasal disiplin ve istikrar sayesinde ekonomi istikrara kavuşmaktadır.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi *Olumlu Yanları 2. Döviz kuru riskini azaltmaktadır. Bu sayede döviz cinsi üzerinden işlem yapan taraflara riskten korunma imkanı sağlanmaktadır. Aynı şekilde işlem hacminde de bir artış görülecektir. 3. Döviz kuru istikrarı sağlama adına istikrar önlemlerinin ön plana çıkarılması ve para operasyonlarından kaçınılmayı sağlamaktır.
Uluslararası Finansman Döviz Kuru Sistemleri • Sabit Döviz Kuru Sistemi *Olumsuz Yanları 1. İlk olarak sabit döviz kuru sistemlerinin iç ve dış enflasyon oranlarını ve işsizliği hızla etkileyici bir yanının olmasıdır. 2. Sabit kur sisteminde bu oranların sürekli olarak sabit tutulmasının zorluğudur. 3. Borç yükünü arttırmaktadır. 4. Sabit kur sistemi bağımsız para politikası uygulamalarını ortadan kaldırmaktadır.
Uluslararası Finansman Döviz Kuru Sistemleri Paritenin arz ve talebe göre piyasa tarafından belirlendiği bir kur sistemidir. Piyasada döviz arzının artması dövizin fiyatını düşürmekte, talep ise dövizin fiyatını arttırmaktadır. Piyasadaki döviz miktarında bir değişme olmadan talep artarsa, örneğin ithal mal ve hizmetlere olan talebin artması döviz talebini arttırırsa, döviz ulusal para karşısında değer kazanır.
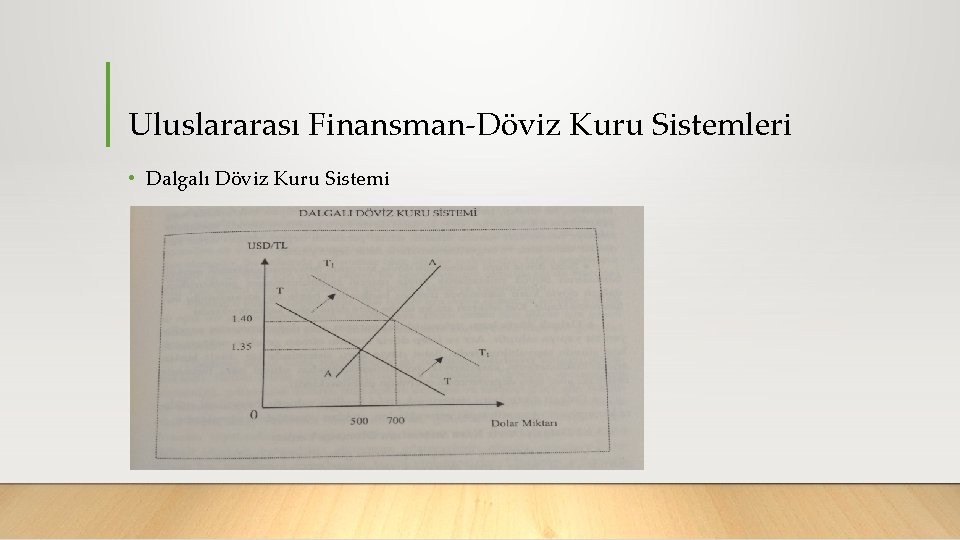
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi Grafikten de görüleceği üzere; «TT» eğrisi talep eğrisini «AA» eğrisi de arz eğrisini göstermektedir. Arz ve talep eğrilerinin kesişim noktası 1. 3500 TL seviyesi piyasada oluşan döviz kurudur. Bu fiyat düzeyinden talep edilen döviz miktarı 500 birimdir. Döviz arzı sabitken döviz talebinin artması döviz kurunu artıracaktır. Talep eğrisinin TT düzeyinden sağ yukarıya doğru kayarak «T 1 T 1» düzeyine gelmesi yeni bir döviz kurunun oluşmasını sağlayacaktır. Piyasada yeni ortaya çıkan 200 birimlik talep döviz kurunu 1. 3500 TL’den 1. 4000 TL’ye çıkarmaktadır. Artık dövizin her birimine ulusal para cinsinden daha fazla ödeme yapılmaktadır. Ulusal paranın yabancı para karşısında değeri azalmıştır.
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi *Olumlu Yanları 1. Bağımsızlığı sağlar. Ekonominin ihtiyaçları doğrultusunda para politikasının daraltılıp genişletilmesidir. 2. Dalgalı döviz kuru sisteminin dış dengesizliğin giderilmesinde etkili bir politika olduğu kabul edilir. Döviz talebindeki artışın kurları yükseltmesi, arz fazlasının ise kurları düşürmesi dış ticaret dengesizliğini otomatik olarak düzeltmektedir.
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi *Olumlu Yanları 3. Düşük enflasyon oranı ve fiyat istikrarı gelişmekte olan ülkelerde genellikle ülke parasının değeri sabit tutularak gerçekleştirilmeye çalışılır. Çoğu durumlarda bu, sabit döviz kuru politikası enflasyonu kontrol altında tutmak için başarılı bir strateji olarak gözükse de Güneydoğu Asya ve Türkiye krizleri göstermiştir ki, bu strateji, gelişmekte olan ülke piyasalarını büyük miktarda borç yükü altına sokmaktadır.
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi *Olumlu Yanları 4. Dalgalı kur sistemlerinde döviz rezervleri sabit kur rejimlerine oranla merkez bankası rezervleri üzerinde az etkilidir. 5. Spekülatif hareketlere karşı piyasa otomatik tepki verebileceğinden, atakları yönetilebilir olmaktadır. 6. Dalgalı kur sistemi ulusal paranın aşırı değerlenmesini engelleyen bir yapıya sahiptir.
Uluslararası Finansman Döviz Kuru Sistemleri • Dalgalı Döviz Kuru Sistemi *Olumsuz Yanları 1. Döviz fiyatının arz ya da talep durumuna göre sürekli olarak dalgalanması döviz cinsinden işlem yapanların üzerine risk yüklemektedir. 2. Dalgalı kur sistemine göre her an değişkenlik gösterebilen sistem yabancı yatırımcı açısından istikrarlı gözükmemektedir. 3. Bireylerin, şirketlerin ve bankaların açık pozisyonda oldukları dönemlerde döviz kurundaki hızlı yükselişler ekonomik birimlerin zarar görmesine neden olmaktadır.
Uluslararası Finansman Döviz Kuru Sistemleri • Ara Rejimler Bu sistem sabit ve dalgalı kur sistemi arasında kalan sistemlerdir. Ülkelerin fiyat istikrarı sağlama, yabancı sermayeyi ülkeye çekme, kur riskini ve belirsizliği azaltma istekleri ara rejimlerin uygulamalarının önemli nedenlerindendir. Ara rejimler aynı zamanda son 10 yılda yaşanan krizlerin oluşmasında ve derinleşmesinde önemli roller oynamıştır. Bunlar şu şekilde sıralanabilir :
Uluslararası Finansman Döviz Kuru Sistemleri • Ara Rejimler 1. Sabit kur ile birlikte ulusal paranın aşırı değerlenmesi gündeme gelmektedir. Bundan dolayı dış ticaret açığı artmakta ve cari işlemler dengesinde önemli bozulmalar görülmektedir. 2. Kurun sabit tutulacağı yönündeki taahhüt, hem yurt içindeki hem de yurt dışındaki ekonomik aktörlere örtülü bir güven sağlayarak, yurt dışında aşırı borçlanmayı teşvik etmekte ve ekonomide bir risk oluşturmaktadır. 3. Cari açığın finansmanı kısa vadeli olduğundan bu alanda da sıkıntı yaratabilir.
Uluslararası Finansman Döviz Kuru Sistemleri • Ara Rejimler 4. Sabit kur taahhüdü kısa vadeli sermaye hareketlerinin ülkeye girişini teşvik etmekte; fakat, gelecek dönemde ulusal paranın devalüe edileceği korkusu bu türden fonların kitleler halinde ülkeyi terk etmesine yol açmakta ve ülkede bir krizi tetikleyebilmekte veya derinleştirebilmektedir. 5. Spekülatif saldırı durumlarında merkez bankalarının kuru sabit tutmada ısrarlı davranmaları (rezerv kayıpları) ekonomide büyük zararlara yol açıp krizi daha derinleştirebilir.
Uluslararası Finansman Döviz Kuru Sistemleri • Ülkelerin Kur Rejimi Tercihlerinin Belirleyicileri Bretton Woods sabit döviz kuru sisteminin sona ermesinden sonra ülkelerin ekonomik yapılarına uygun kur rejimlerine yöneldiği ve birçok ülkenin sabit kur rejimini terk ettiğini görmekteyiz. Ülkelerin döviz kuru tercihlerini belirleyen iki temel unsurdan bahsetmek mümkündür. İlk unsur, ülkenin kendisine özgü koşullarıdır. Örneğin ülke ekonomisinin büyüklüğü, gelişmişlik düzeyi, dışa açıklık derecesi ve rekabet gücü gibi faktörler bu seçimleri etkilemektedir.
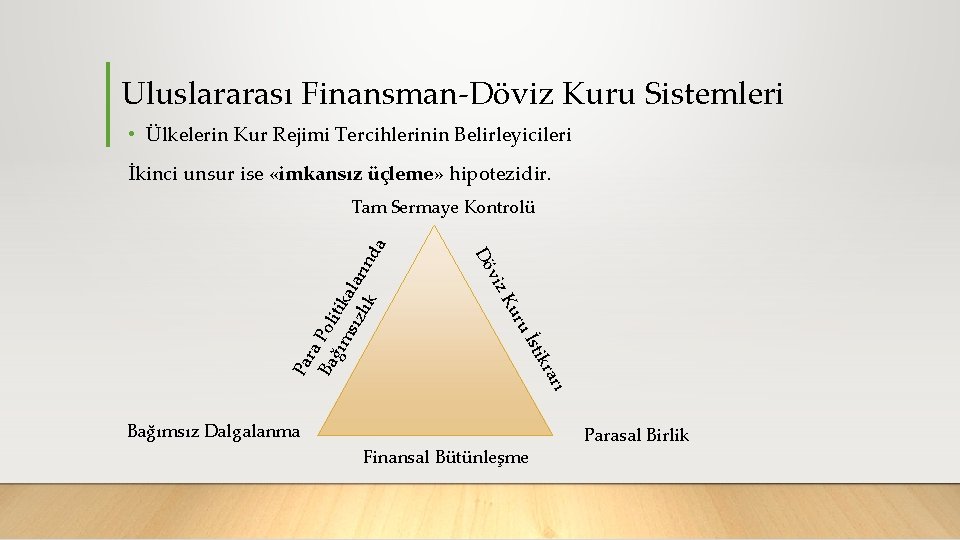
Uluslararası Finansman Döviz Kuru Sistemleri • Ülkelerin Kur Rejimi Tercihlerinin Belirleyicileri İkinci unsur ise «imkansız üçleme» hipotezidir. ra Ba Pol ğım itik sız alar lık ın d Bağımsız Dalgalanma Finansal Bütünleşme rı kra sti İ ru Ku Pa iz öv D a Tam Sermaye Kontrolü Parasal Birlik
Uluslararası Finansman Döviz Kuru Sistemleri • Ülkelerin Kur Rejimi Tercihlerinin Belirleyicileri Bu hipoteze göre (Frankel), bir ülkede döviz kuru istikrarı, para politikasında bağımsızlık ve uluslararası finansal piyasalarla bütünleşme hedeflerinin aynı anda gerçekleşmesi mümkün değildir. İmkansızlık üçgeni olarak da ifade edilen bu üçgenin kenarlarındaki amaçlara aynı anda gerçekleşmesi mümkün değildir. Her bir köşesi hedeflerin ikisini bir araya getirmekte, ulaşılır kılmakta, 3. hedeftense vazgeçilmek zorunda kalınmaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası sermaye hareketi, bir ülkede yerleşik kişi ya da kuruluşların başka bir ülkede yerleşik kişi ya da kuruluşlara fon aktarması veya ondan bir aktif satın almak üzere fon göndermesi olarak tanımlanır. • Küreselleşen dünyada ülkeler artık birbiri ile daha serbest şekilde ticaret yapabilme isteği ile hareket edip, fonlarını da bu şekilde yönlendirmek istemektedir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Bu hareketler fonun sahipliği açısından iki ana grup halinde sınıflandırılabilir. Bunlar, ülkelerin ekonomik kalkınmasını finanse etmeye yönelik hibe veya kredi şeklindeki resmi nitelikteki sermaye hareketleri ve özel nitelikteki uluslararası sermaye hareketleridir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 1. Resmi Nitelikteki Uluslararası Sermaye Hareketleri Resmi nitelikteki sermaye hareketleri, doğrudan hükümetler arasında, hükümet organları arasında ve Uluslararası Kredi Kuruluşları ile hükümetler veya hükümet organları arasında meydana gelebilmektedir. Bu hareketlerle ki gerçek ölçü, ülkenin temel ihtiyaçları ile ve ekonomik yapısıyla çok yakından ilgilidir. Geçmişte ülkelerin kalkınma programlarını yürütülebilmesinde önemli işlevler görürken. günümüzde önemi azalan bir kaynak görüntüsüne bürünmüştür.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Resmi nitelikteki sermaye hareketlerine elde edilebilmesinde ve kullanılmasında kullanıcı açısından çeşitli sınırlamaların var olması buna karşın uluslararası piyasalarda sağlanan kredilerin kullanımının daha esnek bir yapıya sahip olması, resmi nitelikteki sermaye hareketlerinin hacminin daralmasına etki eden faktörler olmuştur. Örneğin Dünya Bankası kaynaklı kredilerin proje kapsamında kullanılabilmesi, projenin her aşamada kontrole tabi olması ve uluslararası finansal piyasalarda daha esnek finansman kaynakları araçlarının gelişmesi resmi nitelikli sermaye hareketlerinin hacminin daralmasında büyük bir etkiye sahip olmuştur.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 2. Özel Nitelikli Uluslararası Sermaye Hareketleri Özel nitelikli uluslararası sermaye hareketleri 1980'li yılların sonlarından itibaren gelişme trendi gösteren bir sermaye hareketi türüdür. Sermaye hareketlerinin serbestleşmesine yönelik düzenlemeler nedeniyle, hane halkı ve kurum tasarruflarının ülkeler arasında dolaşımı daha serbest bir hale gelmiş ve bu serbest ortamı özel sermaye hareketlerinin gelişimini hızlandırmıştır. Bu hacim artışında ülkeler arası hisse senedi yatırımları ve uluslararası tahvil ihracı faaliyetleri önemli bir yere sahip olmuştur. Uluslararası özel sermaye hareketlerinin 4 farklı formda gerçekleştiği görülmektedir. Bunlar, Doğrudan yatırım, portföy yatırımı, ticari banka kaynaklı sermaye hareketleri ve diğer özel sermaye hareketleridir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 2. 1. Doğrudan Yabancı Sermaye Yatırımları Doğrudan yabancı sermaye yatırımları, gelişme sürecindeki ülkelerin kalkınmasında önemli bir rol üstlenmiş ve bu ülkelerde üretim sürecini uluslararasılaşmasını sağlamıştır. Doğrudan yabancı sermaye yatırımları, gelişmekte olan ülkeler için nakdi bir sermaye transferinin yanı sıra, finansman, teknoloji, know how, eğitim ve pazarlama konularında da büyük imkanlar sağlamaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 2. 2. Portföy Yatırımcıları Biçimindeki Sermaye Hareketleri Portföy yatırımı yabancı bir ülkedeki yatırımı ifade etmekte olup, direkt işletme kurma veya işletmeye katılma yerine, çeşitli Menkul Kıymetler biçimide ihraç edilen araçlar yoluyla fonların kullanılmasını ifade etmektedir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 2. 3. Ticari Banka Kaynaklı Sermaye Hareketleri ve Diğer Özel Sermaye Hareketleri Ülkelerin ticari banka kaynaklı borçlanma eğilimlerinin azalması ve banka dışı kaynaklara yönelmesine rağmen, ticari banka kredileri özel nitelikli sermaye hareketleri arasında küçük bir oranla varlığını sürdürmektedir. Geçmişin ticari banka kaynaklı finansman biçimi, günümüzde yerini portföy yatırımları ağırlıklı finansman biçimine terk etmiştir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri 2. 3. Ticari Banka Kaynaklı Sermaye Hareketleri ve Diğer Özel Sermaye Hareketleri Diğer araçlarda ticari banka kredileri ve sendikasyon kredileridir. Uluslararası finansal piyasaların büyümesi ile banka kredilerinin hacminde bir artış yaşanmıştır. Petrol fiyatlarındaki yükseliş ve ekonomik durgunluk sonucu, gelişmekte olan ülkeler finansman ihtiyaçlarını karşılamak amacıyla ticari bankaların en önemli müşterileri olmuşlardır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Her dönemin makro ekonomik koşulları o dönemde meydana gelen sermaye hareketlerini açıklamakta daha anlamlı olmaktadır. Tarihi süreç boyunca meydana gelen olaylar göstermiştir ki, uluslararası sermaye hareketleri birden çok faktörün etkisine bağlı olarak meydana gelebilmektedir. Bu hareketleri teşvik eden veya onların cesaretini kıran nedenler, sermaye hareketinin yöneldiği ülkelere ait faktörler veya sermaye hareketlerine kaynaklık eden ülkelere ait faktörlerle açıklanabilir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler Kaynak fazlasına sahip ülkelerdeki yatırım araçlarının getiri oranlarının düşmesi ve ekonomik büyümenin yavaşlaması, yüksek getiri elde etme arayışı içerisindeki sermayenin diğer ülkelere yönelmesinde etkili faktörler olmakla birlikte, uluslararası sermayenin yöneldiği ülkelerdeki çeşitli faktörlerde meydana gelen değişmelerde bu hareketlilikte etkili olmaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 1. Ülkelerin Kaynak İhtiyaçları Ülkelerin milli gelir ve tasarruf oranlarının düşük olması, kalkınmaları için gerekli olan kaynağı yurt dışından elde etmelerini zorunlu kılmaktadır. Özellikle gelişmekte olan ülkelerin tasarruf yetersizliği (kaynak açığı) ve döviz yetersizliği (ödemeler bilançosu açığı) ülkelerin kalkınma programlarının yürütülebilmesi için uluslararası piyasalardan kaynak sağlanmasını zorunlu kılmaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 2. Yapısal Reformlar Yapısal reform, bir sistemin daha verimli çalışabilmesi ve şoklara karşı daha dayanıklı hale getirilebilmesi için o sistemin yeniden yapılandırılması olarak tanımlanabilir.
• Uluslararası Finansman Uluslararası Sermaye Hareketleri Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 2. Yapısal Reformlar Türkiye’nin ihtiyacı olan ekonomik yapısal reformların en önemlileri üç başlıkta toplanabilir. (1) Büyümenin ithalâta bağımlı yapıdan kurtarılması ve cari açığın düşürülmesi. Bunun iki yolu olabilir: İç tasarrufları artırmak veya üretimin ithalâta dayalı yapısını yerli girdilere yöneltmek. Her ikisi de zaman alıcı ve biraz can acıtıcı önlemleri gerektirse de tıpkı deprem önlemi gibi mutlaka yapılması gereken şeylerdir. Eğer bu iki önlem alınıp da yapısal reform yapılamıyorsa o zaman tek çare büyüme hızını potansiyel büyüme düzeyi olan yüzde 5’lere düşürmektir. (2) Vergi sisteminin dolaylı vergilere dayalı olmaktan çıkarılıp dolaysız vergilere ağırlık veren bir yapıya dönüştürülmesi. Bu değişiklik öncelikle adil bir vergilemenin yerleştirilebilmesi için gereklidir. Çünkü dolaylı vergiler düşük gelirliden oransal olarak daha yüksek vergi alınmasına yol açar. Değişikliğin yapılması ayrıca ithalâta bağımlı vergi geliri artışlarından uzaklaşmamızı sağlayacağı için önemlidir. Bir başka yararı da kayıt dışılığı önlemesinde görülecektir. (3) Enerji faturasının azaltılması için gerekli tasarruf önlemlerinin alınması. Enerjimizi dışarıdan ithal ettiğimiz için cari açığa olumsuz katkı yapan bu ithalât kalemini azaltıcı önlemleri almamız gerekiyor. Bunlara daha birçok konu eklenebilir. Yalnız ekonomi alanında değil eğitimden adalete kadar birçok konuda yapısal reformlara ihtiyacımız var. Ama hemen başlamak için bu üç alan bence doğru bir başlangıç olabilir. * *Mahfi Eğilmez
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 3. Yatırım Araçlarının Getiri Oranları Uluslararası sermaye hareketlerinin gelişmekte olan piyasalara yönelmesindeki en büyük etken, bu ülkelerdeki yatırım araçlarının getiri oranlarının yüksekliği olmuştur. Finansal varlıklardaki yüksek getiriler iki faktörden kaynaklanmaktadır. Bunlar, hisse senedi piyasalarındaki fiyat artışları ve yurt içi faiz oranlarının yüksekliğidir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 4. Döviz Kuru Politikası Dışa açık bir ekonomide ekonomi politikasının belirlenme sinde üç göstergenin birbiriyle ilişkisi önemlidir. Faiz, döviz ku ru ve sermaye hareketleri. Eğer sermaye hareketleri serbest ise o takdirde ya faizi ya da döviz kurunu denetim altına almak mümkündür. Her ikisini birden denetleyen bir ekonomide ser maye, sermaye hareketlerinin serbestliğinden yararlanarak dışa rı kaçar.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 5. Özelleştirme Faaliyetleri Gelişmekte olan ülkelerde geniş kapsamlı özelleştirme programlarının uygulanması, yerel sermaye piyasalarına yurtdışı kaynakların sakmasını sağlamaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye İhraççısı Ülkelere Ait Faktörler 1. Kaynak Fazlasına Sahip Ülkelerdeki Ekonomik Gelişmeler Kaynak fazlasına sahip olan ülkelerdeki yatırım araçlarının getiri oranlarının düşmesi, ülkelerin tasarruf oranlarında ve ödemeler dengesi hesaplarında meydana gelen değişmeler, kurumsal ve bireysel tasarrufların coğrafik dağılımında etkili olmaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye İhraççısı Ülkelere Ait Faktörler 1. Kaynak Fazlasına Sahip Ülkelerdeki Ekonomik Gelişmeler Ülkelerin tasarruf oranlarında meydana gelen değişmeler de finansal hareketlere etki etmektedir. Gelişmiş ülkelerin tasarruf oranları uzun vadede bir düşüş içerisindedir. Dünyadaki genel trende göre, ABD, AB ve Latin Amerika ülkelerinde tasarruf oranları düşerken, Asya ülkeleri ve Japonya’da tasarruf oranları artmaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 2. Dış Ticaretin Liberalleşmesi ve Küreselleşme Hareketleri 3. Finansal Ürün Çeşitliliğinde Artış Finansal ürün çeşitliliği, şirketlerin daha önce yararlanamadıkları kaynaklardan yararlanmalarına, yatırımcıların vergi avantajları nedeniyle getirilerinin artmasına, risklerin çeşitlendirilerek azaltılmasına olanak sağlamaktadır.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 4. Bilgi İşlem Teknolojisindeki Gelişmeler Bilgisayar teknolojisindeki ve yazılımlardaki yeni gelişmeler bilginin çok hızlı iletilmesini ve işlem görmesini, takas, saklama ve denkleştirme işlemlerinin gelişmesini ve daha az maliyetle yapılmasını sağlamıştır. Piyasalar arasında sağlanan bağlantılar ile günün 24 saatinde dünyanın çeşitli borsalarında işlem yapabilmek mümkün olmuştur.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye Hareketinin Yöneldiği Ülkeye Ait Faktörler 5. Kurumsal Yatırımcıların Yatırım Tercihlerindeki Gelişmeler Emeklilik fonu sahibi ülkeler fon varlıklarını değerlendirirken uluslararası varlıklara da ulusal varlıklar gibi değer vermeye başlamışlardır. Uluslararası hisse senedi ve tahvillere yapılan yatırımlar ulusal hisse senedi ve tahvillerle başa baş düzeyindedir.
Uluslararası Finansman Uluslararası Sermaye Hareketleri • Uluslararası Sermeye Hareketi Türleri Sermaye İthal ve İhraç Eden Ülkeler 1. Grup ülkeler, cari işlemler hesabı açıklarını uluslararası sermaye hareketleri ile finanse eden ülkelerdir. Bu ülkelerin başlıcaları Amerika, İngiltere, İspanya, İtalya, Avustralya, Türkiye ve Yunanistan’dır. Bu oranın yaklaşık %60’ı Amerika’ya aittir. 2. Grup ülkeler ise sermaye ihraç eden ülkelerdir. Bu ülkeler, ödeme dengesi fazla veren ve bu fazlalığı gelişmiş ve gelişmekte olan ülke piyasalar yatırıma dönüştüren ülkelerdir. Bu ülkelerin başlıcaları Çin, Japonya, Almanya, Suudi Arabistan, Rusya, İsviçre, Hollanda, Norveç, Kuveyt, Singapur, Birleşik Arap Emirlikleri, Cezayir ve İsveç’tir.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini Günümüz ekonomik koşulları döviz kurları tahminini daha da zorunlu kılmaktadır. Çünkü, Bretton Woods sabit döviz kuru sisteminin sona ermesinden sonra dünyada dalgalı döviz kuru sistemi uygulamaları yaygınlık kazanmış ve bu durum döviz kurlarında artan oranda dalgalanma meydana getirmiştir. Bu süreçte işletmelerin faaliyet alanlarının ülke dışına taşması, çok çeşitli para birimleri cinsinden harcama yapmaları ve nakit girişi elde etmeleri döviz kuru tahminlerinin önemini kat ve kat artırmıştır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini Bu gelişmelerin bir sonucu olarak, günümüzde çoğu işletme kararı döviz kurunun gelecekte tam veya apaçık bir şekilde tahmin edilmesine dayanmaktadır. Döviz kurlarının mümkün olduğunca tam olarak tahmini döviz ile işlem yapanlar için (spekülatörler, korunmacı ve arbitrajcı*) hayati öneme sahip bir konudur. Bu aynı zamanda uluslararası kaynak temini, üretim, finansman ve pazar stratejilerini formüle eden çokuluslu işletmeler içinde hayati bir iştir. Faaliyetlerinin birçoğu değişik para birimi cinsinden olduğu için döviz kuru değişikliklerinden özellikle çokuluslu işletmeler yoğun bir şekilde etkilenmektedir. *Fiyat farklarından yararlanmak amacıyla para, kıymetli maden, tahvil ve hisse senedi alıp satan kişi
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini Döviz Kurunun Tahmin Edilmesinin Gerekliliği 1. Korunma Kararı: Çok uluslu şirketler işlemlerini döviz cinsinden yapar bu sebeple de döviz riskine maruz kalırlar. Bu riskten korunmaları gerekir. Örneğin ABD’deki bir firmanın Fransa’dan ihraç edilmiş çelik için 90 gün içerisinde ödeme yapmayı planladığını düşünelim. Eğer 90 gün sonraki spot fiyatın vadeli kurdan düşük olduğu tahmin ediliyorsa, 90 gün sonraki kur için korunma yapılmasına gerek duyulmayacaktır. Çünkü, vade tarihinde, dövizi bugünkü vadeli fiyattan daha ucuza satın alma imkanı olacaktır. Tersi durumda ise korunma uygulamak zorundadır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini 2. Kısa Dönemli Finansman Kararı: Örneğin bir Amerikan firması İsviçre Frankı cinsinden borçlanır ve bu arada İsviçre Frankı Amerikan doları karşısında değer kaybederse, firma borcunu daha az dolar karşılığı olarak öder. Bu yüzden finanslama kararı mevcut döviz kurları tahminleri göz önünde bulundurularak yapılmalıdır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini 3. Kısa Dönemli Yatırım Kararı: Döviz cinsinden tutulan kısa dönemli nakit fazlalıkları için en ideal koşullar, nakdin yüksek faiz getirisine sahip olması ve nakdin yatırım sürecinde değerinin artmasıdır. Örnek olarak bir Amerikan firmasının nakit fazlasını bir İngiliz bankası hesabında tuttuğunu ve İngiliz sterlininin dönem sonunda Amerikan doları karşısında değerlendiğini varsayalım. Hem sterlin faiz geliri elde edilmiş, hem sterlinin değeri dolara göre artmıştır. Sterlinin dolara dönüşümü sonrasında, ilk duruma göre daha fazla dolar elde edilecektir. Bu yüzden kısa dönem yatırımlar döviz kuru tahminleri göz önünde bulundurularak yapılmalıdır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini 4. Sermaye Bütçelemesi Kararı: Sermaye bütçelemesi kapsamında, yatırımdan beklenen nakit akışlarının tahmini gelecekteki döviz fiyatlarına bağlı olarak yapılır. Bu bağımlılık; *yabancı para cinsinden belirlenen gelecek nakit girdi ve çıktılarının ulusal para birimine çevrilmesine gerektiğinden ve / veya *döviz kurlarının firmanın ürününe olan talebe etkisinden kaynaklanır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini 5. Uzun Dönemli Finansman Kararı: İşletmeler ve kamu kuruluşları tahvil ihraç ederek uzun vadeli finansman ihtiyaçlarını karşılarlar. İşletmeler gelecek dönemde değer kaybedeceklerini düşündükleri para birimi cinsinden tahvil ihraç etmek isterler. Çünkü işletmenin vade tarihlerinde değeri düşen döviz cinsinden faiz ve anapara ödemesi yapması, tahvil ihraç maliyetini düşürecektir.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kurları Tahmini 6. Net Kazancın Belirlenmesi Çokuluslu işletmelerin net kazancı belirlenirken şubelere ait kazançlar ana ülkenin bağlı olduğu ülkenin para cinsine çevrilerek hesaplanır. Örneğin merkezi Amerika’da, şubeleri İsviçre ve İngiltere’de olan bir firmanın İsviçre’den ve İngiltere’den gelen şubelerin gelir kalemleri Amerikan dolarına çevrilerek hesaplanır. Bu işlem temelde dönemsel olarak raporlanan konsolide kazançların tek bir para cinsinden kayıt edilmesi sürecidir.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kuru Tahmini Döviz kurunu etkileyen çok sayıda faktör vardır. Örneğin, ülkeler arası enflasyon ve faiz oranı farklılıkları, ödemeler bilançosu, para arzındaki büyüme, politik ve psikolojik bir çok faktör dövizin üzerinde etkili olmaktadır.
Uluslararası Finansman Döviz Kurları Tahmini • Döviz Kuru Tahmin Yöntemleri Döviz kuru tahmini için çeşitli yöntemler geliştirilmiştir. 1. Teknik Analiz Yöntemi Geçmiş fiyat hareketlerinden gelecek fiyatları tahmin etmeyi sağlayan bir yöntemdir. Teknik analizciler firmanın, endüstrinin ve ekonominin analizini yaparak yatırım kararı vermek yerine, pazardaki tüm faktörlerin bir yansıması olan varlık fiyatının geçmiş hareketlerini (fiyat hareketlerinin değişme nedenlerini önemsemeyerek) inceleyerek karar verirler.
Uluslararası Finansman Döviz Kurları Tahmini Genel olarak bakıldığında teknik analiz sadece yakın gelecek adına tahminler verebilmesinden ötürü de çok kullanışlı değildir. Diğer bir deyişle, bu yöntemler işletme politikalarını değiştirmeye yetecek kadar uzun bir zaman için tahmin yapmaya imkan vermeyebilir. Teknik analiz, nokta tahmininden ziyade bir aralık tahmini yapabilmektedir. Sonuç olarak teknik analiz çokuluslu işletmeler için tek başına bir tahmin aracı olmaktan çok uzaktır.
Uluslararası Finansman Döviz Kurları Tahmini • Temel Analiz Yöntemi İle Döviz Kuru Tahmini Genel anlamda temel analiz, teknik analizin aksine, fiyatların bir hafızasının olmadığı ve geçmiş fiyat hareketlerinin gelecekte tekrar etmeyeceği varsayımına dayanır. Gelecekteki fiyat çeşitli makro ekonomik değişkenlerin etkisiyle belirlenmeye çalışılır. Bu analiz döviz piyasalarına uygulandığında, gelecekteki döviz fiyatı, fiyatı etkilediği düşünülen çeşitli değişkenler yardımıyla belirlenmeye çalışılır. Örneğin enflasyon oranı, faiz oranı, dış ödemeler bilançosu açık veya fazlası, para arzındaki büyüme, altın fiyatları, politik ve psikolojik faktörler döviz kurunun tahmininde döviz fiyatına etki eden birer değişken olarak kullanılır.
Uluslararası Finansman Döviz Kurları Tahmini • Etkin Piyasalar Yaklaşımına Göre Döviz Kuru Tahmini Etkin piyasalar hipotezi üç farklı seviyede değerlendirilmektedir: *Zayıf-etkin: Bu seviye, tarihsel verilerek kullanılarak gelecek ile ilgili tahmin yapmanın mümkün olmadığını savunmaktadır. Teknik analiz kullanılarak piyasanın üzerinde kazanç sağlamanın mümkün olmadığı, fiyatların rastgele seyrettiği ve çeşitli formasyonlar oluşturmadığı, fakat aksine temel analizin belirli seviyede avantaj sağlayabileceği görüşü hakimdir.
Uluslararası Finansman Döviz Kurları Tahmini *Orta-Etkin: Bu seviyedeki görüş piyasadaki tüm bilginin (erişime açık) hisse senedinin mevcut fiyatının içinde olduğu, piyasaya yeni bir bilgi geldiğinde bu bilginin de anında fiyatlara yansıyacağı görüşü hakimdir. Sonuç olarak yatırımcının halka açık bilgileri kullanarak, teknik ya da temel analiz kullanılarak piyasa üzerinde getiri elde etmesinin mümkün olmadığı savunulmaktadır. Bu görüşe göre avantaj sağlayacak bilgi içerden sağlanan bilgidir.
Uluslararası Finansman Döviz Kurları Tahmini • Güçlü-Etkin: Bu seviye halka açık bilgi ile beraber içerden sağlanan bilginin de dahil olduğu ancak piyasa ortalaması üzerinde gelir elde etme açısından faydasız olduğu algısı hakimdir. Bunu başarabilen kişinin şans eseri bunu başardığı düşünülür.
Uluslararası Finansman Döviz Kurları Tahmini • Piyasaya Dayalı Tahmin Yöntemi ile Döviz Kuru Tahmini Bu sistemde spot ve forward kurlardan yararlanılmaktadır.
Uluslararası Finansman Ödemeler Dengesi • Ödemeler dengesi, geniş tanımıyla, bir ekonomide yerleşik kişilerin, başka ekonomilerde yerleşik kişilerle belirli bir dönem içinde yapmış oldukları ekonomik işlemlerin sistematik kayıtlarını elde etmek üzere hazırlanan istatistiksel bir rapordur.
Uluslararası Finansman • Şimdi bu tanımın içinde geçen deyimleri tanımlayalım: Ekonomi; bir hükümet tarafından yönetilen coğrafi bölge, ülke anlamına kullanılmıştır. Yerleşik kişiler; bir ekonomide bir yıldan daha fazla süreyle devamlı ikamet eden, o ekonomi içinde faaliyette bulunan kişi ve kurumları ifade eder. Bu kişi ve kurumlar devlet (genel hükümet), parasal otorite (merkez bankası), bankalar, diğer sektörler, özel kişilerdir. Ekonomik işlemler; mal, hizmet ve gelirlerle ilgili işlemleri, finansal varlık ve yükümlülüklerle ilgili işlemleri, bir ekonomide yerleşik kişilerden diğer ekonomilerde yerleşik kişilere karşılıksız olarak reel ya da finansal kaynakların sağlandığı transferleri kapsar.
Uluslararası Finansman • Ödemeler dengesi istatistikleri aylık, üç aylık, yıllık olarak belirli dönem aralıklarıyla ölçer ve genellikle aynı sürelerle yayınlanır. • Ödemeler dengesi kayıtlarında temel ilke, her işlemin iki ayrı kaleme iki ayrı işaretle kaydedilmesidir. Bu kayıtların birisi artı öteki eksi işaret alırlar. Bu kayıt sistemi ödemeler dengesinin sürekli dengede kalmasını sağlar. Örneğin ekonomiden dışarıya 100 USD tutarında mal ihraç edildiğinde bu işlem ihracat hesabına alacak olarak ya da artı kayıtla, diğer yatırımlar, varlıklar, efektif ve mevduat hesabına borç olarak ya da eksi kayıtla yazılır. • Ödemeler dengesi istatistiklerinde alacak ya da artı olarak kaydedilen kalemler şunlardır: Mal ve hizmet ihracatı, yükümlülük artışı, varlık azalışı. Ödemeler dengesi istatistiklerinde borç ya da eksi olarak kaydedilen kalemler ise şunlardır: Mal ve hizmet ithalatı, yükümlülük azalışı, varlık artışı.
Uluslararası Finansman • Şimdi gelelim Türkiye’de ödemeler dengesinin sınıflandırılmasına. Ödemeler dengesi 5 dengeden oluşur: Cari işlemler hesabı, sermaye hesabı, finans hesabı, net hata ve noksan, rezerv varlıklar. Bunların toplamı (çift kayıt sistemi gereği) sıfıra eşit olmalıdır. Denge de şöyle oluşur: • Ödemeler Dengesi = Cari İşlemler Hesabı + Sermaye Hesabı + Finans Hesabı + Net Hata ve Noksan + Rezerv Varlıklar = 0 (Not: Bu denklemdeki işaretler duruma göre eksi olabilir. )
Uluslararası Finansman
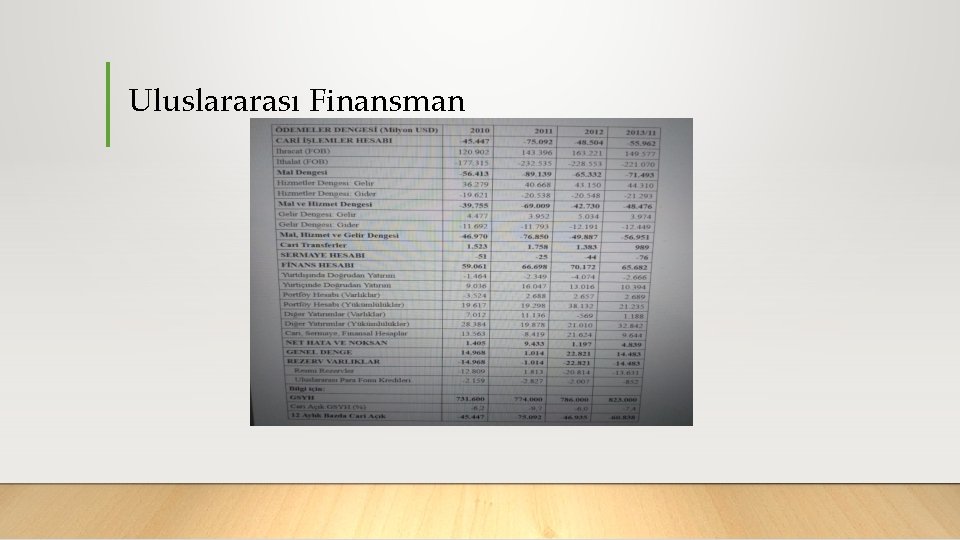
Uluslararası Finansman • 2013 yılı Kasım ayı itibariyle açıklanan ödemeler dengesi verilerini bu denkleme koyalım: Ödemeler Dengesi = 55. 962 – 76 + 65. 682 + 4. 839 – 14. 483 = 0 • Ödemeler Dengesi tablosunda yer alan Cari İşlemler Hesabı mal dengesi, hizmet dengesi ve gelir dengesinden oluşur. Mal Dengesi; İhraç edilen malları, ithal edilen malları, işlem görmek veya onarılmak üzere gelen veya giden malları, taşıtlar için limanlarda sağlanan malları ve parasal olmayan altını kapsar, Hizmetler Dengesi; hizmet ihracı ve hizmet ithalinin kaydedildiği hesaptır. Kapsamı içinde taşımacılık (navlun dahil), turizm gelir ve giderleri, haberleşme hizmetleri, inşaat hizmetleri, sigorta hizmetleri, finansal hizmetler, bilgisayar ve bilgi hizmetleri, patent ve lisans komisyonları, ticari ve ticaret bağlantılı diğer hizmetler, finansal kiralama hizmetleri, çeşitli teknik hizmetler, kişisel kültür ve eğlence hizmetleri ve resmi hizmetler yer alır. Gelirler Dengesi; Çalışanların ücretleri ile doğrudan yatırım ve portföy yatırımı ve diğer yatırımlara ilişkin gelirler ve ödenen tutarları içerir. Doğrudan yatırımlar konu olduğunda hisse gelirleri, kâr payları, sermayeye eklenen kazançlar ile şirketler arası diğer yatırımlardan doğan gelir ve giderler bu kalemde izlenir. Portföy yatırımları konu olduğunda ise hisse senetlerinden elde edilen kâr payları, tahvil ve benzeri borç enstrümanları ile ilgili gelir ve giderler (faizler) bu kaleme kaydedilir.
Uluslararası Finansman • Ödemeler Dengesi tablosundaki Cari Transferler kalemi, ekonomiye para girişi gerçekleştiği halde karşılığında bir kaynak transferi yapılmayan işlemleri kapsar. Bu kalemde devlete (genel hükümete) yapılan ya da devletin başkalarına yaptığı hibeler ile yurtdışındaki işçilerin yaptığı havaleler izlenir. • Sermaye Hesabı; sermaye transferleri (borcu bağışlanması, göçmen transferleri), üretilmeyen, finansal olmayan varlıklardaki (kara parçası gibi maddi varlıklar ile imtiyaz, telif, ticari marka ve kira, lisans gibi transfer edilebilir sözleşmeler gibi maddi olmayan varlıklar) değişimler bu hesapta izlenir.
Uluslararası Finansman • Finans Hesabı; Özel kuruluşlar ve kamu kurumları tarafından gerçekleştirilen kısa ve uzun vadeli uluslararası sermaye akımları bu hesapta izlenir. Finans hesapları sermayenin şekline göre şu kalemlerde şekillenir: Doğrudan yatırımlar (yatırımcının yerleşik olduğu ekonomi dışındaki bir ekonomide yaptığı uzun vadeli yatırımlar), portföy yatırımları (tahvil, bono, hisse senedi gibi menkul değerlere yapılan yatırımlar), finansal türevlere yatırımlar ( bir dayanak varlığın değerine bağlı ancak bu dayanak varlıktan bağımsız olarak alım satımı yapılan sözleşmelere yapılan yatırımlar), diğer yatırımlar (ticari krediler, döviz mevcutları ve mevduat hesapları ve diğer varlık ve yükümlülükler), rezerv varlıklar (MB’nin parasal altın rezervleri, MB’nin döviz rezervleri, özel çekme hakları SDR, IMF nezdindeki rezerv pozisyonu ve diğer alacak hakları. ) • Net Hata ve Noksan; Hesaplar arasında oluşan farklar bu kalemde izlenir. Ödemeler dengesinde her işlem iki kez (alacak ve borç ya da artı ve eksi) kaydedildiği için sonuçta bütün hesapların toplamının sıfır çıkması gerekir. Ne var ki verilerin farklı kaynaklardan farklı yöntemlerle derlenmesi nedeniyle değerleme, ölçme ve kayıt zamanı farklılıkları oluşur ve bu farklar toplamda artı ya da eksi olarak bir fark doğmasına yol açabilir. İşte bu fark taşıdığı işaretle birlikte net hata ve noksan kalemine kalıntı olarak kaydedilir ve böylece toplam sıfıra eşitlenmiş olur.
Uluslararası Finansman • Yukarıdaki özet tabloyu bu açıklamalar ışığında değerlendirirsek; Türkiye’nin mal dengesinde sürekli yüksek oranda açık verdiğini (ithalatın, ihracatı sürekli ve yüksek farkla aştığını), bu açığı gelir dengesinin olumsuz katkısının artırdığını, buna karşılık hizmetler dengesinin olumlu katkısının açığın düşmesine katkıda bulunduğunu, finans hesabının ağırlığını (yani cari hesapta ortaya çıkan açığın dengelenmesini) portföy hesabı ve diğer yatırımların çektiğini, doğrudan yatırımların belirli bir tutarı pek aşamadığını, net hata ve noksanın ölçüm veya değerleme hatalarının ötesinde bir büyüklük taşıdığını, rezervlerde son iki yılda ciddi artışlar yaşandığını söylememiz mümkün görünüyor (rezervlerin eksi işaret taşıması rezervlerde artma olduğu anlamına geliyor. ) *İlgili veriler Mahfi Eğilmez’in «kendime yazılar» bloğundan alınmıştır.
Uluslararası Finansman Döviz Kuru Tahmin Yöntemleri • Günümüz ekonomik koşullarında Bretton Woods sisteminden sonra dünyaya yerleşen dalgalı kur sistemi ile birlikte dövizde yaşanan değişimler işletmeleri, dolayısıyla ülkeleri ciddi şekilde etkilemektedir. Bu etkiden negatif şekilde etkilenmemek adına bazı önlemler alınması gerekmektedir. Bunlardan biri de döviz kuru tahmini olarak geçmektedir. Bu yöntemler şöyle sıralanmaktadır: • Teknik Analiz Yöntemiyle Döviz Kuru Tahmini • Temel Analiz Yöntemiyle Döviz Kuru Tahmini • Etkin Piyasalar Yaklaşımına Göre Döviz Kuru Tahmini • Piyasaya Dayalı Tahmin Yöntemiyle Döviz Kuru Tahmini
Uluslararası Finansman • Teknik Analiz Yöntemiyle Döviz Kuru Tahmini Bu yöntem geçmiş fiyat hareketlerine bakarak gelecek fiyatlarını tahmin etmeye yönelik bir harekettir. Genel olarak bakıldığında sadece yakın gelecek adına tahmin vermesinden dolayı çok kullanışlı değildir. Diğer bir deyişle bu yöntem işletme politikalarını değiştirmeye yetecek kadar uzun bir zaman için tahmin yapmaya imkan vermeyebilir. Teknik analiz, nokta tahmininden ziyade bir aralık tahmini yapabilecektir. Sonuç olarak teknik analiz çokuluslu işletmeler için tek başına bir tahmin aracı olmaktan çok uzaktır.
Uluslararası Finansman • Temel Analiz Yöntemiyle Döviz Kuru Tahmini Genel anlamda temel analiz, teknik analizin aksine, fiyatların bir hafızasının olmadığı ve geçmiş fiyat hareketlerinin gelecekte tekrar etmeyeceği varsayımına dayanır. Gelecekteki fiyat makro ekonomik değişkenlerin etkisiyle belirlenmeye çalışılır. Örneğin; enflasyon oranı, faiz oranı, dış ödemeler bilançosu açık veya fazlası, para arzındaki büyüme, altın fiyatları, politik ve psikolojik faktörler döviz kuruna etki eden değişkenler olarak kullanılır.
Uluslararası Finansman • Etkin Piyasalar Yaklaşımına Göre Döviz Kuru Tahmini Etkin piyasalar hipotezine göre, eğer cari varlık fiyatları mevcut ve ilgili tüm bilgileri yansıtıyorsa finansal piyasalar etkindir. Döviz piyasasının etkin olduğu bir ortamda mevcut döviz kuru, para arzı, enflasyon oranı ve ödemeler dengesi gibi ilgili tüm bilgileri yansıtır. Döviz kuru piyasaya yalnızca yeni bilgi geldiğinde değişir. Etkin bir piyasada ilgili tüm bilgiler spot ve forward döviz piyasalarına süratle yansır. Bu yöntem geçmiş verilerin hiçbir şekilde gelecek tahmininde kullanılmayacağını söylemektedir.
Uluslararası Finansman • Piyasaya Dayalı Tahmin Yöntemiyle Döviz Kuru Tahmini Bu yöntemde spot ve forward kurlardan yararlanılmaktadır. Örneğin Euronun spot kuru euronun yakın bir gelecekte değerine ilişkin beklentilerin piyasaya yansımış halidir.
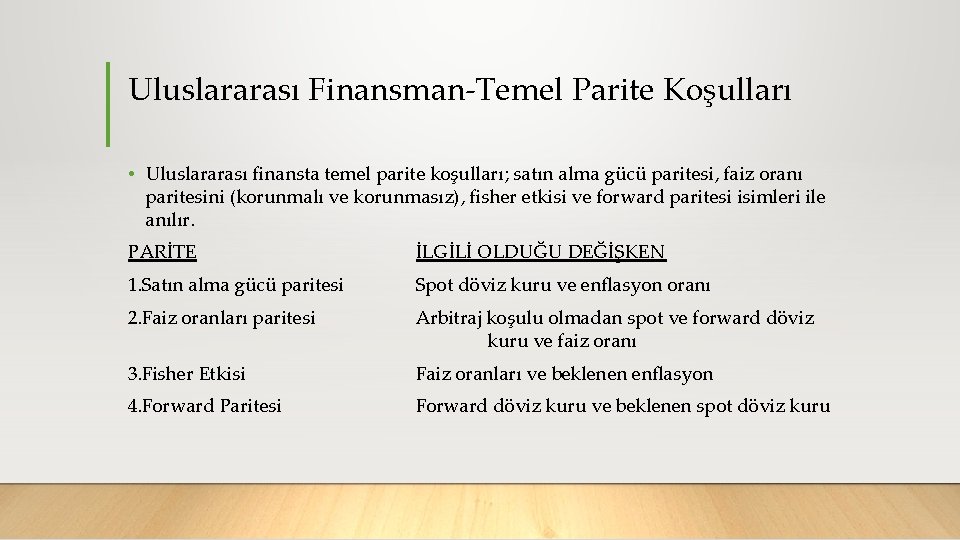
Uluslararası Finansman Temel Parite Koşulları • Uluslararası finansta temel parite koşulları; satın alma gücü paritesi, faiz oranı paritesini (korunmalı ve korunmasız), fisher etkisi ve forward paritesi isimleri ile anılır. PARİTE İLGİLİ OLDUĞU DEĞİŞKEN 1. Satın alma gücü paritesi Spot döviz kuru ve enflasyon oranı 2. Faiz oranları paritesi Arbitraj koşulu olmadan spot ve forward döviz kuru ve faiz oranı 3. Fisher Etkisi Faiz oranları ve beklenen enflasyon 4. Forward Paritesi Forward döviz kuru ve beklenen spot döviz kuru
Uluslararası Finansman • Kısa bilgi: Tek Fiyat Kanunu, etkin piyasalarda aynı mallar için tek fiyat oluşacağını ifade eden iktisadi kanundur. Etkin piyasalarda, alıcılar veya tüketiciler fiyatı düşük olan mala doğru hareket gösterirler, satıcılar veya üreticiler ise fiyatı yüksek olan mala doğru hareket gösterirler. • Satın alma gücü paritesi (SAGP) ülkeler arasındaki fiyat düzeyi farklılıklarını ortadan kaldırarak farklı para birimlerinin satın alma güçlerini eşitleyen bir değişim oranını ifade etmektedir.
Uluslararası Finansman • Bir kilogram domatesin ortalama olarak Türkiye’de 2 TL, ABD’de ise 2, 5 dolar olduğunu varsayalım. Bu durumda yıllık geliri 10. 000 dolar olan bir Amerikalı yılda (10. 000 / 2, 5 =) 4000 kg domates alabilir. Aynı miktar domatesi alabilmesi için bir Türk’ün yıllık gelirinin 8. 000 TL olması yeterlidir. 1 dolar 1, 8 TL’ye eşit ise Amerikalının geliri (10. 000 x 1, 8 =) 18. 000 TL’ye, Türk’ün geliri ise (8. 000 / 1, 8 =) 4. 445 dolara eşit olmaktadır. Amerikalı Türkiye’ye gelir de parasını TL’ye çevirirse bu parayla (18. 000 / 2 =) 9. 000 kg domates alabilir. Buna karşılık Türk, ABD’ye gider de parasını dolara çevirirse bu parayla (4. 445 / 2, 5 =) 1. 778 kg domates alabilir.
Uluslararası Finansman • Satınalma gücü paritesi bu iki kişinin ikisinin de gelirini kendi ülkesinde harcadığı varsayımını yapar. Bu durumda Amerikalı 10. 000 dolarıyla, Türk ise 8. 000 TL’siyle aynı miktar (4. 000 kg) domates alabilmektedir. Bu durumda satınalma gücü paritesi şöyle formüle edilir: • SAGP (Türkiye / ABD) = 2 / 2, 5 = 0, 8 TL / Dolar • Buna göre bir kg domates için ABD’de 1 dolar ödemek gerekirken Türkiye’de 0, 8 TL ödenmesi gerekmektedir.
Uluslararası Finansman • Burada konuyu basitleştirmek amacıyla yalnızca tek bir mal (domates) için yaptığımız bu hesaplama çok sayıda mal ve hizmetin bulunduğu bir sepet için yapıldığında karşımıza genel bir satınalma gücü oranı çıkar ve bu oranı gelire uyguladığımızda satınalma gücü paritesine göre gelir hesabına ulaşmış oluruz. • Dünya Bankası, Gayrısafi Ulusal Gelir (Gross National Income GNI) adını verdiği gelir hesabını satınalma gücü paritesiyle yapmaktadır. Bunu yaparken ABD’yi temel almakta ve ABD’nin GNI’sini satınalma gücü paritesiyle hesaplanmış olan GNI’ye eşit kabul etmektedir. Örneğin Türkiye’nin kişi başına GSYH’sı 2010 yılında 10. 079 dolar, satınalma gücü paritesiyle yapılan kişi başına GNI’si 15. 530 dolarak hesaplanmaktadır. Bu durumda 10. 079 dolar yıllık geliri olan bir Türk ile bir Amerikalıyı kıyasladığımızda Türk o parayla 15. 530 dolarlık alış veriş yapabilirken Amerikalı 10. 079 dolarlık alış veriş yapabilmektedir. Bir başka ifadeyle aynı dolar gelirini elde eden bir Türk, Amerikalıya göre yüzde 50 daha fazla alış veriş yapabilme imkânına sahip bulunmaktadır. İşte bu aradaki fark satınalma gücü farklılığından kaynaklanıyor.
Uluslararası Finansman • Big Mac endeksine bakınız. • Reel ve nominal faize bakınız.
Uluslararası Finansman Döviz Piyasası • Piyasalar kendi içlerinde alım satıma konu olan ürünlerin niteliğine göre isimler almaktadır. Örneğin tahvil ve bono piyasası, hisse senetleri piyasası, bankalar arası döviz piyasası gibi • Döviz piyasaları, yabancı para birimleri arasında dönüşüm oranlarının belirlenmesine ve döviz fiyatlarının belirlenmesini sağlarlar. Örneğin EURO cinsinden mal ihraç eden bir ihracatçı fiyat teklifinde bulunurken spot ve vadeli döviz piyasasındaki EURO/TR paritesini bilmek zorundadır. Bu piyasa dövizle işlem yapanları kur riskinden koruyacak çeşitli finansal araçlara dayanak olan varlıkları da bünyesinde barındırmaktadır.
Uluslararası Finansman • Döviz piyasası işlemlerinde en büyük pay döviz swaplarına aittir. Bu işlemlerin %28 ine yakını USD/EUR cinsinden işlemlerdir. USD/JPY ve USD/GBP *1 para birimleri cinsinden sırasıyla %14 ve %9 luk oranlara yakın işlemler olmaktadır. EUR/JPY cinsinden olan işlemler ise %3 lük bir paya sahiptir. • 2010 yılı sonrası BIS, *2 verilerine göre döviz işlemlerinin coğrafik dağılımı açısından %36. 7 ile İngiltere ilk sıradadır. Bunu %17. 9 ile ABD izlemekte, Japonya ve Singapur ise ABD verilerinin yarısı oranında kalmaktadır. *1İngiliz Sterlini, *2 Bank for International Settlements
Uluslararası Finansman • Döviz Piyasası Temel Kavramları 1. Döviz Efektif Teknik olarak nakit şeklinde olan eldeki paraya efektif, nakde dönüştürülebilir herhangi bir araç şeklinde olanlara da döviz (foreign exchange) adı verilmektedir. Bunlara örnek olarak; banka havalesi, ödeme emri, döviz poliçeleri, mevduat sertifikaları, seyahat çekleri verilebilir. 2. Döviz Kuru Bir para biriminin diğer para birimleri karşısındaki değerine denir.
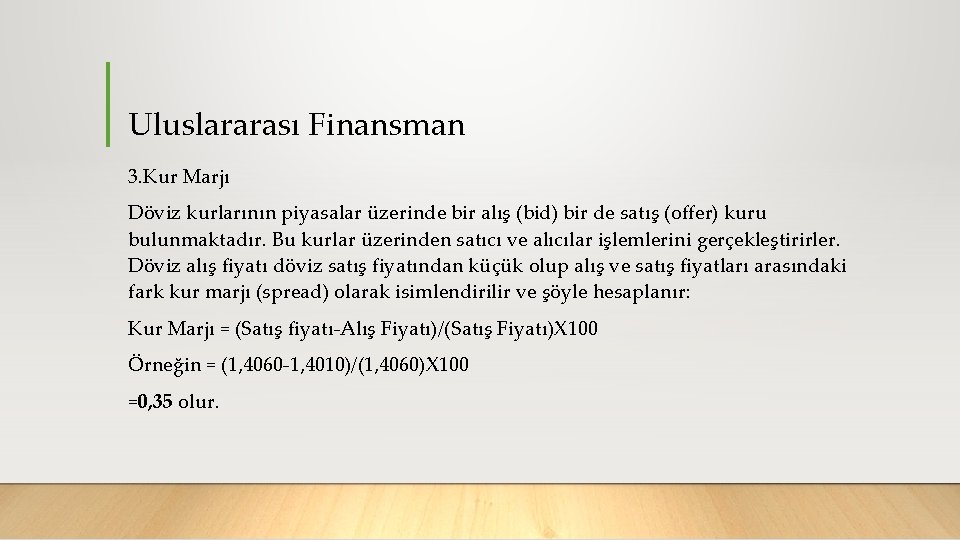
Uluslararası Finansman 3. Kur Marjı Döviz kurlarının piyasalar üzerinde bir alış (bid) bir de satış (offer) kuru bulunmaktadır. Bu kurlar üzerinden satıcı ve alıcılar işlemlerini gerçekleştirirler. Döviz alış fiyatı döviz satış fiyatından küçük olup alış ve satış fiyatları arasındaki fark kur marjı (spread) olarak isimlendirilir ve şöyle hesaplanır: Kur Marjı = (Satış fiyatı Alış Fiyatı)/(Satış Fiyatı)X 100 Örneğin = (1, 4060 1, 4010)/(1, 4060)X 100 =0, 35 olur.
Uluslararası Finansman • Herhangi bir paranın kur marjını etkileyen faktörler : *Kur marjı alınan satılan paranın miktarına göre değişir. Alınıp satılan para miktarı ne kadar azsa kur marjı o kadar büyük olmaktadır. *Kur marjı finansal merkezlerin boyutuna göre değişir. Gelişmiş merkezlerde kur marjı düşüktür. *Kur marjı paranın fiyatındaki dalgalanmaya göre değişir. Belirsizliğin geçerli olduğu ortamlarda kur marjı yüksektir.
Uluslararası Finansman 4. Döviz Alış – Satış Kotasyonu Dövizin satın alınmak istendiği fiyatın kitle iletişim araçları ile kamuoyun duyurulması alış kotasyonu verme, satış fiyatının da yazılması döviz satış kotasyonudur. Bankalar aradaki farktan gelir elde ederler. 5. Dolaysız Dolaylı Kotasyon Dolaysız kotasyonda, döviz kuru birim yabancı para karşılığı ulusal para miktarı olarak ifade edilir. Dolaylı kotasyonda, birim ulusal para karşılığı yabancı para miktarı olarak ifadesi edilmesidir.
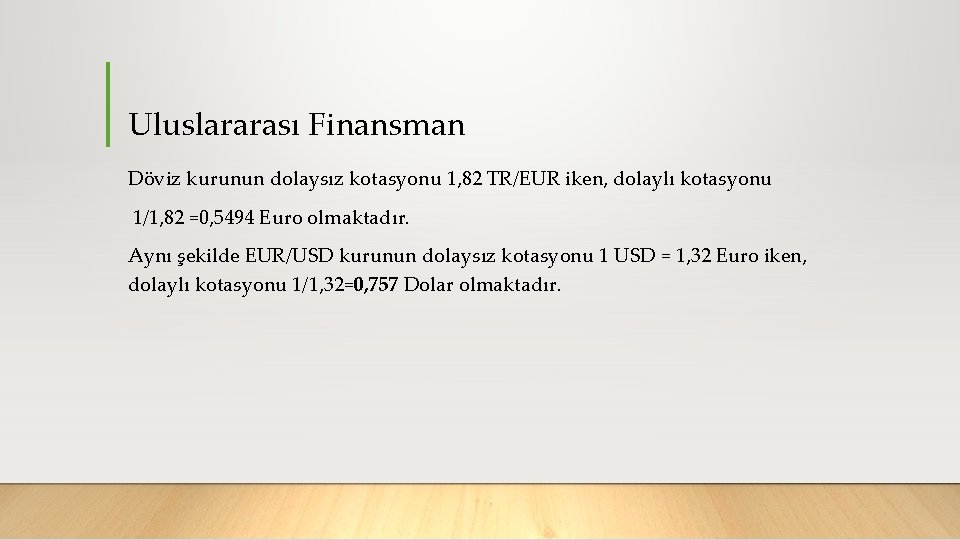
Uluslararası Finansman Döviz kurunun dolaysız kotasyonu 1, 82 TR/EUR iken, dolaylı kotasyonu 1/1, 82 =0, 5494 Euro olmaktadır. Aynı şekilde EUR/USD kurunun dolaysız kotasyonu 1 USD = 1, 32 Euro iken, dolaylı kotasyonu 1/1, 32=0, 757 Dolar olmaktadır.
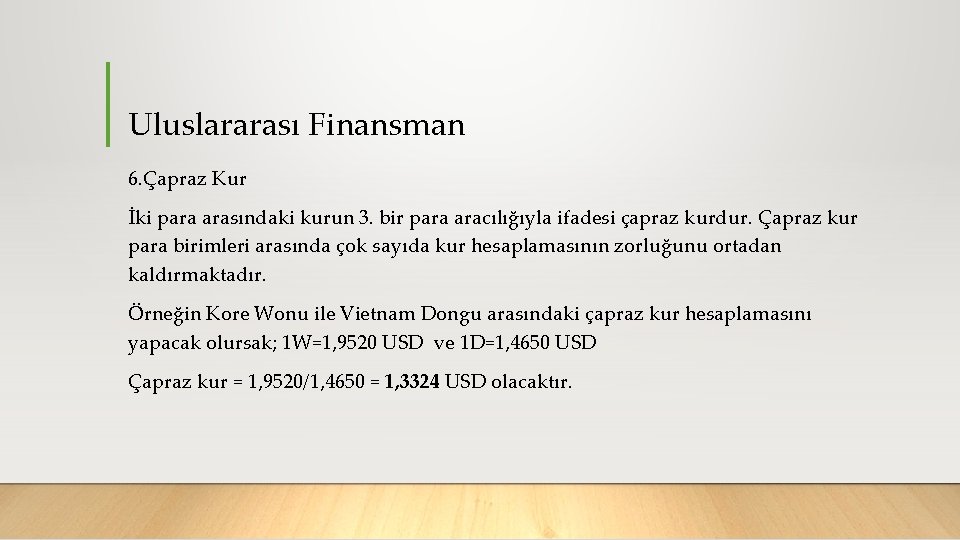
Uluslararası Finansman 6. Çapraz Kur İki para arasındaki kurun 3. bir para aracılığıyla ifadesi çapraz kurdur. Çapraz kur para birimleri arasında çok sayıda kur hesaplamasının zorluğunu ortadan kaldırmaktadır. Örneğin Kore Wonu ile Vietnam Dongu arasındaki çapraz kur hesaplamasını yapacak olursak; 1 W=1, 9520 USD ve 1 D=1, 4650 USD Çapraz kur = 1, 9520/1, 4650 = 1, 3324 USD olacaktır.
Uluslararası Finansman 7. Spot Forward Döviz Kuru Bir paranın diğer para karşısında işlem anındaki değeri spot kurdur. Bu kurlar alış/satış fiyatı şeklinde yazılır. İki para birimi arasındaki döviz kurunun gelecek bir tarihteki değişim oranının bugünden belirlenmesi ile oluşan kur da forward kurdur. 8. Swap Puanı Spot ve forward kurlar arasındaki fark aynı zamanda swap puanına eşittir. Swap puanı adı verilen değerin spot kura ilave edilmesi ya da çıkarılması forward kuru vermektedir.
Uluslararası Finansman 9. Forward Primi İskontosu Forward kurun spot kurdan büyük olması durumu forward primi olarak isimlendirilir. Forward kurun spot kurdan büyük olması, yabancı paranın ulusal paraya göre değer kazanması, prim yapmasıdır. Forward kurun spot kurdan küçük olması durumu ise forward iskontosudur. Bu durumda ulusal para yabancı paraya göre değer kazanmıştır.
Uluslararası Finansman 10. Uzun Kısa Pozisyon Eğer, ekonomik birimlerin döviz alacakları, döviz borçlarının üzerinde ise ekonomik birimlerin uzun pozisyona ya da alacaklı pozisyona sahip olduğu söylenir. Bir firma, dolarla uzun pozisyona sahip ise (dolar cinsinden varlıkları dolar borçlarını aşıyor ise) doların değer kazanması halinde kazanç elde edecek, değeri düşünce de kayıpları olacaktır. Buna karşılık, döviz yükümlülükleri döviz alacaklarından fazla ise kısa pozisyondan veya borçlu pozisyondan söz edilir.
Uluslararası Finansman • Döviz Piyasası Özellikleri 1. Evrensel niteliğe sahiptirler. 2. Borsa şeklinde örgütlenmiş piyasalar değildir. 3. Alıcı ve satıcının yüze geldiği piyasalar değildir. 4. Bankalar arası bir piyasadır. 5. İşlem gören varlıklar aynı yapıda varlıklardır. 6. Kesintisiz bir piyasadır. 7. Tam rekabete oldukça yakın bir piyasadır.
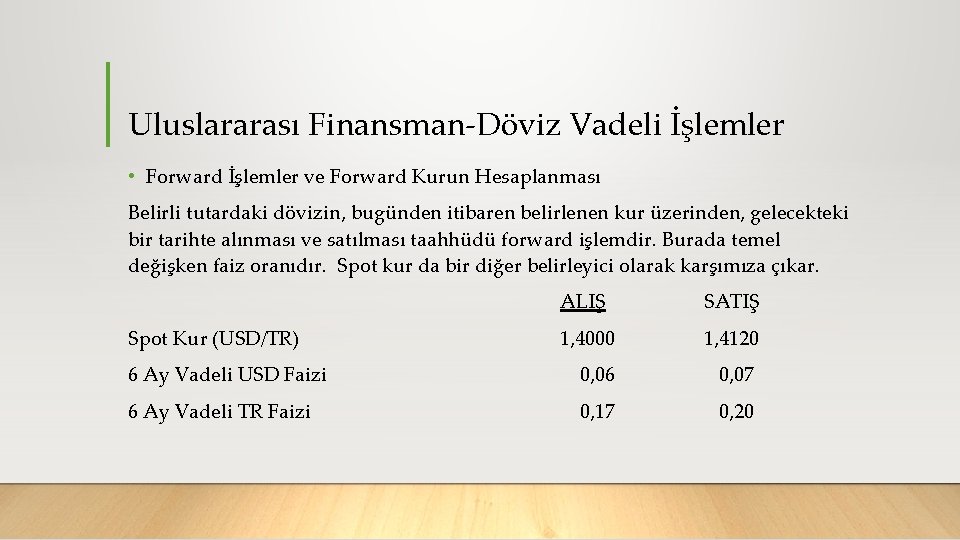
Uluslararası Finansman Döviz Vadeli İşlemler • Forward İşlemler ve Forward Kurun Hesaplanması Belirli tutardaki dövizin, bugünden itibaren belirlenen kur üzerinden, gelecekteki bir tarihte alınması ve satılması taahhüdü forward işlemdir. Burada temel değişken faiz oranıdır. Spot kur da bir diğer belirleyici olarak karşımıza çıkar. ALIŞ SATIŞ Spot Kur (USD/TR) 1, 4000 1, 4120 6 Ay Vadeli USD Faizi 0, 06 0, 07 6 Ay Vadeli TR Faizi 0, 17 0, 20
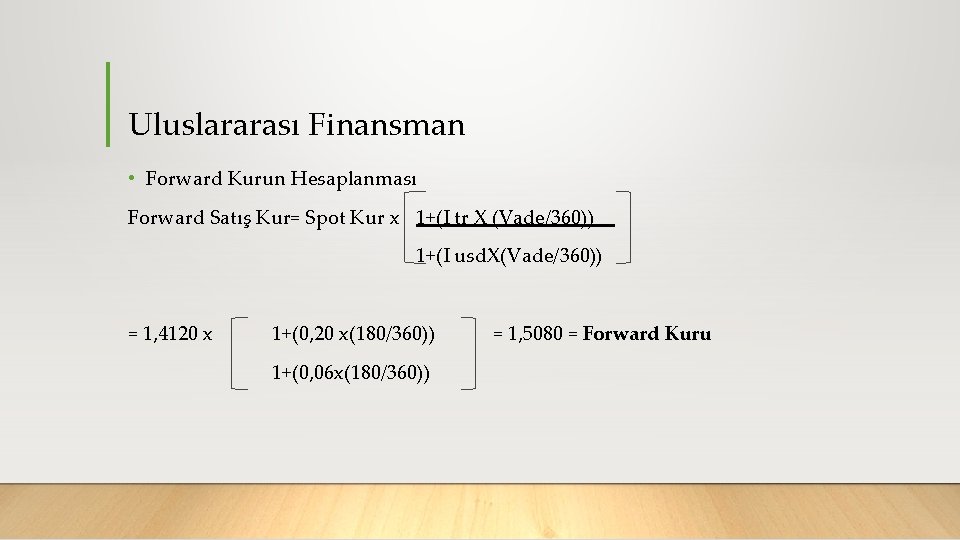
Uluslararası Finansman • Forward Kurun Hesaplanması Forward Satış Kur= Spot Kur x 1+(I tr X (Vade/360)) 1+(I usd. X(Vade/360)) = 1, 4120 x 1+(0, 20 x(180/360)) 1+(0, 06 x(180/360)) = 1, 5080 = Forward Kuru
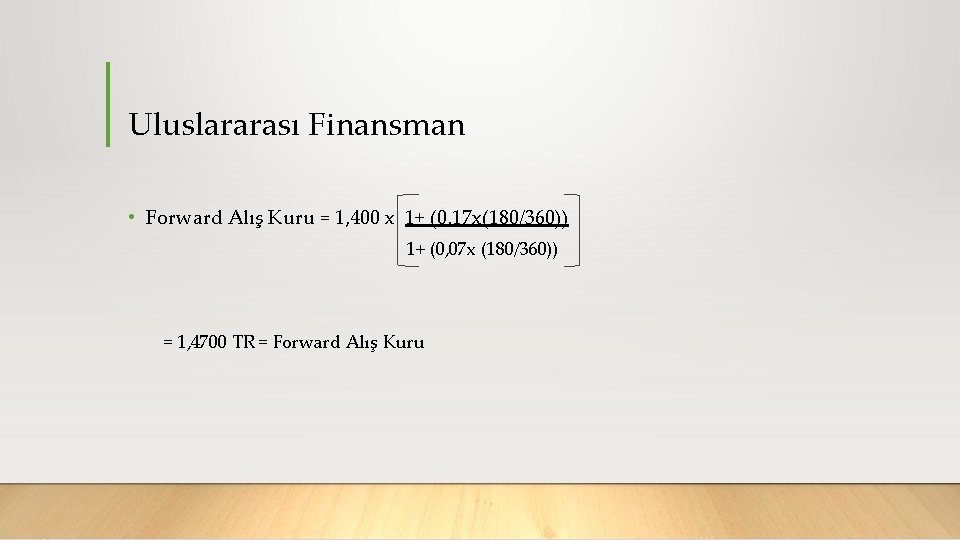
Uluslararası Finansman • Forward Alış Kuru = 1, 400 x 1+ (0, 17 x(180/360)) 1+ (0, 07 x (180/360)) = 1, 4700 TR = Forward Alış Kuru
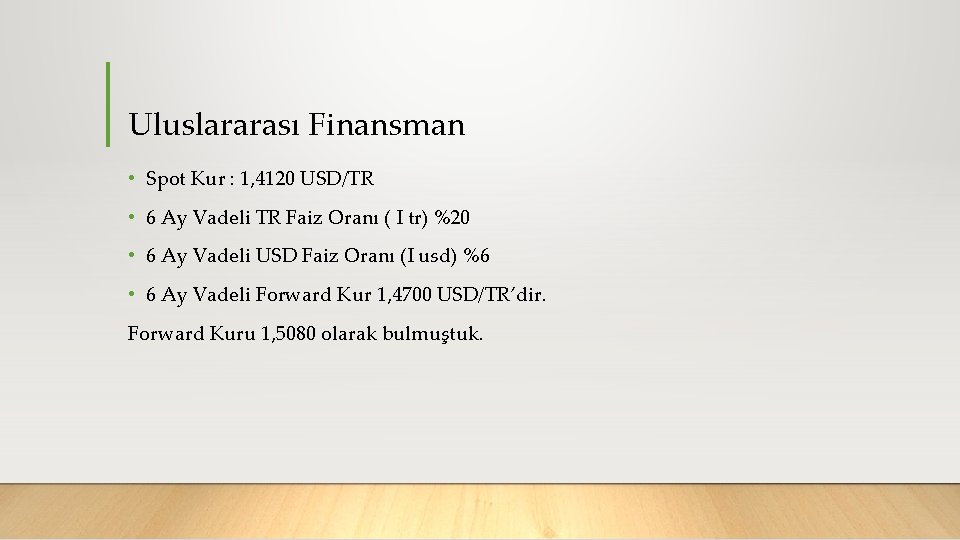
Uluslararası Finansman • Spot Kur : 1, 4120 USD/TR • 6 Ay Vadeli TR Faiz Oranı ( I tr) %20 • 6 Ay Vadeli USD Faiz Oranı (I usd) %6 • 6 Ay Vadeli Forward Kur 1, 4700 USD/TR’dir. Forward Kuru 1, 5080 olarak bulmuştuk.
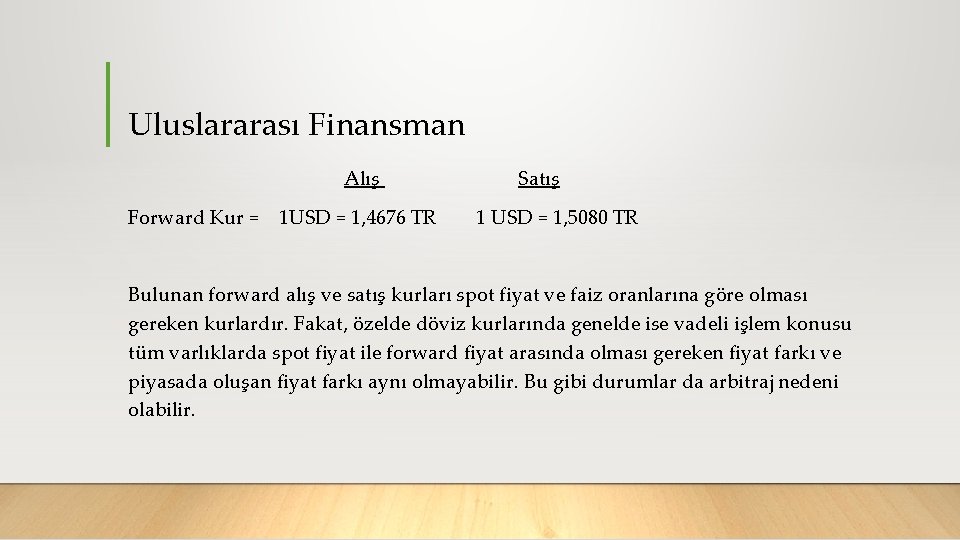
Uluslararası Finansman Alış Satış Forward Kur = 1 USD = 1, 4676 TR 1 USD = 1, 5080 TR Bulunan forward alış ve satış kurları spot fiyat ve faiz oranlarına göre olması gereken kurlardır. Fakat, özelde döviz kurlarında genelde ise vadeli işlem konusu tüm varlıklarda spot fiyat ile forward fiyat arasında olması gereken fiyat farkı ve piyasada oluşan fiyat farkı aynı olmayabilir. Bu gibi durumlar da arbitraj nedeni olabilir.
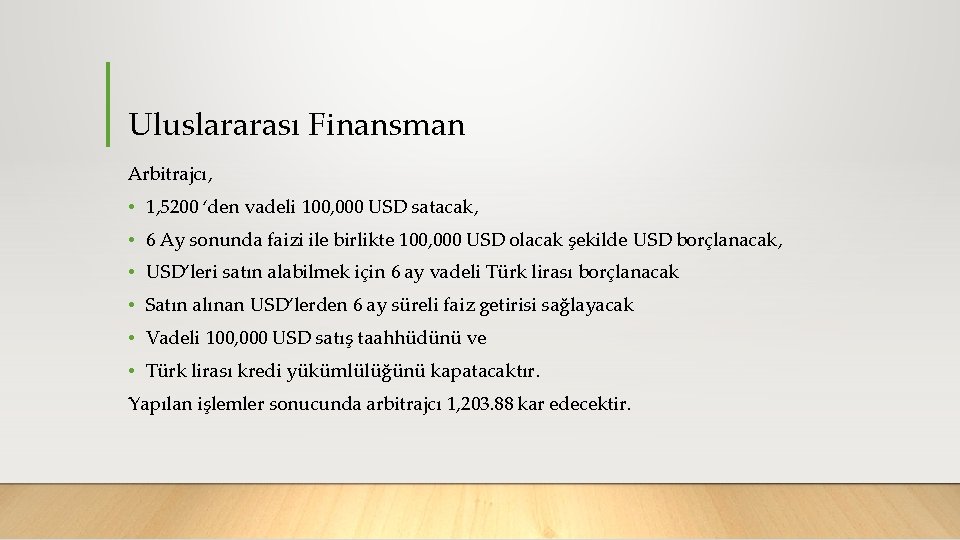
Uluslararası Finansman Arbitrajcı, • 1, 5200 ‘den vadeli 100, 000 USD satacak, • 6 Ay sonunda faizi ile birlikte 100, 000 USD olacak şekilde USD borçlanacak, • USD’leri satın alabilmek için 6 ay vadeli Türk lirası borçlanacak • Satın alınan USD’lerden 6 ay süreli faiz getirisi sağlayacak • Vadeli 100, 000 USD satış taahhüdünü ve • Türk lirası kredi yükümlülüğünü kapatacaktır. Yapılan işlemler sonucunda arbitrajcı 1, 203. 88 kar edecektir.
Uluslararası Finansman • Future Forward Farkı *Birincisi; forward işlemler; iki tarafın tutar, vade ve işlem kuru hususları kendi aralarında tespit ettikleri, tezgah üstü piyasalarda oluşan işlemler olurken, futures işlemler bir takas odası aracılığıyla, organize piyasalarda yürütülen standartlaşmış işlemler olmaktadır. Sözleşmelerin standartlaştırılması bu sözleşmelerin hem miktarına hem de vadelerine ilişkindir. Sözleşmelerin büyüklükleri para birimlerine göre farklılaşır. Bir benzetme yapmak gerekirse, forward işlemlerin «ısmarlama elbiseyi» akla getirmesine karşılık, futures sözleşmelerin bir çeşit «hazır elbise» olduğu söylenebilir.
Uluslararası Finansman • İkincisi; futures işlemlerin önemli bir kaldıraç etkisine sahip olmasıdır. Futures işlemlerde gerçekleştirilen işlem miktarının tamamının değil de, teminat olarak çok büyük bir bölümünün nakit olarak yatırılması, küçük paralarla büyük pozisyonların alınmasını sağlamaktadır. Bu yönüyle futures işlemler forward işlemlere göre önemli üstünlüğe sahip olmaktadır. • Üçüncüsü; forward işlemlerin tersine futures işlemlerin çoğunda fiili bir döviz teslimi yoktur. Sözleşmeler vade dolmadan ters bir işlemle kapatılmaktadır.
Uluslararası Finansman • Futures Piyasalarda Pozisyon Almak *Uzun Pozisyon, kişilerin vadeli işlem piyasalarında sözleşme almaları, aktiflerinde bir varlığı tutmaları durumudur. Piyasada herhangi bir çık pozisyona sahip olmayan kişinin ilk işlemini alım yönünde yapması uzun pozisyon almasıdır. Uzun pozisyonu tercih eden, yani aktifinde bir yatırım aracını tutan taraf, bu aktifin gelecekte fiyatının yükseleceği ve dolayısıyla kar edeceği beklentisiyle hareket eder.
Uluslararası Finansman • Örneğin bir yatırımcı gelecek aylarda EUR/TR kurunun yükseleceğini düşünerek ağustos ayında, ekim ayı vadeli, 100 adet TR/EUR sözleşmesinde sözleşme başına 1, 7500 TR’den uzun pozisyon almıştır. Yatırımcı 20000 TR teminat ödeyerek, 175000 TR büyüklüğünde bir pozisyona sahip olmuştur. • Yatırımcı beklentileri doğrultusunda EUR/TR kuru eylül ayında 1, 8200 TR olur. Yatırımcı vade tarihini beklemeden 100 adet ekim vadeli TR/EUR sözleşmede kısa pozisyon alarak pozisyonunu kapatır. • Teminat Toplamı = Sözleşme Başına Teminat x Sözleşme Sayısı 20000 = 20 x 10
Uluslararası Finansman *Kısa Pozisyon, bu uzun pozisyonun tam tersidir. Gelecekte fiyatların düşeceğinden endişe duyan ve fiyat düşüş riskine karşı kendisini korumak isteyen kişilerin aldığı bir pozisyondur. Gelecek bir tarihte satmak amacıyla portföyünde belirli miktarda mal tutan ve satmayı düşündüğü mala o an sahip olmayıp gelecekte sahip olan kişiler fiyat düşüş riskine karşı kendilerini korumak amacıyla kısa pozisyon alır. Diğer bir ifade ile vadeli satış yaparak fiyatı şimdiden sabitlemeye çalışırlar.
Uluslararası Finansman • Örneğin, bir ihracatçının 100, 000 dolar tutarında gömlek siparişi alarak tanesini 10 dolardan satıp 3 ay içerisinde teslim etmek üzere akreditif açmıştır. Anlaşmayı yaptığı anda %10 kar marjı hedeflemiştir. Spot kur 1, 5000 TL dir. 3 ay sonra kurun 1, 3000 TR ye inmesi halinde zarar edeceğini öngörmektedir. İhracatçı bu riskten korunmak için bu 3 ay içerisinde gelecek 100, 000 USD’nin TR değerini TR/USD vadeli işlem sözleşmesi satarak sabitlemek istemektedir. Anlaşmanın yapıldığı gün vadeli işlem borsasında üç ay vadeli USD sözleşmesinin 1, 6500 TR/USD kuru üzerinden işlem gördüğünü varsayalım. Bu fiyat üzerinden satış yönlü işlem yaparak (kısa pozisyon alarak) gelecek ihraç bedeli, kurların düşmesi halinde ortaya çıkabilecek zarar riskine karşı korunmaktadır.
Uluslararası Finansman Uluslararası Tahvil Piyasası • Sermaye piyasasının bir parçası olan tahvil piyasaları uzun süredir ulusal olma niteliklerini kaybetmiş, uluslararası özellik göstermeye başlamışlardır. Uluslararası sermaye hareketleri üzerindeki baskılar azaldıkça, yatırımcılar, ihraççının hangi ulusal kimlikten geldiğine ve para birimine bakmaksızın artan hızlarda tahvil satın alma olanağına kavuşmuştur. Tasarruf sahiplerinin daha yüksek getiri arayışları ile farklı bir para biriminden de olsa yüksek getiri sağlayan menkul kıymetlere yönelmeleri ve kaynak ihtiyacı olan ekonomik birimlerinde daha düşük maliyetli yurtdışı kaynakların peşinde olmaları finansal işlemlerin büyük bir bölümünün uluslarararasılaşmasına neden olmaktadır.
Uluslararası Finansman • Tahvil Piyasalarında Sınıflandırma şöyledir, *Ulusal para birimleri cinsinden ihraç edilen ve ülke sınırları içerisinde değişimi yapılan tahviller yurtiçi tahvil piyasasını oluşturur. Devlet ve özel şirketler yerel para cinsinden bu piyasaya tahvil ihraç ederler. *Yabancı ihraççılarca, yerel para cinsinden ihraç edilen yabancı tahvillerin oluşturduğu piyasa yabancı tahvil piyasasıdır. Yabancı tahvil ihracı ve ticareti yerel piyasa otoritelerinin denetimi altındadır. *Euro tahvil ihracatı, Euro tahvil piyasasına yapılır. Euro tahviller, bankaların oluşturduğu, çok uluslu kuruluşlarca yüklenilir ve temelde tahvilin ihraç edildiği para birimine sahip ülkeler dışındaki ülkelerde işlem görürler. Bu tahvillerin ticareti belirli bir ulusal tahvil piyasasında değil birden fazla piyasada yapılır.
Uluslararası Finansman • Uluslararası Tahvil İhracının Nedenleri Tahvil ihraççısının yerel para birimi cinsinden tahvil ihraç etmek yerine yabancı para birimleri cinsinden tahvil ihraç etmesinin çeşitli nedenleri vardır. Bunlar; *Yabancı para birimlerine duyulan ihtiyaçtır. Örneğin bir devletin ithalatını finanse edebilmek amacıyla dövize ihtiyaç duyması tahvil ihraç etmesini gerektirebilir. *Ülke dışında yatırım yapan işletmeler döviz cinsinden tahvil ihraç etme eğilimindedir. İşletmeler, yatırım harcamasının yapılacağı ve satış gelirlerinin elde edileceği para birimi cinsinden tahvil ihraç edebilirler.