CHNG 6 TNG QUAN V CHI TIU CNG
- Slides: 45
CHƯƠNG 6 TỔNG QUAN VỀ CHI TIÊU CÔNG CỘNG VÀ QUẢN LÝ CHI TIÊU CÔNG CỘNG 1
NỘI DUNG NGHIÊN CỨU 6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG CỘNG 6. 2. QUẢN LÝ CHI TIÊU CÔNG CỘNG (PEM) 6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG CỘNG (PER) 2
TÀI LIỆU THAM KHẢO � Slide bài giảng của GVGD � Th. S. Phan Thị Quốc Hương, Bài giảng Lý thuyết Tài chính công, Khoa TC-NH & QTKD, Trường Đại học Quy Nhơn, 2011: Chương 5 � PGS. TS. Sử Đình Thành, Giáo trình Lý thuyết Tài chính công, Trường Đại học Kinh tế TP. HCM, NXB Đại học Quốc gia, 2009: Chương 3 (Phần 3), Chương 8, Chương 9. � Th. S. Vũ Cương, Giáo trình Kinh tế và tài chính công, Trường Đại học Kinh tế quốc dân, NXB Đại học Kinh tế quốc dân, 2014: Chương 5, Chương 6. 3
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 1. Khái niệm chi tiêu công �Theo nghĩa hẹp: chi tiêu công là chi tiêu của Chính phủ thông qua ngân sách Nhà nước. Đây là những chi phí trong việc cung cấp hàng hóa và dịch vụ được tài trợ bởi Chính phủ thông qua chi ngân sách Nhà nước. Ví dụ: quốc phòng, giáo dục… �Theo nghĩa rộng: chi tiêu công là tổng hợp tất cả các khoản chi của chính quyền trung ương, chính quyền địa phương, các doanh nghiệp nhà nước và của toàn dân khi cùng trang trải kinh phí cho các hoạt động của Chính phủ. TCC thường đề cập đến chi tiêu công theo nghĩa hẹp. 4
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 2. Đặc điểm chi tiêu công �Chi tiêu công luôn gắn liền với bộ máy Nhà nước và những nhiệm vụ kinh tế, chính trị và xã hội của Nhà nước; �Chi tiêu công là khoản chi mang tính chất công cộng; �Chi tiêu công là nhằm phục vụ lợi ích chung của cộng đồng; �Các khoản chi tiêu công không mang tính hoàn trả trực tiếp (hoặc chi tiêu công mang tính hoàn trả gián tiếp). 5
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 3. Phân loại chi tiêu công u Mục đích phân loại chi tiêu công �Giúp cho Nhà nước thiết lập được những chương trình hành động; �Tăng cường hiệu quả trong thi hành ngân sách để thực hiện các chức năng của Nhà nước; �Quy định tính trách nhiệm trong việc phân phối và sử dụng các nguồn lực tài chính của Nhà nước. �Cho phép phân tích ảnh hưởng từ những hoạt động tài chính của Nhà nước đối với nền kinh tế. 6
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 3. Phân loại chi tiêu công u Căn cứ vào mục đích chi �Chi hoàn toàn mang mục tiêu công cộng: là những khoản chi tiêu đòi hỏi sử dụng các nguồn lực của nền kinh tế. Ví dụ: chi đầu tư xây dựng, bảo dưỡng và duy trì CSHT… �Chi chuyển giao: là những khoản chi nhằm mục đích phân phối lại thu nhập. Ví dụ: chi lương hưu, chi trợ cấp và các khoản chi phúc lợi xã hội khác… Chủ yếu phục vụ cho mục đích phân tích kinh tế đối với chi tiêu công. 7
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 3. Phân loại chi tiêu công u Căn cứ các chức năng vĩ mô của Nhà nước �Chi cho các dịch vụ nói chung của Chính phủ để duy trì hoạt động thường xuyên của Chính phủ, bao gồm: chi cho các cơ quan hành chính của Chính phủ, chi cho toà án và viện kiểm sát, chi cho hệ thống quân đội và an ninh xã hội… �Chi cho các dịch vụ kinh tế: bao gồm chi cho cơ sở hạ tầng, chi điều tiết, trợ cấp sản xuất, chi hỗ trợ doanh nghiệp… �Chi cho các dịch vụ cộng đồng, bao gồm chi cho hệ thống an sinh xã hội, chi giáo dục, y tế, hưu trí, trợ cấp thất nghiệp, văn hóa, giải trí và các khoản chi phúc lợi xã hội khác… �Chi khác, như chi trả lãi cho các khoản nợ của Chính phủ, chi viện trợ nước ngoài, chi ngoại giao… Chủ yếu được sử dụng trong đánh giá phân bổ nguồn lực của Chính phủ nhằm thúc đẩy thực hiện các nhiệm vụ của Chính phủ. 8
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 3. Phân loại chi tiêu công u Căn cứ vào tính chất kinh tế �Chi thường xuyên: là các khoản chi phát sinh thường xuyên, cần thiết cho hoạt động của các đơn vị công, bao gồm toàn bộ các khoản chi lương, chi nghiệp vụ, chi quản lý cho các hoạt động sau: - Chi sự nghiệp kinh tế; giáo dục và đào tạo; nghiên cứu khoa học và công nghệ; y tế; văn hóa, nghệ thuật, thể dục thể thao… - Chi hành chính: các khoản chi lương cho công chức nhà nước và các khoản chi về hàng hóa khác có liên quan… - Chi chuyển giao: chi ASXH, chi trợ cấp, BHXH… - Chi an ninh quốc phòng �Chi đầu tư phát triển, bao gồm: - Chi xây dựng công trình kết cấu hạ tầng KT – XH; - Đầu tư, hỗ trợ cho các doanh nghiệp; - Chi hỗ trợ cho các quỹ hỗ trợ tài chính của Nhà nước; - Chi dự trữ Nhà nước. Chủ yếu hỗ trợ Chính phủ thiết lập các chương trình chi tiêu kết 9 hợp chi thường xuyên và chi đầu tư để nâng cao hiệu quả CTC.
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 3. Phân loại chi tiêu công u Căn cứ vào quy trình lập Ngân sách �Chi tiêu công theo các yếu tố đầu vào: là sự liệt kê các khoản mục mua sắm các phương tiện cần thiết cho hoạt động của các đơn vị công để Nhà nước làm căn cứ xác định kinh phí tài trợ. Ví dụ: chi mua TSCĐ, chi mua tài sản lưu động, chi tiền lương, chi phụ cấp và các khoản khác… �Chi tiêu công theo các yếu tố đầu ra: mức kinh phí phân bổ cho các đơn vị công được dựa vào khối lượng công việc đầu ra và những kết quả tác động của các đơn vị đó. 10
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 4. Vai trò của chi tiêu công u Mục tiêu phân bổ nguồn lực Chính phủ thu hút vốn đầu tư của KVTN để đầu tư ưu tiên vào những lĩnh vực quan trọng, thực hiện chuyển dịch cơ cấu kinh tế theo hướng tích cực. Ví dụ: �Chi đầu tư xây dựng CSHT: đường sá, cảng, sân bay, điện, viễn thông, kênh đập nước, bệnh viện, trường học, hệ thống cây xanh… �Chi đầu tư vào các ngành công nghệ mới, công nghệ cao, và các ngành mũi nhọn. . �Hỗ trợ trực tiếp cho các doanh nghiệp: trợ giá, hỗ trợ vốn, liên doanh liên kết đầu tư… 11
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 4. Vai trò của chi tiêu công u Mục tiêu phân phối lại thu nhập Chi tiêu công góp phần tái phân phối thu nhập xã hội giữa các tầng lớp dân cư, thực hiện công bằng xã hội. Ví dụ: �Các chính sách trợ cấp bằng tiền hoặc hiện vật của Chính phủ; �Chính phủ cung cấp các dịch vụ giáo dục, y tế, nhà ở và các dịch vụ xã hội khác… 12
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 4. Vai trò của chi tiêu công u Mục tiêu ổn định kinh tế vĩ mô Chi tiêu công hướng tới đạt các mục tiêu kinh tế vĩ mô như góp phần điều chỉnh chu kỳ kinh tế, cải thiện cán cân thanh toán và duy trì tăng trưởng kinh tế cao trong dài hạn. Ví dụ: �Chi mua sắm hàng hóa và dịch vụ của Chính phủ �Chi chuyển nhượng �Chi trả lãi của KVCC… 13
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 5. Các nhân tố làm tăng trưởng chi tiêu công u Các lý thuyết cổ điển về tăng trưởng chi tiêu công �Sự mở rộng không ngừng vai trò của Nhà nước Khi XH ngày càng công nghiệp hóa, các chức năng của Nhà nước càng trở nên phức tạp, bao gồm: điều tiết các mối quan hệ xã hội; điều tiết và bảo hộ thương mại; cung cấp và duy trì giao thông liên lạc; duy trì trật tự pháp lý… �“Hiệu ứng thế chỗ” và việc chi tiêu trong các tình huống có bất ổn định xã hội Trong thời kỳ có xáo trộn xã hội (chiến tranh, nạn đói, thảm họa thiên nhiên…), các công dân thường chấp nhận gánh nặng thuế tăng, và chi tiêu của Chính phủ cũng có bước nhảy vượt 14 bậc.
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 5. Các nhân tố làm tăng trưởng chi tiêu công u Các lý thuyết bên cầu về tăng trưởng chi tiêu công �Thu nhập bình quân đầu người tăng; cầu của xã hội về hàng hóa công cộng là tương đối co giãn theo thu nhập; ngày càng nhiều vấn đề mới phát sinh (ô nhiễm môi trường, tắc nghẽn giao thông); nhu cầu đầu tư cho giáo dục tăng mạnh. �Sự thay đổi của công nghệ làm tăng nhu cầu chi tiêu của Chính phủ trong điều tiết các tác động của công nghệ (động cơ đốt trong, công nghệ sản xuất vũ khí…). �Tốc độ tăng dân số và hiện tượng “già hóa” dân số làm tăng nhu cầu chi tiêu của Chính phủ cho y tế và chăm sóc sức khỏe. �Quá trình đô thị hóa tăng và nhu cầu tăng chi tiêu trong quản lý hành chính của Nhà nước. 15
6. 1. TỔNG QUAN VỀ CHI TIÊU CÔNG 6. 1. 5. Các nhân tố làm tăng trưởng chi tiêu công u Các lý thuyết bên cung về tăng trưởng chi tiêu công �Chi phí tương đối để cung cấp dịch vụ công cộng có xu hướng tăng dần - “Hiệu ứng Baumol”: KVCC thường gắn với các dịch vụ xã hội khó có khả năng áp dụng KHKT thay thế cho sức mạnh lao động hơn so với KVTN năng suất lao động trong KVCC thấp Chính phủ buộc phải tăng tiền lương của người lao động trong KVCC và làm tăng chi phí cung cấp dịch vụ công. �Sự lựa chọn của các cử tri ở các nước phát triển: nguyên tắc biểu quyết theo đa số có thể dẫn tới liên minh bầu cử làm tăng các chương trình phúc lợi được tài trợ bởi Chính phủ. � 16 Hành vi của viên chức Nhà nước dẫn tới tăng chi tiêu công.
6. 2. QUẢN LÝ CHI TIÊU CÔNG (PEM) 6. 2. 1. Mục tiêu của PEM (Public Expenditure Management) - Ngân sách là tấm gương tài chính phản chiếu các lựa chọn kinh tế xã hội. Để thực hiện được vai trò của mình, Chính phủ phải: (1) tạo đủ nguồn thu từ nền kinh tế; (2) phân bổ và sử dụng các nguồn lực một cách có trách nhiệm, hiệu quả và hiệu lực. - PEM là một công cụ của Chính phủ nhằm quản lý hiệu quả các nguồn lực công cộng và giúp Chính phủ thực hiện những vai trò của mình. - PEM mang tính đặc thù tùy theo hoàn cảnh từng nước. 17
6. 2. QUẢN LÝ CHI TIÊU CÔNG (PEM) 6. 2. 2. Nguyên tắc của PEM - Kỷ luật tài khóa tổng thể: là việc quản lý các nhu cầu có tính cạnh tranh lẫn nhau, và thường là vượt quá giới hạn ngân sách cho phép, nhằm ổn định kinh tế vĩ mô, tức là không bị thâm hụt lớn đến mức không bền vững. - Đảm bảo hiệu lực phân bổ nguồn lực: Chính phủ phải xác định được thứ tự ưu tiên trong phân bổ nguồn lực, phù hợp với các chiến lược và kế hoạch quốc gia, các bộ ngành và các tỉnh. - Đảm bảo hiệu quả hoạt động: các cơ quan cung ứng dịch vụ có thể cung ứng được hàng hóa và dịch vụ công có kết quả cao nhất trong phạm vi ngân sách cho trước, hoặc có thể đạt được những kết quả cho trước với chi phí thấp nhất. 18
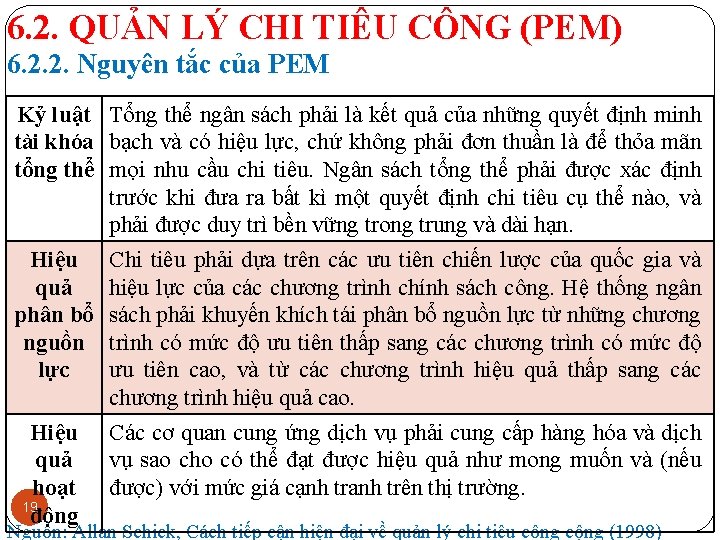
6. 2. QUẢN LÝ CHI TIÊU CÔNG (PEM) 6. 2. 2. Nguyên tắc của PEM Kỷ luật Tổng thể ngân sách phải là kết quả của những quyết định minh tài khóa bạch và có hiệu lực, chứ không phải đơn thuần là để thỏa mãn tổng thể mọi nhu cầu chi tiêu. Ngân sách tổng thể phải được xác định trước khi đưa ra bất kì một quyết định chi tiêu cụ thể nào, và phải được duy trì bền vững trong trung và dài hạn. Hiệu quả phân bổ nguồn lực Chi tiêu phải dựa trên các ưu tiên chiến lược của quốc gia và hiệu lực của các chương trình chính sách công. Hệ thống ngân sách phải khuyến khích tái phân bổ nguồn lực từ những chương trình có mức độ ưu tiên thấp sang các chương trình có mức độ ưu tiên cao, và từ các chương trình hiệu quả thấp sang các chương trình hiệu quả cao. Hiệu quả hoạt 19 động Các cơ quan cung ứng dịch vụ phải cung cấp hàng hóa và dịch vụ sao cho có thể đạt được hiệu quả như mong muốn và (nếu được) với mức giá cạnh tranh trên thị trường. Nguồn: Allan Schick, Cách tiếp cận hiện đại về quản lý chi tiêu công cộng (1998)
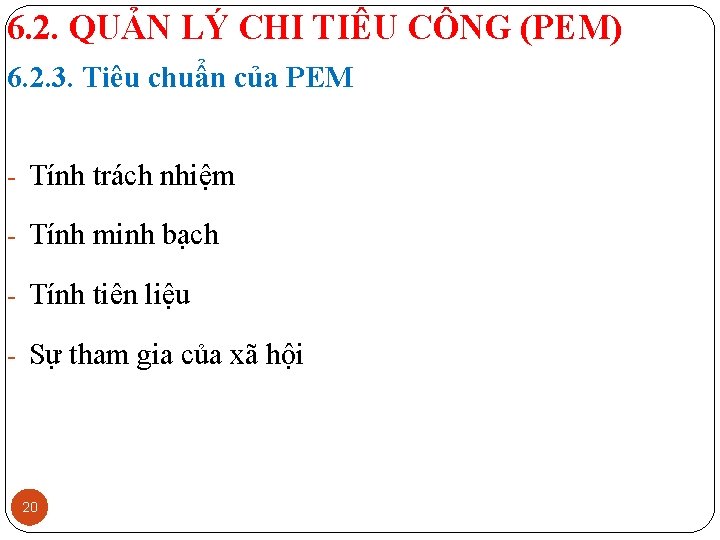
6. 2. QUẢN LÝ CHI TIÊU CÔNG (PEM) 6. 2. 3. Tiêu chuẩn của PEM - Tính trách nhiệm - Tính minh bạch - Tính tiên liệu - Sự tham gia của xã hội 20
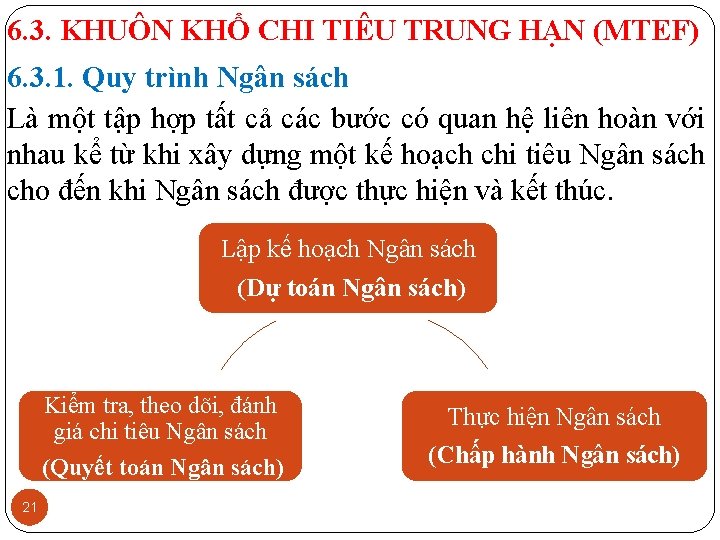
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Là một tập hợp tất cả các bước có quan hệ liên hoàn với nhau kể từ khi xây dựng một kế hoạch chi tiêu Ngân sách cho đến khi Ngân sách được thực hiện và kết thúc. Lập kế hoạch Ngân sách (Dự toán Ngân sách) Kiểm tra, theo dõi, đánh giá chi tiêu Ngân sách (Quyết toán Ngân sách) 21 Thực hiện Ngân sách (Chấp hành Ngân sách)
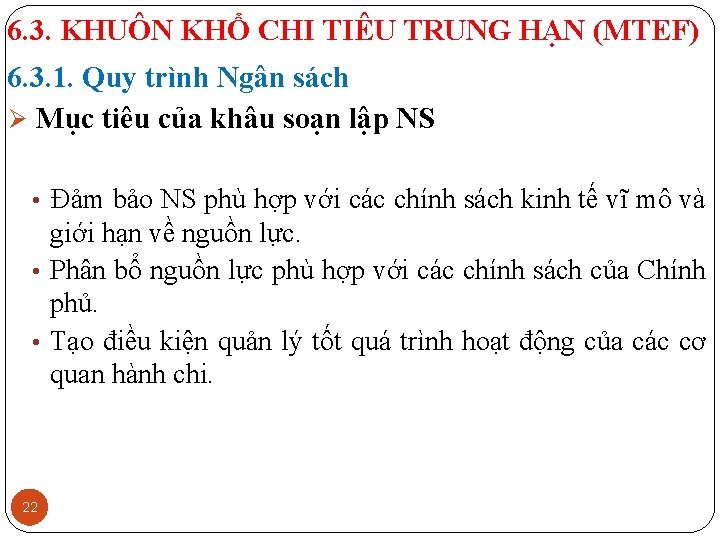
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Ø Mục tiêu của khâu soạn lập NS • Đảm bảo NS phù hợp với các chính sách kinh tế vĩ mô và giới hạn về nguồn lực. • Phân bổ nguồn lực phù hợp với các chính sách của Chính phủ. • Tạo điều kiện quản lý tốt quá trình hoạt động của các cơ quan hành chi. 22
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Ø Quy trình soạn lập NS truyền thống • Quy trình từ trên xuống: bao gồm (1) xác định tổng nguồn lực có thể chi tiêu trong kỳ NS; (2) xác định các hạn mức chi tiêu cho các ngành và địa phương tương ứng với thứ tự ưu tiên của Chính phủ. • Quy trình từ dưới lên: các ngành, các địa phương hoạch định và dự trù kinh phí cho các chương trình chi tiêu của mình trong kỳ NS và trong khuôn khổ hạn mức chi tiêu đã được phân bổ. 23
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Ø Các bước chính của trình tự soạn lập NS truyền thống: • Xây dựng một khuôn khổ kinh tế vĩ mô; • Soạn thảo thông tư hay thông báo về NS, trong đó quy • • 24 định rõ các mức trần chi tiêu cho từng ngành và hướng dẫn việc soạn lập NS của ngành; Các bộ, ngành, địa phương dự thảo NS dựa trên văn bản hướng dẫn đó; Đàm phán NS giữa các bộ, ngành, địa phương với Bộ Tài chính; Chính phủ và các cơ quan chức năng ở Trung ương hoàn tất lần cuối dự thảo NS và trình Quốc hội; Quốc hội thông qua NS hàng năm.
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Ø Những mốc thời gian � Tháng 5/X: Thủ tướng ra chỉ thị xây dựng kế hoạch phát triển KT-XH và dự toán NSNN năm sau. � Tháng 6/X: Bộ TC ra thông tư hướng dẫn lập dự toán NS. � Tháng 10/X: Dự toán NSNN và phương án phân bổ NSTƯ gửi đến đại biểu Quốc hội. � Trước 15/11/X: Quốc hội quyết định dự toán NSNN và phương án phân bổ NSTƯ. � Trước 10/12/X: HĐND cấp tỉnh quyết định dự toán NSĐP và phương án phân bổ NS cấp tỉnh. � 31/12/X: Hoàn thành phân bổ và giao dự toán. � Từ 1/1/X+1 đến 31/12/X+1: Chấp hành NS. � 25 Từ 31/12/X+1: Quyết toán NS.
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 1. Quy trình Ngân sách Ø Nhược điểm của NS truyền thống: • Tách rời giữa chính sách, việc lập kế hoạch và lập NS; • Không đảm bảo được tính kế thừa giữa kế hoạch và NS các năm; • Quá trình lập NS truyền thống thường phát sinh hiện tượng dự toán theo kiểu điều chỉnh tăng dần; • Việc đàm phán NS giữa các bộ, ngành và địa phương với Bộ Tài chính thiếu một cơ sở minh bạch; • NS truyền thống tách rời giữa chi thường xuyên và chi 26 đầu tư.
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 2. MTEF và quy trình thực hiện MTEF Ø Khái niệm: MTEF (Medium Term Expenditure Framework) là quy trình soạn lập và xây dựng kế hoạch NS minh bạch trong đó đề ra giới hạn nguồn lực trung hạn được phân bổ từ trên xuống nhằm đảm bảo kỷ luật tài khoá tổng thể và đòi hỏi việc xác định các dự toán chi phí thực hiện chính sách từ dưới lên thống nhất với các chính sách chi tiêu theo các ưu tiên chiến lược. 27
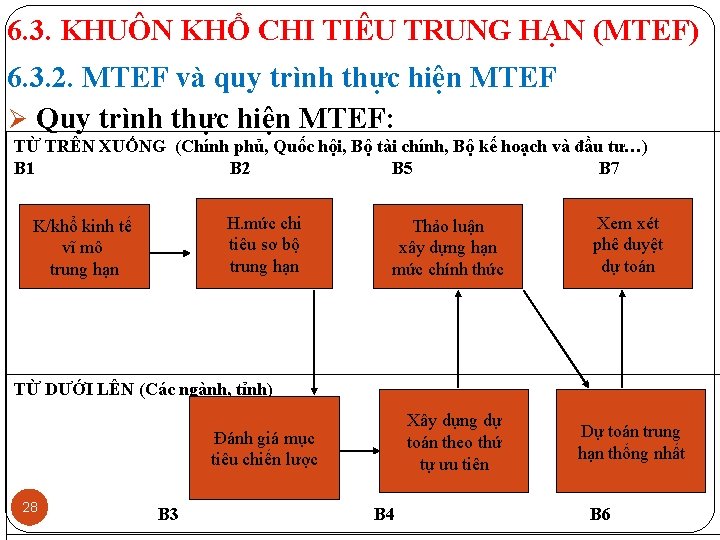
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 2. MTEF và quy trình thực hiện MTEF Ø Quy trình thực hiện MTEF: TỪ TRÊN XUỐNG (Chính phủ, Quốc hội, Bộ tài chính, Bộ kế hoạch và đầu tư…) B 1 B 2 B 5 B 7 H. mức chi tiêu sơ bộ trung hạn K/khổ kinh tế vĩ mô trung hạn Thảo luận xây dựng hạn mức chính thức Xem xét phê duyệt dự toán TỪ DƯỚI LÊN (Các ngành, tỉnh) Xây dựng dự toán theo thứ tự ưu tiên Đánh giá mục tiêu chiến lược 28 B 3 B 4 Dự toán trung hạn thống nhất B 6
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 2. MTEF và quy trình thực hiện MTEF Ø Ưu điểm: • NS hàng năm luôn được đặt trong bối cảnh trung hạn, do đó, khi Quốc hội/ Chính phủ thông qua dự toán NS hàng năm, họ đều nhận thức rõ những gì sẽ tiếp tục được chi tiêu một cách nhất quán với kế hoạch trung hạn của ngành và quốc gia trong những năm tiếp theo. • Nguồn lực khan hiếm luôn được đảm bảo phân bổ cho những lĩnh vực ưu tiên. Việc tái phân bổ NS cũng được thực hiện một cách minh bạch, tránh được sự tùy tiện. • Các bộ, ngành, địa phương chỉ được cấp NS để thực hiện các mục tiêu đã dự kiến. Vì thế, chuyển việc kiểm soát NS từ đầu vào sang đầu ra. Điều này cũng nâng cao tính minh bạch và 29 trách nhiệm giải trình của các đơn vị.
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 2. MTEF và quy trình thực hiện MTEF Ø Ưu điểm: • Việc phân bổ NS sẽ căn cứ theo chiến lược và mục tiêu hoạt động của các ngành và địa phương, vì vậy khắc phục được nhược điểm tách rời giữa chi đầu tư và chi thường xuyên. • Duy trì thường xuyên mối liên hệ, trao đổi thông tin giữa trung ương và địa phương; đồng thời, nâng cao tính tự chủ của các bộ, ngành, địa phương trong việc chi tiêu NS. 30
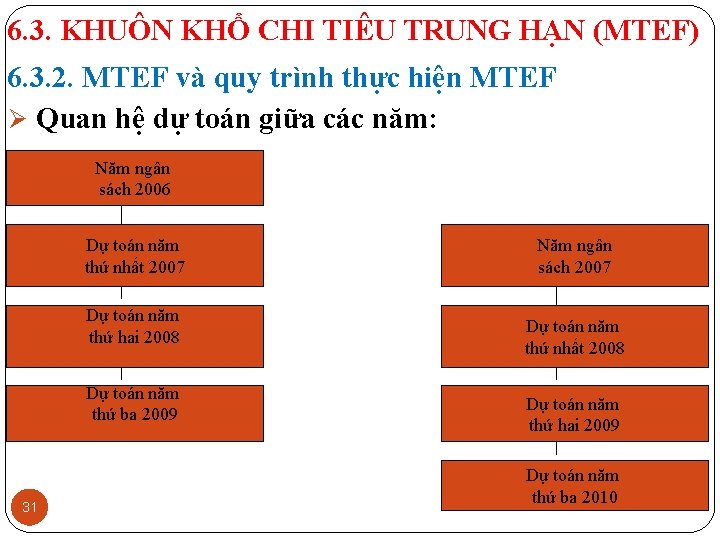
6. 3. KHUÔN KHỔ CHI TIÊU TRUNG HẠN (MTEF) 6. 3. 2. MTEF và quy trình thực hiện MTEF Ø Quan hệ dự toán giữa các năm: Năm ngân sách 2006 Dự toán năm thứ nhất 2007 Dự toán năm thứ hai 2008 Dự toán năm thứ ba 2009 31 Năm ngân sách 2007 Dự toán năm thứ nhất 2008 Dự toán năm thứ hai 2009 Dự toán năm thứ ba 2010
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 1. Nội dung cơ bản của PER �PER – Public Expenditure Review là việc đánh giá công tác hoạch định chính sách NS và xây dựng thể chế. �Thông qua PER có thể nâng cao sự hiểu biết của các nhà lãnh đạo và công chức Nhà nước về mục tiêu, ý nghĩa của CTC, nâng cao sự đối thoại và hiểu biết lẫn nhau giữa các bên để tăng cường hiệu quản lý NS. �Tăng cường kỹ năng hoạch định và điều hành chính sách của các cơ quan Nhà nước, nhờ đó sẽ củng cố cơ sở lập luận và bảo vệ các khoản CTC đã được đề xuất. �Tăng cường sự gắn kết giữa chi đầu tư và chi thường xuyên để nâng cao hiệu quả sử dụng NS. �Giúp đánh giá lại tính hợp lý của các sự can thiệp của Chính phủ thông qua các chương trình CTC. 32
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Sự cần thiết phải xây dựng các chương trình trợ giúp người nghèo �Nhắc lại thuyết vị lợi và thuyết cực đại thấp nhất �PP lại thu nhập làm giảm bớt gánh nặng đói nghèo, và lợi ích đó là một ngoại ứng tích cực cho toàn xã hội. �PP lại thu nhập có thể đảm bảo sự ổn định XH thông qua giảm tệ nạn XH. 33
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Khó khăn trong việc phân tích các chương trình trợ cấp � Những khó khăn khi đo lường thu nhập, do: �Có một số dạng thu nhập không bằng tiền rất khó đo lường. �Sự thiếu rõ ràng trong định nghĩa về thu nhập. �Sự bất đồng về đơn vị quan sát (theo cá nhân hay theo hộ gia đình). �Ảnh hưởng của sự thay đổi giá cả tương đối �Sự khó khăn trong phân tích ảnh hưởng của trợ cấp trong ngắn hạn và dài hạn. �Vấn đề liên quan đến HHCC. �Khó khăn trong đánh giá các khoản trợ cấp bằng hiện vật. 34
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Phân loại các chương trình trợ cấp �Theo hình thức trợ cấp: �Chi trợ cấp bằng hiện vật �Chi trợ cấp bằng tiền �Theo đối tượng: �Trợ cấp đồng loạt �Trợ cấp phân loại 35
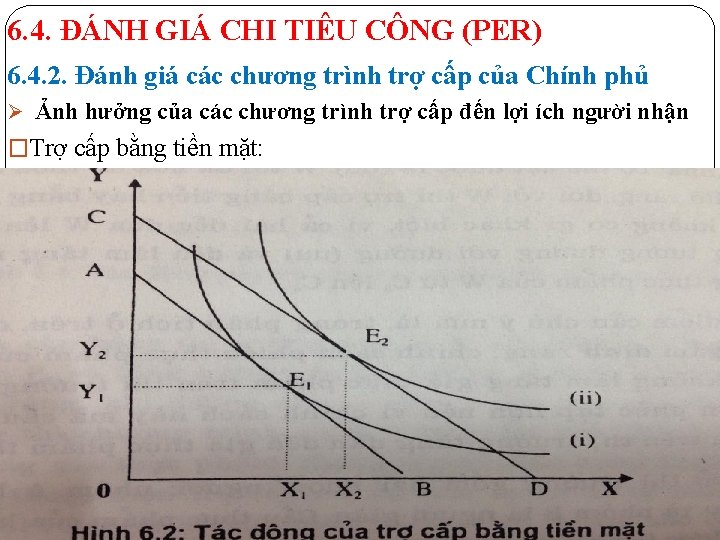
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Ảnh hưởng của các chương trình trợ cấp đến lợi ích người nhận �Trợ cấp bằng tiền mặt: 36
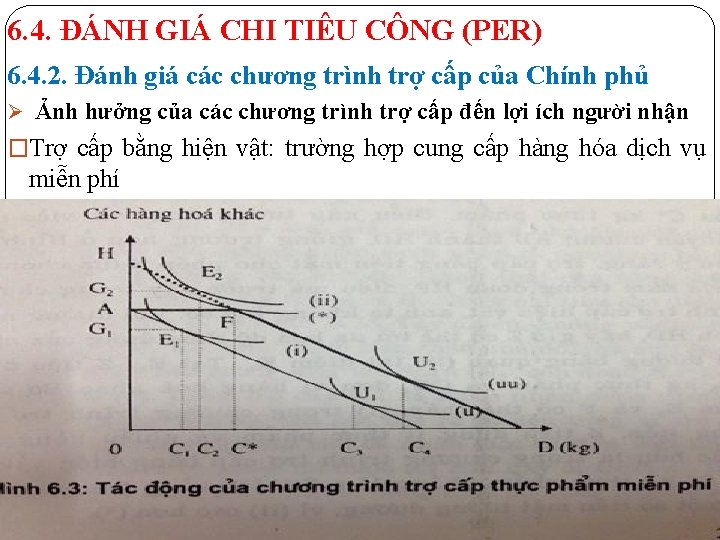
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Ảnh hưởng của các chương trình trợ cấp đến lợi ích người nhận �Trợ cấp bằng hiện vật: trường hợp cung cấp hàng hóa dịch vụ miễn phí 37
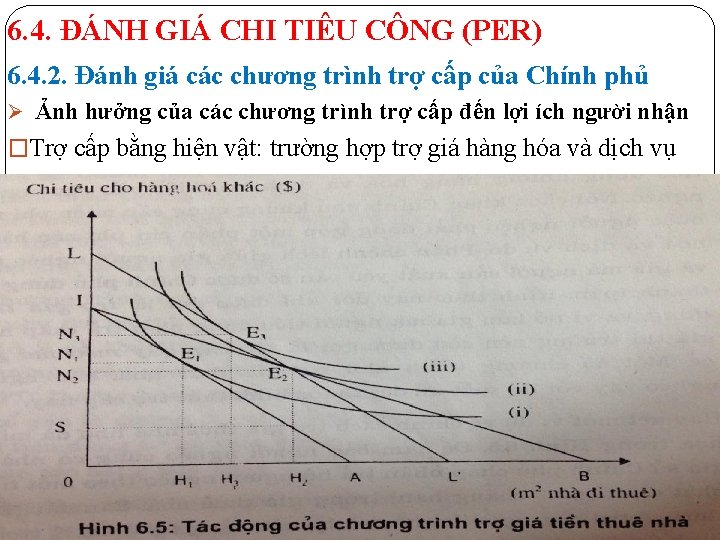
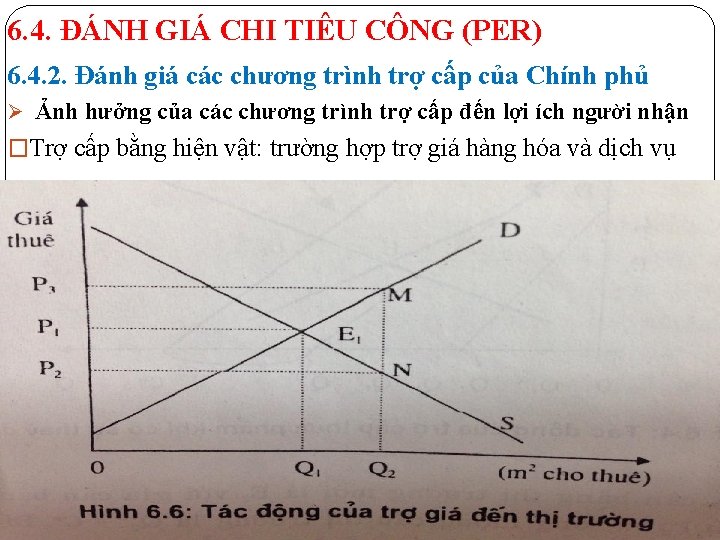
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Ảnh hưởng của các chương trình trợ cấp đến lợi ích người nhận �Trợ cấp bằng hiện vật: trường hợp trợ giá hàng hóa và dịch vụ 38
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Ảnh hưởng của các chương trình trợ cấp đến lợi ích người nhận �Trợ cấp bằng hiện vật: trường hợp trợ giá hàng hóa và dịch vụ 39
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Kết luận �Nếu thực hiện cùng một mục tiêu là tăng lợi ích cho người nghèo thì trợ cấp bằng tiền là chương trình ít tốn kém hơn đối với Chính phủ. Nói cách khác, nếu cùng tiêu tốn của Chính phủ một số tiền trợ cấp bằng tiền nói chung sẽ mang lại độ thỏa dụng cao hơn cho người nhận. �Chương trình trợ cấp bằng hiện vật thường đòi hỏi tốn kém chi phí vận hành nhiều hơn và các thủ tục hành chính phiền hà phức tạp hơn. �Trợ cấp bằng hiện vật hạn chế quyền tự do lựa chọn tiêu dùng của cá nhân, vì chỉ khi nào người được trợ cấp thực sự tiêu dùng các hàng hóa và dịch vụ được trợ cấp thì khi đó họ mới được thụ hưởng lợi ích của chương trình. 40 Vì sao trợ cấp bằng hiện vật vẫn được nhiều Chính phủ ưa thích?
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 2. Đánh giá các chương trình trợ cấp của Chính phủ Ø Các lý do lựa chọn trợ cấp bằng hiện vật �Nhiều người cho rằng chính sách phân phối lại của Chính phủ bị ảnh hưởng rất mạnh của chủ nghĩa bình quân hàng hóa: có những hàng hóa thiết yếu phải được phân phối bình đẳng cho mọi người, như thực phẩm, nhà cửa, giáo dục, y tế… �Trợ cấp bằng hiện vật có thể hạn chế được sự gian lận trong việc nhận phúc lợi trợ cấp. �Chính phủ kỳ vọng rằng, bằng việc trợ cấp bằng hiện vật, thì cá nhân sẽ tiêu dùng đúng cái mà Chính phủ muốn họ sử dụng. �Trợ cấp bằng hiện vật dễ nhận được sự hậu thuẫn về mặt chính trị và các nhà sản xuất hơn. 41
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 3. Đánh giá dự án đầu tư công – Phương pháp phân tích lợi ích – chi phí (BCA : Benefit – Cost Analysis) Ø Khái niệm: BCA là kỹ thuật xác định mức đóng góp tương đối của các dự án đầu tư. Những dự án mới có chi phí xã hội biên lớn hơn lợi ích xã hội biên thì sẽ không được chấp thuận. Ø Các bước phân tích: �Liệt kê tất cả các chi phí và lợi ích của dự án (yếu tố hữu hình và vô hình) �Đánh giá trị lợi ích và chi phí dưới dạng tiền tệ �Chiết khấu lợi ích ròng trong tương lai. 42
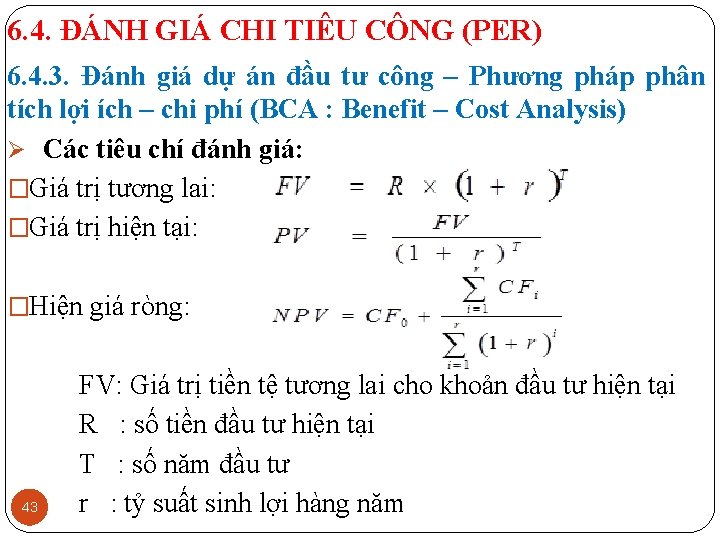
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 3. Đánh giá dự án đầu tư công – Phương pháp phân tích lợi ích – chi phí (BCA : Benefit – Cost Analysis) Ø Các tiêu chí đánh giá: �Giá trị tương lai: �Giá trị hiện tại: �Hiện giá ròng: 43 FV: Giá trị tiền tệ tương lai cho khoản đầu tư hiện tại R : số tiền đầu tư hiện tại T : số năm đầu tư r : tỷ suất sinh lợi hàng năm
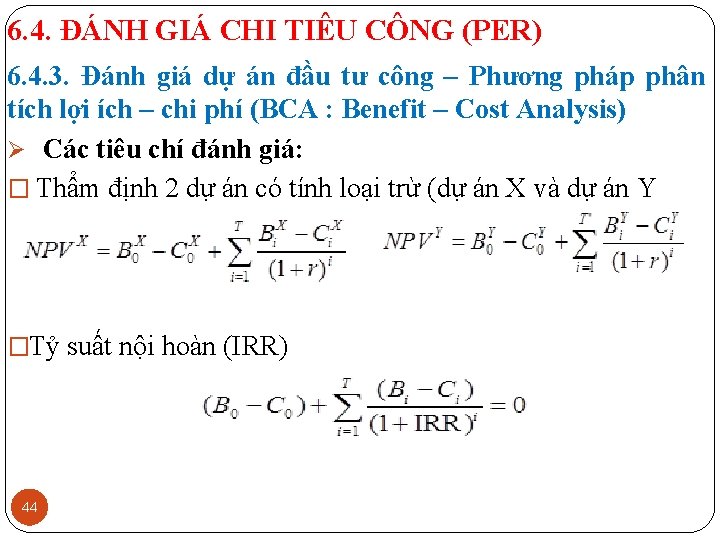
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 3. Đánh giá dự án đầu tư công – Phương pháp phân tích lợi ích – chi phí (BCA : Benefit – Cost Analysis) Ø Các tiêu chí đánh giá: � Thẩm định 2 dự án có tính loại trừ (dự án X và dự án Y �Tỷ suất nội hoàn (IRR) 44
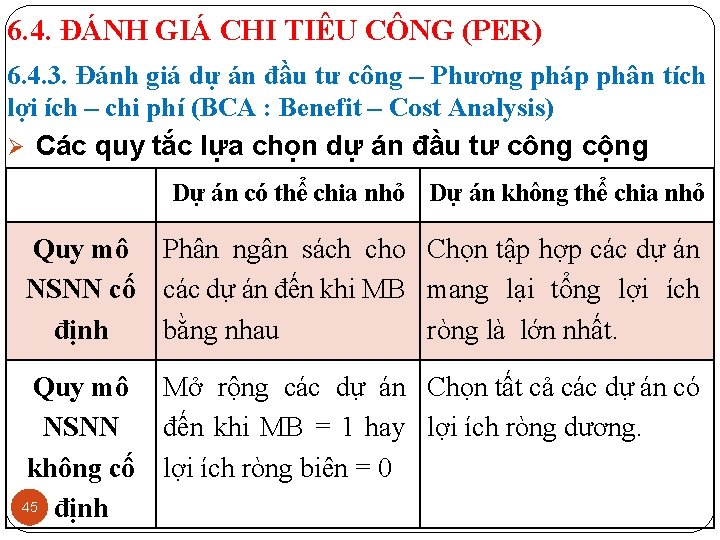
6. 4. ĐÁNH GIÁ CHI TIÊU CÔNG (PER) 6. 4. 3. Đánh giá dự án đầu tư công – Phương pháp phân tích lợi ích – chi phí (BCA : Benefit – Cost Analysis) Ø Các quy tắc lựa chọn dự án đầu tư công cộng Dự án có thể chia nhỏ Dự án không thể chia nhỏ Quy mô Phân ngân sách cho Chọn tập hợp các dự án NSNN cố các dự án đến khi MB mang lại tổng lợi ích định bằng nhau ròng là lớn nhất. Quy mô NSNN không cố 45 định Mở rộng các dự án Chọn tất cả các dự án có đến khi MB = 1 hay lợi ích ròng dương. lợi ích ròng biên = 0