XVI CONGRESO NACIONAL DE FONDOS DE EMPLEADOS Cartagena
- Slides: 40
XVI CONGRESO NACIONAL DE FONDOS DE EMPLEADOS Cartagena de Indias Julio 27 y 28 de 2017
AGENDA 1. Principales cifras del Sector Solidario en Colombia 2. Principales cifras del Sector Fondista en Colombia 3. Hacia un enfoque de Supervisión Basada en Riesgos 4. SARLAFT para las organizaciones solidarias 5. Retos de la Superintendencia en materia de Riesgo de Crédito y Liquidez 6. Regulación Prudencial para Fondos de Empleados, Decreto 344 de 2017 y Circular Externa No. 008 de 2017
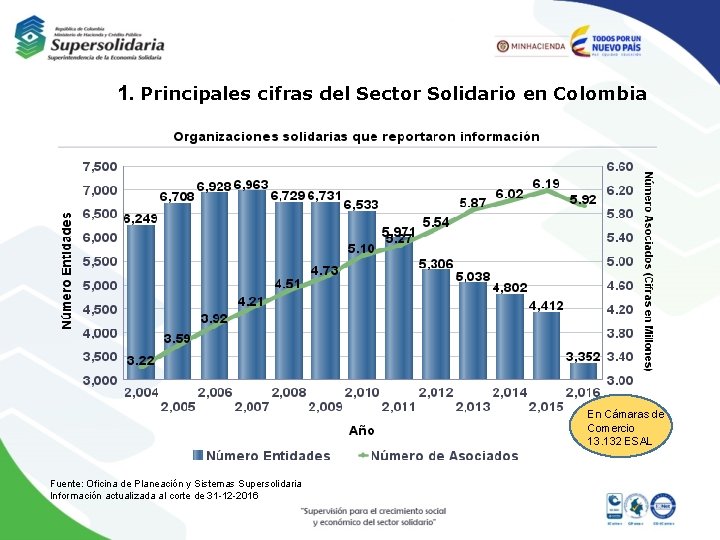
1. Principales cifras del Sector Solidario en Colombia En Cámaras de Comercio 13. 132 ESAL Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016
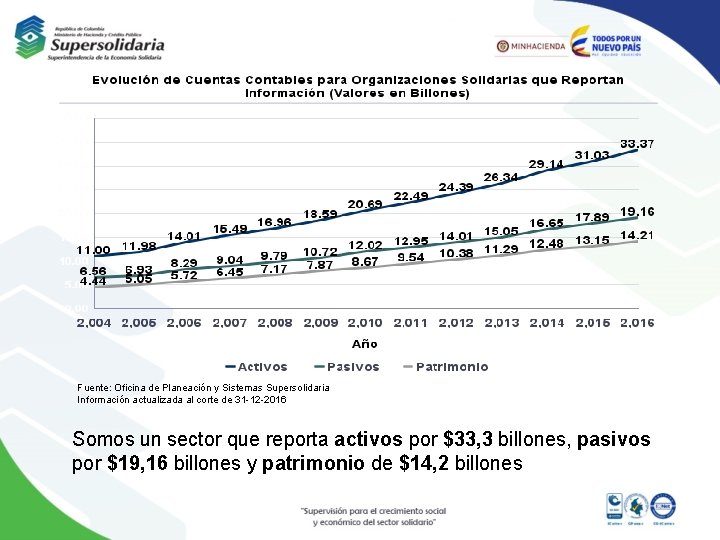
Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016 Somos un sector que reporta activos por $33, 3 billones, pasivos por $19, 16 billones y patrimonio de $14, 2 billones
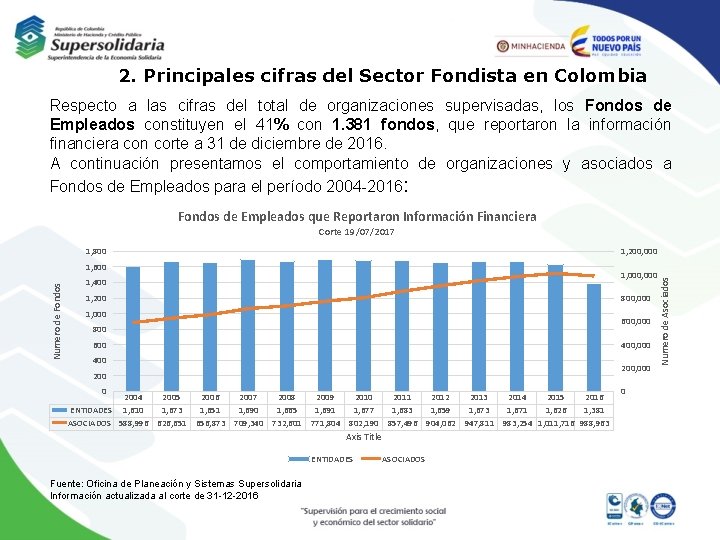
2. Principales cifras del Sector Fondista en Colombia Respecto a las cifras del total de organizaciones supervisadas, los Fondos de Empleados constituyen el 41% con 1. 381 fondos, que reportaron la información financiera con corte a 31 de diciembre de 2016. A continuación presentamos el comportamiento de organizaciones y asociados a Fondos de Empleados para el período 2004 -2016: Fondos de Empleados que Reportaron Información Financiera Corte 19/07/2017 1, 200, 000 Numero de Fondos 1, 600 1, 000 1, 400 1, 200 800, 000 1, 000 600, 000 800 600 400, 000 400 200, 000 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 ENTIDADES 1, 610 1, 673 1, 651 1, 690 1, 665 1, 691 1, 677 1, 683 1, 659 1, 673 1, 671 1, 626 1, 381 ASOCIADOS 588, 996 626, 651 656, 873 709, 340 732, 601 771, 804 802, 190 857, 496 904, 062 947, 811 983, 254 1, 011, 716 988, 963 Axis Title ENTIDADES Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016 ASOCIADOS 0 Numero de Asociados 1, 800
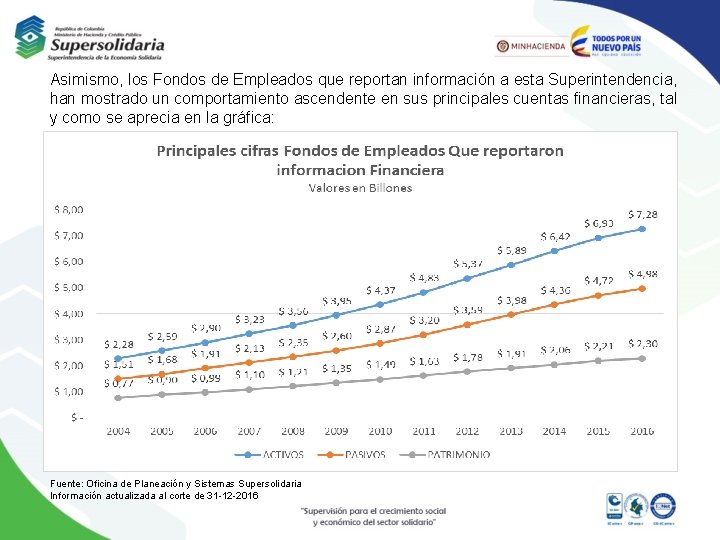
Asimismo, los Fondos de Empleados que reportan información a esta Superintendencia, han mostrado un comportamiento ascendente en sus principales cuentas financieras, tal y como se aprecia en la gráfica: Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016
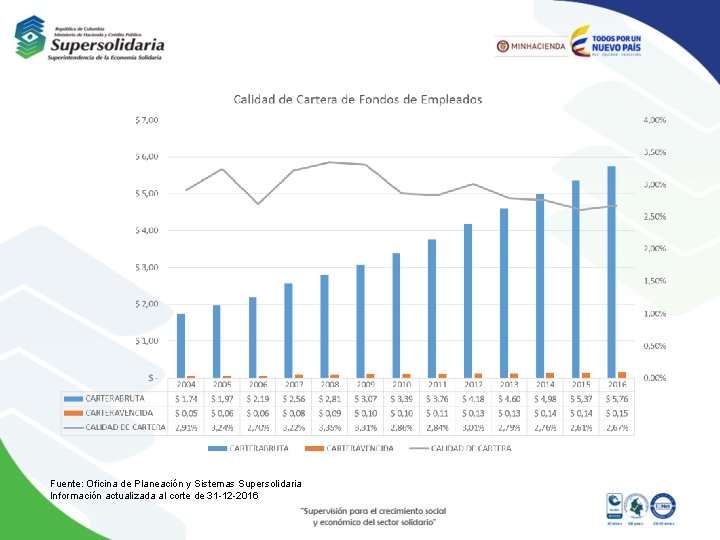
Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016
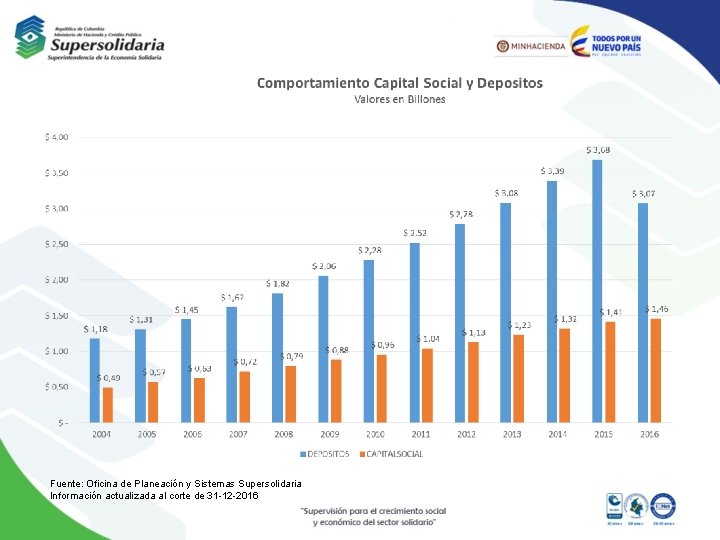
Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016
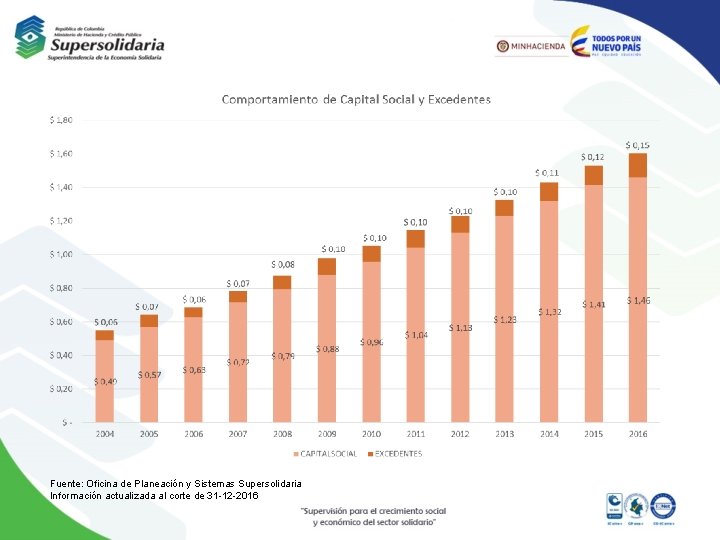
Fuente: Oficina de Planeación y Sistemas Supersolidaria Información actualizada al corte de 31 -12 -2016
3. HACIA UN ENFOQUE DE SUPERVISIÓN BASADO EN RIESGOS
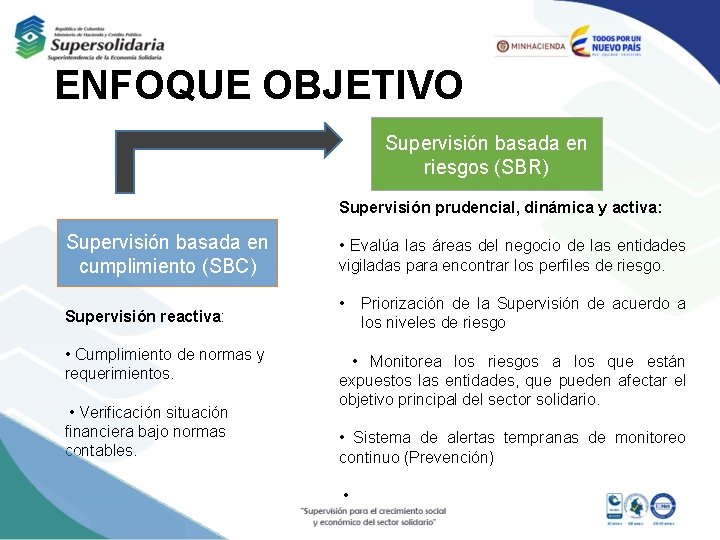
ENFOQUE OBJETIVO Supervisión basada en riesgos (SBR) Supervisión prudencial, dinámica y activa: Supervisión basada en cumplimiento (SBC) Supervisión reactiva: • Cumplimiento de normas y requerimientos. • Verificación situación financiera bajo normas contables. • Evalúa las áreas del negocio de las entidades vigiladas para encontrar los perfiles de riesgo. • Priorización de la Supervisión de acuerdo a los niveles de riesgo • Monitorea los riesgos a los que están expuestos las entidades, que pueden afectar el objetivo principal del sector solidario. • Sistema de alertas tempranas de monitoreo continuo (Prevención) •
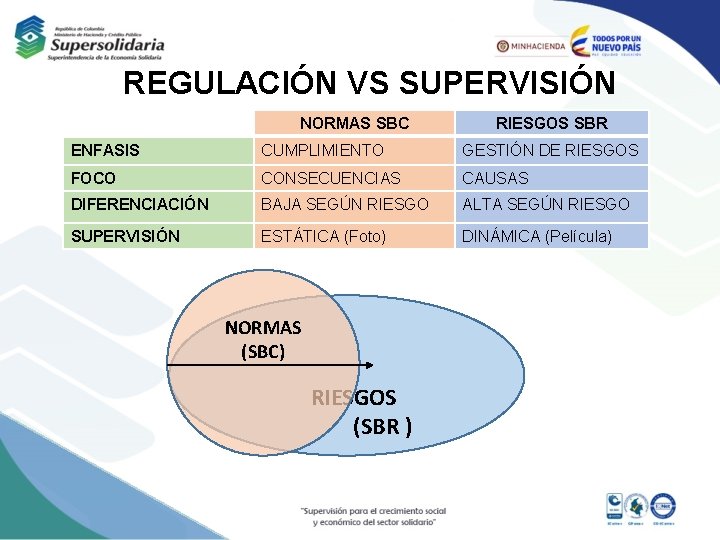
REGULACIÓN VS SUPERVISIÓN NORMAS SBC RIESGOS SBR ENFASIS CUMPLIMIENTO GESTIÓN DE RIESGOS FOCO CONSECUENCIAS CAUSAS DIFERENCIACIÓN BAJA SEGÚN RIESGO ALTA SEGÚN RIESGO SUPERVISIÓN ESTÁTICA (Foto) DINÁMICA (Película) NORMAS (SBC) RIESGOS (SBR )
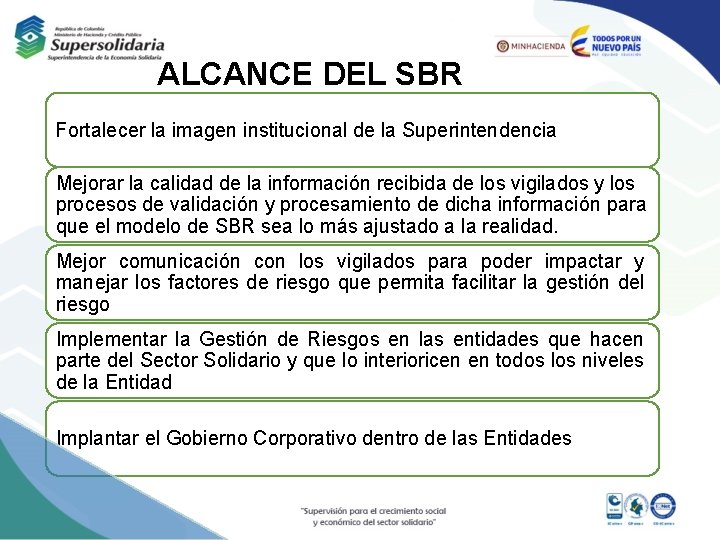
ALCANCE DEL SBR Fortalecer la imagen institucional de la Superintendencia Mejorar la calidad de la información recibida de los vigilados y los procesos de validación y procesamiento de dicha información para que el modelo de SBR sea lo más ajustado a la realidad. Mejor comunicación con los vigilados para poder impactar y manejar los factores de riesgo que permita facilitar la gestión del riesgo Implementar la Gestión de Riesgos en las entidades que hacen parte del Sector Solidario y que lo interioricen en todos los niveles de la Entidad Implantar el Gobierno Corporativo dentro de las Entidades
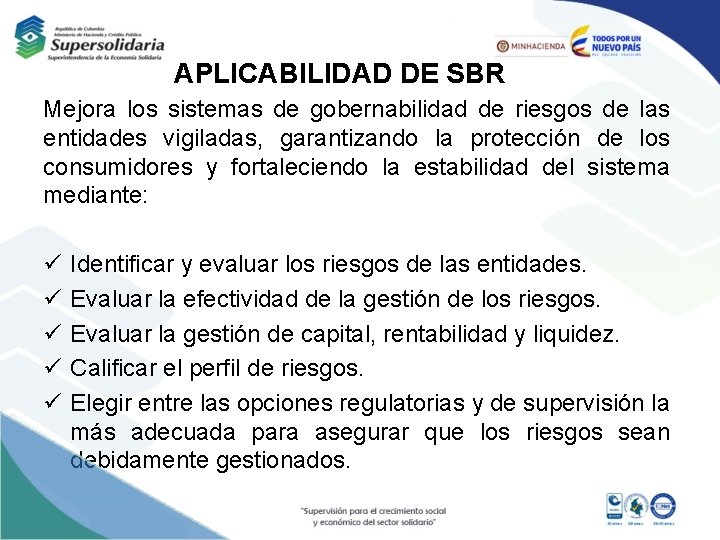
APLICABILIDAD DE SBR Mejora los sistemas de gobernabilidad de riesgos de las entidades vigiladas, garantizando la protección de los consumidores y fortaleciendo la estabilidad del sistema mediante: ü ü ü Identificar y evaluar los riesgos de las entidades. Evaluar la efectividad de la gestión de los riesgos. Evaluar la gestión de capital, rentabilidad y liquidez. Calificar el perfil de riesgos. Elegir entre las opciones regulatorias y de supervisión la más adecuada para asegurar que los riesgos sean debidamente gestionados.
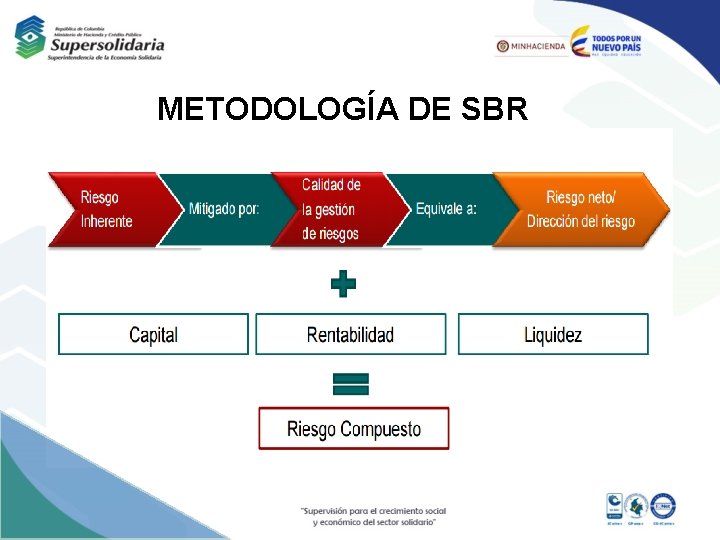
METODOLOGÍA DE SBR
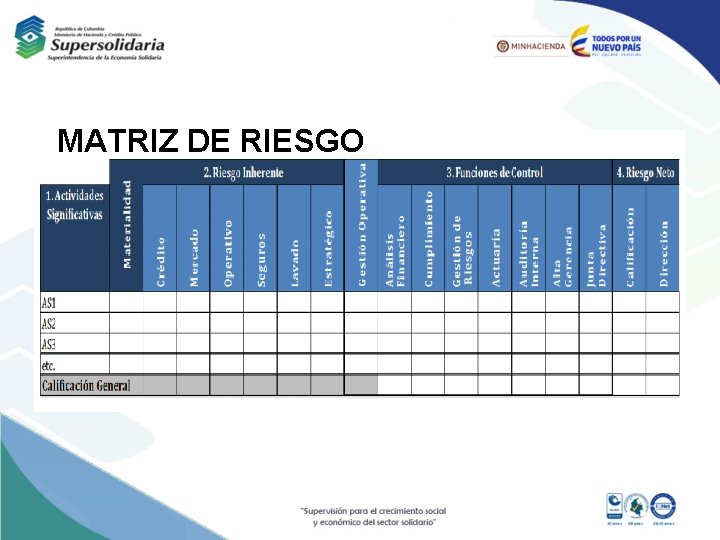
MATRIZ DE RIESGO
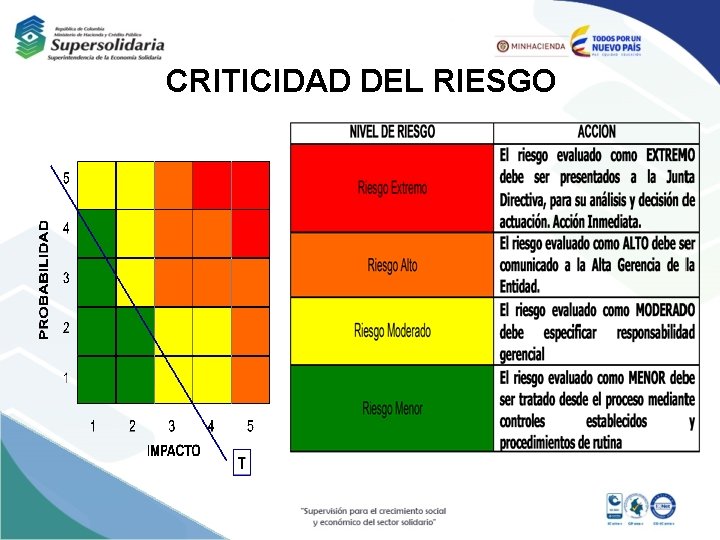
CRITICIDAD DEL RIESGO
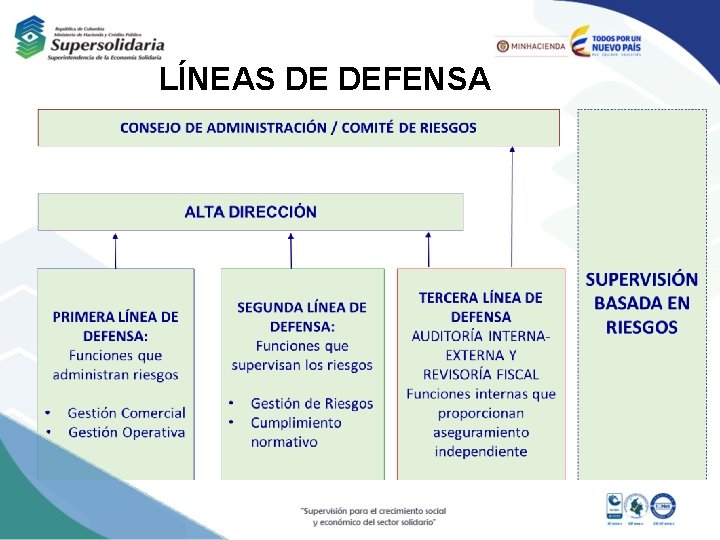
LÍNEAS DE DEFENSA
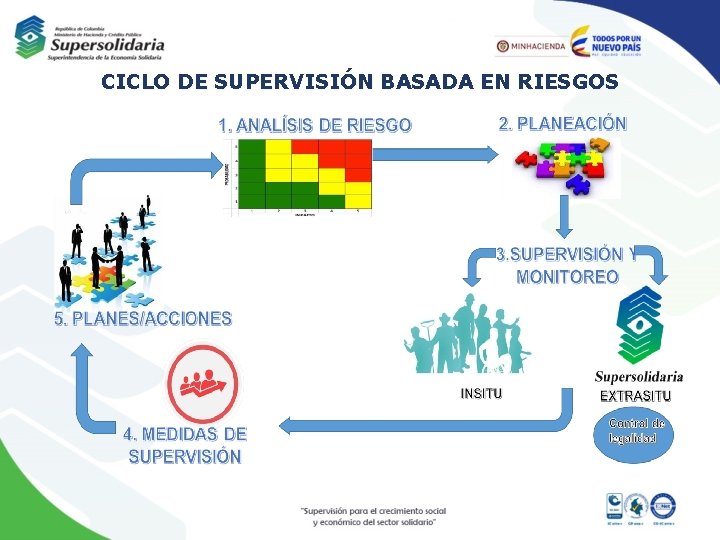
CICLO DE SUPERVISIÓN BASADA EN RIESGOS
4. SARLAFT PARA ORGANIZACIONES SOLIDARIAS
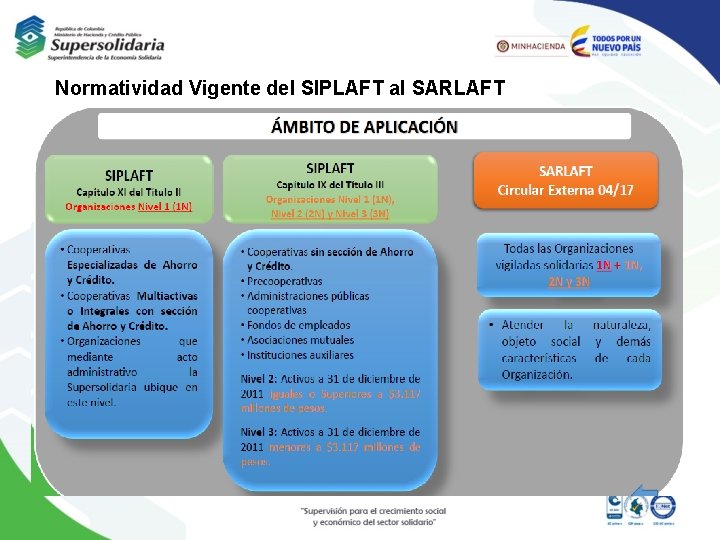
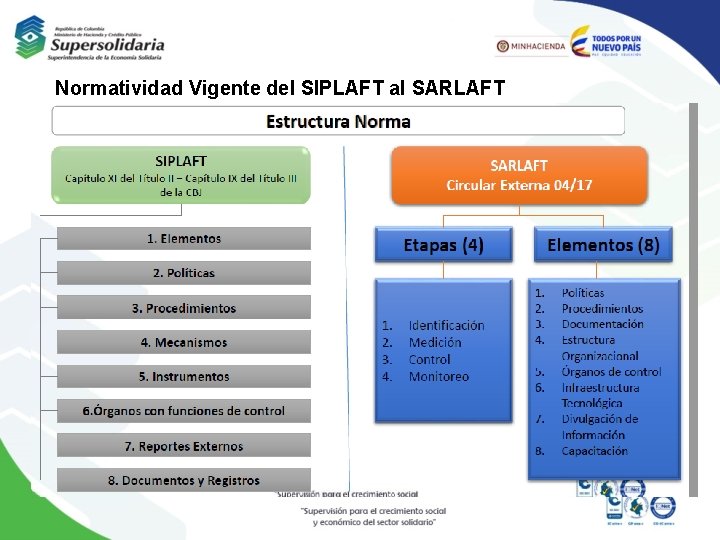
Normatividad Vigente del SIPLAFT al SARLAFT
Normatividad Vigente del SIPLAFT al SARLAFT
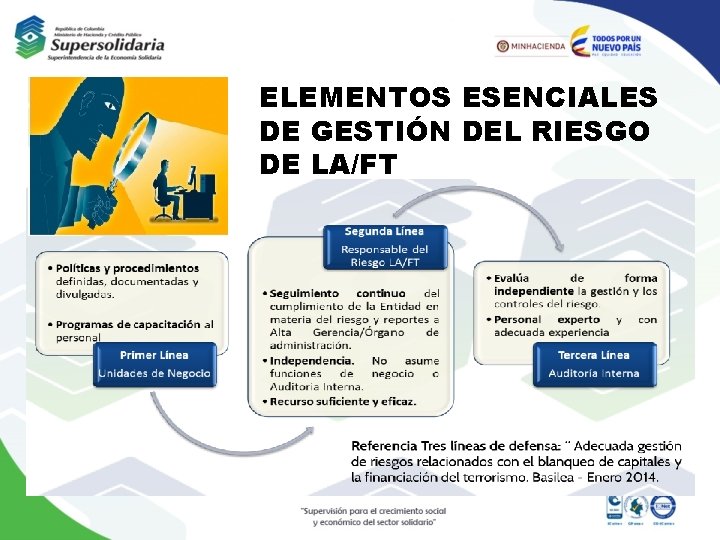
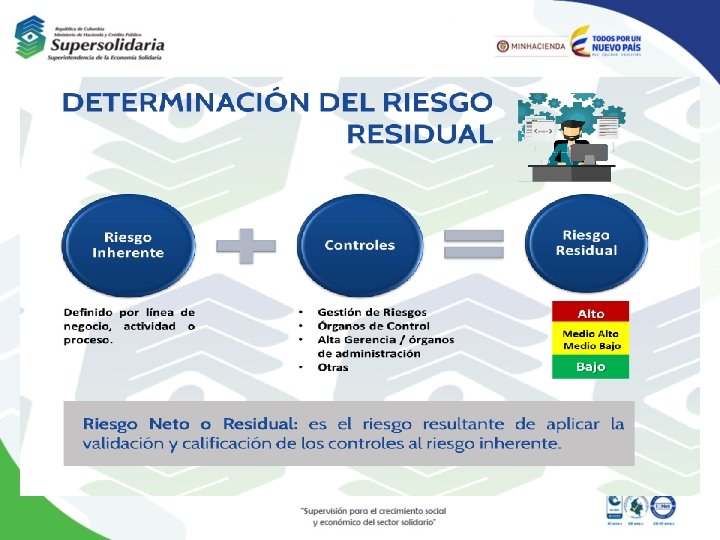
ELEMENTOS ESENCIALES DE GESTIÓN DEL RIESGO DE LA/FT
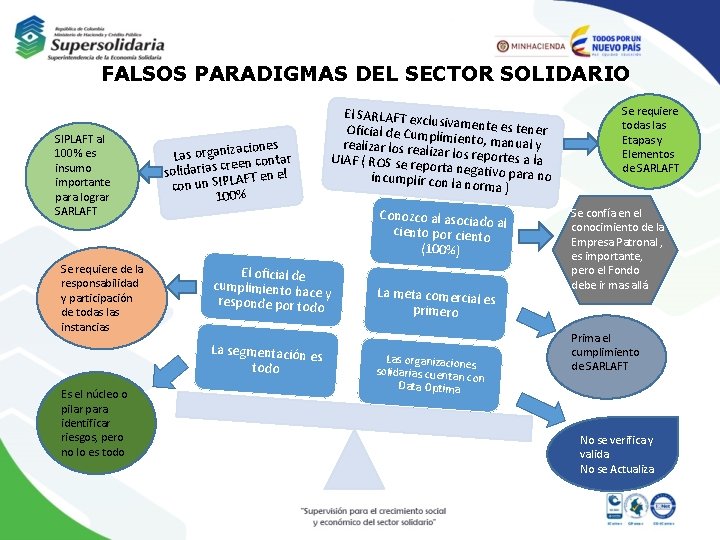
FALSOS PARADIGMAS DEL SECTOR SOLIDARIO SIPLAFT al 100% es insumo importante para lograr SARLAFT Se requiere de la responsabilidad y participación de todas las instancias aciones Las organiz contar reen solidarias c AFT en el con un SIPL 100% Conozco al asociad o al ciento por ciento (100%) El oficial de cumplimiento hac ey responde por todo La segmentación es todo Es el núcleo o pilar para identificar riesgos, pero no lo es todo El SARLAFT excl usi Oficial de Cump vamente es tener li realizar los reali miento, manual y UIAF ( ROS se re zar los reportes a la porta ne incumplir con la gativo para no norma ) La meta comercial es primero Las organizaciones solidarias cuentan con Data Optima Se requiere todas las Etapas y Elementos de SARLAFT Se confía en el conocimiento de la Empresa Patronal , es importante, pero el Fondo debe ir mas allá Prima el cumplimiento de SARLAFT No se verifica y valida No se Actualiza
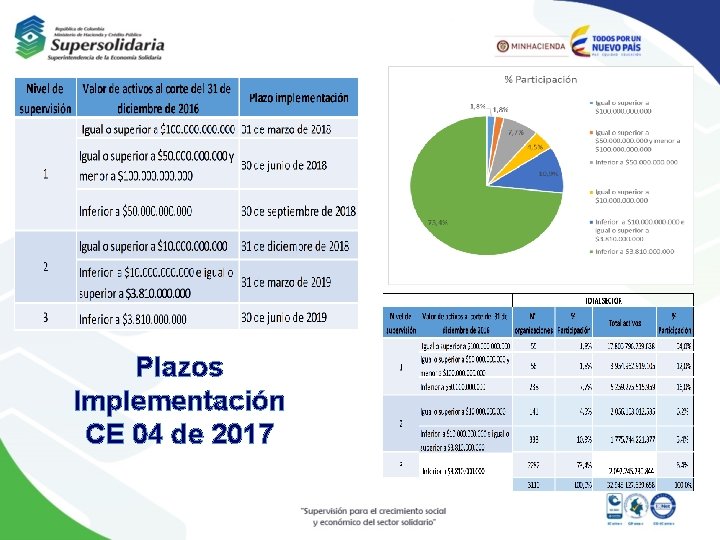
Plazos Implementación CE 04 de 2017
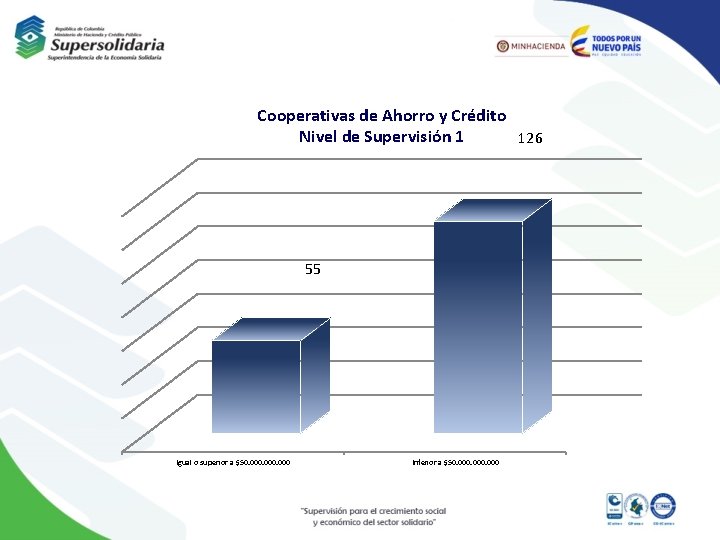
Cooperativas de Ahorro y Crédito Nivel de Supervisión 1 126 55 Igual o superior a $50. 000 Inferior a $50. 000
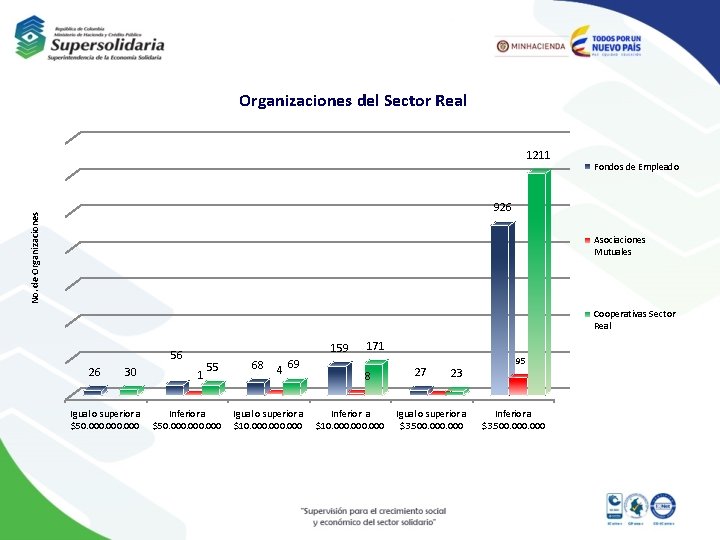
Organizaciones del Sector Real 1211 Fondos de Empleados No. de Organizaciones 926 Asociaciones Mutuales Cooperativas Sector Real 159 56 26 30 Igual o superior a $50. 000 1 55 Inferior a $50. 000 68 4 69 Igual o superior a $10. 000 171 8 Inferior a $10. 000 27 23 Igual o superior a $3. 500. 000 95 Inferior a $3. 500. 000
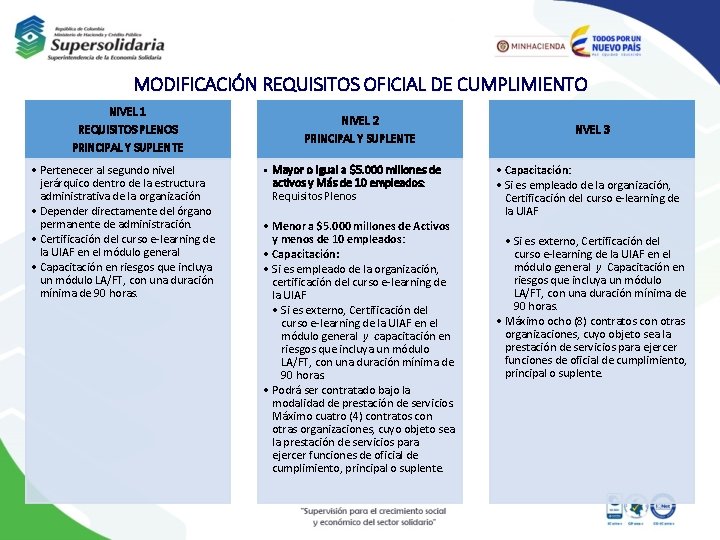
MODIFICACIÓN REQUISITOS OFICIAL DE CUMPLIMIENTO NIVEL 1 REQUISITOS PLENOS PRINCIPAL Y SUPLENTE • Pertenecer al segundo nivel jerárquico dentro de la estructura administrativa de la organización • Depender directamente del órgano permanente de administración. • Certificación del curso e-learning de la UIAF en el módulo general • Capacitación en riesgos que incluya un módulo LA/FT, con una duración mínima de 90 horas. NIVEL 2 PRINCIPAL Y SUPLENTE • Mayor o Igual a $5. 000 millones de activos y Más de 10 empleados: Requisitos Plenos • Menor a $5. 000 millones de Activos y menos de 10 empleados: • Capacitación: • Si es empleado de la organización, certificación del curso e-learning de la UIAF • Si es externo, Certificación del curso e-learning de la UIAF en el módulo general y capacitación en riesgos que incluya un módulo LA/FT, con una duración mínima de 90 horas. • Podrá ser contratado bajo la modalidad de prestación de servicios. Máximo cuatro (4) contratos con otras organizaciones, cuyo objeto sea la prestación de servicios para ejercer funciones de oficial de cumplimiento, principal o suplente. NVEL 3 • Capacitación: • Si es empleado de la organización, Certificación del curso e-learning de la UIAF • Si es externo, Certificación del curso e-learning de la UIAF en el módulo general y Capacitación en riesgos que incluya un módulo LA/FT, con una duración mínima de 90 horas. • Máximo ocho (8) contratos con otras organizaciones, cuyo objeto sea la prestación de servicios para ejercer funciones de oficial de cumplimiento, principal o suplente.
5. Retos de la Superintendencia en materia de Riesgo de Crédito y Liquidez
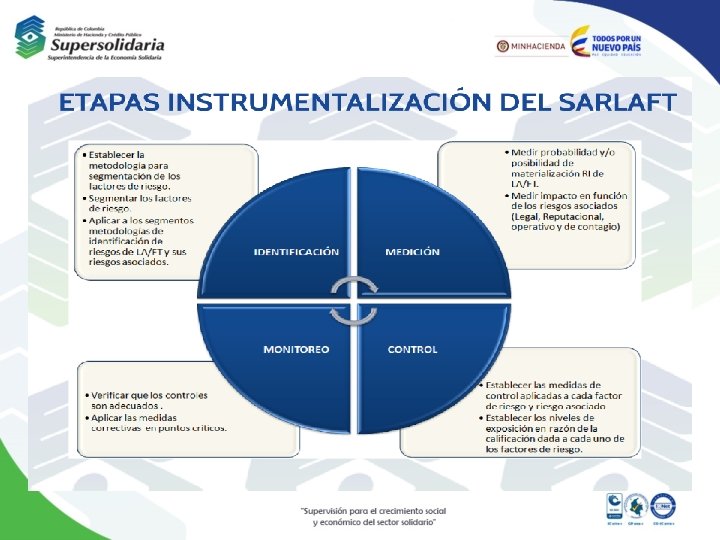
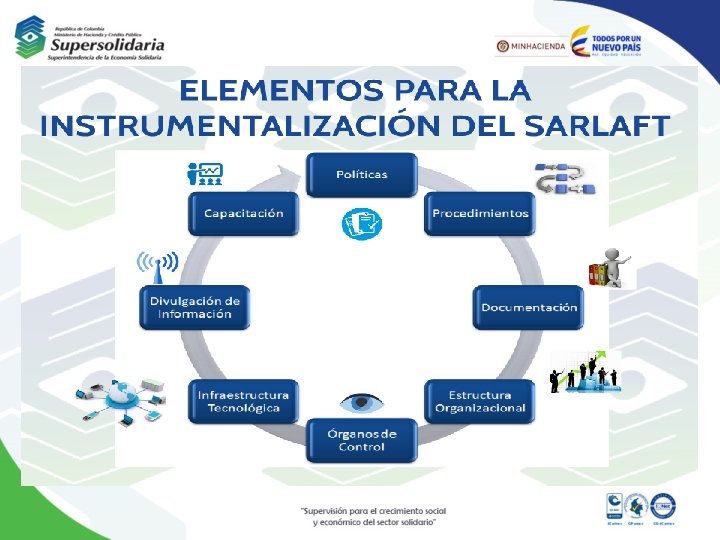
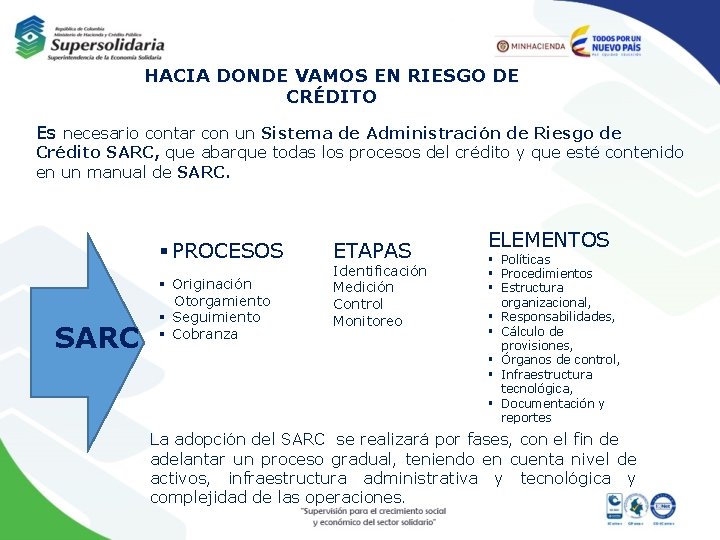
HACIA DONDE VAMOS EN RIESGO DE CRÉDITO Es necesario contar con un Sistema de Administración de Riesgo de Crédito SARC, que abarque todas los procesos del crédito y que esté contenido en un manual de SARC. § PROCESOS SARC § Originación Otorgamiento § Seguimiento § Cobranza ETAPAS Identificación Medición Control Monitoreo ELEMENTOS § Políticas § Procedimientos § Estructura organizacional, § Responsabilidades, § Cálculo de provisiones, § Órganos de control, § Infraestructura tecnológica, § Documentación y reportes La adopción del SARC se realizará por fases, con el fin de adelantar un proceso gradual, teniendo en cuenta nivel de activos, infraestructura administrativa y tecnológica y complejidad de las operaciones.
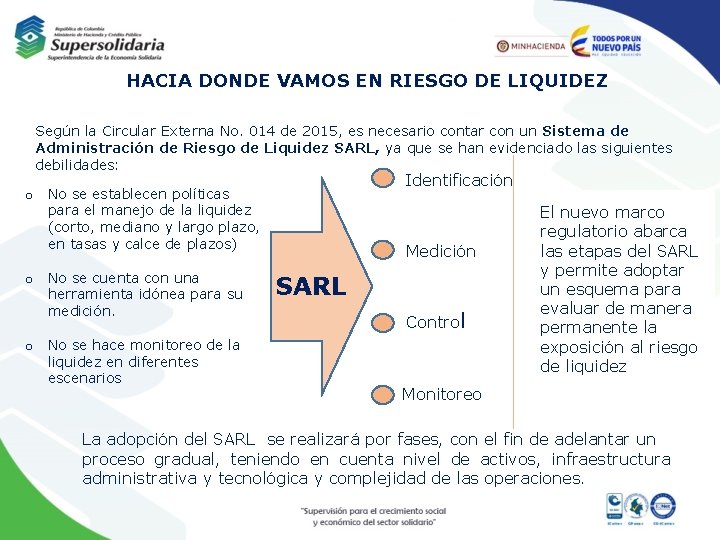
HACIA DONDE VAMOS EN RIESGO DE LIQUIDEZ Según la Circular Externa No. 014 de 2015, es necesario contar con un Sistema de Administración de Riesgo de Liquidez SARL, ya que se han evidenciado las siguientes debilidades: Identificación o No se establecen políticas para el manejo de la liquidez (corto, mediano y largo plazo, en tasas y calce de plazos) o No se cuenta con una herramienta idónea para su medición. o No se hace monitoreo de la liquidez en diferentes escenarios Medición SARL Control El nuevo marco regulatorio abarca las etapas del SARL y permite adoptar un esquema para evaluar de manera permanente la exposición al riesgo de liquidez Monitoreo La adopción del SARL se realizará por fases, con el fin de adelantar un proceso gradual, teniendo en cuenta nivel de activos, infraestructura administrativa y tecnológica y complejidad de las operaciones.
6. REGULACIÓN PRUDENCIAL FONDOS DE EMPLEADOS
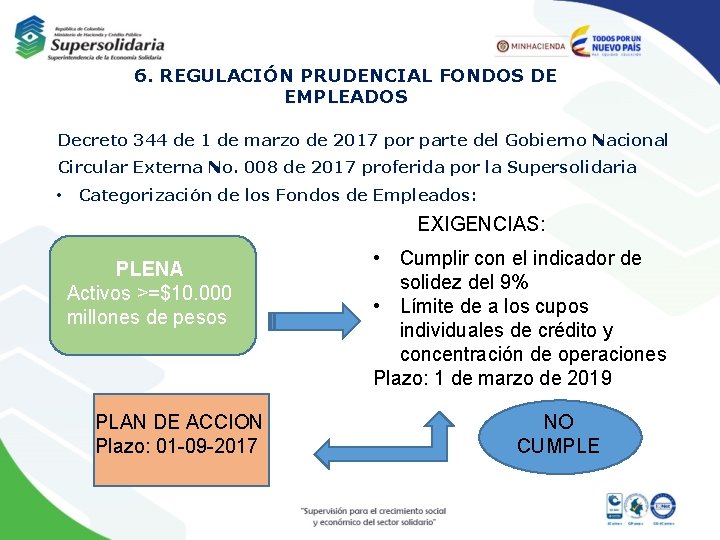
6. REGULACIÓN PRUDENCIAL FONDOS DE EMPLEADOS Decreto 344 de 1 de marzo de 2017 por parte del Gobierno Nacional Circular Externa No. 008 de 2017 proferida por la Supersolidaria • Categorización de los Fondos de Empleados: EXIGENCIAS: PLENA Activos >=$10. 000 millones de pesos PLAN DE ACCION Plazo: 01 -09 -2017 • Cumplir con el indicador de solidez del 9% • Límite de a los cupos individuales de crédito y concentración de operaciones Plazo: 1 de marzo de 2019 NO CUMPLE
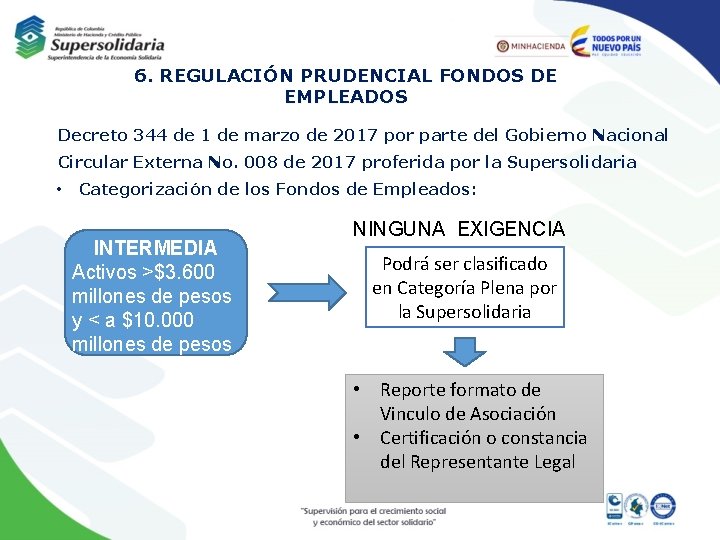
6. REGULACIÓN PRUDENCIAL FONDOS DE EMPLEADOS Decreto 344 de 1 de marzo de 2017 por parte del Gobierno Nacional Circular Externa No. 008 de 2017 proferida por la Supersolidaria • Categorización de los Fondos de Empleados: INTERMEDIA Activos >$3. 600 millones de pesos y < a $10. 000 millones de pesos NINGUNA EXIGENCIA Podrá ser clasificado en Categoría Plena por la Supersolidaria • Reporte formato de Vinculo de Asociación • Certificación o constancia del Representante Legal
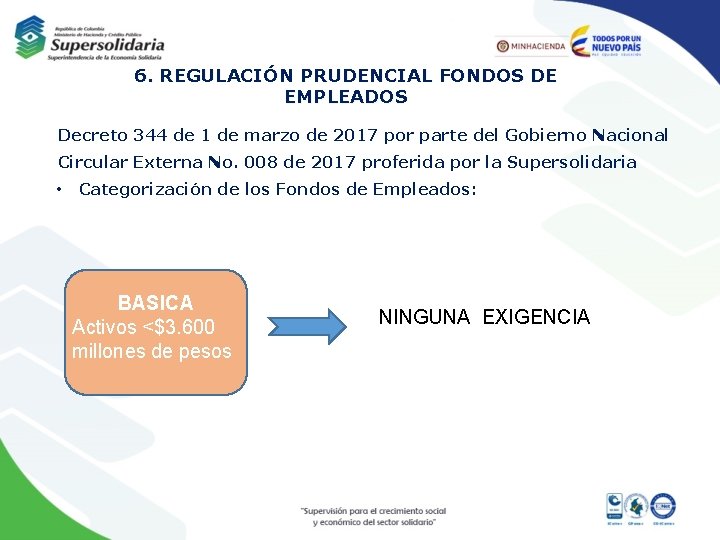
6. REGULACIÓN PRUDENCIAL FONDOS DE EMPLEADOS Decreto 344 de 1 de marzo de 2017 por parte del Gobierno Nacional Circular Externa No. 008 de 2017 proferida por la Supersolidaria • Categorización de los Fondos de Empleados: BASICA Activos <$3. 600 millones de pesos NINGUNA EXIGENCIA
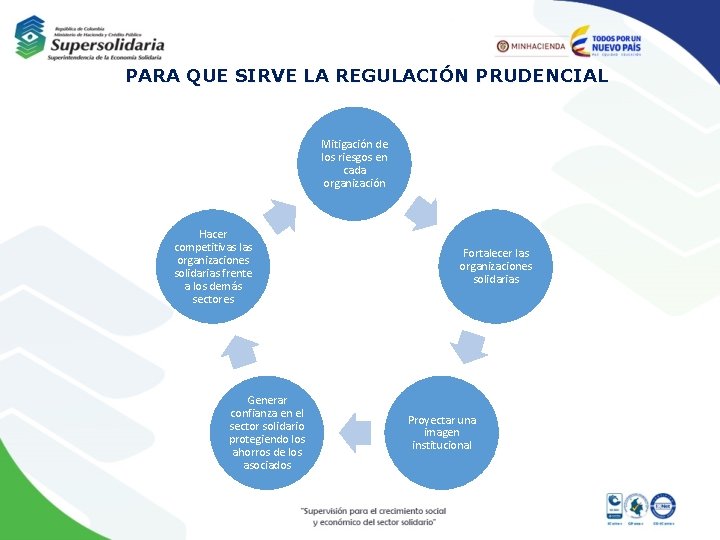
PARA QUE SIRVE LA REGULACIÓN PRUDENCIAL Mitigación de los riesgos en cada organización Hacer competitivas las organizaciones solidarias frente a los demás sectores Generar confianza en el sector solidario protegiendo los ahorros de los asociados Fortalecer las organizaciones solidarias Proyectar una imagen institucional