Vreemd vermogen op lange termijn Vreemd vermogen op
- Slides: 21
• Vreemd vermogen op lange termijn • Vreemd vermogen op korte termijn • Voorzieningen • Bedrijfsadministratie
Vreemd vermogen op lange termijn • Hypothecaire lening: lening met onroerendgoed als onderpand • Obligatielening: grote lening die verdeeld is in kleinere schulddeeltjes • Medium term notes: lening op middellange termijn (2 tot 5 jaar)
Obligatielening 1. Meestal aan toonder en vrij verhandelbaar; 2. Vaste couponrente; 3. Looptijd (vaak tussen 5 en 20 jaar); 4. Beursnotering vaak in procenten (van de nominale waarde). Bijvoorbeeld 98% van 500 = € 490 • 5. Aflossing a pari • 6. Aflossing ineens of door loting. Vaak recht van vervroegde aflossing • •
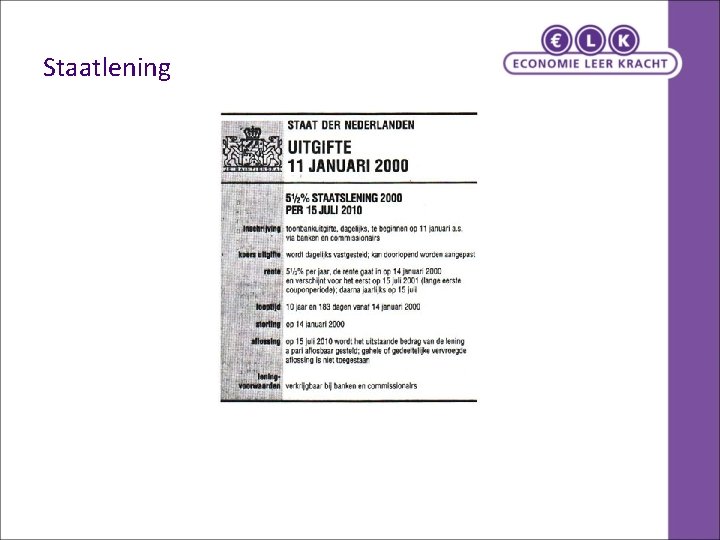
Staatlening
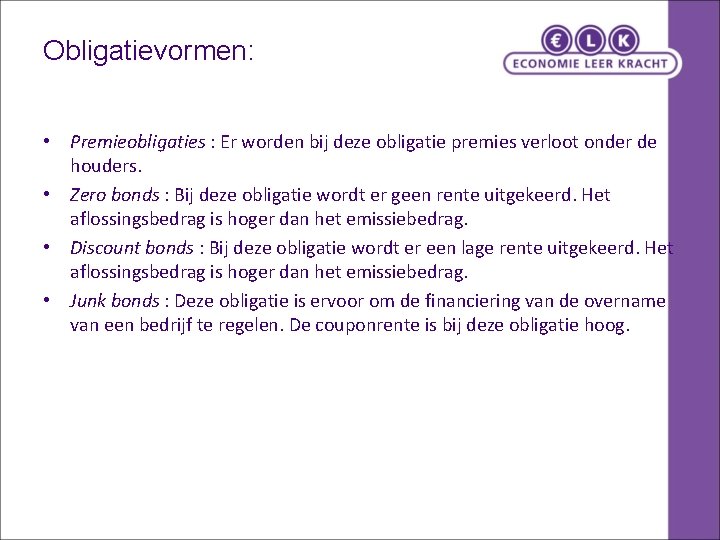
Obligatievormen: • Premieobligaties : Er worden bij deze obligatie premies verloot onder de houders. • Zero bonds : Bij deze obligatie wordt er geen rente uitgekeerd. Het aflossingsbedrag is hoger dan het emissiebedrag. • Discount bonds : Bij deze obligatie wordt er een lage rente uitgekeerd. Het aflossingsbedrag is hoger dan het emissiebedrag. • Junk bonds : Deze obligatie is ervoor om de financiering van de overname van een bedrijf te regelen. De couponrente is bij deze obligatie hoog.
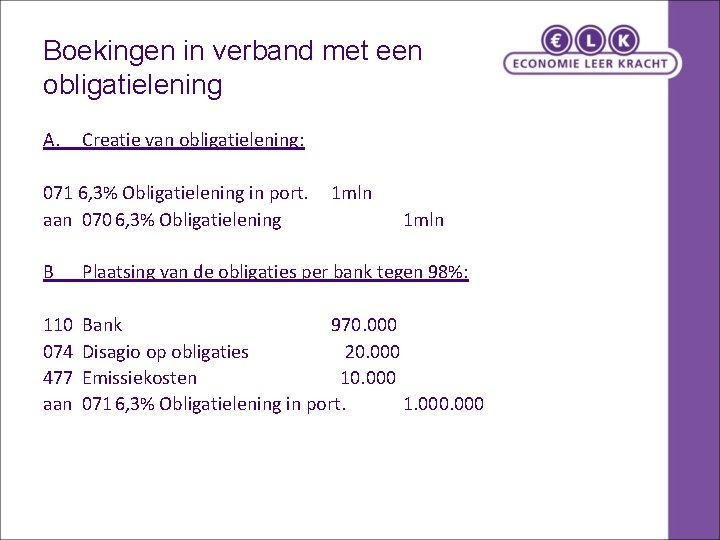
Boekingen in verband met een obligatielening A. Creatie van obligatielening: 071 6, 3% Obligatielening in port. aan 070 6, 3% Obligatielening 1 mln B Plaatsing van de obligaties per bank tegen 98%: 110 074 477 aan Bank 970. 000 Disagio op obligaties 20. 000 Emissiekosten 10. 000 071 6, 3% Obligatielening in port. 1. 000
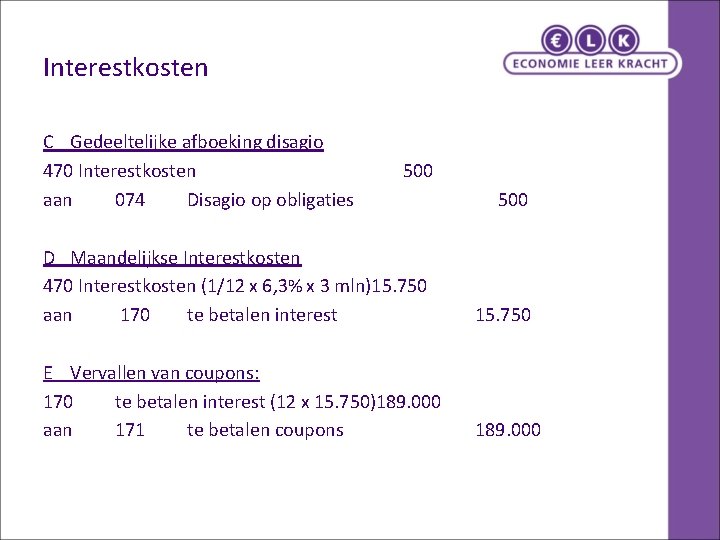
Interestkosten C Gedeeltelijke afboeking disagio 470 Interestkosten aan 074 Disagio op obligaties 500 D Maandelijkse Interestkosten 470 Interestkosten (1/12 x 6, 3% x 3 mln)15. 750 aan 170 te betalen interest 15. 750 E Vervallen van coupons: 170 te betalen interest (12 x 15. 750)189. 000 aan 171 te betalen coupons 189. 000
Converteerbare obligatielening: = obligatielening die onder bepaalde voorwaarden in aandelen van dezelfde onderneming omgezet kan worden (indirecte emissie van aandelen) voorwaarden: - bepaalde periode (conversieperiode) - bepaalde ruilverhouding met evt. bijbetaling (conversiekoers) - vaak recht op vervroegde aflossing (dwang tot emissie) - vaak anti-verwateringsclausule - als het niet goed gaat met de onderneming toch vaste vergoeding
Motieven: Onderneming: - geen gunstig emissieklimaat (indirecte emissie levert meer op? ) - betaalde interestkosten aftrekbaar voor vennootschapbelasting - weet niet of ze permanent of tijdelijk vermogen nodig heeft Belegger: - als het goed gaat met de onderneming kan ze obligaties converteren
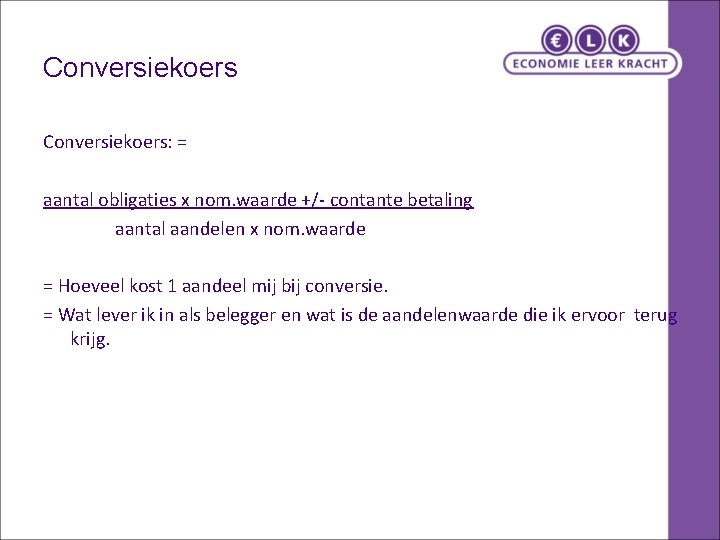
Conversiekoers: = aantal obligaties x nom. waarde +/- contante betaling aantal aandelen x nom. waarde = Hoeveel kost 1 aandeel mij bij conversie. = Wat lever ik in als belegger en wat is de aandelenwaarde die ik ervoor terug krijg.
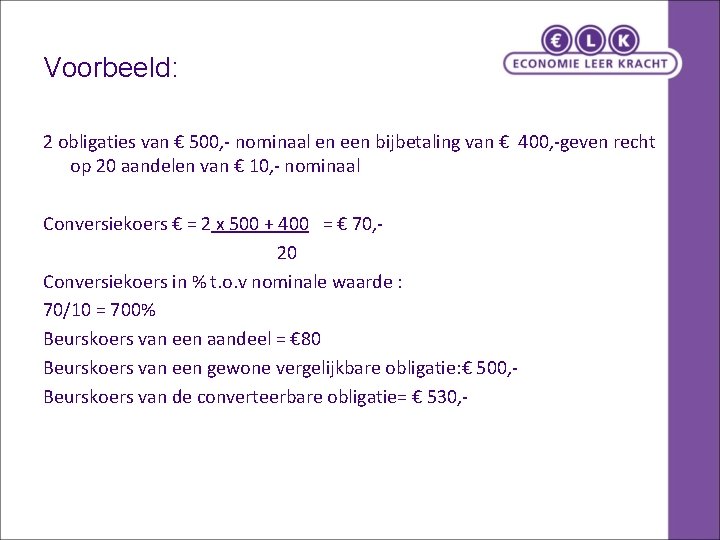
Voorbeeld: 2 obligaties van € 500, - nominaal en een bijbetaling van € 400, -geven recht op 20 aandelen van € 10, - nominaal Conversiekoers € = 2 x 500 + 400 = € 70, 20 Conversiekoers in % t. o. v nominale waarde : 70/10 = 700% Beurskoers van een aandeel = € 80 Beurskoers van een gewone vergelijkbare obligatie: € 500, Beurskoers van de converteerbare obligatie= € 530, -
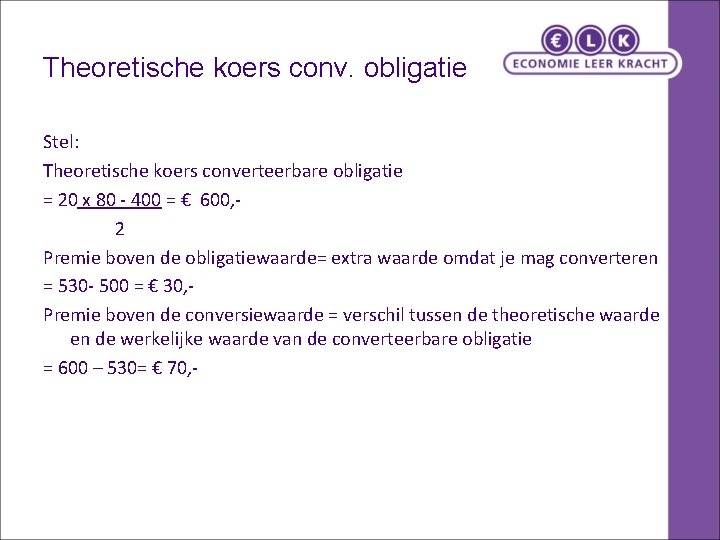
Theoretische koers conv. obligatie Stel: Theoretische koers converteerbare obligatie = 20 x 80 - 400 = € 600, 2 Premie boven de obligatiewaarde= extra waarde omdat je mag converteren = 530 - 500 = € 30, Premie boven de conversiewaarde = verschil tussen de theoretische waarde en de werkelijke waarde van de converteerbare obligatie = 600 – 530= € 70, -
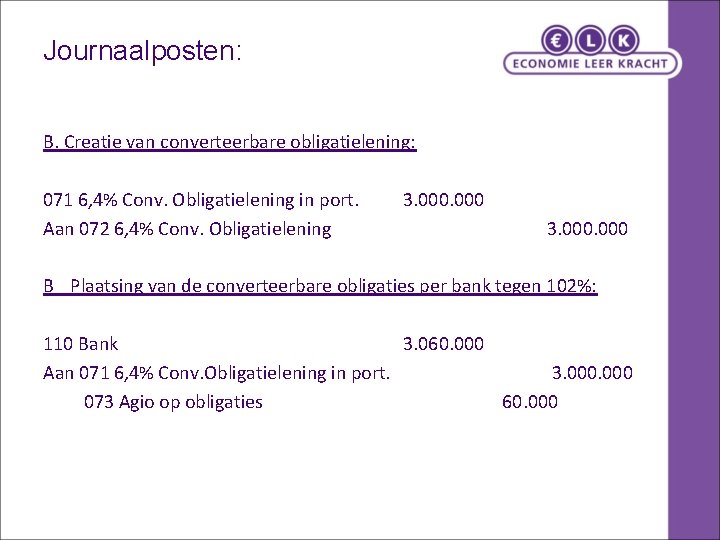
Journaalposten: B. Creatie van converteerbare obligatielening: 071 6, 4% Conv. Obligatielening in port. Aan 072 6, 4% Conv. Obligatielening 3. 000 B Plaatsing van de converteerbare obligaties per bank tegen 102%: 110 Bank 3. 060. 000 Aan 071 6, 4% Conv. Obligatielening in port. 3. 000 073 Agio op obligaties 60. 000
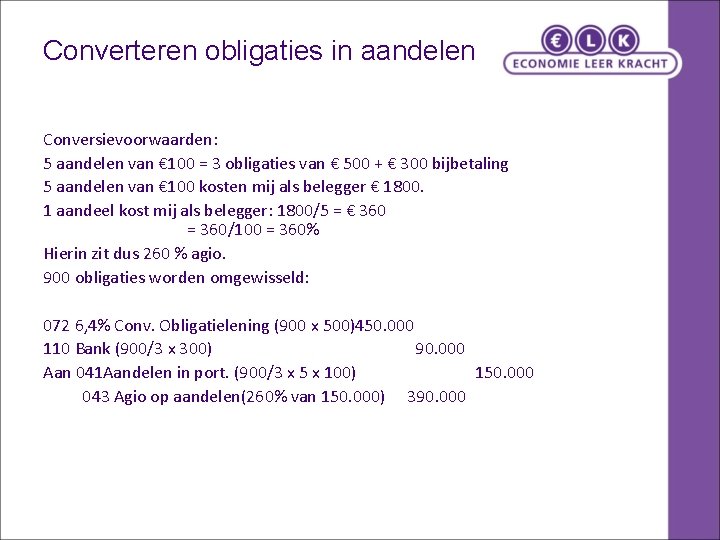
Converteren obligaties in aandelen Conversievoorwaarden: 5 aandelen van € 100 = 3 obligaties van € 500 + € 300 bijbetaling 5 aandelen van € 100 kosten mij als belegger € 1800. 1 aandeel kost mij als belegger: 1800/5 = € 360 = 360/100 = 360% Hierin zit dus 260 % agio. 900 obligaties worden omgewisseld: 072 6, 4% Conv. Obligatielening (900 x 500)450. 000 110 Bank (900/3 x 300) 90. 000 Aan 041 Aandelen in port. (900/3 x 5 x 100) 150. 000 043 Agio op aandelen(260% van 150. 000) 390. 000
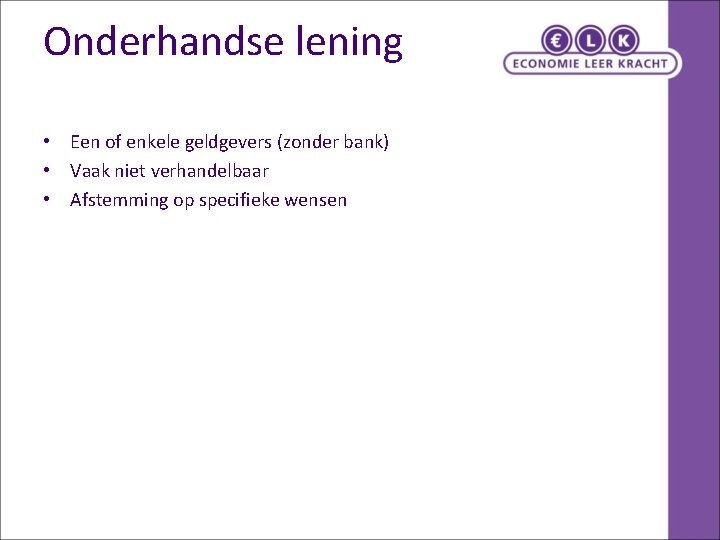
Onderhandse lening • Een of enkele geldgevers (zonder bank) • Vaak niet verhandelbaar • Afstemming op specifieke wensen
Vreemd vermogen op korte termijn • Bankkrediet (vaak rekening courant krediet; = rood staan op lopende rekening • Te betalen leveranciers/ Crediteuren (ontvangen leverancierskrediet) • Vooruitbetaalde bedragen (gegeven afnemerskrediet) • Commercial paper (min 1 mln)
Kosten leverancierskrediet Als je een korting krijgt ivm eerder betalen (betalingsrafactie/ kredietbeperkingstoeslag) Voorbeeld: Stel: factuur: € 100. 000 maar als je binnen 8 dagen betaalt krijg je 1% korting. Normaal binnen 4 weken betalen anders boete. Kosten: 1% voor 3 weken te vroeg betalen: = 52/3 = 17, 33 x 1/99 X 100 = 17, 51% per jaar
Voorzieningen = fonds voor een geschatte toekomstige schuld, waarvan de omvang en het tijdstip nog onzeker zijn Bijvoorbeeld: � Onderhoud � Garantie � Reorganisatie � Pensioen Dit is dan: �Lang vreemd vermogen �Kort vreemd vermogen als het binnen een jaar tot betaling leidt �Bedrijfseconomisch een schuld, juridisch niet �Credit op de balans Let op ivm IFRS: alleen opnemen als er zeker een betaling/ kosten komt.
Verschil voorziening/ reserve Voorziening Vreemd vermogen Toekomstige schuld Reserve eigen vermogen toekomstige tegenvallers
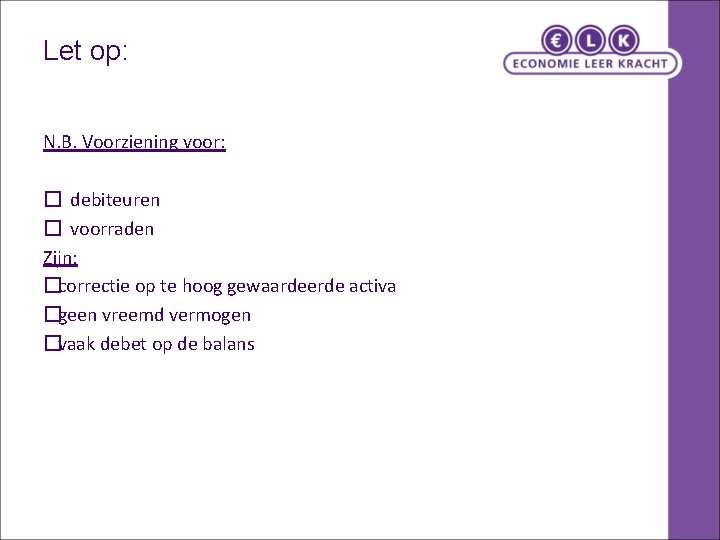
Let op: N. B. Voorziening voor: � debiteuren � voorraden Zijn: �correctie op te hoog gewaardeerde activa �geen vreemd vermogen �vaak debet op de balans
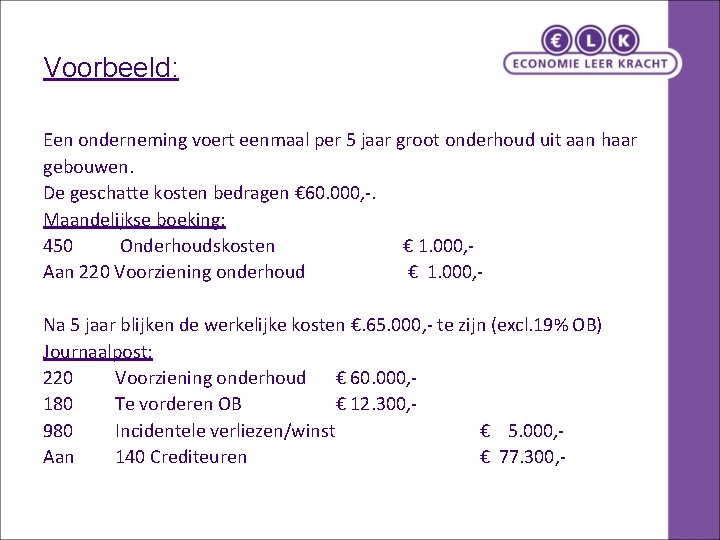
Voorbeeld: Een onderneming voert eenmaal per 5 jaar groot onderhoud uit aan haar gebouwen. De geschatte kosten bedragen € 60. 000, -. Maandelijkse boeking: 450 Onderhoudskosten € 1. 000, Aan 220 Voorziening onderhoud € 1. 000, Na 5 jaar blijken de werkelijke kosten €. 65. 000, - te zijn (excl. 19% OB) Journaalpost: 220 Voorziening onderhoud € 60. 000, 180 Te vorderen OB € 12. 300, 980 Incidentele verliezen/winst € 5. 000, Aan 140 Crediteuren € 77. 300, -