
EStTraining Sophie 1 EStSchema Persnliche Verhltnisse Gesamtbetrag der
ESt-Training Sophie 1
ESt-Schema Persönliche Verhältnisse Gesamtbetrag der Einkünfte Zu versteuerndes Einkommen Verlustabzug Sonderausgaben II Außergewöhnliche Belastungen Steuerpflicht Eheleute werden zusammenveranlagt Kinderfreibetrag 3 Altersstufen Doppelter Kinderfreibetrag 2 Inhalt
Inhaltsverzeichnis Kapitaleinkünfte im Privatvermögen Vollversteuerung Kapitaleinkünfte im Betriebsvermögen Zufluß und Abfluß Wesentliche Beteiligung Betriebsverpachtung Betriebsveräußerung Betriebsaufspaltung (Zeichnung) Betriebsaufspaltung setzt voraus Folgen der Betriebsaufspaltung 3 Inhalt
ESt-Schema 4
ESt-Schema l Persönliche Verhältnisse l 7 Einkünfte l Zu versteuerndes Einkommen 5 Inhalt
Persönliche Verhältnisse l Steuerpflicht l Veranlagung und Tarif l Kinder 6 Inhalt
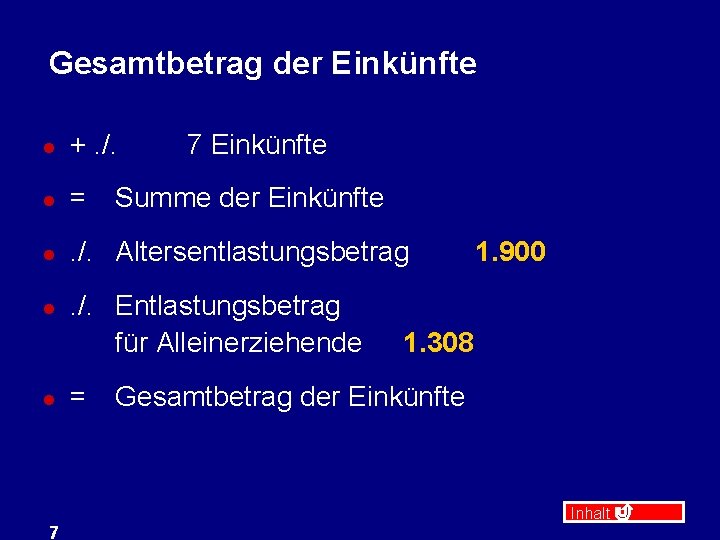
Gesamtbetrag der Einkünfte l +. /. l = l . /. Altersentlastungsbetrag l l 7 7 Einkünfte Summe der Einkünfte . /. Entlastungsbetrag für Alleinerziehende = 1. 900 1. 308 Gesamtbetrag der Einkünfte Inhalt
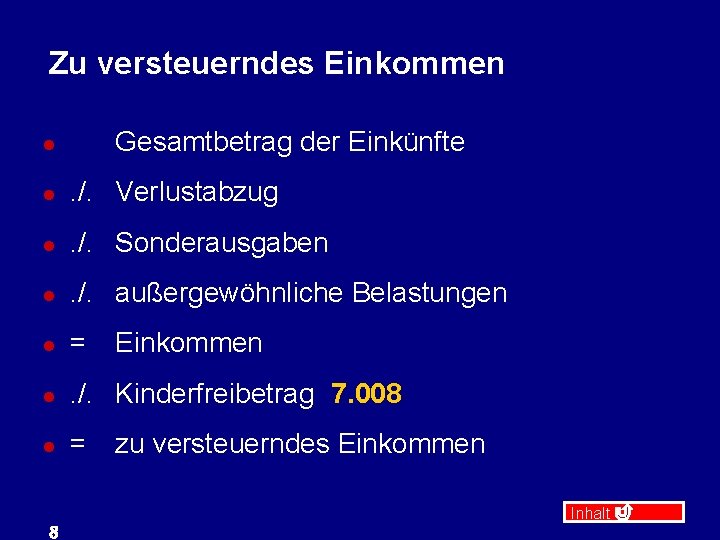
Zu versteuerndes Einkommen Gesamtbetrag der Einkünfte l l . /. Verlustabzug l . /. Sonderausgaben l . /. außergewöhnliche Belastungen l = l . /. Kinderfreibetrag 7. 008 l = 8 Einkommen zu versteuerndes Einkommen Inhalt
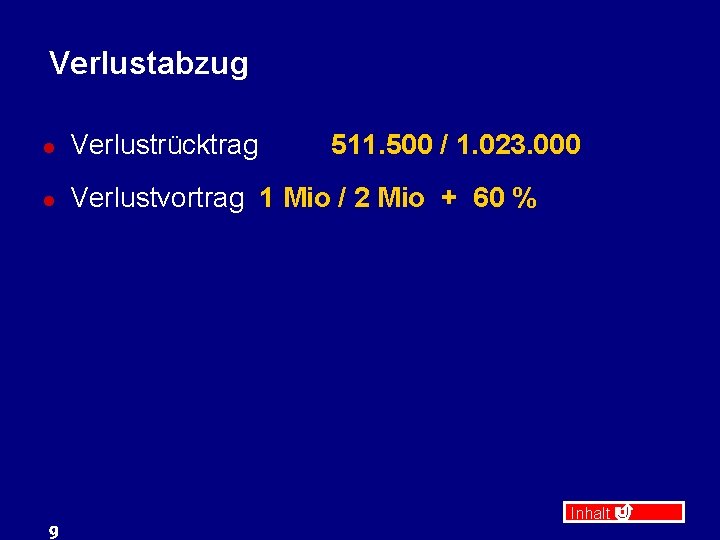
Verlustabzug l Verlustrücktrag l Verlustvortrag 1 Mio / 2 Mio + 60 % 9 511. 500 / 1. 023. 000 Inhalt
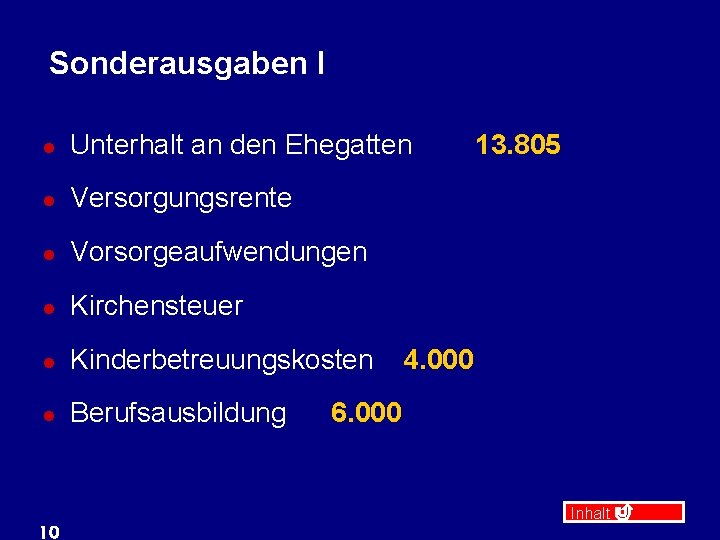
Sonderausgaben I l Unterhalt an den Ehegatten l Versorgungsrente l Vorsorgeaufwendungen l Kirchensteuer l Kinderbetreuungskosten l Berufsausbildung 10 13. 805 4. 000 6. 000 Inhalt
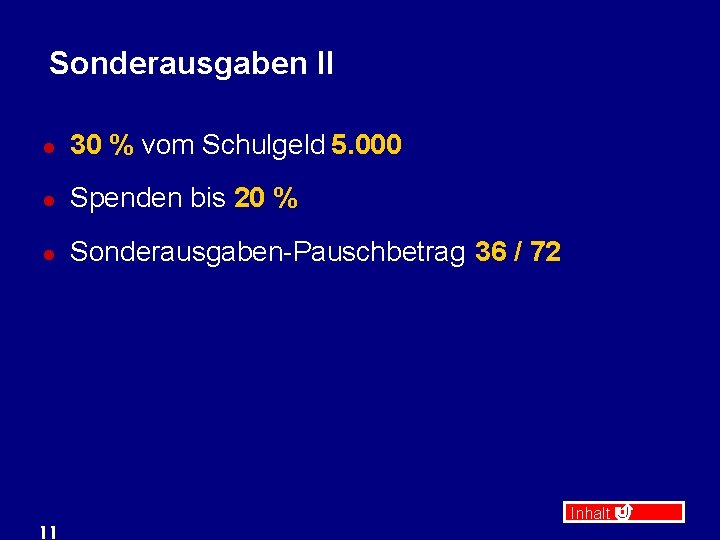
Sonderausgaben II l 30 % vom Schulgeld 5. 000 l Spenden bis 20 % l Sonderausgaben-Pauschbetrag 36 / 72 11 Inhalt
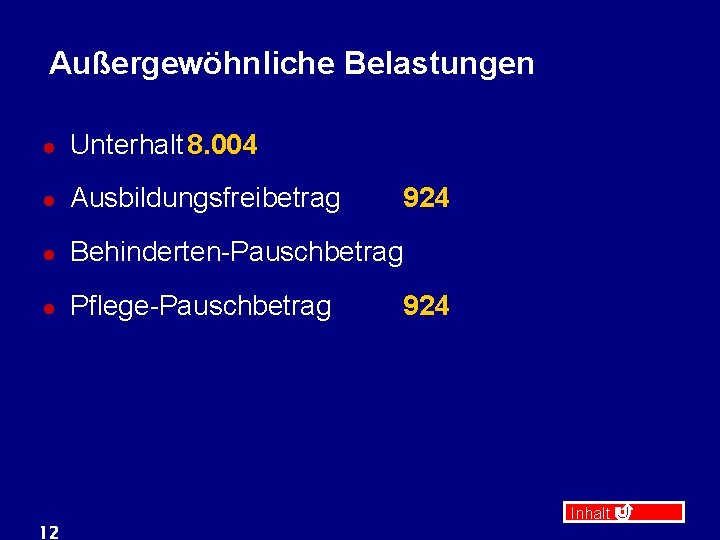
Außergewöhnliche Belastungen l Unterhalt 8. 004 l Ausbildungsfreibetrag l Behinderten-Pauschbetrag l Pflege-Pauschbetrag 12 924 Inhalt
Steuerpflicht l l 13 Unbeschränkte Steuerpflicht mit Wohnsitz im Inland mit den Welteinkünften Beschränkte Steuerpflicht ohne Wohnsitz im Inland mit den inländischen Einkünften Inhalt
Eheleute werden zusammenveranlagt l unbeschränkt steuerpflichtig l verheiratet l leben nicht dauernd getrennt l Zusammenveranlagung im Todesjahr l Witwensplitting im Folgejahr 14 Inhalt
Kinderfreibetrag l 3. 504 / 7. 008 Kind im 1. Grad verwandt oder Pflegekind l bis 18, 18 21 oder 25 Jahre l doppelter Kinderfreibetrag ? 15 Inhalt
3 Altersstufen l Alle Kinder bis 18 l arbeitslose Kinder bis 21 l Kinder in Berufsausbildung bis 25 l Behinderte Kinder über 25 16 Inhalt
Doppelter Kinderfreibetrag l l Eltern werden zusammenveranlagt Anderer Elternteil ist tot oder beschränkt steuerpflichtig l Anderer Elternteil verletzt Unterhaltspflicht l Betreuungsunterhalt oder Barunterhalt (75 %) 17 Inhalt
Kapitaleinkünfte im Privatvermögen l l 18 25 % Abgeltungsteuer mit Abzugsverbot Teileinkünfteverfahren mit 60 % auf Antrag ab 25 % Beteiligung Vollversteuerung Veranlagung auf Antrag bei Einkommensteuer unter 25 % Inhalt
Vollversteuerung l Kapitaleinkünfte unter Nahestehenden l Gesellschafterdarlehen ab 10 % Beteiligung 19 Inhalt
Kapitaleinkünfte im Betriebsvermögen l Teileinkünfteverfahren mit 60 % l Dividende mit 60 % l Betriebsausgaben mit 60 % l Betriebsaufspaltung 20 Inhalt
Zufluß und Abfluß l l l 21 Wirtschaftliche Verfügungsmacht geht über Zufluß beim beherrschenden Gesellschafter mit Fälligkeit Kein Zufluß wenn Gmb. H zahlungsunfähig ist Inhalt
Wesentliche Beteiligung l l l 22 an einer Kapitalgesellschaft ab 1 % im Privatvermögen Veräußerungsgewinn mit 60 % Freibetrag 9. 060 für Veräußerungsgewinn bis 36. 100 Inhalt
Betriebsverpachtung l l l 23 Verpächter-Wahlrecht Ruhender Gewerbebetrieb mit Einkünften aus Gewerbebetrieb ohne Gewerbesteuer Betriebsaufgabe mit Aufgabegewinn und Mieteinkünften Inhalt
Betriebsveräußerung l l l 24 Unternehmer veräußert den Betrieb mit allen wesentlichen Betriebsgrundlagen Freibetrag mit 45. 000 ab 55 Jahre Fünftel-Regel oder halber Steuersatz ab 55 Jahre Inhalt
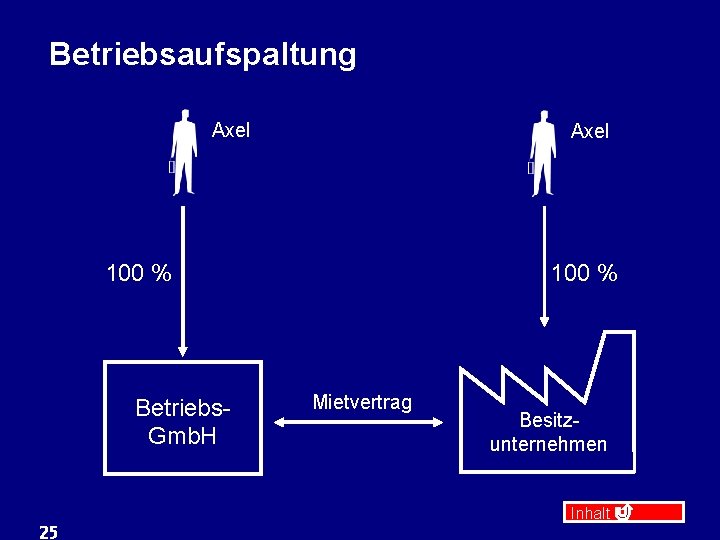
Betriebsaufspaltung Axel 100 % Betriebs. Gmb. H 25 100 % Mietvertrag Besitzunternehmen Inhalt
Betriebsaufspaltung setzt voraus l l l 26 Besitzunternehmer beherrscht Betriebs-Gmb. H (51 %) Einheitlicher geschäftlicher Betätigungswille Besitzunternehmer überläßt wesentliche Betriebsgrundlage, z. B. Grundstück Inhalt
Folgen der Betriebsaufspaltung l l l 27 Besitzunternehmen ist Verpachtungs-Gewerbebetrieb Grundstück und Gmb. H-Anteil sind notwendiges Betriebsvermögen Gewinnausschüttung mit 60 % mit dem Ausschüttungsbeschluß Inhalt
- Slides: 27