Visjon forretningsid strategier og strategiske ml n Visjonen




- Slides: 13
Visjon, forretningsidé, strategier og strategiske mål n Visjonen uttrykker det ønskede fremtidsbilde av bedriften n n Forretningsidéen klargjører bedriftens forretningsmessige grunntanke eller formål n n n setter ambisjonsnivået hva virksomheten skal drive med, hvem målgruppene er, hvor de er og hvordan konkurransefortrinnene skal utvikles Strategiene anviser hvilke veier som skal følges for at ambisjonsnivået skal nås Strategiske mål skal sikre gjennomføring og mål oppnåelse i plan perioden og omfatter både kvantitative og kvalitative mål. n Strategiske mål er styrende for all kortperiodisk planlegging Kapittel 2 Budsjettering 1
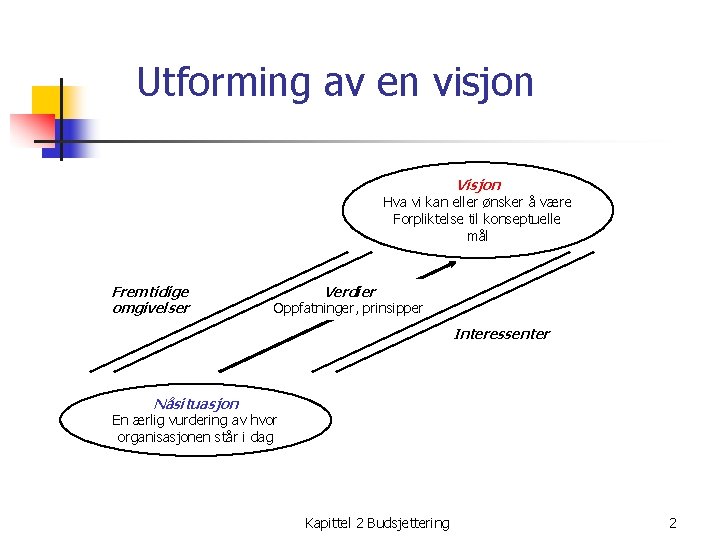
Utforming av en visjon Visjon Hva vi kan eller ønsker å være Forpliktelse til konseptuelle mål Fremtidige omgivelser Verdier Oppfatninger, prinsipper Interessenter Nåsituasjon En ærlig vurdering av hvor organisasjonen står i dag Kapittel 2 Budsjettering 2
Net. Com n n n Visjon Net. Com er en del av det børsnoterte Telia. Sonera-konsernet. Konsernets visjon frem mot 2010 er: Simplicity makes everything possible Inkludert i visjonen ligger det først og fremst et fremtidssyn om å være et selskap hvor service er grunnlaget for vår suksess. Videre er gjennomføring, basert på å gjøre ting enkelt, en forutsetning for å nå visjonen Kapittel 2 Budsjettering 3
Definering av forretningsideen i en markedsorientert kontekst Kundenes behov og ønsker som skal tilfredsstilles Hvilke kundegrupper skal tilfredsstilles? Forretningsidé Varer og tjenester som tilbys. Konkurransefortrinn Kapittel 2 Budsjettering 4
Forretningsidè n Selvstendig lokalbank i sterk samarbeidsallianse Spare. Bank 1 Kongsberg skal være en selvstendig, lokal sparebank som forener den selvstendige lokalbankens kompetanse og beslutningsmyndighet med de ressurser og de produkter samarbeidet i Spare. Bank 1 -alliansen gir. Satsing på fire produktområder Spare. Bank 1 Kongsberg skal tilby et bredt spekter av produkter innen de fire produktområdene kreditt, betalingsformidling, finansiell plassering og forsikring. Det betyr prioritering av nye produkter innenfor spare- og investeringsområdet, samt forsikringsprodukter innenfor så vel livsforsikring som skadeforsikring. Virksomheten innen alle fire hovedområdene skal være kjennetegnet ved rådgivning og ved aktiv salgsorientering, både til personkundemarkedet og til næringslivsmarkedet. Markedsleder i personkunde- og SMB-markedet Spare. Bank 1 Kongsberg skal videreutvikle posisjonen som markedsleder i personkundemarkedet i Kongsberg-regionen. Likeledes skal stillingen som markedsleder i handelsnæringen, servicenæringen og landbruksnæringen utvikles videre. Ved aktiv utnyttelse av ressurser i Spare. Bank 1 -alliansen, skal banken satse offensivt på markedet for større bedrifter og landsdekkende kjeder. Kapittel 2 Budsjettering 5
Strategiske mål n n n en avkastning på egenkapialen etter skatt som er konkurransekraftig i markedet for risikokapital (min. 4 -5% over lang, risikofri rente) en solid egenkapitaldekning (15%) som gir banken tillit og handelkraft i markedet ha en lav risikoprofil ha høy kundetilfredshet hvor minst 60% av kundene vil anbefale banken til andre være markedsleder i Kongsberg-distriktet med n n n 50% markedsandel i privatmarkedet 50% markedsandel i næringslivsmarkedet være en attraktiv arbeidsplass Kapittel 2 Budsjettering 6
Den strategiske analyse n Hovedformål å få bedriftens styre, ledelse og medarbeidere bevisst dens historiske utvikling og resultater og i tillegg analysere bedriftens eksterne omgivelser og interne forhold, vanligvis gjennom s. w. o. t. - analyse: n Styrker (strengths) n Svakheter (faults/weaknesses) n Muligheter (opportunities) n Trusler (threats) Kapittel 2 Budsjettering 7
Utvikling av hovedstrategier n n Hvordan bedriften har tenkt å nå sine strategiske mål Eksempler n Redusere prisene for å oppnå høyere salgsvolum n Nye produktområder skal ha økt foredlingsgrad. n Fremtidige investeringer skal finansieres med minst 30% egenkapital n Intensivere utviklingen av produktgruppe a n Bearbeide markedssegment b n Sikre bedriftens langsiktige satsningsområder gjennom samarbeid med en stor industriell partner Kapittel 2 Budsjettering 8
Utvikling av hovedstrategier n I tilknytning til hver av hovedstrategiene skal det utvikles handlingsplaner som angir hva som skal gjøres, oppstartstidspunkter og varighet Kapittel 2 Budsjettering 9
Økonomisk utvikling n En strategisk plan avsluttes med en økonomisk plan/prognose for hvert år i planperioden med fokus på hovedtallene Kapittel 2 Budsjettering 10
Sammenhengen mellom målsettinger, strategier og budsjetter Bedriftens visjon og forretningsidé Hovedmål Årlig justering Påvirkes av eksterne forhold (muligheter/trusler) Strategiske veivalg, mål og planer/midler Påvirkes av interne forhold (styrker/svakheter) Påvirkes av eksterne og interne forhold Taktiske planer: Budsjetter Handlingsplaner Avviksanalyser Iverksettelse av korrigerende tiltak Påvirkes av ikkekontrollerbare eksterne forhold Operative planer Kortperiodiske resultater Påvirkes av kontrollerbare og ikke -kontrollerbare interne forhold Oppfølging, kontroll, evaluering Kapittel 2 Budsjettering 11
Delbudsjetter og budsjettsammenhenger Salgsbudsjett IB Lager Produksjonsbudsjett Budsjett for direkte lønn og indirekte variable kostnader UB Lager/innkjøpsbudsjett Budsjett for materialforbruk Budsjett for var. kostn. Resultatbudsjett Budsjett for faste kostnader Budsjett for renter og avskr. Investeringsbudsjett Budsjetterte innbetalinger Likviditetsbudsjett Budsjetterte utbetalinger Balansebudsjett (UB) Balanseprognose/ regnskap Kapittel 2(IB) Budsjettering 12
Sammenhengen mellom resultatbudsjett, likviditetsbudsjett og balansebudsjettet En bedrift har budsjettert med et salg på kr 900 000 i januar, kr 800 000 i februar og kr 1 000 i mars. Bedriften yter 30 dagers kreditt til sine kunder og selger alt innenlands. Mva-satsen er 25%. Bedriften skal utarbeide likviditetsbudsjett for samme 3 måneder og en budsjettert balanse per 31. 03. Resultatbudsjett 01. 01 -31. 03 n Salgsinntekter Januar kr. 900 000 Februar kr 800 000 + 25% mva Mars kr 1 000 + 25% mva Likviditetsbudsjett 01. 01 -31. 03 Januar kr 0 Februar kr 1 125 000 Mars kr 1 000 Til gode pr. 31. 03 kr 1 250 000 Budsjettert balanse per 31. 03 Kapittel 2 Budsjettering Kundefordringer kr 1 250 000 13