UNIVERSIDAD DEL ATLANTICO CAMPUS SAN FERNANDO FACTURACION ELECTRONICA
- Slides: 21
UNIVERSIDAD DEL ATLANTICO CAMPUS SAN FERNANDO FACTURACION ELECTRONICA 3. 3 SEMINARIO DE TITULACION C. P MARIA LUISA MATA HERNANDEZ C. P. JOSE ANGEL CHAIREZ GARZA SAN FERNANDO, TAMAULIPAS A 19 DE FEBRERO -03 DE JUNIO DE 2018
FACTURACION ELECTRONICA 3. 3 La presente investigación se refiere al tema de Facturación Electrónica versión 3. 3, que se puede definir como un documento, que permite reflejar una operación económica a través de medios electrónicos ante las autoridades fiscales.
PLANTEAMIENTO DEL PROBLEMA PROBLEMÁTICA CON LA NUEVA VERSION DE FACTURACION ELECTRONICA, SUS CAMBIOS Y EL PROCESO DE ELABORACION.
Código fiscal de la federación Artículo 29. - Cuando las leyes fiscales establezcan la obligación de expedir comprobantes por las actividades que se realicen, dichos comprobantes deberán reunir los requisitos que señala el Artículo 29 - A de este Código. Las personas que adquieran bienes o usen servicios deberán solicitar el comprobante respectivo.
Código fiscal de la federación Artículo 29 -A. - Los comprobantes a que se refiere el Artículo 29 de este Código, además de los requisitos que el mismo establece, deberán reunir lo siguiente:
Código fiscal de la federación I. Contener impreso el nombre, denominación o razón social, domicilio fiscal y clave del registro federal de contribuyente de quien los expida. Tratándose de contribuyentes que tengan más de un local o establecimiento, deberán señalar en los mismos el domicilio del local o establecimiento en el que se expidan los comprobantes.
Código fiscal de la federación II. Contener impreso el número de folio. III. Lugar y fecha de expedición. IV. Clave del registro federal de contribuyentes de la persona a favor de quien expida.
Código fiscal de la federación V. Cantidad y clase de mercancías o descripción del servicio que amparen. VI. Valor unitario consignado en número e importe total consignado en número o letra, así como el monto de los impuestos que en los términos de las disposiciones fiscales deban trasladarse, desglosado por tasa de impuesto, en su caso.
Código fiscal de la federación VII. Número y fecha del documento aduanero, así como la aduana por la cual se realizó la importación, tratándose de ventas de primera mano de mercancías de importación. VIII. Fecha de impresión y datos de identificación del impresor autorizado.
Código fiscal de la federación IX. Tratándose de comprobantes que amparen la enajenación de ganado, la reproducción del hierro de marcar de dicho ganado, siempre que se trate de aquél que deba ser marcado.
OBJETIVOS Proporcionar al contribuyente una guía con todos los pasos y explicar La forma correcta de llenar y expedir una factura electrónica, en la nueva versión 3. 3. Conocer todos los beneficios que tiene el contribuyente como Persona física o Moral. Conocer la percepción del contribuyente referente a la nueva factura electrónica. Identificar la simplicidad del uso de la factura electrónica y sus beneficios económicos y ahorro en tiempo y forma de su elaboración.
Guía de elaboración del Comprobante Fiscal Digital por Internet (CFDI). Ingresar a la página del SAT. www. sat. gob. mx Opción tramite Factura electrónica Generación gratuita Llenar los campos, RFC, Contraseña y captcha Generación de CFDI
Guía de elaboración del Comprobante Fiscal Digital por Internet (CFDI). Tipo de CFDI (Ingreso o Egreso) Datos del receptor, RFC y nombre Uso de CFDI Dar click en siguiente Fecha Código postal Moneda Forma de pago
Guía de elaboración del Comprobante Fiscal Digital por Internet (CFDI). Serie Folio Condiciones de pago Concepto Clave del producto o servicio Clave unidad Cantidad Unidad
Guía de elaboración del Comprobante Fiscal Digital por Internet (CFDI). Descripción Valor unitario Impuestos Retención o traslado Agregar Sellar comprobante
BENEFICIOS DE LA FACTURA ELECTRONICA 3. 3 Ahorro en costos administrativo-financieros y reducción de tiempos operativos. Esquemas de seguridad en el intercambio de información y almacenamiento de datos Reducción de tiempos de emisión, envío, recepción y cobranza. Agilidad en la localización de información. Viabilidad en las transacciones.
INSTRUMENTO APLICADO Investigación cualitativa. q Se refiere a la investigación por medio de la observación de hechos, se puede hacer en base a entrevistas, narraciones, recabar información a base de preguntas abiertas para después analizar la información. Este método de investigación me ayuda a obtener información acerca del conocimiento que tiene el contribuyente con la nueva versión de facturación 3. 3.
ENTREVISTA La entrevista es el dialogo entre una persona llamado entrevistador y uno o más que se denominan entrevistados, con el fin de obtener información o puntos de vista acerca de un tema que es de interés para las dos partes.
PREGUNTAS DE LA ENTREVISTA 1) Usted ha utilizado la página web del SAT para facturar electrónicamente? 2) Conoce los requerimientos técnicos que se necesitan para facturar electrónicamente? 3) Tiene conocimiento sobre la generación gratuita de CFDI en el portal del SAT? 4) El uso de la factura electrónica 3. 3 ha sido favorable para el contribuyente? 5) Conoce el catálogo de productos y servicio del SAT? 6) Conoce la guía de llenado para la elaboración de facturas electrónicas versión 3. 3?
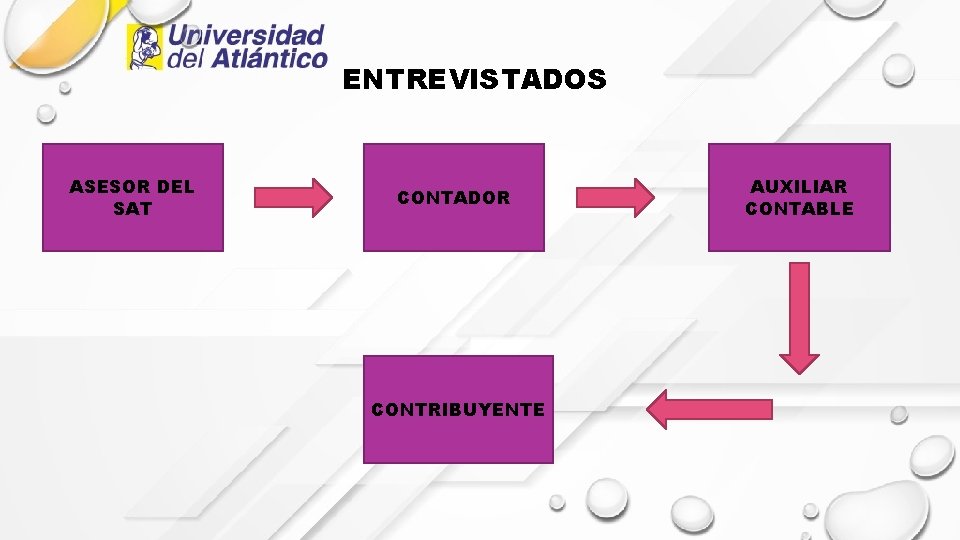
ENTREVISTADOS ASESOR DEL SAT CONTADOR CONTRIBUYENTE AUXILIAR CONTABLE
CONCLUSIONES De acuerdo a la investigación realizada se cumplieron los objetivos planteados, mediante el método de la investigación cualitativa en base a entrevistas, las entrevistas se realizaron a personal conocimiento del tema y así mismo a un contribuyente es importante conocer los dos puntos de vista acerca del tema en común para darle solución a la problemática que se presento en este estudio, se incluyo una guía con todos los pasos de la elaboración.