STRATEGI DAN METODE PENGENDALIAN MODERN SISTEM PENGENDALIAN MANAJEMEN



- Slides: 18
STRATEGI DAN METODE PENGENDALIAN MODERN SISTEM PENGENDALIAN MANAJEMEN
Strategi korporat membahas mengenai keberadaan di tengah-tengah bauran bisnis yang tepat
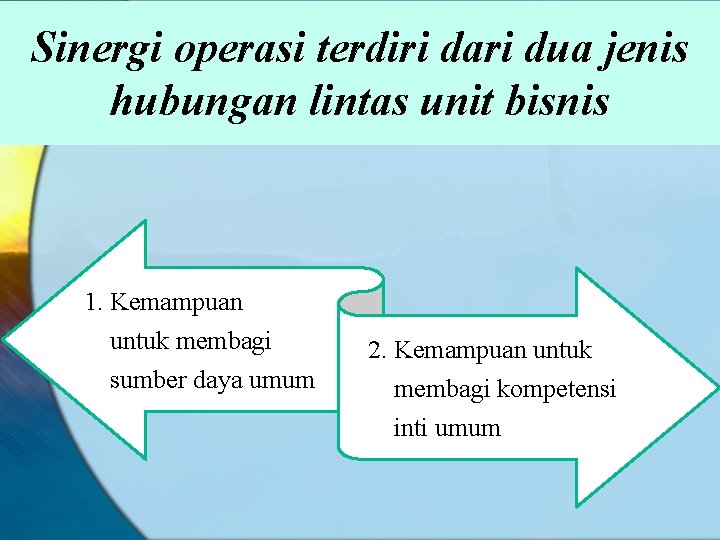
Sinergi operasi terdiri dari dua jenis hubungan lintas unit bisnis 1. Kemampuan untuk membagi sumber daya umum 2. Kemampuan untuk membagi kompetensi inti umum
Strategi Unit Bisnis Kantor korporat dan perusahaan dengan diversifikasi tidak menghasilkan laba dari dirinya sendiri Pendapatan dihasilkan dan biaya ditanggung dalam unit-unit bisnis Berkenaan dengan bagaimana menciptakan dan memelihara keunggulan kompetitif dalam masing-masing industri yang telah dipilih oleh suatu perusahaan untuk berpartisipasi
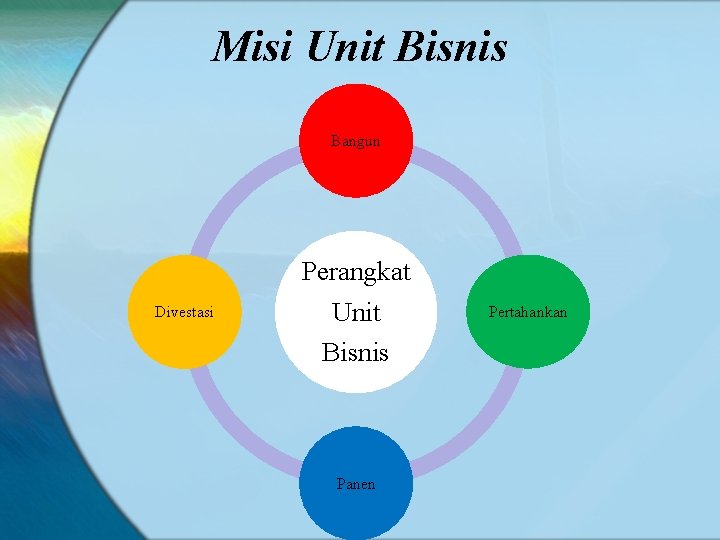
Misi Unit Bisnis Bangun Perangkat Divestasi Unit Bisnis Panen Pertahankan
Kelemahan Kompetitif Unit Bisnis • • • Konsep tersebut berlaku pada produk yang tidak didiferensiasikan, basis persaingan utamanya adalah pada harga Dalam situasi tertentu, peningkatan dalam teknologi proses mungkin mempunyai dampak yang lebih besar pada pengurangan biaya/unit dibandingkan dengan volume kumulatif itu sendiri Kerja keras yang agresif untuk mengurangi biaya melalui produksi terkumulasi dari barang yang terstandardisasi dapat menimbulkan hilangnya fleksibilitas di pasar Komitmen pada konsep kurva belajar dapat sangat merugikan bila teknologi baru muncul dalam industri tersebut Pengalaman bukanlah satu-satunya pemicu biaya. Pemicu lain yang mempengaruhi perilaku biaya adalah: skala, lingkup, teknologi, dan kompleksitas
Keunggulan Kompetitif Unit Bisnis • Analisis Industri : Struktur industri di analisis dengan kekuatan kolektif dari lima kekuatan persaingan : 1. Intensitas persaingan diantara pesaing yang ada 2. Daya tawar pelanggan. 3. Daya tawar pemasok. 4. Ancaman dari barang subsitusi. 5. Ancaman pendatang baru yang masuk industri.
Keunggulan Bersaing Generik Diferensiasi Fokus utama strategi ini adalah melakukan diferensiasi penawaran produk yang dihasilkan oleh unit bisnis, sehingga menciptakan sesuatu yang dipandang oleh pelanggan sebagai sesuatu yang unik
Just In Time (JIT) adalah suatu filosofi tepat waktu yang memusatkan pada aktivitas yang diperlukan oleh segmen-segmen internal lainnya dalam suatu organisasi
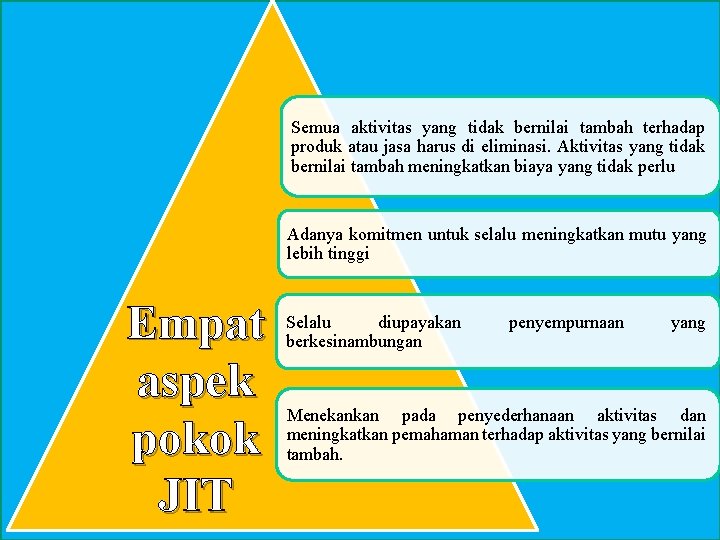
Semua aktivitas yang tidak bernilai tambah terhadap produk atau jasa harus di eliminasi. Aktivitas yang tidak bernilai tambah meningkatkan biaya yang tidak perlu Adanya komitmen untuk selalu meningkatkan mutu yang lebih tinggi Empat aspek pokok JIT Selalu diupayakan berkesinambungan penyempurnaan yang Menekankan pada penyederhanaan aktivitas dan meningkatkan pemahaman terhadap aktivitas yang bernilai tambah.
JIT dapat diterapkan dalam berbagai bidang fungsional perusahaan seperti: Pembelian JIT Produksi JIT Dibandingkan dengan Pemanufakturan Tradisional JIT dan Alokasi Biaya Pusat Jasa
JIT dapat diterapkan dalam berbagai bidang fungsional perusahaan seperti: Pengaruh JIT pada Biaya Tenaga Kerja Langsung Pengaruh JIT pada Penilaian Persediaan Pengaruh JIT pada Harga Pokok Pesanan Penentuan Harga Pokok Proses dan JIT Penentuan Harga Pokok Backflush
Total Quality Management (TQM) adalah strategi manajemen yang ditujukan untuk menanamkan kesadaran kualitas pada semua proses dalam organisasi
ENAM PRINSIP TQM 1. Kesediaan manajemen dalam melibatkan seluruh pendukung organisasi 2. Fokus pada pelanggan internal dan eksternal 3. Melibatkan dan menggunakan secara efektif seluruh kekuatan organisasi 4. Perbaikan secara terus menerus atas bisnis dan proses produksi 5. Melakukan pemasok sebagai teman 6. Menetapkan keberhasilan kinerja proses
CORPORATE INFORMATION MANAGEMENT (CIM) adalah suatu kumpulan dari interaksi sistem-sistem yang bertanggung jawab mengumpulkan dan mengolah data untuk menyediakan informasi yang berguna untuk semua tingkatan manajemen di dalam kegiatan perencanaan dan pengendalian
FUNGSI CIM Pencarian Data Penginformasian data kepada user (dapat berupa report text, dalam bentuk tabel, atau dalam bentuk grafik) Penyimpanan Data
Balanced Score Card (BSC) BSC adalah sebuah kertas kerja yang digunakan untuk mengatur proyek yang dikerjakan, mengukur kinerja dari staf maupun tim, dan memberikan hasil kepada managerial dalam pengambilan keputusan yang nantinya keputusan ini akan mempengaruhi visi dan misi serta objektif dari perusahaan
CORPORATE SOCIAL RESPONSIBILITY (CSR) Menurut ISO 26000, CSR adalah: “Tanggung jawab sebuah organisasi terhadap dampak-dampak dari keputusan-keputusan dan kegiatan-kegiatannya pada masyarakat dan lingkungan yang diwujudkan dalam bentuk perilaku transparan dan etis yang sejalan dengan pembangunan berkelanjutan dan kesejahteraan masyarakat; mempertimbangkan harapan para pemangku kepentingan, sejalan dengan hukum yang ditetapkan dan norma-norma perilaku internasional; serta terintegrasi dengan organisasi secara menyeluruh”