S A F SCUOLA DI ALTA FORMAZIONE LUIGI
- Slides: 31
S. A. F. SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO Focus monotematici Work for equity: un’opportunità per le startup. Normativa e prassi di riferimento Commissione Startup, Microimprese e Settori Innovativi CARLO ROBERTO CAPPA GIOVANNELLA CONDÒ PIETRO CESATI MILENA PRISCO 29 Novembre 2016 - Sala Convegni, Corso Europa 11
Indice tematico • Gli strumenti di incentivazione ordinaria: stock option - definizione, erogazione e godimento • Il trattamento fiscale ordinario delle stock option • Il trattamento fiscale nelle startup innovative: • strumenti finanziari partecipativi • work-for-equity 2 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
STOCK OPTION DEFINIZIONE: Strumento di incentivazione attribuito da una società a dipendenti o manager, consiste nel diritto (call) di acquistare o sottoscrivere azioni ad un prezzo vantaggioso entro un certo arco di tempo Procedura (stock option plan): 1. Aumento di capitale o acquisto di azioni proprie a servizio del piano 2. Delibera del Cd. A che approva il piano (cosa, come, quando) 3. Periodo prima di poter esercitare il diritto (vesting period) 4. Periodo di esercizio dell’opzione (exerciting, con un termine finale) 5. Periodo di detenzione minima delle azioni (holding period) 6. Cessazione del rapporto di lavoro (conseguenze) 3 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
STOCK OPTION PLAN Elementi costitutivi dello stock option plan: 1. Individuazione dei beneficiari del diritto d’opzione (call) 2. Determinazione della società oggetto d’opzione (interna o di gruppo) 3. Determinazione del contenuto dell’opzione (acquisto o sottoscrizione) 4. Cedibilità o meno del diritto d’opzione 5. Performance per l’insorgere del diritto (individuali e/o collettive) 6. Fissazione delle diverse fasi (vesting period, exerciting) 7. Prezzo di esercizio del diritto (strike price) 8. Periodo di detenzione minima delle azioni (holding period) 9. Conseguenze alla chiusura del rapporto di lavoro 4 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
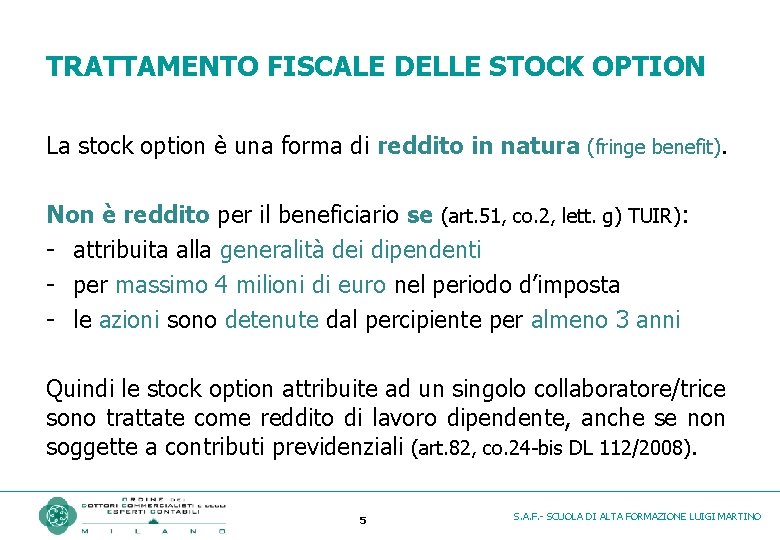
TRATTAMENTO FISCALE DELLE STOCK OPTION La stock option è una forma di reddito in natura (fringe benefit). Non è reddito per il beneficiario se (art. 51, co. 2, lett. g) TUIR): - attribuita alla generalità dei dipendenti - per massimo 4 milioni di euro nel periodo d’imposta - le azioni sono detenute dal percipiente per almeno 3 anni Quindi le stock option attribuite ad un singolo collaboratore/trice sono trattate come reddito di lavoro dipendente, anche se non soggette a contributi previdenziali (art. 82, co. 24 -bis DL 112/2008). 5 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
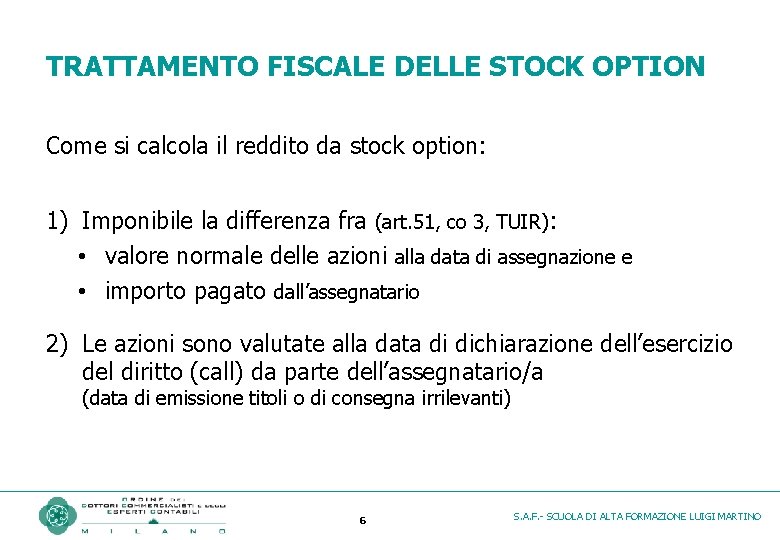
TRATTAMENTO FISCALE DELLE STOCK OPTION Come si calcola il reddito da stock option: 1) Imponibile la differenza fra (art. 51, co 3, TUIR): • valore normale delle azioni alla data di assegnazione e • importo pagato dall’assegnatario 2) Le azioni sono valutate alla data di dichiarazione dell’esercizio del diritto (call) da parte dell’assegnatario/a (data di emissione titoli o di consegna irrilevanti) 6 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
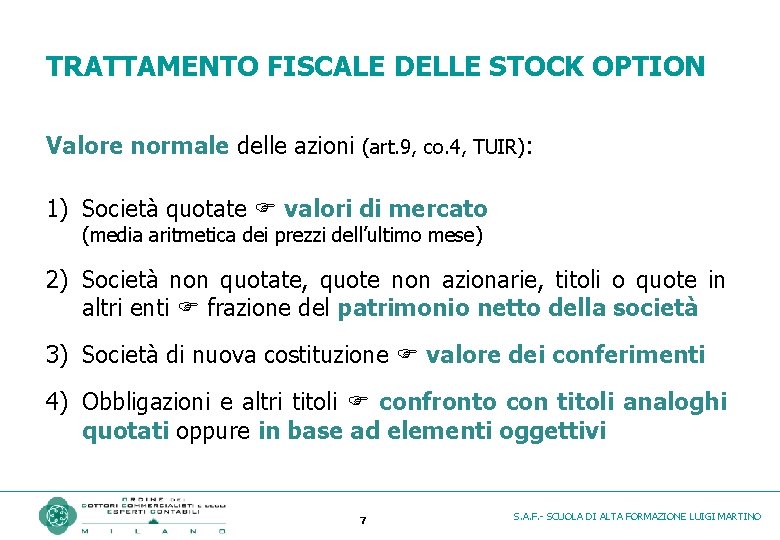
TRATTAMENTO FISCALE DELLE STOCK OPTION Valore normale delle azioni (art. 9, co. 4, TUIR): 1) Società quotate valori di mercato (media aritmetica dei prezzi dell’ultimo mese) 2) Società non quotate, quote non azionarie, titoli o quote in altri enti frazione del patrimonio netto della società 3) Società di nuova costituzione valore dei conferimenti 4) Obbligazioni e altri titoli confronto con titoli analoghi quotati oppure in base ad elementi oggettivi 7 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
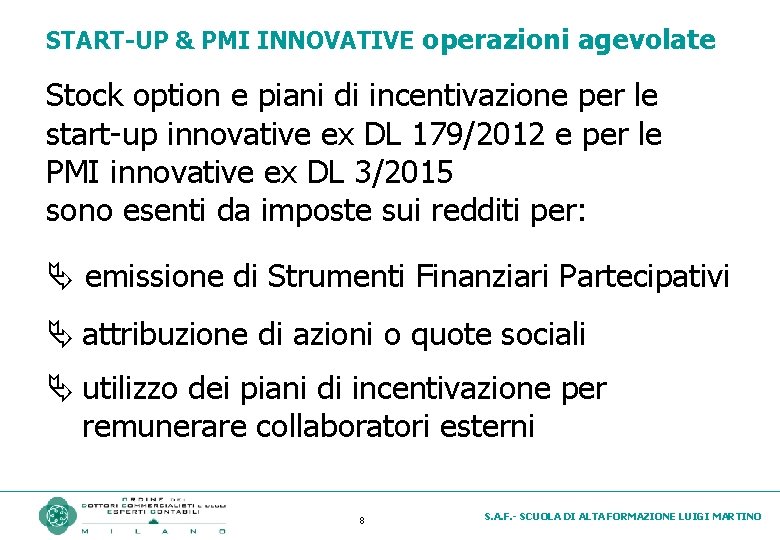
START-UP & PMI INNOVATIVE operazioni agevolate Stock option e piani di incentivazione per le start-up innovative ex DL 179/2012 e per le PMI innovative ex DL 3/2015 sono esenti da imposte sui redditi per: emissione di Strumenti Finanziari Partecipativi attribuzione di azioni o quote sociali utilizzo dei piani di incentivazione per remunerare collaboratori esterni 8 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
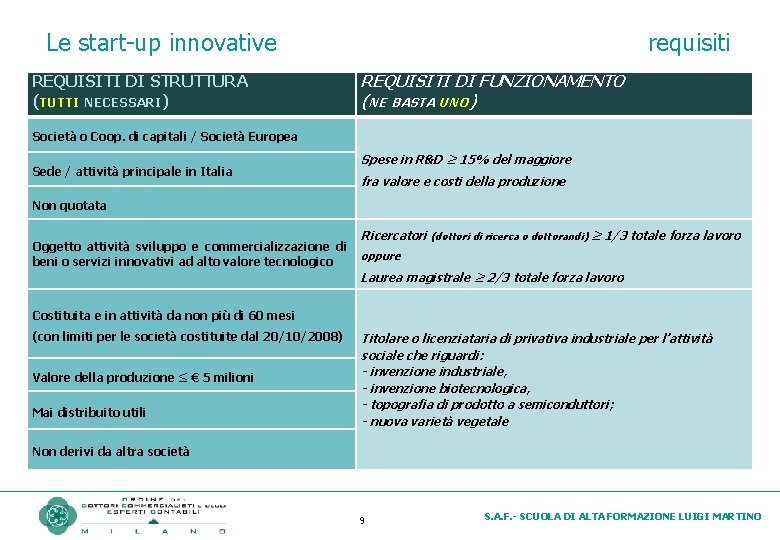
Le start-up innovative REQUISITI DI STRUTTURA (TUTTI NECESSARI) requisiti REQUISITI DI FUNZIONAMENTO (NE BASTA UNO) Società o Coop. di capitali / Società Europea Sede / attività principale in Italia Spese in R&D ≥ 15% del maggiore fra valore e costi della produzione Non quotata I Ricercatori (dottori di ricerca o dottorandi) ≥ 1/3 totale forza lavoro Oggetto attività sviluppo e commercializzazione di oppure beni o servizi innovativi ad alto valore tecnologico Laurea magistrale ≥ 2/3 totale forza lavoro Costituita e in attività da non più di 60 mesi (con limiti per le società costituite dal 20/10/2008) Valore della produzione ≤ € 5 milioni Mai distribuito utili Titolare o licenziataria di privativa industriale per l’attività sociale che riguardi: - invenzione industriale, - invenzione biotecnologica, - topografia di prodotto a semiconduttori; - nuova varietà vegetale Non derivi da altra società 9 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
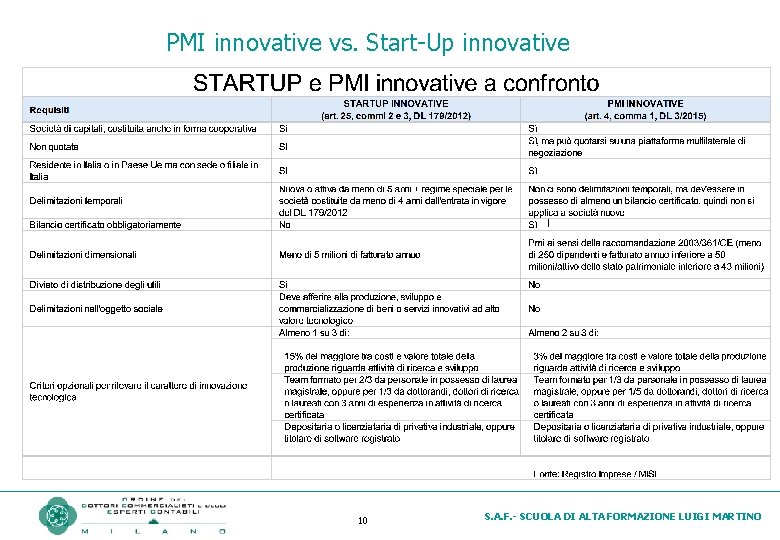
PMI innovative vs. Start-Up innovative I 10 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
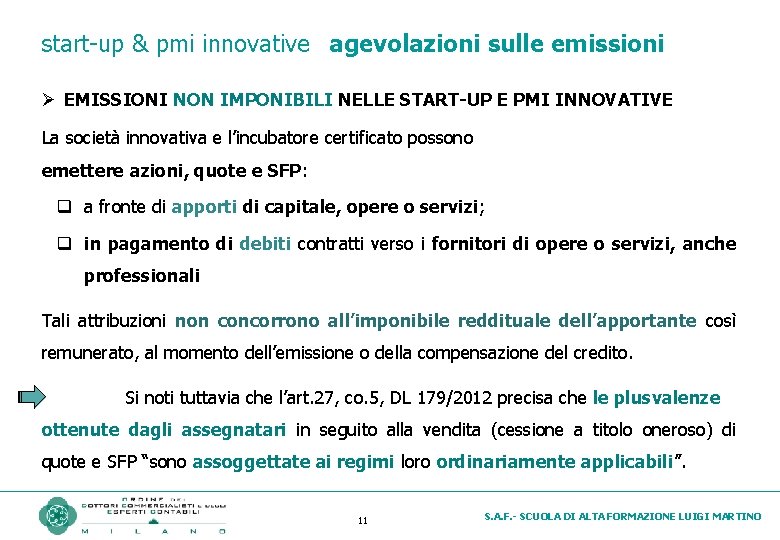
start-up & pmi innovative agevolazioni sulle emissioni Ø EMISSIONI NON IMPONIBILI NELLE START-UP E PMI INNOVATIVE La società innovativa e l’incubatore certificato possono emettere azioni, quote e SFP: q a fronte di apporti di capitale, opere o servizi; q in pagamento di debiti contratti verso i fornitori di opere o servizi, anche professionali Tali attribuzioni non concorrono all’imponibile reddituale dell’apportante così remunerato, al momento dell’emissione o della compensazione del credito. Si noti tuttavia che l’art. 27, co. 5, DL 179/2012 precisa che le plusvalenze ottenute dagli assegnatari in seguito alla vendita (cessione a titolo oneroso) di quote e SFP “sono assoggettate ai regimi loro ordinariamente applicabili”. 11 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
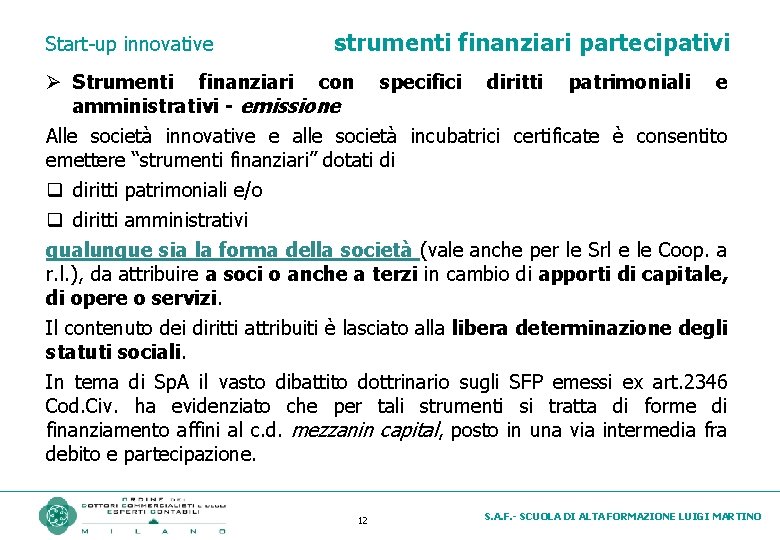
Start-up innovative strumenti finanziari partecipativi Ø Strumenti finanziari con specifici diritti patrimoniali e amministrativi - emissione Alle società innovative e alle società incubatrici certificate è consentito emettere “strumenti finanziari” dotati di q diritti patrimoniali e/o q diritti amministrativi qualunque sia la forma della società (vale anche per le Srl e le Coop. a r. l. ), da attribuire a soci o anche a terzi in cambio di apporti di capitale, di opere o servizi. Il contenuto dei diritti attribuiti è lasciato alla libera determinazione degli statuti sociali. In tema di Sp. A il vasto dibattito dottrinario sugli SFP emessi ex art. 2346 Cod. Civ. ha evidenziato che per tali strumenti si tratta di forme di finanziamento affini al c. d. mezzanin capital, posto in una via intermedia fra debito e partecipazione. 12 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
Start-up innovative ex DL 179/2012 speciali strumenti finanziari Ø Strumenti finanziari con specifici diritti patrimoniali e amministrativi – funzione alternativa alle azioni Nella pratica, quando l’apporto del terzo non può essere oggetto di conferimento, ad esempio - conferimento di un bene futuro (ad es. un raccolto agricolo, un prodotto da completare, ecc. ), - una prestazione personale non quantificabile quale apporto, - un apporto che produce solo effetti obbligatori (ad es. l’obbligo di amministrare un bene); in tali casi lo strumento finanziario può costituire un valido strumento di contraccambio dell’apporto, consentendo di concedere in cambio sia diritti patrimoniali che amministrativi. 13 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
start-up & pmi innovative piani di incentivazione esenti Per tutte le start-up innovative si possono predisporre piani di incentivazione (work for equity) per collaboratori dipendenti o esterni, quali forme di retribuzione collegate ad obiettivi concordati, di redditività, produttività o efficienza in totale esenzione di imposte e contributi (art. 27 DL 179/2012). Sono compresi fra i beneficiari: - gli amministratori; - i lavoratori dipendenti, anche se a tempo determinato o part-time; - i collaboratori continuativi (oggi difficilmente prevedibili dopo il Jobs Act); - i fornitori di opere e servizi, compresi i professionisti. In particolare si tratta di assegnazioni: Ø di azioni, quote o strumenti finanziari, oppure Ø di diritti d’opzione sugli stessi strumenti finanziari. Le assegnazioni possono essere: Ø gratuite, oppure Ø a pagamento (ovvero: a prezzi di favore). 14 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
start-up & pmi innovative piani di incentivazione Piani di Incentivazione Equity - adempimenti societari: 1. convocazione del consiglio di amministrazione per l’esame e la delibera del seguente ordine del giorno: a) b) c) d) adozione di un Piano di Incentivazione Equity; descrizione delle modalità di attuazione del Piano di Incentivazione Equity; predisposizione del regolamento del Piano di Incentivazione Equity; convocazione dell’assemblea dei soci. 2. convocazione di un’assemblea straordinaria dei soci per l’esame e la delibera del seguente ordine del giorno: a) adozione di un nuovo testo di statuto sociale che preveda l’emissione di strumenti finanziari partecipativi, le prestazioni di servizi e d’opera professionale a titolo di conferimenti a fronte dell’assegnazione di strumenti finanziari, gli aumenti di capitale destinati a terzi, ove non già previsti; b) adozione di delibere attuative del Piano di Incentivazione Equity (aumento di capitale sociale in caso di emissione di azioni o quote; modifica dello statuto); c) approvazione del regolamento del Piano di Incentivazione Equity. 3. convocazione di un’assemblea ordinaria dei soci per l’esame e la delibera del seguente ordine del giorno: a) acquisto di azioni o quote proprie e successiva loro cessione. 15 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
start-up & pmi innovative piani di incentivazione Piani di Incentivazione Equity – esempio di clausola di WAY-IN: Nell’ambito ed in esecuzione della delibera assembleare del […], i beneficiari del Piano Equity (i “Beneficiari”) sono stati selezionati dal Consiglio di Amministrazione della Società tra: • i componenti del Consiglio di Amministrazione della Società; • i dipendenti della Società con responsabilità strategiche; • i collaboratori coordinati e continuativi, con o senza progetto, la cui attività sia funzionalmente collegata al raggiungimento di un risultato strategico per la Società. La partecipazione al Piano di Incentivazione Equity si perfeziona mediante la sottoscrizione, da parte di ciascuno dei Beneficiari, di una apposita scheda di adesione predisposta dal Consiglio di Amministrazione che accerterà la sussistenza ed il mantenimento dei requisiti soggettivi in capo al medesimo Beneficiario (la “Scheda di Adesione”). Ferma l’applicazione delle clausole good leaver/bad leaver di cui al successivo punto […], la partecipazione al Piano di Incentivazione Equity presuppone la permanenza del mandato di amministrazione, del rapporto di lavoro e di collaborazione, del rapporto contrattuale del Beneficiario. Con la firma della Scheda di Adesione, il Beneficiario esprime la propria accettazione alla proposta di partecipazione al Piano di Incentivazione Equity, concludendo così un accordo contrattuale integrativo del contratto di lavoro (ovvero del contratto di collaborazione autonoma). 16 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
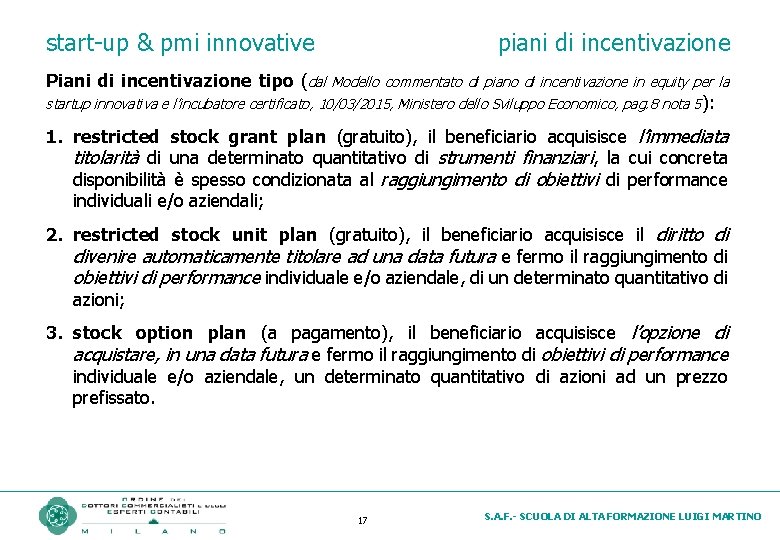
start-up & pmi innovative piani di incentivazione Piani di incentivazione tipo (dal Modello commentato di piano di incentivazione in equity per la startup innovativa e l’incubatore certificato, 10/03/2015, Ministero dello Sviluppo Economico, pag. 8 nota 5 ): 1. restricted stock grant plan (gratuito), il beneficiario acquisisce l’immediata titolarità di una determinato quantitativo di strumenti finanziari, la cui concreta disponibilità è spesso condizionata al raggiungimento di obiettivi di performance individuali e/o aziendali; 2. restricted stock unit plan (gratuito), il beneficiario acquisisce il diritto di divenire automaticamente titolare ad una data futura e fermo il raggiungimento di obiettivi di performance individuale e/o aziendale, di un determinato quantitativo di azioni; 3. stock option plan (a pagamento), il beneficiario acquisisce l’opzione di acquistare, in una data futura e fermo il raggiungimento di obiettivi di performance individuale e/o aziendale, un determinato quantitativo di azioni ad un prezzo prefissato. 17 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
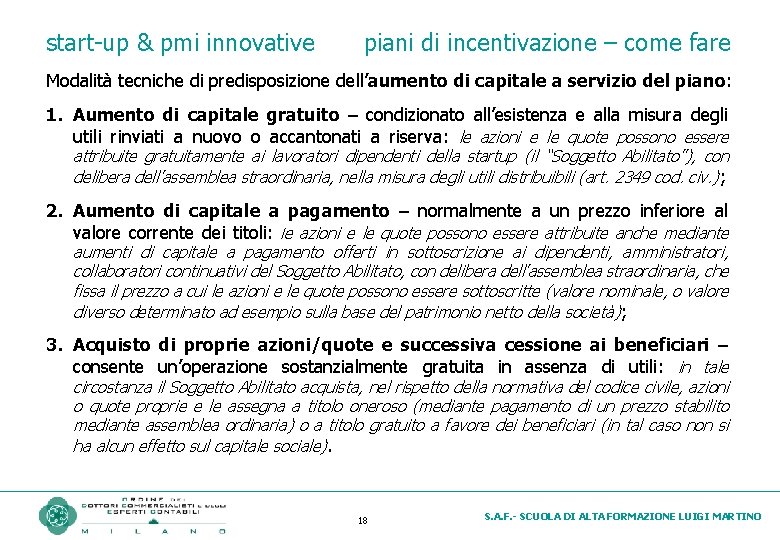
start-up & pmi innovative piani di incentivazione – come fare Modalità tecniche di predisposizione dell’aumento di capitale a servizio del piano: 1. Aumento di capitale gratuito – condizionato all’esistenza e alla misura degli utili rinviati a nuovo o accantonati a riserva: le azioni e le quote possono essere attribuite gratuitamente ai lavoratori dipendenti della startup (il “Soggetto Abilitato”), con delibera dell’assemblea straordinaria, nella misura degli utili distribuibili (art. 2349 cod. civ. ) ; 2. Aumento di capitale a pagamento – normalmente a un prezzo inferiore al valore corrente dei titoli: le azioni e le quote possono essere attribuite anche mediante aumenti di capitale a pagamento offerti in sottoscrizione ai dipendenti, amministratori, collaboratori continuativi del Soggetto Abilitato, con delibera dell’assemblea straordinaria, che fissa il prezzo a cui le azioni e le quote possono essere sottoscritte (valore nominale, o valore diverso determinato ad esempio sulla base del patrimonio netto della società) ; 3. Acquisto di proprie azioni/quote e successiva cessione ai beneficiari – consente un’operazione sostanzialmente gratuita in assenza di utili: in tale circostanza il Soggetto Abilitato acquista, nel rispetto della normativa del codice civile, azioni o quote proprie e le assegna a titolo oneroso (mediante pagamento di un prezzo stabilito mediante assemblea ordinaria) o a titolo gratuito a favore dei beneficiari (in tal caso non si ha alcun effetto sul capitale sociale). 18 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
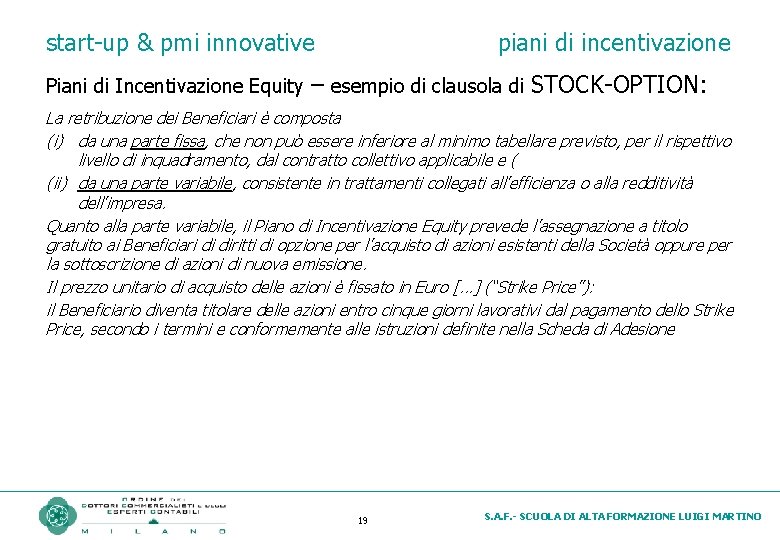
start-up & pmi innovative piani di incentivazione Piani di Incentivazione Equity – esempio di clausola di STOCK-OPTION: La retribuzione dei Beneficiari è composta (i) da una parte fissa, che non può essere inferiore al minimo tabellare previsto, per il rispettivo livello di inquadramento, dal contratto collettivo applicabile e ( (ii) da una parte variabile, consistente in trattamenti collegati all’efficienza o alla redditività dell’impresa. Quanto alla parte variabile, il Piano di Incentivazione Equity prevede l’assegnazione a titolo gratuito ai Beneficiari di diritti di opzione per l’acquisto di azioni esistenti della Società oppure per la sottoscrizione di azioni di nuova emissione. Il prezzo unitario di acquisto delle azioni è fissato in Euro [. . . ] (“Strike Price”): il Beneficiario diventa titolare delle azioni entro cinque giorni lavorativi dal pagamento dello Strike Price, secondo i termini e conformemente alle istruzioni definite nella Scheda di Adesione 19 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
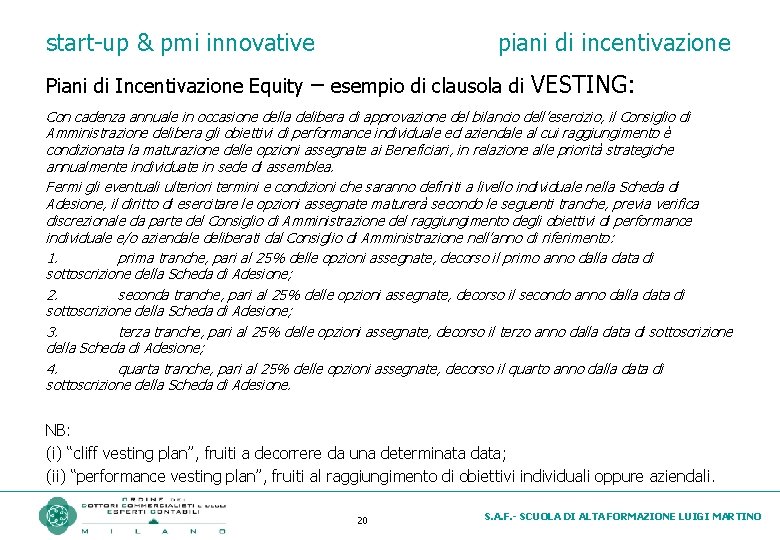
start-up & pmi innovative piani di incentivazione Piani di Incentivazione Equity – esempio di clausola di VESTING: Con cadenza annuale in occasione della delibera di approvazione del bilancio dell’esercizio, il Consiglio di Amministrazione delibera gli obiettivi di performance individuale ed aziendale al cui raggiungimento è condizionata la maturazione delle opzioni assegnate ai Beneficiari, in relazione alle priorità strategiche annualmente individuate in sede di assemblea. Fermi gli eventuali ulteriori termini e condizioni che saranno definiti a livello individuale nella Scheda di Adesione, il diritto di esercitare le opzioni assegnate maturerà secondo le seguenti tranche, previa verifica discrezionale da parte del Consiglio di Amministrazione del raggiungimento degli obiettivi di performance individuale e/o aziendale deliberati dal Consiglio di Amministrazione nell’anno di riferimento: 1. prima tranche, pari al 25% delle opzioni assegnate, decorso il primo anno dalla data di sottoscrizione della Scheda di Adesione; 2. seconda tranche, pari al 25% delle opzioni assegnate, decorso il secondo anno dalla data di sottoscrizione della Scheda di Adesione; 3. terza tranche, pari al 25% delle opzioni assegnate, decorso il terzo anno dalla data di sottoscrizione della Scheda di Adesione; 4. quarta tranche, pari al 25% delle opzioni assegnate, decorso il quarto anno dalla data di sottoscrizione della Scheda di Adesione. NB: (i) “cliff vesting plan”, fruiti a decorrere da una determinata data; (ii) “performance vesting plan”, fruiti al raggiungimento di obiettivi individuali oppure aziendali. 20 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
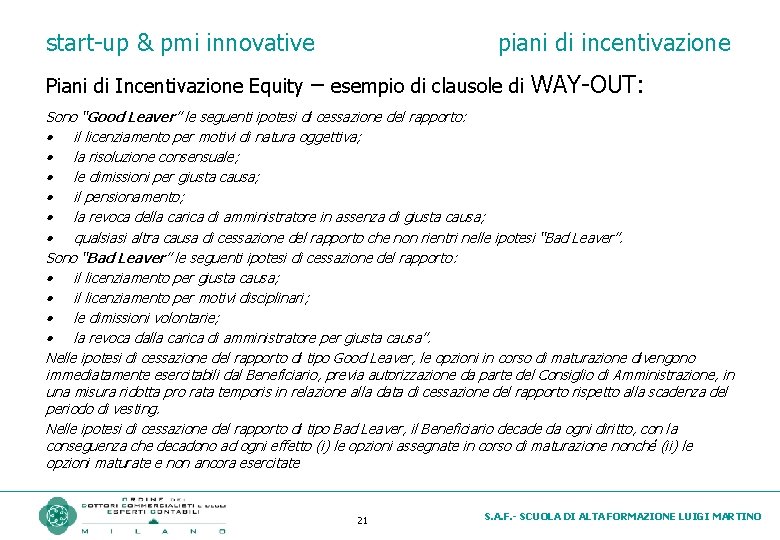
start-up & pmi innovative piani di incentivazione Piani di Incentivazione Equity – esempio di clausole di WAY-OUT: Sono “Good Leaver” le seguenti ipotesi di cessazione del rapporto: • il licenziamento per motivi di natura oggettiva; • la risoluzione consensuale; • le dimissioni per giusta causa; • il pensionamento; • la revoca della carica di amministratore in assenza di giusta causa; • qualsiasi altra causa di cessazione del rapporto che non rientri nelle ipotesi “Bad Leaver”. Sono “Bad Leaver” le seguenti ipotesi di cessazione del rapporto: • il licenziamento per giusta causa; • il licenziamento per motivi disciplinari; • le dimissioni volontarie; • la revoca dalla carica di amministratore per giusta causa”. Nelle ipotesi di cessazione del rapporto di tipo Good Leaver, le opzioni in corso di maturazione divengono immediatamente esercitabili dal Beneficiario, previa autorizzazione da parte del Consiglio di Amministrazione, in una misura ridotta pro rata temporis in relazione alla data di cessazione del rapporto rispetto alla scadenza del periodo di vesting. Nelle ipotesi di cessazione del rapporto di tipo Bad Leaver, il Beneficiario decade da ogni diritto, con la conseguenza che decadono ad ogni effetto (i) le opzioni assegnate in corso di maturazione nonché (ii) le opzioni maturate e non ancora esercitate 21 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
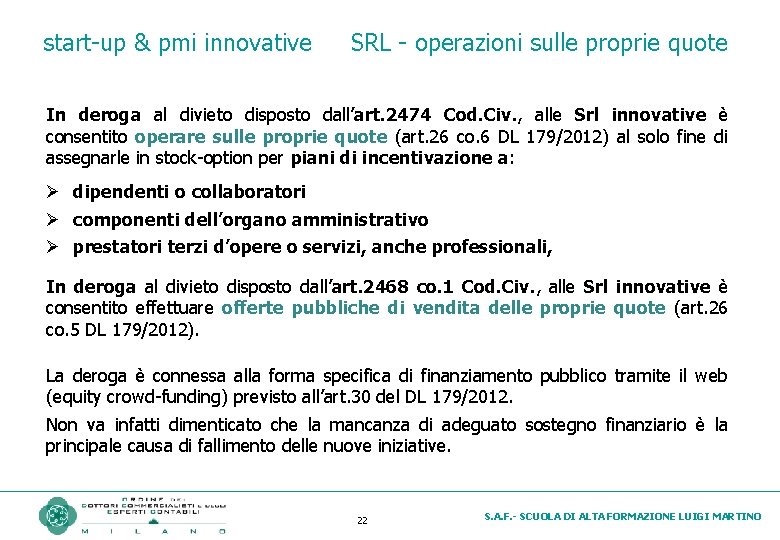
start-up & pmi innovative SRL - operazioni sulle proprie quote In deroga al divieto disposto dall’art. 2474 Cod. Civ. , alle Srl innovative è consentito operare sulle proprie quote (art. 26 co. 6 DL 179/2012) al solo fine di assegnarle in stock-option per piani di incentivazione a: Ø dipendenti o collaboratori Ø componenti dell’organo amministrativo Ø prestatori terzi d’opere o servizi, anche professionali, In deroga al divieto disposto dall’art. 2468 co. 1 Cod. Civ. , alle Srl innovative è consentito effettuare offerte pubbliche di vendita delle proprie quote (art. 26 co. 5 DL 179/2012). La deroga è connessa alla forma specifica di finanziamento pubblico tramite il web (equity crowd-funding) previsto all’art. 30 del DL 179/2012. Non va infatti dimenticato che la mancanza di adeguato sostegno finanziario è la principale causa di fallimento delle nuove iniziative. 22 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
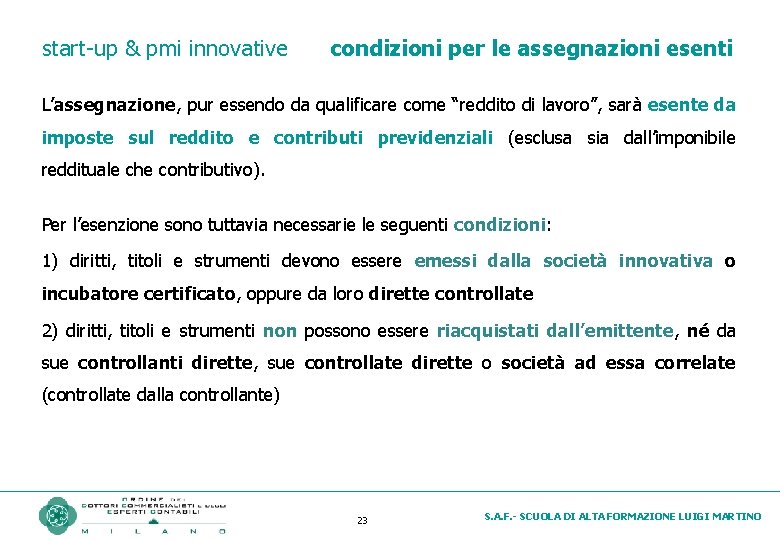
start-up & pmi innovative condizioni per le assegnazioni esenti L’assegnazione, pur essendo da qualificare come “reddito di lavoro”, sarà esente da imposte sul reddito e contributi previdenziali (esclusa sia dall’imponibile reddituale che contributivo). Per l’esenzione sono tuttavia necessarie le seguenti condizioni: 1) diritti, titoli e strumenti devono essere emessi dalla società innovativa o incubatore certificato, oppure da loro dirette controllate 2) diritti, titoli e strumenti non possono essere riacquistati dall’emittente, né da sue controllanti dirette, sue controllate dirette o società ad essa correlate (controllate dalla controllante) 23 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
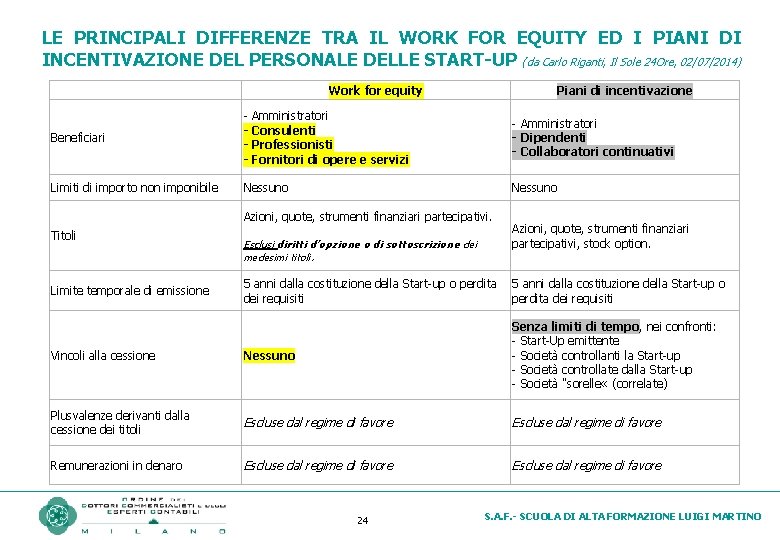
LE PRINCIPALI DIFFERENZE TRA IL WORK FOR EQUITY ED I PIANI DI INCENTIVAZIONE DEL PERSONALE DELLE START-UP (da Carlo Riganti, Il Sole 24 Ore, 02/07/2014) Work for equity Piani di incentivazione Beneficiari - Amministratori - Consulenti - Professionisti - Fornitori di opere e servizi - Amministratori - Dipendenti - Collaboratori continuativi Limiti di importo non imponibile Nessuno Titoli Azioni, quote, strumenti finanziari partecipativi. Limite temporale di emissione Esclusi diritti d’opzione o di sottoscrizione dei medesimi titoli. Azioni, quote, strumenti finanziari partecipativi, stock option. 5 anni dalla costituzione della Start-up o perdita 5 anni dalla costituzione della Start-up o dei requisiti perdita dei requisiti Vincoli alla cessione Nessuno Senza limiti di tempo, nei confronti: - Start-Up emittente - Società controllanti la Start-up - Società controllate dalla Start-up - Società "sorelle « (correlate) Plusvalenze derivanti dalla cessione dei titoli Escluse dal regime di favore Remunerazioni in denaro Escluse dal regime di favore 24 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
IL CONTRATTO PER IL WORK FOR EQUITY (da Carlo Riganti, Il Sole 24 Ore, 02/07/2014) Per far funzionare il work for equity nella Start-up / PMI innovativa è utile redigere un contratto ad hoc con i Beneficiari contenente i seguenti punti essenziali: 1) il dettaglio del tipo di opera o servizio da rendere; 2) la valorizzazione degli apporti con una perizia di stima redatta da un esperto; 3) gli obiettivi di performance da raggiungere; 4) le conseguenze nel caso di mancata fornitura dell'opera o servizio. 25 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
PERIZIA DI STIMA E QUOTE NEL WORK FOR EQUITY (dalla Guida MISE del 24/03/2014) FINALITA’ DELLA PERIZIA DI STIMA - tutela dei beneficiari del work for equity - redatta da parte di un esperto nominato dalle parti, - al fine di valorizzare economicamente le prestazioni d’opera o i servizi resi QUOTE DI SRL Gli apporti di prestazioni e servizi resi a fronte di quote di S. r. l. con un aumento di capitale a pagamento devono essere garantiti da apposite polizze fideiussorie o fideiussioni bancarie a carico dei soggetti beneficiari. Se lo statuto lo consente, le garanzie possono essere sostituite da corrispondenti cauzioni in denaro. AZIONI DI SPA Nelle S. p. A. ordinarie le prestazioni d’opera ed i servizi non possono essere oggetto di conferimento. 26 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
IL CONFERIMENTO D’OPERA NELLA SRL La disciplina dei conferimenti nelle S. r. l. (art. 2464 Cod. Civ. ) • Possono essere conferiti tutti gli elementi suscettibili di valutazione economica incluse le prestazioni d’opera (art. 2464, co. 5 -6 Cod. Civ. ); • Il perito incaricato di stimare il valore dei beni in natura conferiti è nominato dalle parti tra i soggetti iscritti nel registro dei revisori legali (art. 2465 Cod. Civ. ); • non vi è l'obbligo in capo agli amministratori di procedere al controllo e all'eventuale revisione della stima operata al perito (art. 2343, co. 3 Cod. Civ. per mancato rinvio ex art. 2465, co. 3 Cod. Civ. ). • il conferimento deve essere accompagnato da una polizza di assicurazione o fideiussione bancaria (art. 2464, co. 6 Cod. Civ. ) a garanzia dell'adempimento delle prestazioni d'opera o di servizi 27 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
PERIZIA DI STIMA E GARANZIE PER CONFERIMENTO D’OPERA NELLA SRL Ricorda la massima n. 9 del Consiglio Notarile di Milano: L'attestazione della relazione di stima deve in tal caso riferirsi all'intero valore della prestazione d'opera o di servizi dovuta dal socio conferente L’opera conferita deve essere: circoscritta per sua natura (ad es. l'appalto d'opera per la costruzione di un determinato bene) o limitata ad un periodo temporale determinato o quanto meno determinabile, non è altrimenti possibile capitalizzare il valore di prestazioni di ampiezza o durata indeterminabile. La polizza di assicurazione o la fideiussione bancaria prestate devono garantire l'adempimento dell'obbligo di eseguire le prestazioni d'opera o di servizi: possono pertanto essere escusse dalla società conferitaria in caso di inadempimento parziale o totale dell'obbligo medesimo o in caso di sua impossibilità parziale o totale. L'atto costitutivo della s. r. l. può stabilire l'obbligo dei soci di eseguire prestazioni accessorie, determinandone: contenuto, durata, modalità e compenso. 28 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
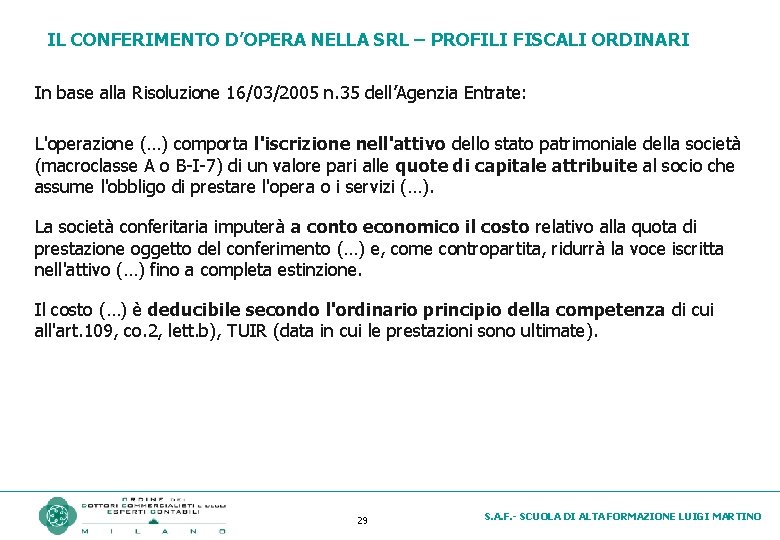
IL CONFERIMENTO D’OPERA NELLA SRL – PROFILI FISCALI ORDINARI In base alla Risoluzione 16/03/2005 n. 35 dell’Agenzia Entrate: L'operazione (…) comporta l'iscrizione nell'attivo dello stato patrimoniale della società (macroclasse A o B-I-7) di un valore pari alle quote di capitale attribuite al socio che assume l'obbligo di prestare l'opera o i servizi (…). La società conferitaria imputerà a conto economico il costo relativo alla quota di prestazione oggetto del conferimento (…) e, come contropartita, ridurrà la voce iscritta nell'attivo (…) fino a completa estinzione. Il costo (…) è deducibile secondo l'ordinario principio della competenza di cui all'art. 109, co. 2, lett. b), TUIR (data in cui le prestazioni sono ultimate). 29 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
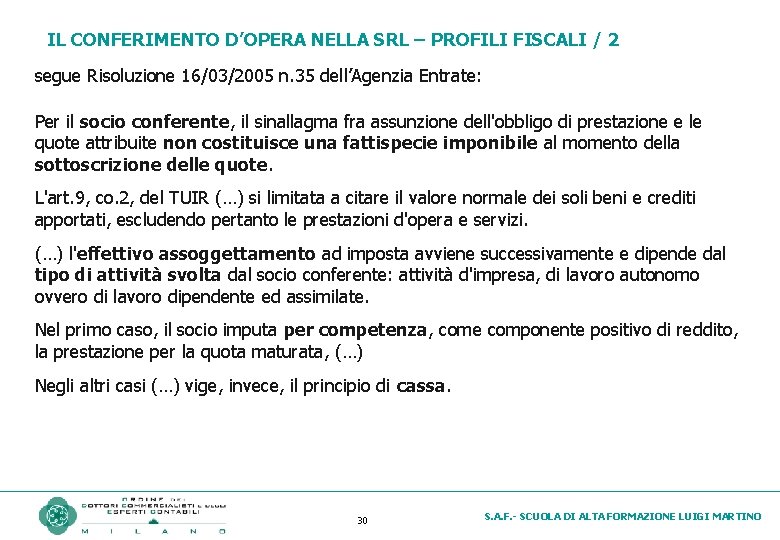
IL CONFERIMENTO D’OPERA NELLA SRL – PROFILI FISCALI / 2 segue Risoluzione 16/03/2005 n. 35 dell’Agenzia Entrate: Per il socio conferente, il sinallagma fra assunzione dell'obbligo di prestazione e le quote attribuite non costituisce una fattispecie imponibile al momento della sottoscrizione delle quote. L'art. 9, co. 2, del TUIR (…) si limitata a citare il valore normale dei soli beni e crediti apportati, escludendo pertanto le prestazioni d'opera e servizi. (…) l'effettivo assoggettamento ad imposta avviene successivamente e dipende dal tipo di attività svolta dal socio conferente: attività d'impresa, di lavoro autonomo ovvero di lavoro dipendente ed assimilate. Nel primo caso, il socio imputa per competenza, come componente positivo di reddito, la prestazione per la quota maturata, (…) Negli altri casi (…) vige, invece, il principio di cassa. 30 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO
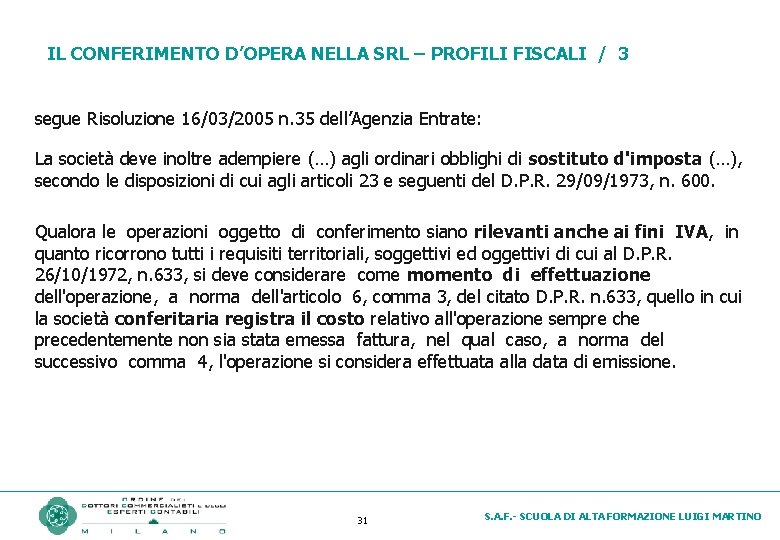
IL CONFERIMENTO D’OPERA NELLA SRL – PROFILI FISCALI / 3 segue Risoluzione 16/03/2005 n. 35 dell’Agenzia Entrate: La società deve inoltre adempiere (…) agli ordinari obblighi di sostituto d'imposta (…), secondo le disposizioni di cui agli articoli 23 e seguenti del D. P. R. 29/09/1973, n. 600. Qualora le operazioni oggetto di conferimento siano rilevanti anche ai fini IVA, in quanto ricorrono tutti i requisiti territoriali, soggettivi ed oggettivi di cui al D. P. R. 26/10/1972, n. 633, si deve considerare come momento di effettuazione dell'operazione, a norma dell'articolo 6, comma 3, del citato D. P. R. n. 633, quello in cui la società conferitaria registra il costo relativo all'operazione sempre che precedentemente non sia stata emessa fattura, nel qual caso, a norma del successivo comma 4, l'operazione si considera effettuata alla data di emissione. 31 S. A. F. - SCUOLA DI ALTA FORMAZIONE LUIGI MARTINO