ROZPOTOV SOUSTAVA Rozpotov soustava p je soustava veejnch
- Slides: 33
ROZPOČTOVÁ SOUSTAVA
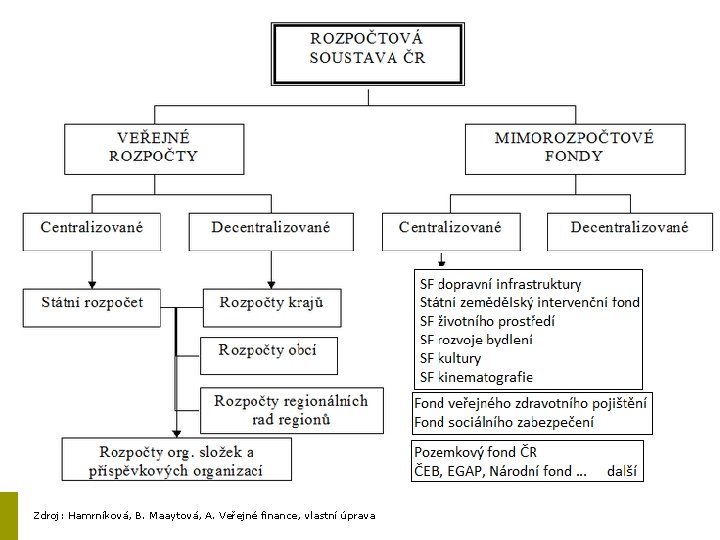
Rozpočtová soustava p je soustava veřejných rozpočtů a institucí, které zabezpečují tvorbu, rozdělování, užití a kontrolu toků jednotlivých okruhů finančních prostředků v rámci soustavy.
Zdroj: Hamrníková, B. Maaytová, A. Veřejné finance, vlastní úprava
Funkce veřejných rozpočtů p alokační - plní všechny veřejné rozpočty p stát prostřednictvím veřejných rozpočtů rozmisťuje zdroje do produkce k zajišťování veřejných statků a služeb), p redistribuční – plní státní rozpočet (SR) p přerozdělení části příjmů SR mezi jednotlivé ekonomické subjekty p stabilizační – plní státní rozpočet p ovlivnění základních makroekonomických veličin aktivní fiskální politikou.
Veřejné rozpočty Vyrovnaný n n příjmy = výdajům, spíše vzácná situace Přebytkový n n P>V přebytek se převede do rezerv nebo použije na splacení předchozích dluhů, Schodkový (deficitní) n n P<V je třeba jej vyrovnat z finančních rezerv nebo návratnými finančními prostředky (v případě SR státní dluhopisy) – k tomu dochází už v průběhu roku. Schodkovost je dlouhodobý problém veřejných rozpočtů! V rámci EU je dohlížen schodek veřejných rozpočtů v rámci Maastrichtských konvergenčních kritérií.
Rozpočtové zásady Jsou požadavky na konstrukci státního rozpočtu (SR), ale platí i pro ostatní veřejné rozpočty: p p p p p Zásada úplnosti – SR má obsahovat všechny finanční transakce vlády (mimorozpočtové fondy tuto zásadu oslabují), Zásada jednotnosti – veškeré příjmy a výdaje prochází centrálním rozpočtem, jsou zachycována jednotně, Zásada reálnosti a pravdivosti – bez pozdějších úprav, přesunů a plateb v rozpočtu nezajištěných, Zásada každoročního sestavování a schvalování – prohloubení parlamentní kontroly, Zásada vyrovnanosti – vyrovnanost alespoň v delším časovém období, Zásada publicity – povinnost zveřejňovat rozpočty, Zásada přehlednosti – pevné stanovení věcné struktury rozpočtů, Zásada efektivnosti a hospodárnosti - co nejekonomičtější použití prostředků …
Státní rozpočet p p p Tvoří stěžejní složku veřejné rozpočtové soustavy. Je centralizovaný fond peněžních prostředků soustředěný do působnosti státu na principu nenávratnosti a neekvivalentního způsobu rozdělování. Je finančním plánem na rozpočtové období. Je zákonem na němž se usnesl zákonodárný sbor. Zákon umožňuje výkonnou moc k vybírání příjmů (daní) a uskutečňování výdajů. SR tvoří finanční vztahy, které zabezpečují financování některých funkcí státu v rozpočtovém roce.
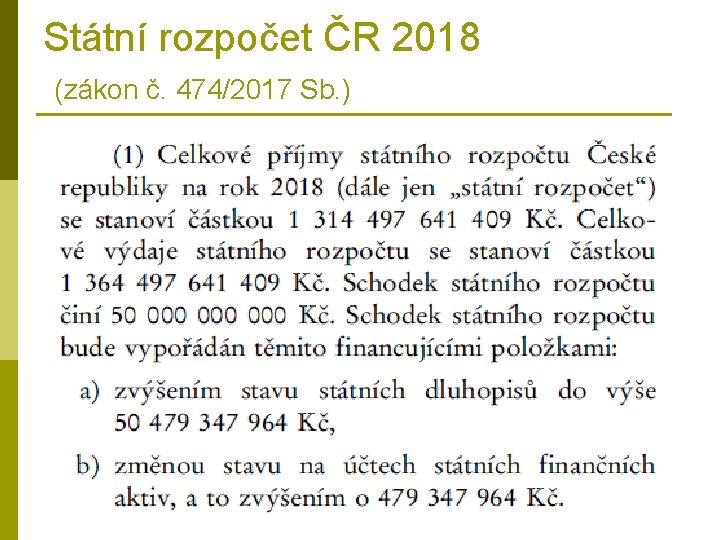
Státní rozpočet ČR 2018 (zákon č. 474/2017 Sb. )
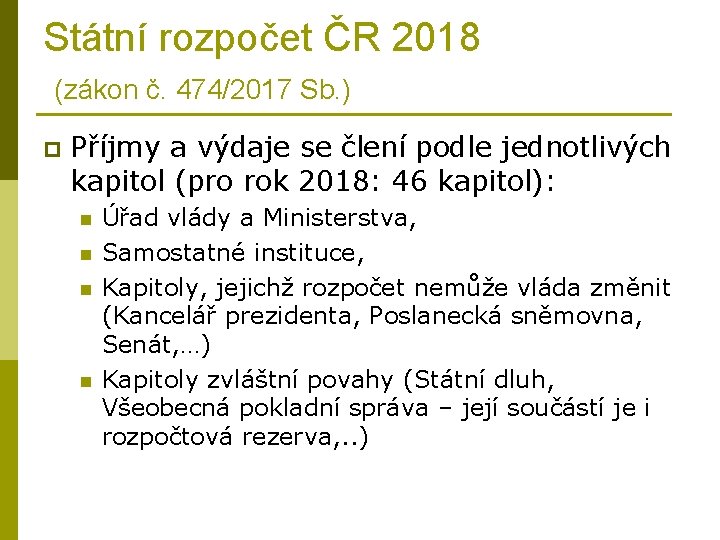
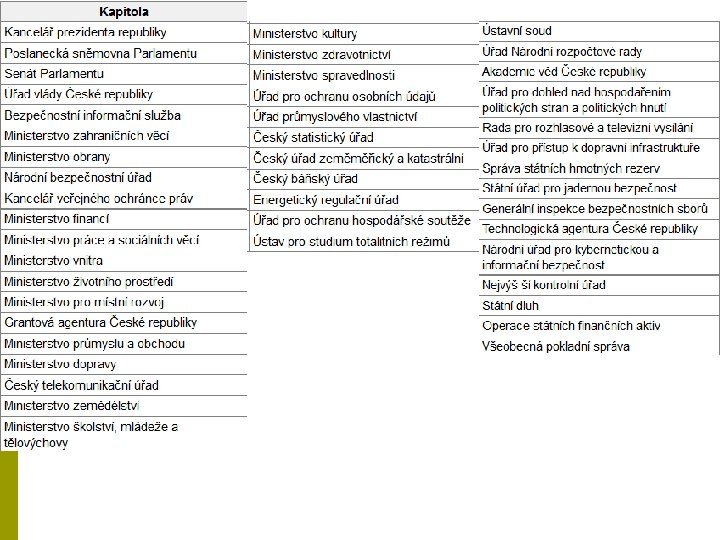
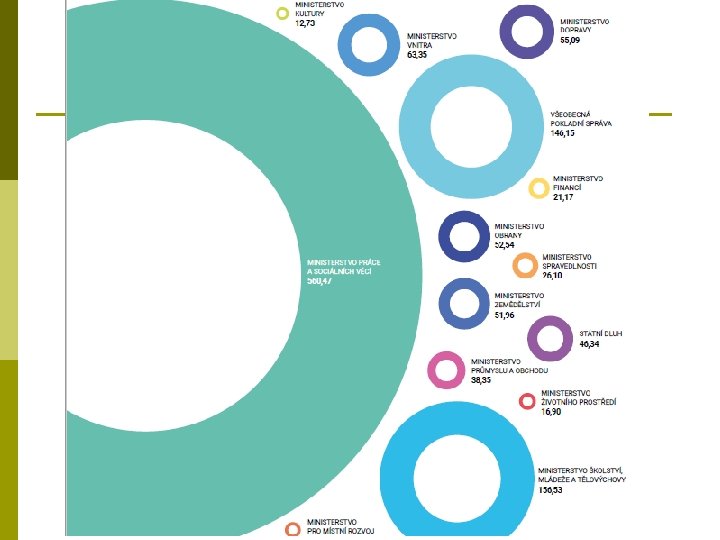
Státní rozpočet ČR 2018 (zákon č. 474/2017 Sb. ) p Příjmy a výdaje se člení podle jednotlivých kapitol (pro rok 2018: 46 kapitol): n n Úřad vlády a Ministerstva, Samostatné instituce, Kapitoly, jejichž rozpočet nemůže vláda změnit (Kancelář prezidenta, Poslanecká sněmovna, Senát, …) Kapitoly zvláštní povahy (Státní dluh, Všeobecná pokladní správa – její součástí je i rozpočtová rezerva, . . )
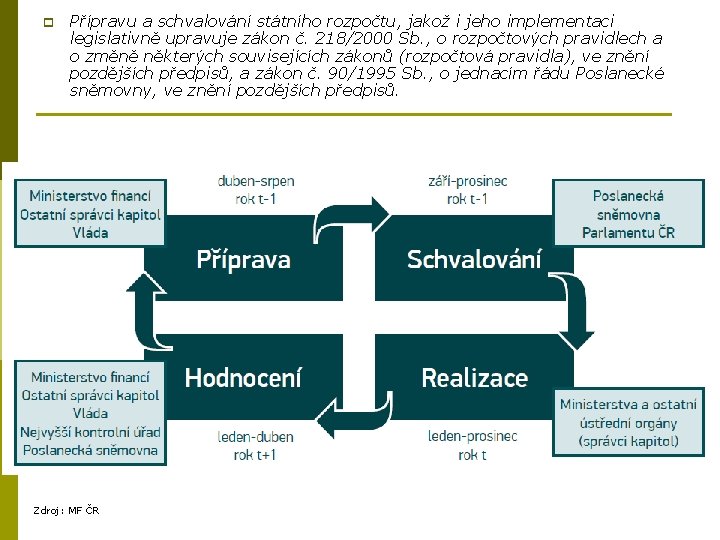
p Přípravu a schvalování státního rozpočtu, jakož i jeho implementaci legislativně upravuje zákon č. 218/2000 Sb. , o rozpočtových pravidlech a o změně některých souvisejících zákonů (rozpočtová pravidla), ve znění pozdějších předpisů, a zákon č. 90/1995 Sb. , o jednacím řádu Poslanecké sněmovny, ve znění pozdějších předpisů. Zdroj: MF ČR
Průběh rozpočtového procesu p p p 1. návrh SR sestavuje MF ČR – vychází z podkladů jednotlivých resortů a samospráv na požadavky transferů ze SR, příprava vychází ze střednědobého rozpočtového rámce schváleného Poslaneckou sněmovnou, 2. nejpozději do konce září je návrh předán do Poslanecké sněmovny, kde probíhá schvalování (ve 3 čteních), 3. fáze realizace: 1. 1. – 31. 12. , za příjmy odpovídá MF ČR (k tomu má finanční ředitelství a finanční úřady), za výdaje odpovídají správci kapitol SR, Kontrolu plnění zajišťuje MF ČR a NKÚ, čtvrtletní zprávy jsou schvalovány vládou a předkládány na vědomí Poslanecké sněmovně, Po 31. 12. připraví MF ČR návrh státního závěrečného účtu (= údaje o výsledcích hospodaření za uplynulý rok) – schvaluje vláda a Poslanecká sněmovna (jak se naloží s přebytky, příp. deficity)
Rozpočtové provizorium p v případě, že Poslanecká sněmovna zákon o státním rozpočtu na následující rok neschválí do 31. prosince stávajícího roku, p do té doby, než sněmovna zákon o státním rozpočtu schválí a nabude účinnosti. p Během rozpočtového provizoria se v každém měsíci mohou čerpat prostředky maximálně do výše 1/12 výdajů stanovených a schválených ve státním rozpočtu pro předchozí rok.
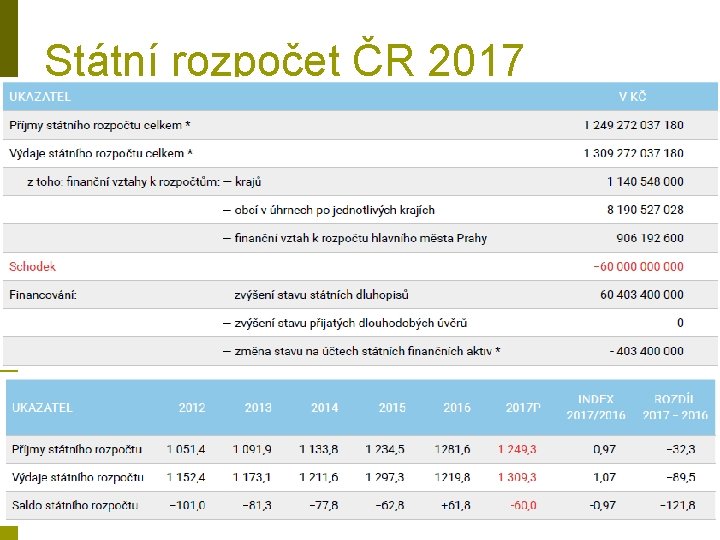
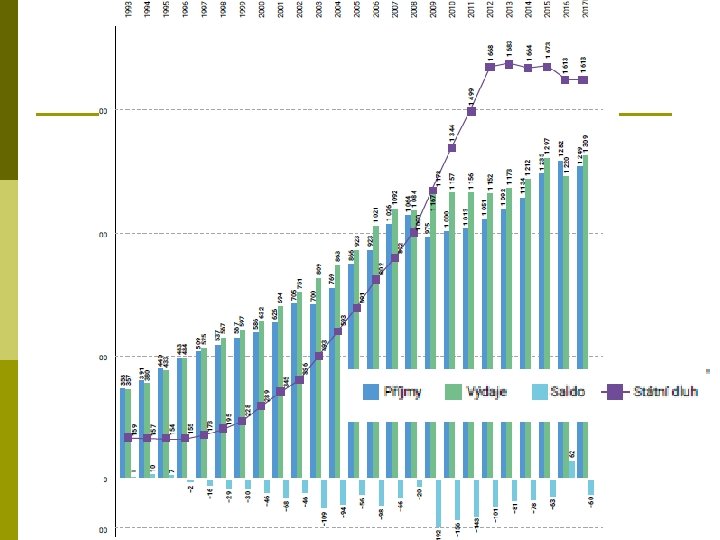
Státní rozpočet ČR 2017
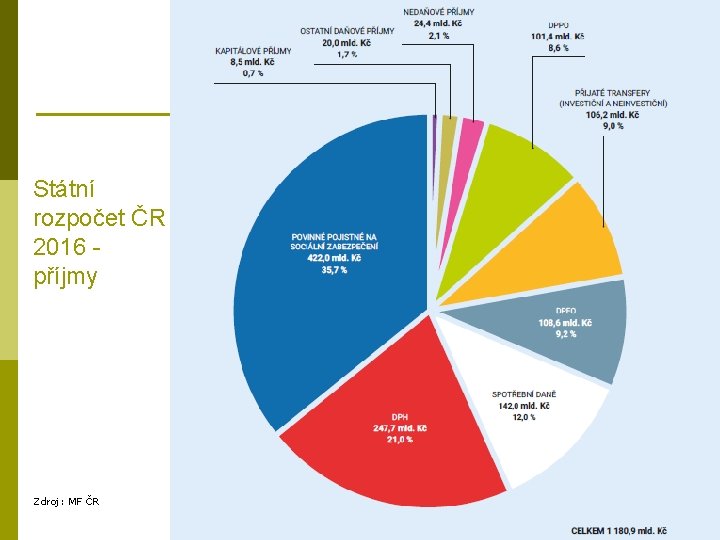
Státní rozpočet ČR 2016 příjmy Zdroj: MF ČR
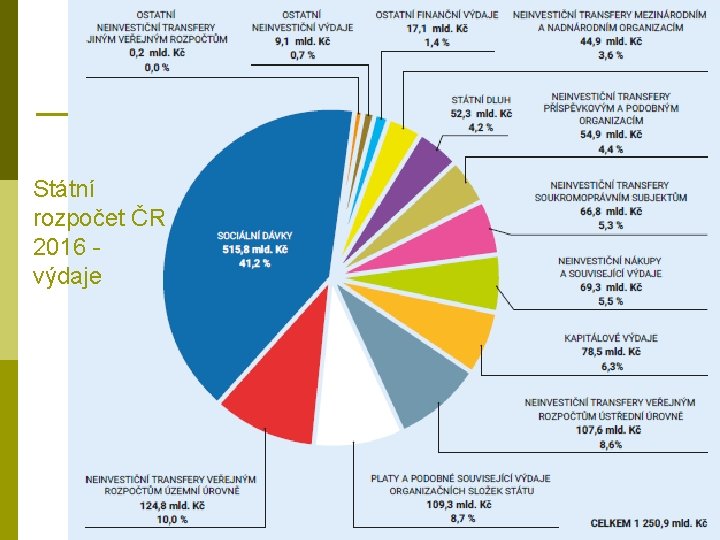
Státní rozpočet ČR 2016 výdaje
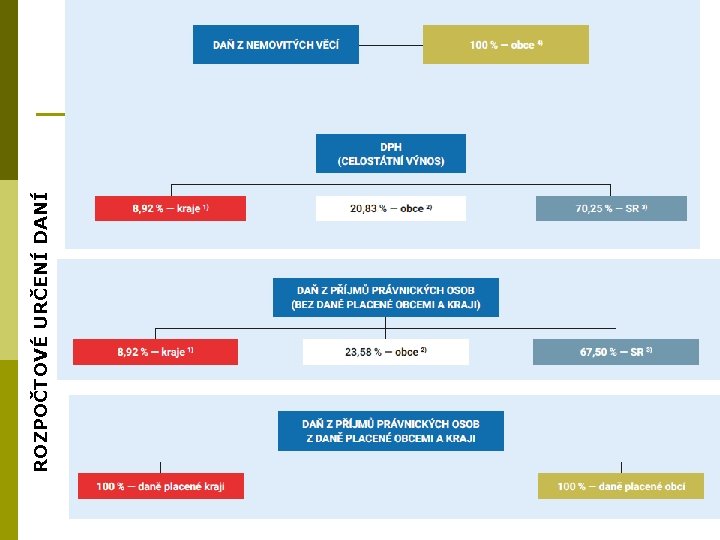
ROZPOČTOVÉ URČENÍ DANÍ
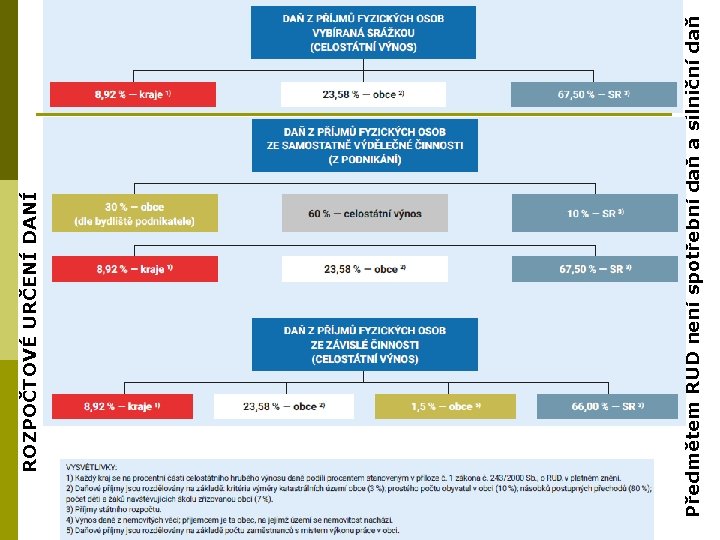
Předmětem RUD není spotřební daň a silniční daň ROZPOČTOVÉ URČENÍ DANÍ
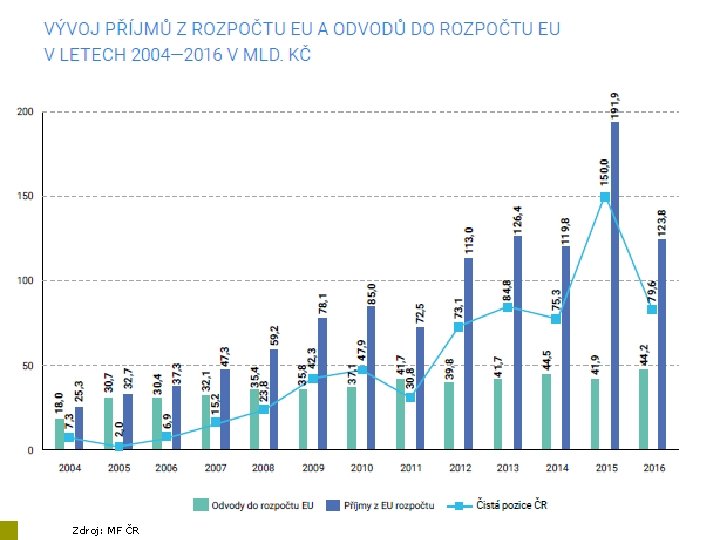
Zdroj: MF ČR
ROZPOČTOVÁ A FISKÁLNÍ POLITIKA
Rozpočtová politika p p Představuje činnosti v rámci veřejné rozpočtové soustavy (je realizována státem a orgány veřejné správy) Úkolem je: n n p p p Zajistit dostatek finančních zdrojů k financování veřejných výdajů, Rozhodovat o veřejných výdajích. Souvisí s veřejnou volbou (jaké úkoly bude stát zabezpečovat), Zabezpečuje alokační a redistribuční funkci státu. Hlavním nástrojem je veřejný rozpočet.
Fiskální politika p p Je součástí hospodářské politiky, Slouží k ovlivňování agregátní poptávky a nabídky s cílem potlačit nežádoucí a podpořit žádoucí účinky na HDP, zaměstnanost, inflaci. p užití příjmů (stanovení úrovní zdanění) a výdajů veřejných rozpočtů k pokusům ovlivnit makroekonomickou výkonnost (Samuelson) p zabezpečuje stabilizační funkci státu. Na rozdíl od rozpočtové politiky je akceptováno i deficitní hospodaření veřejných rozpočtů. Z hlediska veřejných výdajů zahrnuje FP pouze vládní (veřejné) výdaje na statky a služby, za které obdrží protihodnotu (nikoli transfery ani úroky z veřejného dluhu). Z hlediska příjmů se FP týkají pouze čisté daně (daně – transfery) p p p
Fiskální politika p Keynesiánství a neokeynesiánství Předpoklady fiskální politiky: p makroekonomickou situaci je nutné státně korigovat - trh to neudělá, p existují vhodné nástroje a nejlepším z nich je fiskální politika, p vláda jej umí správně používat, p prioritu má optimální využití kapacit a zaměstnanost hlavní je poptávková strana hospodářské politiky (Keynes).
Fiskální politika p Fiskální opatření n Jednorázové rozhodnutí státního orgánu (tzv. diskreční opatření) – změny daňových sazeb, slevy na dani, změny vládních výdajů. n Vestavěné stabilizátory – opatření zabudovaná do ekonomiky na delší dobu – progresivní daně, pojistné na státní politiku nezaměstnanosti, apod. (Vestavěné stabilizátory mají automaticky vyhlazovat ekonomický cyklus. V dobrých dobách by měly pomoci vytvářet přebytky ve státním rozpočtu, které stát v dobách nepříznivých může použít k oživování ekonomiky. )
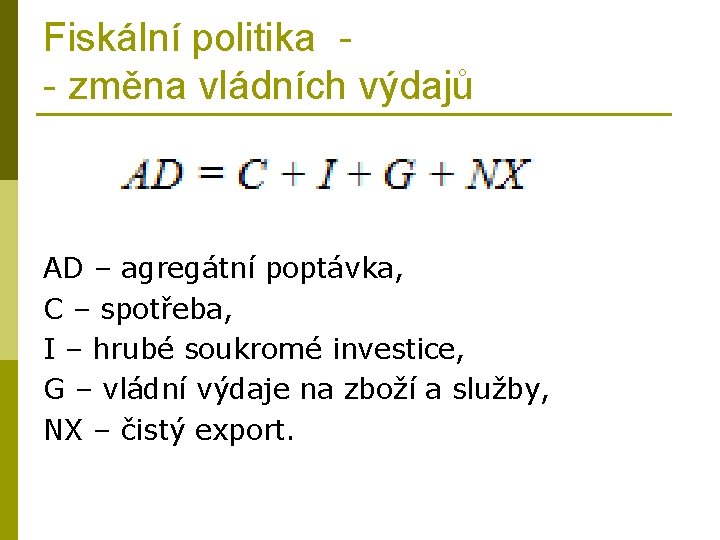
Fiskální politika - změna vládních výdajů AD – agregátní poptávka, C – spotřeba, I – hrubé soukromé investice, G – vládní výdaje na zboží a služby, NX – čistý export.
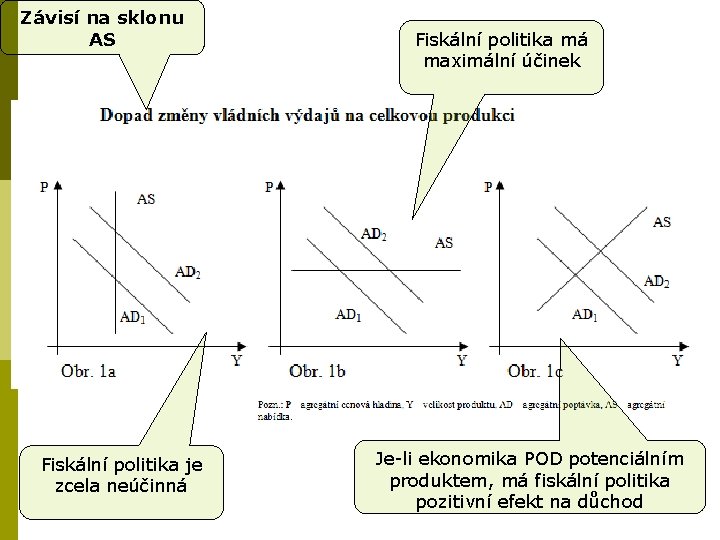
Závisí na sklonu AS Fiskální politika je zcela neúčinná Fiskální politika má maximální účinek Je-li ekonomika POD potenciálním produktem, má fiskální politika pozitivní efekt na důchod
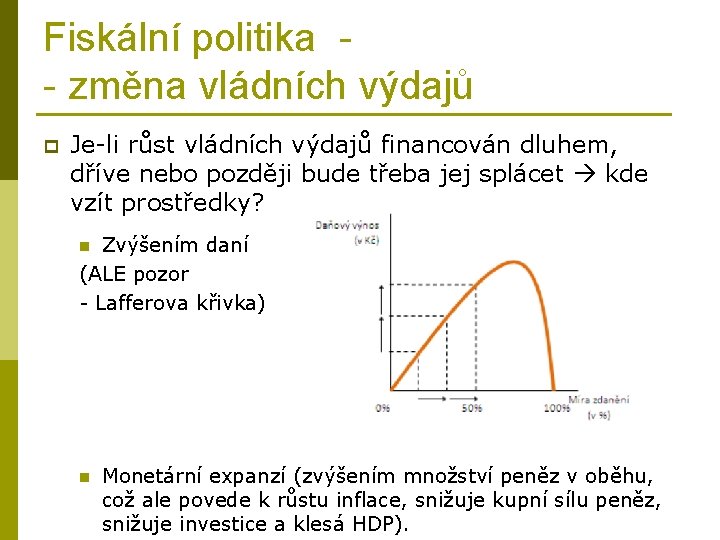
Fiskální politika - změna vládních výdajů p Je-li růst vládních výdajů financován dluhem, dříve nebo později bude třeba jej splácet kde vzít prostředky? Zvýšením daní (ALE pozor - Lafferova křivka) n n Monetární expanzí (zvýšením množství peněz v oběhu, což ale povede k růstu inflace, snižuje kupní sílu peněz, snižuje investice a klesá HDP).
Fiskální politika – progresivní zdanění p p Progresivní daně jsou nejčastějším příkladem vestavěných stabilizátorů, Vyšší příjem je zdaňován vyšší sazbou: p p Absolutní progrese (vyšší sazba na celý příjem) Klouzavá progrese (vyšší sazba pro příjem nad určitou částku) ↑ příjmů vede ke ↓ disponibilních důchodů (čím vyšší příjem, tím vyšší daň) spotřeba (C) poroste méně než příjmy křivka AD se posune méně doprava, produkt (HDP) poroste méně; ↓ příjmů disponibilní důchody klesají méně než příjmy (díky progresivní dani) spotřební výdaje (C) klesají méně než příjmy AD se posune méně doleva.
Expanzivní a restriktivní fiskální politika p fiskální expanze n n zvyšování vládních výdajů, snižování daní, p fiskální restrikce - opačný směr, p Cílem obou je ovlivňovat zaměstnanost a cenovou hladinu (inflaci). V případě fiskální expanze je snaha zvýšit zaměstnanost při rostoucím produktu (HDP) i za cenu zvýšené inflace. Fiskální restrikce se snaží snižovat inflaci i za cenu určitého snížení produktu. Fiskální expanze je ve většině současných ekonomik dosahováno za pomoci realizace rozpočtového schodku, který je cenou za ekonomickou stabilizaci. p p p
Fiskální expanze p Aby došlo k růstu produktu a snížení nezaměstnanosti bez velkého růstu cenové hladiny, musí se ekonomika: n n nacházet pod svým potenciálem (tj. musí existovat nevyužité výrobní kapacity). (ne)zaměstnanost nesmí způsobovat tlaky na zvýšení mezd.