PT Gemilang Sukses Garmindo GSG Mata Kuliah Etika







- Slides: 26
PT Gemilang Sukses Garmindo (GSG) Mata Kuliah Etika Bisnis dan Profesi “Etika dalam perpajakan ”
Analisis PT. Gemilang Sukses Garmindo(GSG) Disusun oleh : 1. Nadia Mufadilah 2. Navira Azzahra Febrianti 3. Diah Amalia 4. Widya Wulandari 5. Sheila Chairunnissa 1814190013 1814190032 1814190039 1814190040 1814190041
Kasus PT. Gemilang Sukses Garmindo Kejaksaan Tinggi DKI Jakarta menyatakan kasus tindak pidana pajak oleh korporasi yang PT. Gemilang Sukses Garmindo (GSG) bisa saja tak hanya dikenakan denda saja. Kejati DKI juga menyatakan, penangguh pajak di balik perusahaan tersebut juga bisa dijerat secara hukum. Asisten Pidana Khusus Kejaksaan Tinggi DKI Jakarta, Siswanto menyatakan, pejabat di balik korporasi tersebut bisa dipidana seandainya tidak bisa membayarkan denda yang ditetapkan dalam persidangan. Namun, ia menyebutkan, hal itu tergantung perkembangan dalam persidangan nantinya. "Karena ini badan usaha tidak mungkin dipenjara. Maka pidananya adalah denda. Sama juga korupsi juga begitu. Bisa ke penangguh pajaknya. Namun itu semua butuh proses, " kata Siswanto di Kejati Dki Jakarta , Senin (10/2/2020). Diketahui, PT GSG diduga melakukan indikasi fraud atas pelaporan Surat Pemberitahuan (SPT) Wajib Pajak (WP) dapat dideteksi dari sistem pengawasan terintegrasi yang ada di Ditjen Pajak. PT GSG diduga melakukan usaha percobaan restitusi untuk memperoleh keuntungan ekonomi hingga Rp 9 milliar. Menurut Siswanto, kasus tersebut akan segera dilimpahkan ke Kejaksaan Negeri Jakarta Barat. Nantinya, tanggal dimulainya persidangan akan ditentukan oleh Majelis Hakim Pengadilan Negeri Jakarta Barat.
Untuk prosesnya setelah kami limpahkan ke Kejari Jakarta Barat. Nanti dimulainya nunggu penetapan majelis hakim, " tuturnya. Ia menambahkan kasus tersebut bisa menjadi pelajaran kepada para korporasi untuk taat terhadap kewajiban pajak untuk negara. Apalagi, kata dia, ini merupakan kasus pertama tindak pidana perpajakan yang dijerat kepada korporasi. Sebelumnya, Kantor Wilayah (Kanwil) Ditjen Pajak Jakarta Barat mengungkap dugaan tindak pidana perpajakan korporasi yang berpotensi merugikan negara hingga Rp 9 milliar. Pengungkapan kasus ini adalah keberhasilan yang pertama di Ditjen Pajak. PT Gemilang Sukses Garmindo (GSG) diduga melakukan indikasi fraud atas pelaporan Surat Pemberitahuan (SPT) Wajib Pajak (WP) dapat dideteksi dari sistem pengawasan terintegrasi yang ada di Ditjen Pajak. PT GSG diduga melakukan usaha percobaan restitusi untuk memperoleh keuntungan ekonomi. "Pemberitahuan hasil penyidikan dinyatakan sudah lengkap (P-21) telah dinyatakan oleh Jaksa Penuntut Umum Kejati DKI Jakarta, " kata Kepala Kanwil DJP Jakarta Barat, Erna Sulistyowati di Kejati DKI Jakarta, Senin (10/2/2020). Sebelum menetapkan tersangka, tim penyidik Kanwil Ditjen Pajak Jakarta Barat juga telah memeriksa bukti permulaan terhadap PT GSG. Dari pemeriksaan internal itu disimpulkan PT GSG melanggar tindak pidana korporasi.
"Dengan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya, Red) dan selanjutnya diajukan permohonan restitusi PPN. Hal itu dilakukan untuk memperoleh keuntungan dari restitusi SPT masa PPN, " ungkap dia. Dia mengungkapkan, pihaknya akan terus bekerja sama dengan aparat kepolisian dan Kejati DKI Jakarta untuk melakukan penegakan hukum terhadap Wajib Pajak (WP) yang mencoba tak menjalankan kewajibannya. "Ditjen Pajak senantiasa melakukan pelayanan yang sebaik-baiknya. Namun jika WP melakukan pelanggaran hukum di bidang pajak, maka kami akan menindak tegas, " pungkas dia. Sementara itu, Kasipenkum Kejati DKI Jakarta, Nirwan Nawawi menuturkan, kasus tersebut merupakan kali pertama tindak pidana perpajakan terhadap korporasi. Dalam kasus ini, korporasi ditetapkan sebagai tersangka. "Kanwil Ditjen Pajak Jakarta Barat menjadi pionir dalam perkara ini menerapkan korporasi sebagai tersangka dan apabila dalam penuntutan itu jadi terdakwa pertama, " pungkas dia. Atas perbuatannya tersebut, PT GSG dijerat Undang-Undang Nomor 16 Tahun 2009 Tentang Ketentuan Umum Dan Tata Cara Perpajakan (KUP) dengan ancaman hukuman denda terhadap korporasi.
Etika dalam perpajakan 01 Tanggungjawab Akuntan Pajak 02 AICPA statement and for tax services dan akuntan pajak 03 Kompleksitas aturan perpajakan dan tuntutan klien
TANGGUNGJAWAB AKUNTAN PAJAK Akuntansi perpajakan adalah bidang akuntansi yang mengkalkulasi, menangani, mencatat, bahkan menganalisa dan membuat strategi perpajakan sehubungan dengan kejadian-kejadian ekonomi (transaksi) yang terjadi dalam suatu organisasi. Tanggung jawab utama praktisi pajak adalah sistem pajak. Suatu sistem pajak yang baik dan kuat harus terdiri dari entitas administrasi pajak, kongres, administrasi dan komunitas praktisi. Selain itu ketika secara umum menyetujui bahwa praktisi pajak mempunyai kewajiban atas kemampuan, loyalitas dan kerahasiaan klien, hal ini disebut juga tanggung jawab praktisi atas sistem pajak yang baik. Disamping itu , praktisi harus bertanggung jawab tidak menyediakan informasi yang salah untuk pemerintah. Dalam kasus ini bahwa PT GSG diduga melakukan usaha percobaan restitusi untuk memperoleh keuntungan ekonomi. Dan juga yang dilakukan oleh pihak akuntan pada perusahaan itu dengan cara menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN)menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya)
AICPA STATEMENT AND FOR TAX SERVICES DAN AKUNTAN PAJAK Statements on Standards for Tax Services merupakan pertimbangan etika umum yang mendasari standar yang dibuat oleh Tax Executive Committee of the AICPA dalam sebuah pamflet yang bertajuk. Pernyataan ini, yang disebut SSTS, dan interpretasinya menggantikan SRTP dan interpretasinya sejak 1 Oktober 2000. Yang menarik adalah pada kalimat pembukaannya: “Standar praktek adalah hallmark dari penyebutan diri sebagai seorang profesional. Anggota harus memenuhi tanggungjawabnya sebagai professional dengan mendukung dan mempertahankan standar yang dengan itu kinerja profesionalnya bisa diukur”. Ada 6 (enam) standar yang ditunjukkan dalam SSTS, yaitu: 1. Seorang akuntan pajak tidak boleh menyarankan sebuah posisi kecuali ada kemungkinan realistik untuk kebaikan yang berkelanjutan. 2. Seorang akuntan pajak tidak boleh membuat atau menandatangani return jika ini berada dalam posisi yang tidak boleh disarankan menurut point 1. 3. Seorang akuntan pajak dapat menyarankan sebuah posisi yang menurutnya tidak ceroboh selama ini bisa didisklosur. 4. Seorang akuntan pajak berkewajiban untuk menasehati klien tentang potensi hukuman di beberapa posisi, dan menyarankan disklosur. 5. Seorang akuntan pajak tidak boleh menyarankan sebuah posisi yang “mengeksploitasi” proses seleksi audit IRS atau; 6. Dilarang bertindak sekadar dalam posisi “membantah”.
KASUS AICPA STATEMENT AND FOR TAX SERVICES DAN AKUNTAN PAJAK Pada kasus ini , apa yang dilakukan PT. GSG tidak sesuai dengan AICPA statement and tax services karena pihak GSG memalsukan faktur pajak untuk mengajukan restitusi pajak dan menginginkan keuntungan dari restitusi SPT Masa Pajak PPN. Adapun regulasi yang dilanggar oleh PT. Gemilang Sukses Garmindo adalah Pasal 39 A huruf a dan/atau Pasal 39 ayat (3) Undang-Undang Republik Indonesia Nomor 16 Tahun 2009 tentang Ketentuan Umum dan Tata Cara Perpajakan. Dalam aturan ini, pelaku dapat dipidana dengan pidana penjara paling singkat 6 bulan dan paling lama 2 tahun. Kemudian, denda paling sedikit 2 kali jumlah restitusi yang dimohonkan dan/atau kompensasi atau pengkreditan yang dilakukan. Jumlahnya paling banyak 4 kali jumlah restitusi yang dimohonkan dan/atau kompensasi atau pengkreditan yang dilakukan.
KOMPLEKSITAS ATURAN PERPAJAKAN DAN TUNTUTAN KLIEN Pajak secara klasik memiliki dua fungsi. Pertama, fungsi budgetair. Kedua, fungsi reguleren. Berdasarkan Undang-Undang Dasar 1945 pasal 23 ayat 2, disebutkan bahwa “segala pajak untuk keperluan negara berdasarkan undang-undang. ” Dari hal tersebut dapat disimpulkan bahwa pajak memiliki fungsi yang luas antara lain sebagai sumber pendapatan negara yang utama, pengatur kegiatan ekonomi, pemerataan pendapatan masyarakat, dan sebagai sarana stabilisasi ekonomi. Kalau kita lihat APBN, pajak selalu dituntut untuk bertambah dan bertambah. Pemerintah harus memasukkan uang sebanyak-banyaknya ke kas negara. Dalam struktur anggaran negara, seperti halnya negara kita bisa mencapai 75% diperoleh dari pajak. Kondisi inilah yang memicu pemerintah untuk membuat aturan-aturan perpajakan. Aturan perpajakan merupakan masalah yang sebaiknya menjadi prioritas bagi pemerintah supaya tidak terjadi tax avoidance. Pada kasus : Berdasarkan Undang-undang Dasar 1945 Pasal 23 ayat 2 , disebutkan bahwa “ segala pajak untuk keperluan negara berdasarkan undang-undang”. PT. GSG telah melanggar pasal 23 ayat 2 karena PT. GSG membuat sumber pendapatan negara(Pajak) mengalami kerugian sebesar Rp 9 miliyar akibat dari PT. GSG melakukan usaha percobaan restitusi untuk memperoleh keuntungan ekonomi perusahaan.
Prinsip – Prinsip Etika Bisnis (menurut Sony Keraf (1998) 1. Prinsip Otonomi merupakan prinsip kemandirian, kebebasan, dan tanggung jawab berkaitan dengan kemampuan untuk mengambil keputusan mandiri, melakukan tindakan sesuai dengan apa yang diyakini, bebas dari tekanan, hasutan, ataupun ketergantungan kepada pihak lain Pada Kasus ini, korporasi tersebut tidak menerapkan Prinsip Otonomi karena telah mengambil keputusan dengan memalsukan faktur pajak TBTS untuk mengajukan restitusi untuk mendapatkan keuntungan.
Prinsip – Prinsip Etika Bisnis (menurut Sony Keraf (1998) 2. Prinsip kejujuran Prinsip ini menanamkan sikap bahwa apa yang dilakukan harus sesuai dengan apa yang dijanjikan atau dikatakan. Prinsip ini juga mendorong kepatuhan dalam melaksanakan berbagai komitmen, kontrak, ataupun perjanjian yang telah disepakati. Dalam kasus PT. Gemilang Sukses Garmindo melanggar prinsip kejujuran karena dengan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya, Red) dan selanjutnya diajukan permohonan restitusi PPN. Hal itu dilakukan untuk memperoleh keuntungan dari restitusi SPT masa PPN
Prinsip – Prinsip Etika Bisnis (menurut Sony Keraf (1998) 3. Prinsip keadilan Prinsip ini menanamkan sikap untuk selalu berlaku adil kepada semua pihak tanpa membedakan, baik itu terkait ekonomi, hukum social, ataupun masalah lainnya Pada kasus ini , PT. GSG melanggar Prinsip keadilan dikarenakan PT. GSG melakukan usaha percobaan restitusi untuk memperoleh keuntungan dan menyebabkan negara mengalami kerugian hingga Rp 9 miliyar. Karena telah merugikan negara maka atas perbuatannya PT. GSG dijerat Undang-Undang Nomor 16 Tahun 2009 Tentang Ketentuan Umum Dan Tata Cara Perpajakan (KUP) dengan ancaman hukuman denda terhadap korporasi.
PRINSIP – PRINSIP ETIKA BISNIS (MENURUT SONY KERAF (1998) 4. Prinsip saling menguntungkan Dalam berbisnis perlu ditanamkan prinsip win – win solution, atau dengan kata lain, setiap keputusan atau tindakan yang diambil harus bisa membuat semua pihak merasa diuntungkan. Dalam kasus ini PT. GSG tidak menerapkan prinsip saling menguntungkan karena negara dirugikan oleh PT tersebut sebesar 9 Miliar untuk memperoleh keuntungan perusahaan itu sendiri
Prinsip – Prinsip Etika Bisnis (menurut Sony Keraf (1998) 5. Prinsip integritas moral Terutama dihayati sebagai tuntutan internal dalam diri perilaku bisnis atau perusahaan, agar menjalankan bisnis dengan tetap menjaga nama baik pemimpin atau orang – orang dalam perusahaan Pada kasus ini, PT. GSG telah melanggar prinsip integritas moral karena menganggap bahwa dengan menyampaikan SPT Masa PPN menggunkana faktur pajak TBTS untuk mengajukan restitusi akan memperoleh keuntungan ekonomi dan mereka mengabaikan konsekuensi yang akan diterima. Pada akhirnya PT. GSG ketahuan melakukan indikasi fraud atas pelaporan Surat Pemberitahuan (SPT) Wajib Pajak (WP). Atas perbuatannya tersebut, PT GSG dijerat Undang-Undang Nomor 16 Tahun 2009 Tentang Ketentuan Umum Dan Tata Cara Perpajakan (KUP) dengan ancaman hukuman denda terhadap korporasi.
Bertens (2013) mengemukakan tiga ukuran moralitas dalam bisnis yang dapat digunakan untuk mengukur sudut pandang moral dan prinsip integritas moral, 01 Hati Nurani Suatu perbuatan adalah baik, bila dilakukan sesuai dengan hati nuraninya, dan perbuatan buruk bila dilakukan berlawanan dengan hati nuraninya. Kalau kita mengambil keputusan moral berdasarkan hati nurani, keputusan yang diambil “dihadapan Tuhan” dan kita sadar dengan tindakan tersebut memenuhi kehendak tuhan. Pada kasus ini , PT. GSG telah melakukan tindakan yang salah yaitu tindakan yang tidak sesuai dengan Hati Nurani karena degan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN)menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya. Dengan begitu PT. GSG telah mengambil keputusan yang bertentangan dengan hati nurani karena tergiur untuk memperoleh keuntungan
Bertens (2013) mengemukakan tiga ukuran moralitas dalam bisnis yang dapat digunakan untuk mengukur sudut pandang moral dan prinsip integritas moral, 02 Kaidah emas Cara lebih obyektif untuk menilai baik buruknya perilaku moral adalah mengukurnya dengan Kaidah Emas (positif), yang berbunyi : "Hendaklah memperlakukan orang lain sebagaimana Anda sendiri ingin diperlakukan" . Rumusan Kaidah Emas secara negatif : "Jangan perlakukan orang lain, apa yang Anda sendiri tidak ingin akan dilakukan terhadap diri Anda" Ada pribahasa yang menyatakan. “Apa yang kamu tabur itulah yang kamu tuai”. Jika kamu menabur hal buruk kamu akan menuai hal buruk dalam hidup.
Kasus kaidah emas Dalam kasus : Pada kasus ini bahwa PT GSG diduga melakukan usaha percobaan restitusi untuk memperoleh keuntungan ekonomi. Dan juga yang dilakukan oleh pihak akuntan pada perusahaan itu dengan cara menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN)menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya) dan selanjutnya diajukan permohonan restitusi PPN). Menurut Kaidah emas Alasannya PT. GSG melakukan itu untuk memperoleh keuntungan ekonomi. Adapun regulasi yang dilanggar oleh PT. Gemilang Sukses Garmindo adalah Pasal 39 A huruf a dan/atau Pasal 39 ayat (3) Undang-Undang Republik Indonesia Nomor 16 Tahun 2009 tentang Ketentuan Umum dan Tata Cara Perpajakan. Dalam aturan ini, pelaku dapat dipidana dengan pidana penjara paling singkat 6 bulan dan paling lama 2 tahun. Kemudian, denda paling sedikit 2 kali jumlah restitusi yang dimohonkan dan/atau kompensasi atau pengkreditan yang dilakukan. Jumlahnya paling banyak 4 kali jumlah restitusi yang dimohonkan dan/atau kompensasi atau pengkreditan yang dilakukan.
Bertens (2013) mengemukakan tiga ukuran moralitas dalam bisnis yang dapat digunakan untuk mengukur sudut pandang moral dan prinsip integritas moral, 03 Penilaian Umum Cara ketiga dan barangkali paling ampuh untuk menentukan baik buruknya suatu perbuatan atau perilaku adalah menyerahkan kepada masyarakat umum untuk menilai. Cara ini bisa disebut juga audit sosial. Sebagaimana melalui audit dalam arti biasa sehat tidaknya keadaan finansial suatu perusahaan dipastikan, demikian juga kualitas etis suatu perbuatan ditentukan oleh penilaian masyarakat umum. Di dini perlu digarisbawahi secara khusus pentingnya kata "umum'. Tidak cukup, bila suatu masyarakat terbatas menilai kualitas etis suatu perbuatan atau perilaku. Sebab, mungkin mereka mempunyai vested interests, sehingga cenderung membenarkan saja perilaku yang menguntungkan mereka, sambil menipu dirinya sendiri tentang kualitas etis-nya.
Kasus Penilaian Umum Dalam kasus : Pada kasus ini , Hal tersebut sangat menuai kritikan pedas serta amarah pada masyarakat, dikarenakan hal tersebut merugikann kita semua. Dimana masyarakat wajib bayar pajak dikarenakan untuk menunjang fasilitas-fasilitas yang akan dibangun di Indonesia. Masyarakat juga menilai atas apa yang dilakukan oleh PT. GSG adalah perbuatan yang buruk. Karena sudah merugikan negara sebesar Rp 9 miliyar dan membuat masyarakat tidak percaya terhadap integritas perusahaan.
Lima prinsip dasar etika untuk Akuntan 1. Integritas Untuk memelihara dan meningkatkan kepercayaan publik, setiap anggota harus memenuhi tanggung jawab profesionalnya dengan integritas setinggi mungkin. Integritas mengharuskan seorang anggota untuk bersikap jujur dan berterus terang tanpa harus mengorbankan rahasia penerima jasa, tetapi tidak menerima kecurangan atau peniadaan prinsip. Pada kasus ini PT. Gemilang Sukses Garmindo tidak menerapkan prinsip integritas karena perusahaan dibidang garmen tersebut dengan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya) dan kemudian mengajukan permohonan restitusi PPN. Dan sudah terlihat jelas bahwa tidak adanya kejujuran dan adanya kecurangan dalam kasus ini. Dengan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) yang salah. Hal itu dilakukan untuk memperoleh keuntungan dari restitusi SPT masa PPN pada perusahaan itu.
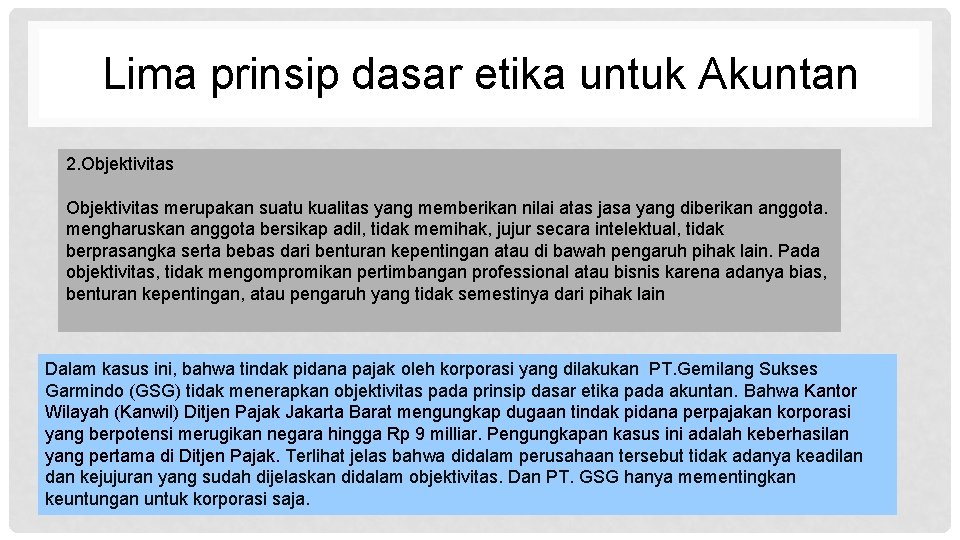
Lima prinsip dasar etika untuk Akuntan 2. Objektivitas merupakan suatu kualitas yang memberikan nilai atas jasa yang diberikan anggota. mengharuskan anggota bersikap adil, tidak memihak, jujur secara intelektual, tidak berprasangka serta bebas dari benturan kepentingan atau di bawah pengaruh pihak lain. Pada objektivitas, tidak mengompromikan pertimbangan professional atau bisnis karena adanya bias, benturan kepentingan, atau pengaruh yang tidak semestinya dari pihak lain Dalam kasus ini, bahwa tindak pidana pajak oleh korporasi yang dilakukan PT. Gemilang Sukses Garmindo (GSG) tidak menerapkan objektivitas pada prinsip dasar etika pada akuntan. Bahwa Kantor Wilayah (Kanwil) Ditjen Pajak Jakarta Barat mengungkap dugaan tindak pidana perpajakan korporasi yang berpotensi merugikan negara hingga Rp 9 milliar. Pengungkapan kasus ini adalah keberhasilan yang pertama di Ditjen Pajak. Terlihat jelas bahwa didalam perusahaan tersebut tidak adanya keadilan dan kejujuran yang sudah dijelaskan didalam objektivitas. Dan PT. GSG hanya mementingkan keuntungan untuk korporasi saja.
Lima prinsip dasar etika untuk Akuntan 3. Kompetensi dan kehati – hatian professional Setiap Praktisi wajib memelihara pengetahuan dan keahlian profesionalnya pada suatu tingkatan yang dipersyaratkan secara berkesinambungan, sehingga klien atau pemberi kerja dapat menerima jasa profesional yang diberikan secara kompeten berdasarkan perkembangan terkini dalam praktik, perundangan, dan metode pelaksanaan pekerjaan. Setiap Praktisi harus bertindak secara profesional dan sesuai dengan standar profesi dan kode etik profesi yang berlaku dalam memberikan jasa profesionalnya Dalam Kasus : Pada kasus PT. GSG , pihak akuntan tidak profesional dan tidak menerapkan kode etik profesi dalam bekerja karena pihak akuntan menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN)menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya) dan selanjutnya diajukan permohonan restitusi PPN).
Lima prinsip dasar etika untuk Akuntan 4. Kerahasiaan Mengingat akuntan adalah profesi yang berhubungan langsung dengan data keuangan, maka sudah sepatutnya harus mampu memegang prinsip kerahasiaan. Prinsip kerahasiaan mengharuskan setiap akuntan untuk tidak melakukan hal berikut ini. 1. Mengungkapkan informasi rahasia yang diperolehnya dari hubungan profesional dan hubungan bisnis pada pihak di luar kantor akuntan atau organisasi tempat akuntan bekerja tanpa diberikan kewenangan yang memadai dan spesifik, 2. Menggunakan informasi rahasia untuk keuntungan pribadi atau pihak ketiga. Pada kasus ini , PT. GSG tidak adanya/tidak menerapkan prinsip Kerahasiaan, karena ketika PT. GSG menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN)menggunakan faktur pajak TBTS (Tidak Berdasarkan Transaksi Sebenarnya). Ternyata dapat dideteksi dari sistem pengawasan terintegrasi yang ada di Ditjen Pajak. Dan Kantor Wilayah (Kanwil) Ditjen Pajak Jakarta Barat mengungkap dugaan tindak pidana perpajakan korporasi yang berpotensi merugikan negara hingga Rp 9 milliar. Sudah terlihat jelas bahwa adanya penggunaan informasi yang bersifat rahasia untuk kepentingan perusahaan dengan merugikan negara. Memang adanya kerahasiaan pada perusahaannya, tetapi cara yang diterapkan itu salah. Seharusnya, data keuangan pada PT. GSG bisa menerapkan kerahasiaan yang ada pada lima prinsip dasar akuntan dengan benar dan tepat.
Lima prinsip dasar etika untuk Akuntan 5. Perilaku professional Setiap Praktisi wajib mematuhi hukum dan peraturan yang berlaku dan harus menghindari semua tindakan yang dapat mendiskreditkan profesi Pada kasus ini, PT. gemilang Sukses Garmindo tidak menerapkan prinsip Perilaku profesional karena PT. GSG tidak menaati hokum, PT. GSG melanggar tindak pidana korporasi karena dengan sengaja menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) menggunakan faktur pajak fiktif. Atas perbuatannya tersebut PT. GSG dijerat Undang – undang Nomer 16 Tahun 2009 Tentang Ketentuan Umum Dan Tata Cara Perpajakan (KUP) dengan ancaman hukuman denda terhadap korporasi.
TERIMA KASIH