Modlisation du capital conomique Le risque de souscription
- Slides: 20
Modélisation du capital économique : Le risque de souscription Non-Vie Yu PEI ISFA Promotion 2008 Tutrices: Marie MEIGNIE Esterina MASIELLO
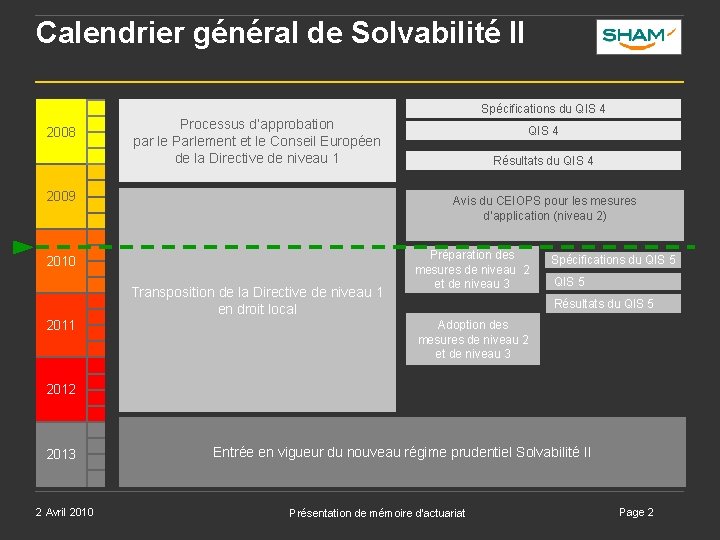
Calendrier général de Solvabilité II Spécifications du QIS 4 2008 Processus d’approbation par le Parlement et le Conseil Européen de la Directive de niveau 1 2009 Résultats du QIS 4 Avis du CEIOPS pour les mesures d’application (niveau 2) 2010 Transposition de la Directive de niveau 1 en droit local 2011 QIS 4 Préparation des mesures de niveau 2 et de niveau 3 Spécifications du QIS 5 Résultats du QIS 5 Adoption des mesures de niveau 2 et de niveau 3 2012 2013 2 Avril 2010 Entrée en vigueur du nouveau régime prudentiel Solvabilité II Présentation de mémoire d'actuariat Page 2
Risque de souscription Non-Vie ► Définition : Le risque de souscription en Non-Vie est le risque d’assurance spécifique qui résulte des contrats d’assurance. Il a trait aux incertitudes relatives aux résultats des souscriptions de l’assureur ( TS. XIII. A. 1) ► Compositions : ► Risque de prime (premium risk) : risque le coût des futurs sinistres soit supérieur aux primes perçues; ► Risque de réserve (reserve risk) : risque lié à la nature aléatoire de l’évaluation des sinistres et à leur mauvaise estimation; ► Risque catastrophe (CAT risk) : risque résultant d’événements extrêmes ou irréguliers non capturés par les risques de tarification et de provisionnement; 2 Avril 2010 Présentation de mémoire d'actuariat Page 3
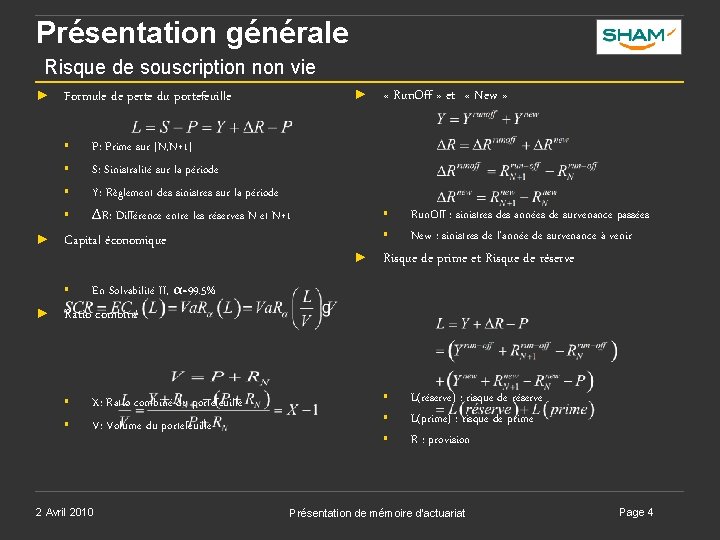
Présentation générale Risque de souscription non vie ► § § ► P: Prime sur [N, N+1] S: Sinistralité sur la période Y: Règlement des sinistres sur la période ∆R: Différence entre les réserves N et N+1 Capital économique § ► ► Formule de perte du portefeuille « Run. Off » et « New » § § ► Run. Off : sinistres des années de survenance passées New : sinistres de l’année de survenance à venir Risque de prime et Risque de réserve En Solvabilité II, α=99. 5% Ratio combiné § § X: Ratio combiné du portefeuille V: Volume du portefeuille 2 Avril 2010 § § § L(réserve) : risque de réserve L(prime) : risque de prime R : provision Présentation de mémoire d'actuariat Page 4
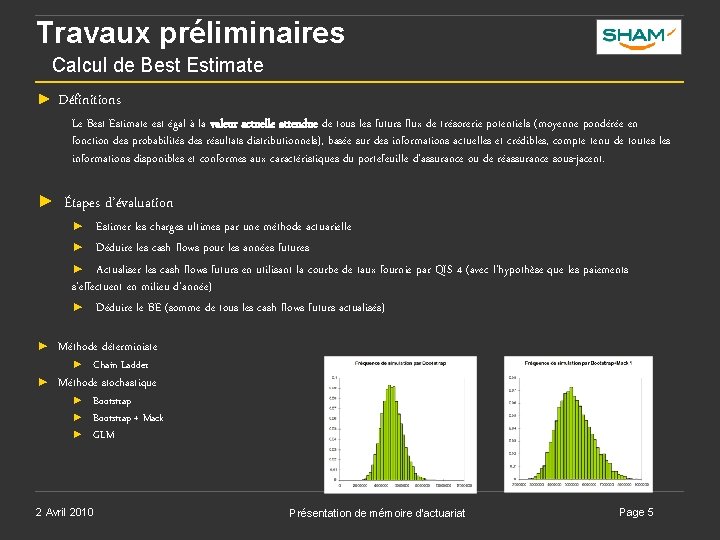
Travaux préliminaires Calcul de Best Estimate ► Définitions Le Best Estimate est égal à la valeur actuelle attendue de tous les futurs flux de trésorerie potentiels (moyenne pondérée en fonction des probabilités des résultats distributionnels), basée sur des informations actuelles et crédibles, compte tenu de toutes les informations disponibles et conformes aux caractéristiques du portefeuille d’assurance ou de réassurance sous-jacent. ► Étapes d’évaluation ► Estimer les charges ultimes par une méthode actuarielle ► Déduire les cash flows pour les années futures ► Actualiser les cash flows futurs en utilisant la courbe de taux fournie par QIS 4 (avec l’hypothèse que les paiements s’effectuent en milieu d'année) ► Déduire le BE (somme de tous les cash flows futurs actualisés) ► Méthode déterministe ► ► Chain Ladder Méthode stochastique ► ► ► Bootstrap + Mack GLM 2 Avril 2010 Présentation de mémoire d'actuariat Page 5
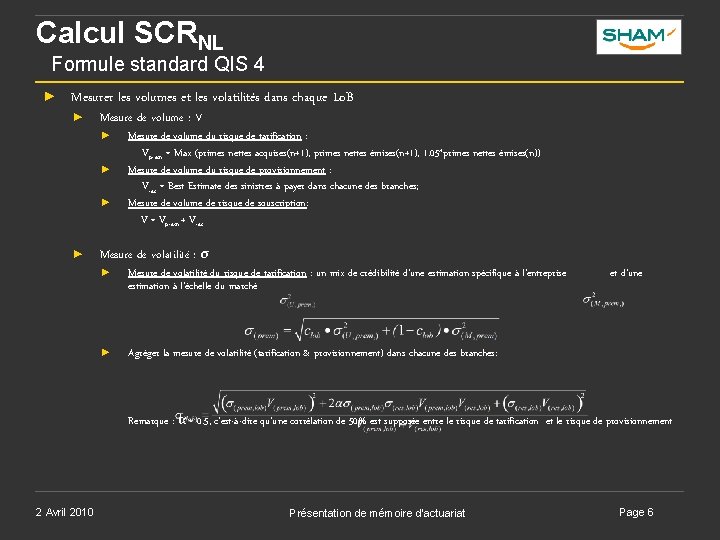
Calcul SCRNL Formule standard QIS 4 ► Mesurer les volumes et les volatilités dans chaque Lo. B ► Mesure de volume : V ► ► Mesure de volume du risque de tarification : Vprem = Max (primes nettes acquises(n+1), primes nettes émises(n+1), 1. 05*primes nettes émises(n)) Mesure de volume du risque de provisionnement : Vres = Best Estimate des sinistres à payer dans chacune des branches; Mesure de volume de risque de souscription: V = Vprem + Vres Mesure de volatilité : σ ► Mesure de volatilité du risque de tarification : un mix de crédibilité d’une estimation spécifique à l’entreprise estimation à l’échelle du marché ► Agréger la mesure de volatilité (tarification & provisionnement) dans chacune des branches: et d’une Remarque : α = 0. 5, c’est-à-dire qu’une corrélation de 50% est supposée entre le risque de tarification et le risque de provisionnement 2 Avril 2010 Présentation de mémoire d'actuariat Page 6
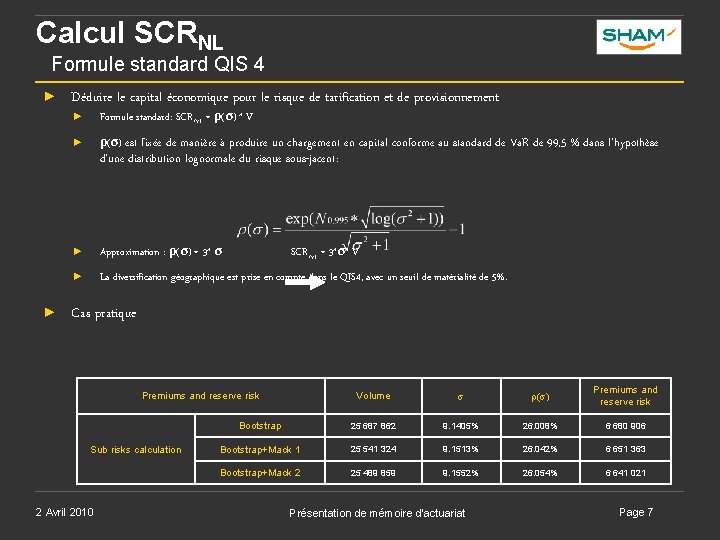
Calcul SCRNL Formule standard QIS 4 ► ► Déduire le capital économique pour le risque de tarification et de provisionnement ► Formule standard: SCRNL = ρ(σ) * V ► ρ(σ) est fixée de manière à produire un chargement en capital conforme au standard de Va. R de 99, 5 % dans l’hypothèse d’une distribution lognormale du risque sous-jacent: ► Approximation : ρ(σ) = 3* σ ► La diversification géographique est prise en compte dans le QIS 4, avec un seuil de matérialité de 5%. SCRNL = 3*σ* V Cas pratique Volume s r(s) Premiums and reserve risk Bootstrap 25 687 862 9. 1405% 26. 008% 6 680 906 Bootstrap+Mack 1 25 541 324 9. 1513% 26. 042% 6 651 363 Bootstrap+Mack 2 25 489 859 9. 1552% 26. 054% 6 641 021 Premiums and reserve risk Sub risks calculation 2 Avril 2010 Présentation de mémoire d'actuariat Page 7
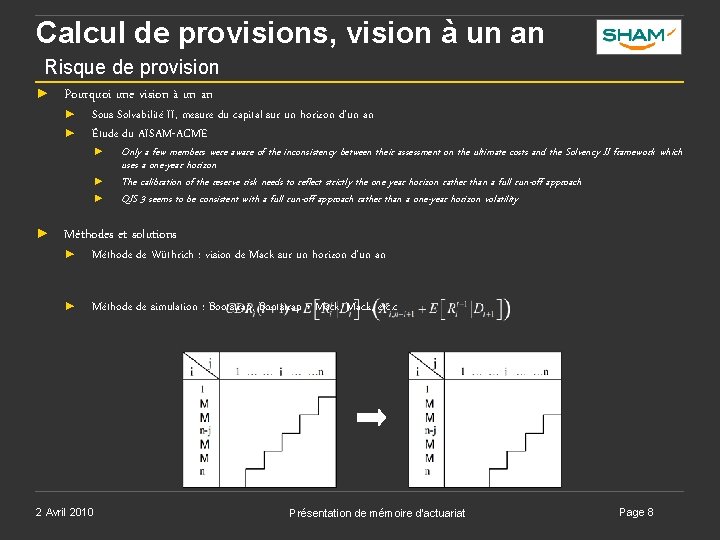
Calcul de provisions, vision à un an Risque de provision ► Pourquoi une vision à un an ► ► Sous Solvabilité II, mesure du capital sur un horizon d’un an Étude du AISAM-ACME ► ► Only a few members were aware of the inconsistency between their assessment on the ultimate costs and the Solvency II framework which uses a one-year horizon The calibration of the reserve risk needs to reflect strictly the one year horizon rather than a full run-off approach QIS 3 seems to be consistent with a full run-off approach rather than a one-year horizon volatility Méthodes et solutions ► Méthode de Wüthrich : vision de Mack sur un horizon d’un an ► Méthode de simulation : Bootstrap, Bootstrap + Mack, etc. c 2 Avril 2010 Présentation de mémoire d'actuariat Page 8
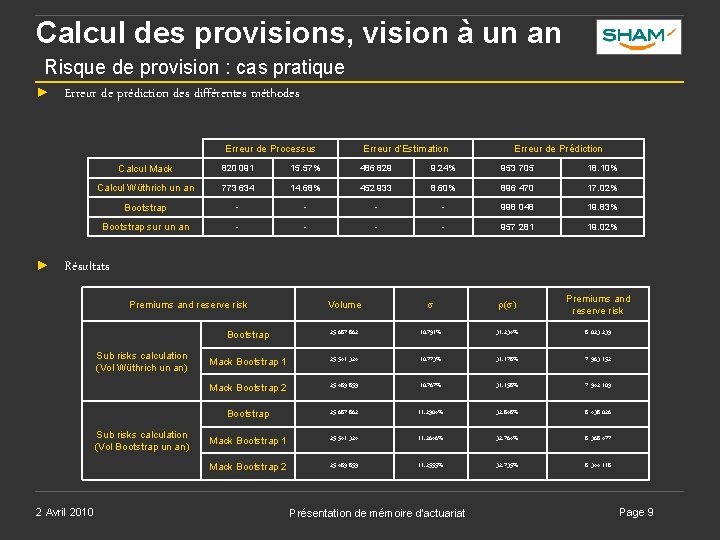
Calcul des provisions, vision à un an Risque de provision : cas pratique ► Erreur de prédiction des différentes méthodes Erreur de Processus ► Erreur d’Estimation Erreur de Prédiction Calcul Mack 820 091 15. 57% 486 829 9. 24% 953 705 18. 10% Calcul Wüthrich un an 773 634 14. 68% 452 933 8. 60% 896 470 17. 02% Bootstrap - - 998 048 19. 83% Bootstrap sur un an - - 957 281 19. 02% Résultats Volume s r(s) Premiums and reserve risk Bootstrap 25 687 862 10. 791% 31. 234% 8 023 239 Mack Bootstrap 1 25 541 324 10. 773% 31. 178% 7 963 152 Mack Bootstrap 2 25 489 859 10. 767% 31. 158% 7 942 109 Bootstrap 25 687 862 11. 2904% 32. 848% 8 438 026 Mack Bootstrap 1 25 541 324 11. 2646% 32. 764% 8 368 477 Mack Bootstrap 2 25 489 859 11. 2555% 32. 735% 8 344 118 Premiums and reserve risk Sub risks calculation (Vol Wüthrich un an) Sub risks calculation (Vol Bootstrap un an) 2 Avril 2010 Présentation de mémoire d'actuariat Page 9
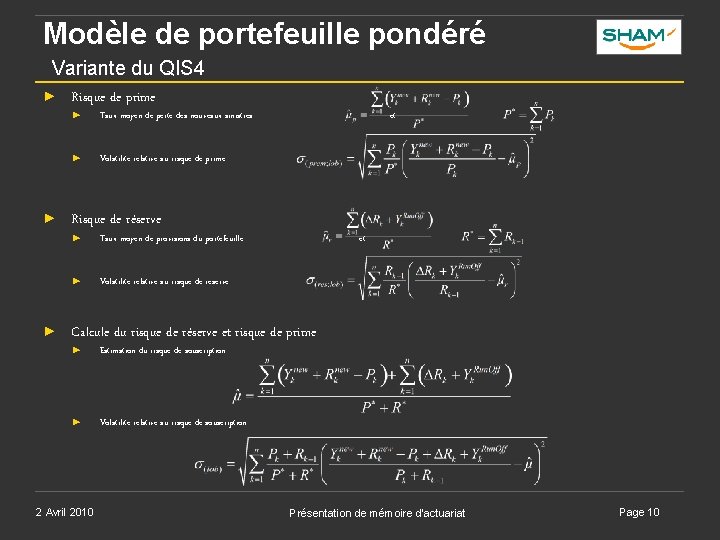
Modèle de portefeuille pondéré Variante du QIS 4 ► ► ► Risque de prime ► Taux moyen de perte des nouveaux sinistres ► Volatilité relative au risque de prime et Risque de réserve ► Taux moyen de provisions du portefeuille ► Volatilité relative au risque de réserve et Calcule du risque de réserve et risque de prime ► Estimation du risque de souscription ► Volatilité relative au risque de souscription 2 Avril 2010 Présentation de mémoire d'actuariat Page 10
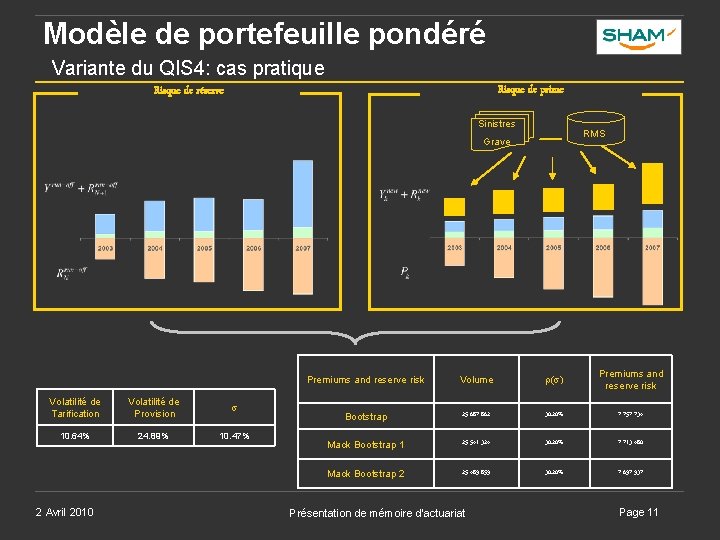
Modèle de portefeuille pondéré Variante du QIS 4: cas pratique Risque de prime Risque de réserve Sinistres RMS Grave Volatilité de Tarification Volatilité de Provision s 10. 64% 24. 89% 10. 47% 2 Avril 2010 Premiums and reserve risk Volume r(s) Premiums and reserve risk Bootstrap 25 687 862 30. 20% 7 757 734 Mack Bootstrap 1 25 541 324 30. 20% 7 713 480 Mack Bootstrap 2 25 489 859 30. 20% 7 697 937 Présentation de mémoire d'actuariat Page 11
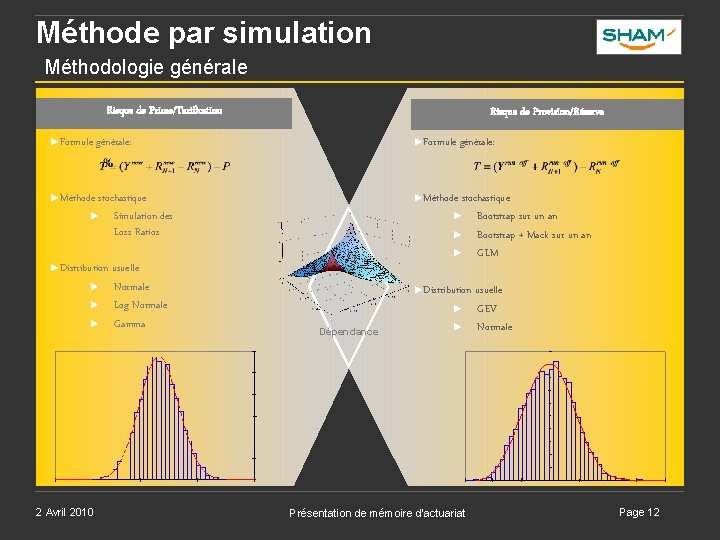
Méthode par simulation Méthodologie générale Risque de Prime/Tarification ►Formule Risque de Provision/Réserve générale: ►Formule ►Méthode stochastique ► Simulation des Loss Ratios ►Distribution ► ► ► 2 Avril 2010 usuelle Normale Log Normale Gamma générale: ►Méthode stochastique ► Bootstrap sur un an ► Bootstrap + Mack sur un an ► GLM ►Distribution ► Dépendance ► Présentation de mémoire d'actuariat usuelle GEV Normale Page 12
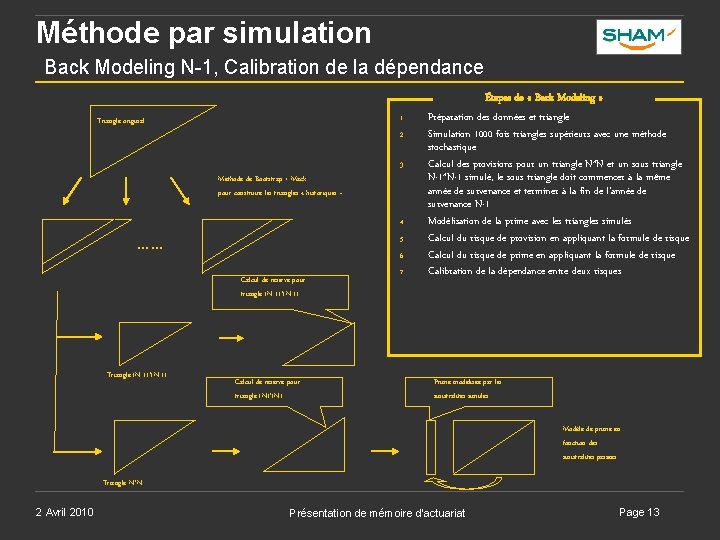
Méthode par simulation Back Modeling N-1, Calibration de la dépendance 1. Triangle original 2. Méthode de Bootstrap + Mack pour construire les triangles « historiques » 3. 4. 5. …… 6. Calcul de réserve pour triangle (N-1)*(N-1) Triangle (N-1)*(N-1) Calcul de réserve pour triangle (N)*(N) 7. Étapes de « Back Modeling » Préparation des données et triangle Simulation 1000 fois triangles supérieurs avec une méthode stochastique Calcul des provisions pour un triangle N*N et un sous triangle N-1*N-1 simulé, le sous triangle doit commencer à la même année de survenance et terminer à la fin de l’année de survenance N-1 Modélisation de la prime avec les triangles simulés Calcul du risque de provision en appliquant la formule de risque Calcul du risque de prime en appliquant la formule de risque Calibration de la dépendance entre deux risques Prime modélisée par les sinistralités simulés Modèle de prime en fonction des sinistralités passées Triangle N*N 2 Avril 2010 Présentation de mémoire d'actuariat Page 13
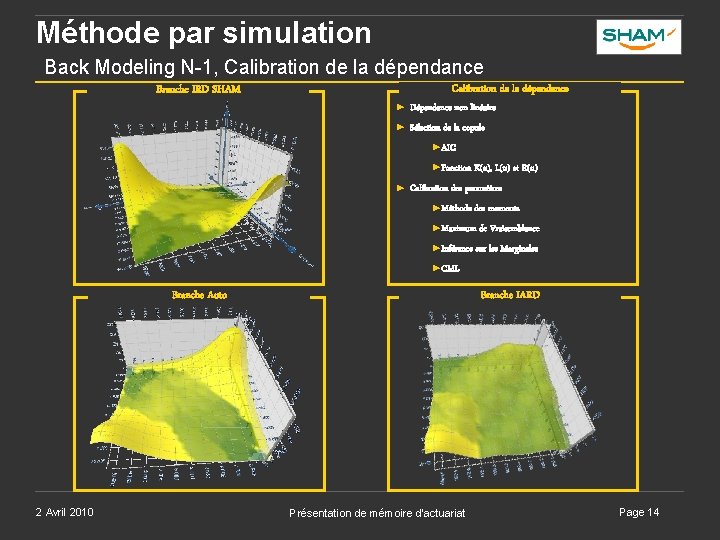
Méthode par simulation Back Modeling N-1, Calibration de la dépendance Branche IRD SHAM Calibration de la dépendance ► Dépendance non linéaire ► Sélection de la copule ►AIC ►Fonction ► K(u), L(u) et R(u) Calibration des paramètres ►Méthode des moments ►Maximum ►Inférence de Vraisemblance sur les Marginales ►CML Branche Auto 2 Avril 2010 Branche IARD Présentation de mémoire d'actuariat Page 14
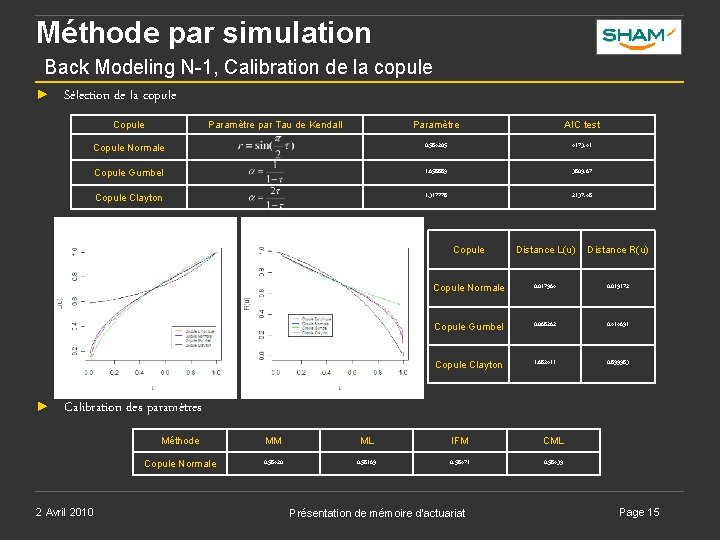
Méthode par simulation Back Modeling N-1, Calibration de la copule ► Sélection de la copule Copule ► Paramètre par Tau de Kendall Paramètre AIC test Copule Normale 0. 584205 4173. 41 Copule Gumbel 1. 658889 3809. 67 Copule Clayton 1. 317778 2137. 48 Copule Distance L(u) Distance R(u) Copule Normale 0. 017964 0. 019172 Copule Gumbel 0. 068262 0. 414691 Copule Clayton 1. 682411 0. 899983 Calibration des paramètres 2 Avril 2010 Méthode MM ML IFM CML Copule Normale 0. 58420 0. 58169 0. 58471 0. 58439 Présentation de mémoire d'actuariat Page 15
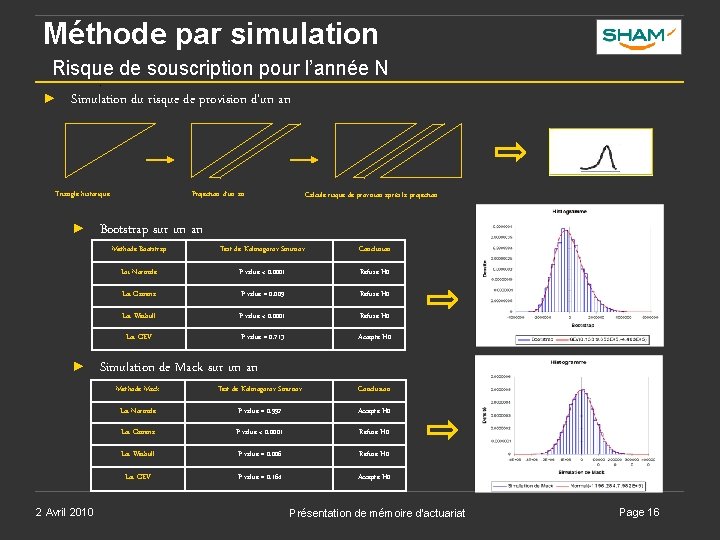
Méthode par simulation Risque de souscription pour l’année N ► Simulation du risque de provision d’un an Triangle historique ► ► 2 Avril 2010 Projection d’un an Bootstrap sur un an Calcule risque de provision après la projection Méthode Bootstrap Test de Kolmogorov-Smirnov Conclusion Loi Normale P-value < 0. 0001 Refuse H 0 Loi Gamma P-value = 0. 009 Refuse H 0 Loi Weibull P-value < 0. 0001 Refuse H 0 Loi GEV P-value = 0. 713 Accepte H 0 Simulation de Mack sur un an Méthode Mack Test de Kolmogorov-Smirnov Conclusion Loi Normale P-value = 0. 992 Accepte H 0 Loi Gamma P-value < 0. 0001 Refuse H 0 Loi Weibull P-value = 0. 006 Refuse H 0 Loi GEV P-value = 0. 164 Accepte H 0 Présentation de mémoire d'actuariat Page 16
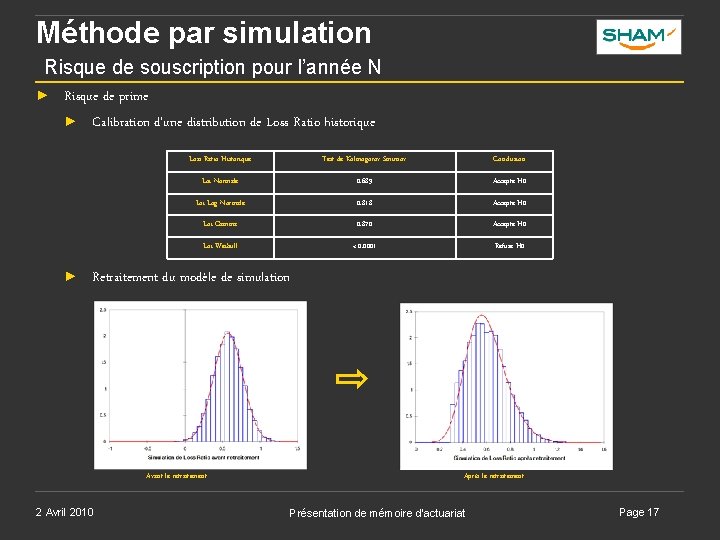
Méthode par simulation Risque de souscription pour l’année N ► Risque de prime ► Calibration d’une distribution de Loss Ratio historique ► Loss Ratio Historique Test de Kolmogorov-Smirnov Conclusion Loi Normale 0. 689 Accepte H 0 Loi Log Normale 0. 818 Accepte H 0 Loi Gamma 0. 870 Accepte H 0 Loi Weibull < 0. 0001 Refuse H 0 Retraitement du modèle de simulation Avant le retraitement 2 Avril 2010 Après le retraitement Présentation de mémoire d'actuariat Page 17
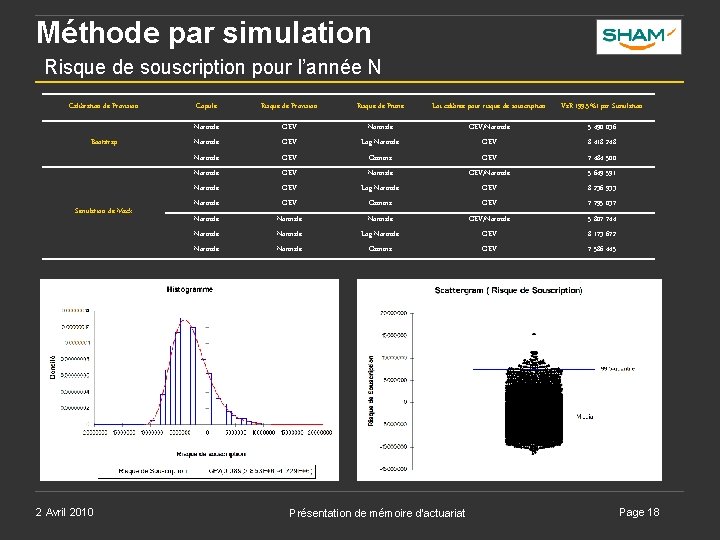
Méthode par simulation Risque de souscription pour l’année N Calibration de Provision Bootstrap Simulation de Mack 2 Avril 2010 Copule Risque de Provision Risque de Prime Loi calibrée pour risque de souscription Va. R (99. 5%) par Simulation Normale GEV/Normale 5 490 036 Normale GEV Log Normale GEV 8 418 248 Normale GEV Gamma GEV 7 484 500 Normale GEV/Normale 5 649 591 Normale GEV Log Normale GEV 8 236 933 Normale GEV Gamma GEV 7 795 037 Normale GEV/Normale 5 807 744 Normale Log Normale GEV 8 173 672 Normale Gamma GEV 7 586 445 Présentation de mémoire d'actuariat Page 18
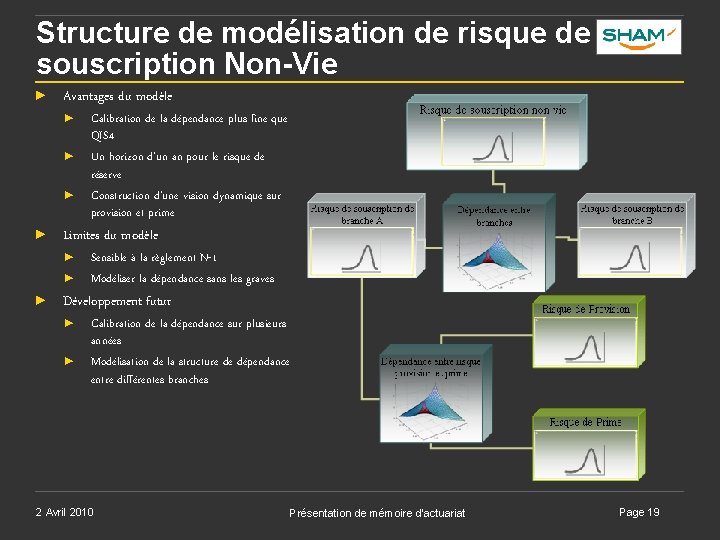
Structure de modélisation de risque de souscription Non-Vie ► Avantages du modèle ► ► Limites du modèle ► ► ► Calibration de la dépendance plus fine que QIS 4 Un horizon d’un an pour le risque de réserve Construction d’une vision dynamique sur provision et prime Sensible à la règlement N-1 Modéliser la dépendance sans les graves Développement futur ► ► Calibration de la dépendance sur plusieurs années Modélisation de la structure de dépendance entre différentes branches 2 Avril 2010 Présentation de mémoire d'actuariat Page 19
Questions? www. chineseactuary. net 2 Avril 2010 Présentation de mémoire d'actuariat Page 20