MINOR FINANCIEEL ADVIES EN ONDERSTEUNING VERZEKERINGEN WEEK 2





- Slides: 13
MINOR FINANCIEEL ADVIES EN ONDERSTEUNING VERZEKERINGEN, WEEK 2 RISICOANALYSE W. H. Korthouwer w. h. korthouwer@hva. nl 1
RISICOANALYSE PARTICULIEREN Stappenplan: 1. Welke risico’s rondom bezit, aansprakelijkheid, zorg en inkomen loop ik als particulier? 2. Hoe groot zijn de risico’s die je loopt? 3. Welke preventiemaatregelen kan ik nemen om de risico’s (kans op schade) tot een minimum te beperken? 4. Tot welk bedrag zijn deze risico’s betaalbaar en/of wil ik deze zelf betalen en niet verzekeren? 5. Welke verzekeringen heb ik nodig? Voorbeeld inventarisatie particuliere risico’s 2
Inventarisatie vermogensbedreigende risico’s RISICOANALYSE PARTICULIEREN BEZITTINGEN, woning, verkeer en recreatie INKOMEN Voor pensioendatum Na pensioendatum GEZONDHEID OVERLIJDEN AANSPRAKELIJKHEID EN RECHTSBIJSTAND Verzekeringsbehoeften: • Risicoanalyse • Behoeftepeiling • Productkeuze
GROEPSOPDRACHT INVENTARISATIE PARTICULIERE RISICO’S EN PREVENTIE • 5 groepen • Indeling groepen in: Personen, Wonen, Verkeer, Recreatie en Rechtsbijstand (recht) Opdracht: 1. Beschrijf kort minimaal 5 verschillende risico’s die je kunt lopen 2. Geef aan hoe groot de schade per risico kan zijn en hoe groot de kans op deze schade kan zijn 3. Welke preventiemaatregelen kun je nemen? 4. Welke verzekering(en) zijn hiervoor op de markt 4
ONDERVERDELING ZAKELIJKE (SCHADE)RISICO’S Bezittingen; pand, glas, lichtreclame, inventaris/goederen, geld, eigen vervoer, wagen(park), land/werkmaterieel Aansprakelijkheid; AVB, WEGAM, BTA, rechtsbijstand, milieuschade Kosten; verzuim, ARBO-service, bedrijfsschade Inkomen / Gezondheid; collectieve ongevallen, arbeidsongeschiktheid, (key-mans) overlijdensrisico
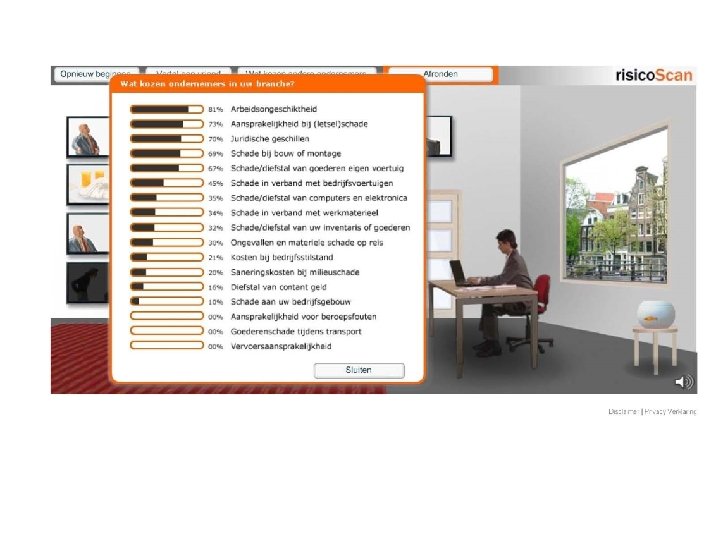
RISICOSCAN ZAKELIJK MKB Voordelen risico-inventarisatie 1. 2. 3. 4. In kaart brengen van (verzekerbare) risico’s Afstemmen op verzekeringsbehoefte Voorkomen van misverstanden bij schade Ondernemer of verantwoordelijke overtuigen van noodzaak
RISICOBEHEER / RISK MANAGEMENT • Welke risico’s zijn er? Hoe bedreigend zijn deze? • Onderscheid tussen zuivere en ondernemingsrisico’s • Speculatieve-, commerciële-, ondernemingsrisico’s niet verzekerbaar, risico’s wel m. b. v. beleidsplan te beperken • Drie fasen risk management: 1. Inventarisatie continuïteit onderneming 2. Vaststellen of en in welke mate van invloed op bedrijfscontinuïteit 3. Bepalen maatregelen om risico’s beheersbaar te maken.
RISICO INVENTARISATIE & EVALUATIE Plan van aanpak: 1. Maken van profielschets onderneming; identiteit, werkzaamheden, toekomst, personeel, etc. 2. Verzamelen relevantie informatie 3. Vaststellen visie bedrijf t. a. v. afschermen risico’s 4. Financiële risico’s in kaart brengen per risicogroep 5. Advies presenteren o. b. v. risicoanalyse 6. Evaluatie Kansen: RI&E bij MKB vanaf in goede banen begeleiden bijv. via samenwerkende bedrijven. Meer over RI&E; http: //www. rie. nl/
10
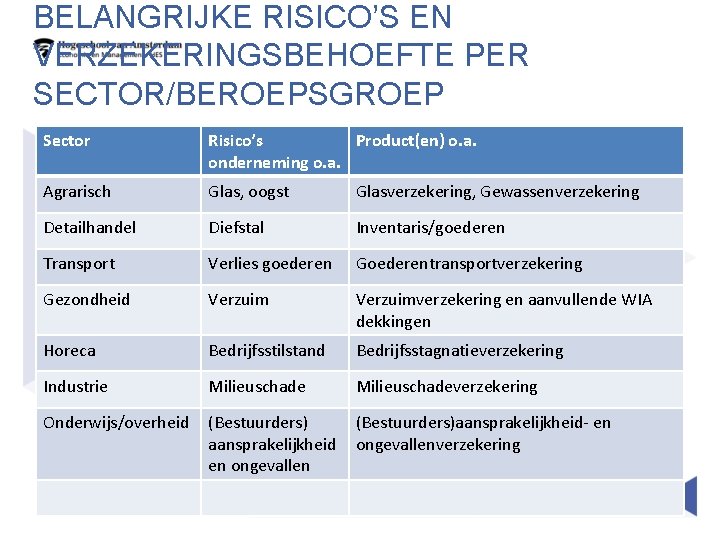
BELANGRIJKE RISICO’S EN VERZEKERINGSBEHOEFTE PER SECTOR/BEROEPSGROEP Sector Risico’s Product(en) o. a. onderneming o. a. Agrarisch Glas, oogst Glasverzekering, Gewassenverzekering Detailhandel Diefstal Inventaris/goederen Transport Verlies goederen Goederentransportverzekering Gezondheid Verzuimverzekering en aanvullende WIA dekkingen Horeca Bedrijfsstilstand Bedrijfsstagnatieverzekering Industrie Milieuschadeverzekering Onderwijs/overheid (Bestuurders) aansprakelijkheid en ongevallen (Bestuurders)aansprakelijkheid- en ongevallenverzekering
VOLGENDE WEEK Particuliere verzekeringen Uitleg opdracht naast het schriftelijk tentamen Huiswerk: Lezen H 14. 1 – 14. 9 en H 15. 1 – 15. 11 uit reader 12
13