MEUNARODNI STANDARDI FINANSIJSKOG IZVETAVANJA U OSIGURANJU U POSLEDNJIH
- Slides: 10
MEĐUNARODNI STANDARDI FINANSIJSKOG IZVEŠTAVANJA U OSIGURANJU U POSLEDNJIH 15 GODINA Branko Pavlović Zlatibor, 20. 05. 2017. Generali Osiguranje Srbija Beograd 1
2 Uvod Reforma Međunarodnog standarda finansijskog izveštavanja o ugovorima o osiguranju, prlibližava se kraju faze uspostavljanja standarda. S obzirom na kompleksnost implementacije, obavezna primena neće početi brzo Fokus: - IFRS 17 „Ugovori o osiguranju“ i - IFRS 9 „Finansijski instrumenti“ Generali Osiguranje Srbija Beograd 11/27/2020
3 IFRS 4 i IFRS 17 Računovodstvo ugovora o osiguranju je suviše kompleksno Cilj IFRS 17 je da obezbedi visok kvalitet, razumljive, obavezne i globalno prihvaćene principe finansijskog izveštavanja zasnovane na jasno artikulisanim pravilima, za poboljšanje transparentnosti i uporedivosti finansijskih izveštaja osiguravača, bez obzira na sektor, državu ili proizvode Tri glavna cilja IFRS 17 projekta su: 1. Poboljšanje uporedivosti 2. Povećanje transparentnosti 3. Približavanje Američkom računovodstvenom standardu US GAAP Ključne promene Za neživotna osiguranja: - uvođenje diskontovanja - uvođenje prilagođavanja rizika u merenju odgovornosti za nastale štete - pružanje dodatnih informacija u finansijskim izveštajima o obavezama za štete, promenama rizika i efektima diskontovanja Za životna osiguranja: uvođenje jednog računovodstvenog modela za sve ugovore životnog osiguranja, umesto različitih računovodstvenih modela na osnovu tipa proizvoda Generali Osiguranje Srbija Beograd 11/27/2020
4 Istorija projekta IFRS 17 - Komitet za međunarodne standarde osnovao je Komisiju za upravljanje projektom 1997. Međunarodni odbor za računovodstvene standarde (IASB) 2001. preuzeo projekat - Prva faza je završena u martu 2004. izdavanjem IFRS 4 „Ugovori o osiguranju“ Druga faza projekta je počela nekoliko meseci kasnije - 2007. „Preliminarni stavovi o ugovorima o osiguranju“ 2008. FASB je odlučio da se pridruži projektu 2010. IASB izložio nacrt „Ugovora u osiguranju“ 2013. IASB je izdao reviziju Nacrta ugovora u osiguranju - Zvanična verzija Standarda IFRS 17 „Ugovori o osiguranju“ objavljena 18. maja 2017. - Datum stupanja na snagu 1. januar 2021. Generali Osiguranje Srbija Beograd 11/27/2020
5 Ugovori o osiguranju Definicija: osiguravač prihvata značajan rizik osiguranja pristajući da plati naknadu ugovaraču osiguranja ako neizvesni budući događaj negativno utiče na ugovarača. Rizik osiguranja je svaki rizik, osim finansijskog rizika. Četiri komponente ugovora o osiguranju mogu da budu izdvojene: 1. 2. 3. 4. osiguranje, ugrađeni derivati, posebne investicije i posebna dobra i usluge. Generali Osiguranje Srbija Beograd 11/27/2020
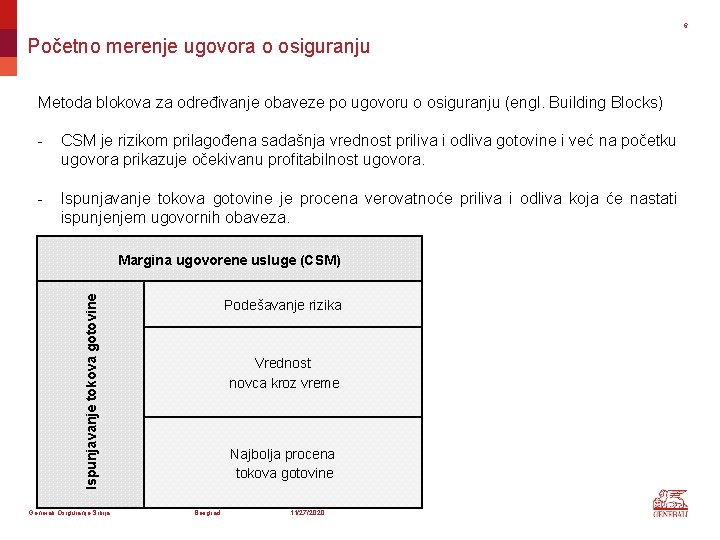
6 Početno merenje ugovora o osiguranju Metoda blokova za određivanje obaveze po ugovoru o osiguranju (engl. Building Blocks) - CSM je rizikom prilagođena sadašnja vrednost priliva i odliva gotovine i već na početku ugovora prikazuje očekivanu profitabilnost ugovora. - Ispunjavanje tokova gotovine je procena verovatnoće priliva i odliva koja će nastati ispunjenjem ugovornih obaveza. Ispunjavanje tokova gotovine Margina ugovorene usluge (CSM) Generali Osiguranje Srbija Podešavanje rizika Vrednost novca kroz vreme Najbolja procena tokova gotovine Beograd 11/27/2020
7 IFRS 17 i Solventnost II Razlike - IFRS 17 se odnosi samo na ugovore koji ispunjavaju definiciju ugovora o osiguranju - Solventnost II se odnosi na celokupno poslovanje društva za osiguranje Sličnosti - Akcenat i Solventnosti II i IFRS 17 je na sopstvenoj proceni i upravljanju rizicima - Za imovinu i obaveze koristiće se trenutna procena, očekuje se povećanje volatilnosti u finansijskim izveštajima - Najbolja procena se koristi za buduće očekivane tokove gotovine Generali Osiguranje Srbija Beograd 11/27/2020
8 Izazovi u implementaciji IFRS 17 - Ključna karakteristika IFRS 17 je složenost Glavni izazovi: 1. Podaci Obračun se vrši na nivou polise, ali se mogu grupisati polise sa sličnom profitabilnošću. Praćenje podataka i rezultata po statističkim kohortama 2. Sistemi Uticaj na aktuarske modele Razvoj novog sistema za obračun CSM Uticaj na računovodstveni sistem 3. Rezultati i prezentacija Fundamentalno drugačiji bilans uspeha Značajne promene u bilansu stanja 4. Prva primena Potpuni ili pojednostavljeni retrospektivni obračun, na principu fer vrednosti Generali Osiguranje Srbija Beograd 11/27/2020
9 IFRS 9 - IFRS 9 „Finansijski instrumenti“ donosi: - klasifikaciju i merenje - amortizovanu vrednost i obezvređivanje - hedž računovodstvo - Zamena za IAS 39 „Finansijski instrumenti: Priznavanje i merenje“ - 2008. počeo zajednički projekat IASB i FASB o IFRS 9 - 2009. IASB objavio prvu fazu IFRS 9 o klasifikaciji i merenju - 2010. sledeća faza IFRS 9 - IFRS 9 usvojen 24. jula 2014. i stupiće na snagu 1. januara 2018. - 2016. IASB izdao dokument „Primena IFRS 9 sa IFRS 4“ - Najbitniji razlozi za odlaganje IFRS 9: 1. privremeno povećanje računovodstvenog neslaganja i pojava ostalih izvora nestabilnosti u bilansu uspeha 2. zbunjujuće za korisnike finansijskih izveštaja i 3. više troškova i napora i za one što ih pripremaju, kao i za korisnike finansijskih izveštaja - Većina osiguravača će odložiti njegovu primenu do stupanja na snagu IFRS 17 ili do 2021. Generali Osiguranje Srbija Beograd 11/27/2020
10 Zaključak - Ključna karakteristika IFRS 17 je složenost Očekivani troškovi implementacije će biti slični kao za Solventnost II - Implementacija standarda IFRS 17 je usko povezana sa standardom IFRS 9, tako da će za oblast osiguranja početak IFRS 9 biti odložen do početka IFRS 17 - Uvođenje IFRS 17 je vrlo korisno za delatnost osiguranja: - Povećaće se razumljivost finansijskih izveštaja za sve zainteresovane strane, njihova uporedivost u različitim osiguravajućim kompanijama, transparentnost rizika i - Smanjiće se nedoslednost u računovodstvenim pristupima, neizvesnost u ugovoru i obavezama osiguravača i razlike sa US GAAP - IFRS 17 model će uvek biti ažuriran svežim procenama i pretpostavkama tako da će pružati relevantne, kompletne informacije o promenama u procenama i obezbediti transparentnost izveštavanja ekonomske vrednosti ugrađenih opcija i garancija - Rizik će biti meren ažurno i vremenska vrednost novca će biti uključena u model - Tržišno konzistentna procena će dati objektivnije informacije - Šta je sledeći izazov posle IFRS 17? Generali Osiguranje Srbija Beograd 11/27/2020