
OCENA BONITETA OSIGURAVAJUIH KOMPANIJA Predmet Tarife u osiguranju
OCENA BONITETA OSIGURAVAJUĆIH KOMPANIJA Predmet: Tarife u osiguranju
ZNAČAJ OCENE BONITETA OSIGURAVAJUĆIH KOMPANIJA Rejting osiguravajuće kompanije predstavlja kompleksnu ocenu njenog poslovanja. Samo finansijski zdrava osiguravajuća kompanija može da garantuje blagovremenu isplatu svojih obaveza. Visok rejting osiguravajuće kompanije obezbeđuje joj određene konkurentske prednosti na tržištu osiguranja. Sa druge strane, procedura rejtingovanja omogućuje da se blagovremeno otkriju simptomi moguće nelikvidnosti (nesolventnosti) osiguravajuće kompanije, i da se preduzmu mere za njeno prevazilaženje.
ZNAČAJ OCENE BONITETA OSIGURAVAJUĆIH KOMPANIJA Specijalizovane rejting agencije � A. M Best, Moody’s, Standard & Poor’s, Investor Service Inc. Kvantitativni i kvalitativni pokazatelji poslovanja Egzaktni obračuni i ekspertske ocene stručnjaka Javno dostupne i interne informacije Analiza finansijskih izveštaja osiguravača Analiza racio brojeva � Dodatni racio pokazatelji zbog specifičnosti delatnosti osiguranja
OCENA BONITETA OSIGURAVAČA Izvori profita osiguravača: Preuzimanje rizika (pružanje usluge osiguranja) � Plasman prikupljenih sredstva na finansijsko tržište. � Racio brojevi koji pokazuju rezultat preuzimanja rizika: Racio šteta � Racio troškova � Kombinovani racio �
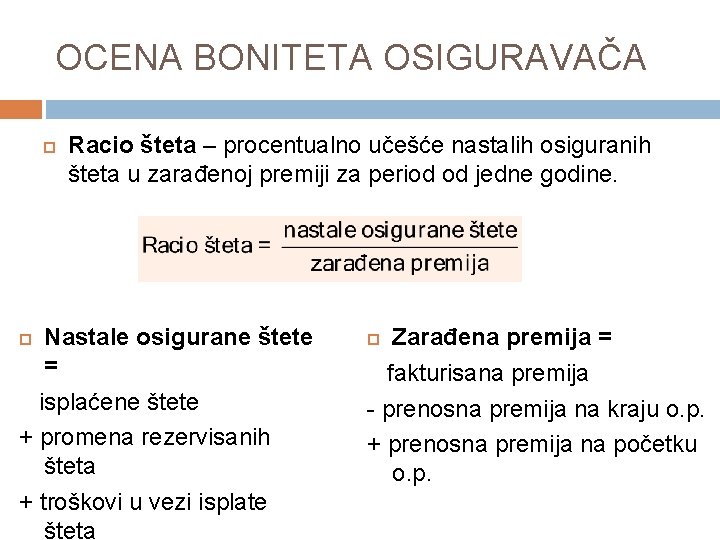
OCENA BONITETA OSIGURAVAČA Racio šteta – procentualno učešće nastalih osiguranih šteta u zarađenoj premiji za period od jedne godine. Nastale osigurane štete = isplaćene štete + promena rezervisanih šteta + troškovi u vezi isplate šteta Zarađena premija = fakturisana premija - prenosna premija na kraju o. p. + prenosna premija na početku o. p.
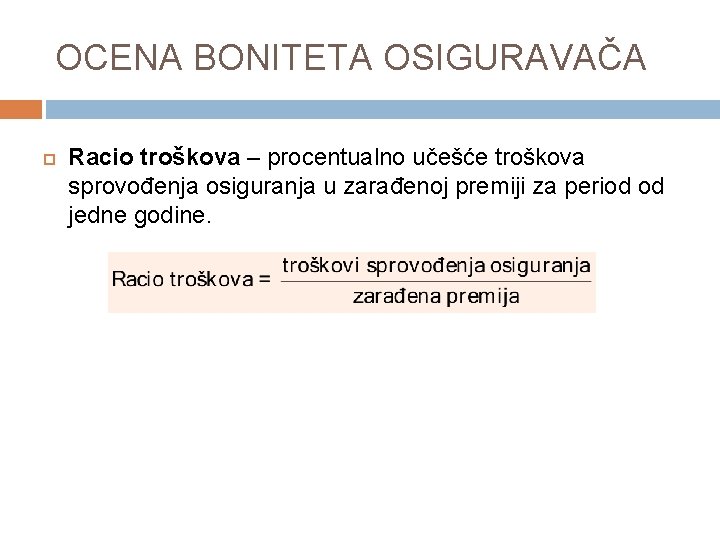
OCENA BONITETA OSIGURAVAČA Racio troškova – procentualno učešće troškova sprovođenja osiguranja u zarađenoj premiji za period od jedne godine.
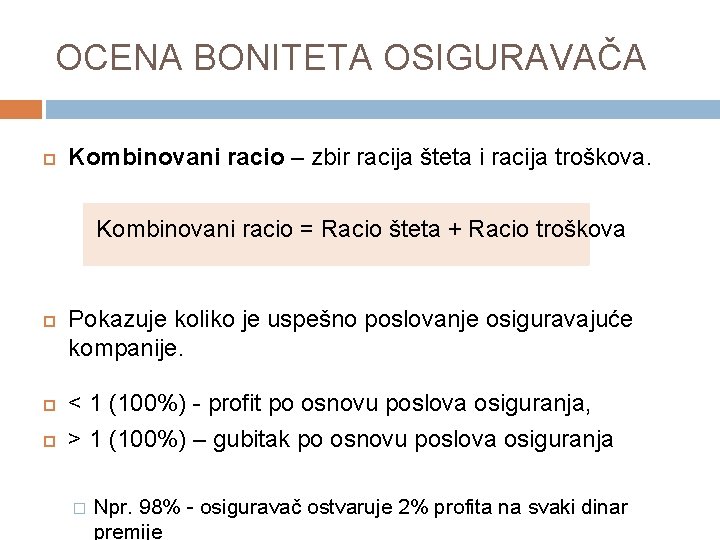
OCENA BONITETA OSIGURAVAČA Kombinovani racio – zbir racija šteta i racija troškova. Kombinovani racio = Racio šteta + Racio troškova Pokazuje koliko je uspešno poslovanje osiguravajuće kompanije. < 1 (100%) - profit po osnovu poslova osiguranja, > 1 (100%) – gubitak po osnovu poslova osiguranja � Npr. 98% - osiguravač ostvaruje 2% profita na svaki dinar premije
OCENA BONITETA OSIGURAVAČA Analiza trenda � Visok racio šteta iz godine u godinu – premije su neadekvatne (preniske). � Nizak racio šteta iz godine u godinu – premije su previsoke. Ako je kombinovani racio >100%, to ne znači da će osiguravajuća kompanija ostvariti gubitak jer je moguć profit od investiranja. Kako bi se utvrdila kompletna profitabilnost osiguravajuće kompanije analizira se i uspešnost investiranja.
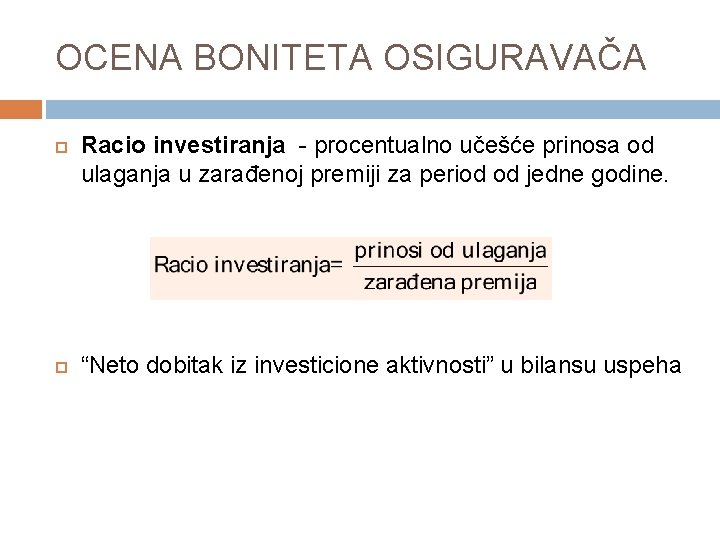
OCENA BONITETA OSIGURAVAČA Racio investiranja - procentualno učešće prinosa od ulaganja u zarađenoj premiji za period od jedne godine. “Neto dobitak iz investicione aktivnosti” u bilansu uspeha
OCENA BONITETA OSIGURAVAČA Ukupna profitabilnost osiguravajuće kompanije se ocenjuje na osnovu razlike kombinovanog racia investiranja : Ukupna profitabilnost = Kombinovani racio – Racio investiranja Ako je dobijeni razultat <1 (100%), tada je ukupno poslovanje kompanije profitabilno, i obrnuto.
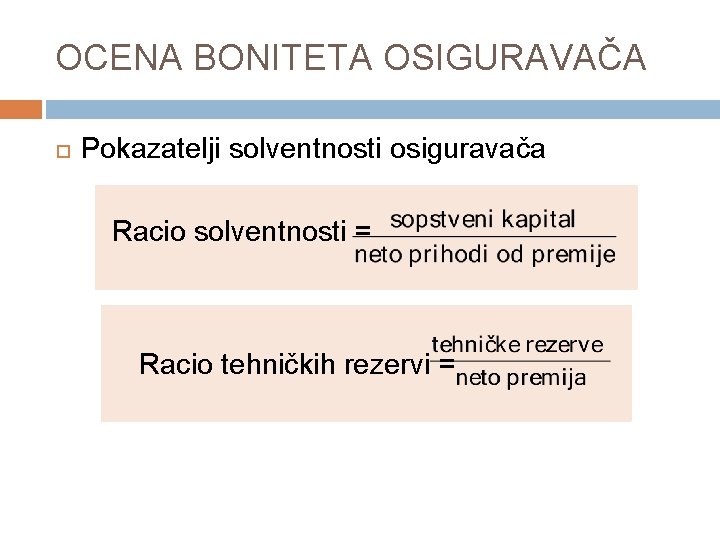
OCENA BONITETA OSIGURAVAČA Pokazatelji solventnosti osiguravača Racio solventnosti = Racio tehničkih rezervi =
MARGINA SOLVENTNOSTI Predmet: Tarife u osiguranju
ZNAČAJ SOLVENTNOSTI OSIGURAVAJUĆIH KOMPANIJA Osnovni principi poslovanja osiguravajućih kompanija: � � � Specifičnost delatnosti osiguranja određuje prioritete među ovim principima. � Sigurnost (solventnost) Likvidnost Profitabilnost Osnovna svrha osiguranja – pružanje ekonomske i socijalne zaštite osiguranicima. Solventnost osiguravajućih kompanija je važna ne samo za sektor osiguranja, već za celokupnu nacionalnu ekonomiju. � Regulativa za očuvanje solvetnosti osiguravača
POJAM SOLVENTNOSTI OSIGURAVAČA Dugoročna platežna sposobnost, finansijska snaga (sigurnost) Sposobnost osiguravača da raspoloživim novčanim sredstvima izmiruje svoje obaveze u rokovima njihovog dospeća. Margina solventnosti – kvantitativni pokazatelj za ocenu solventnosti osiguravajućih kompanija. Višak likvidne imovine nad obavezama osiguravača. Premije i tehničke rezerve treba da pokriju očekivane štete. Potreban je dodatni iznos sredstava za pokriće “neočekivanih” šteta.
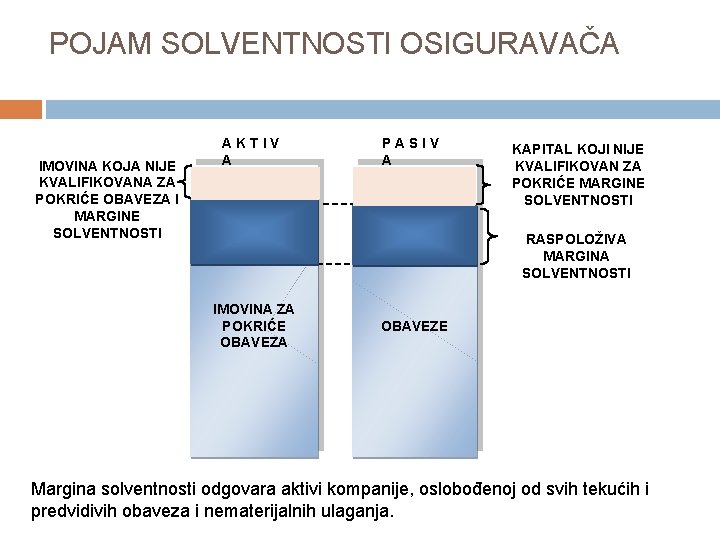
POJAM SOLVENTNOSTI OSIGURAVAČA IMOVINA KOJA NIJE KVALIFIKOVANA ZA POKRIĆE OBAVEZA I MARGINE SOLVENTNOSTI AKTIV A PASIV A KAPITAL KOJI NIJE KVALIFIKOVAN ZA POKRIĆE MARGINE SOLVENTNOSTI RASPOLOŽIVA MARGINA SOLVENTNOSTI IMOVINA ZA POKRIĆE OBAVEZA OBAVEZE Margina solventnosti odgovara aktivi kompanije, oslobođenoj od svih tekućih i predvidivih obaveza i nematerijalnih ulaganja.
POJAM SOLVENTNOSTI OSIGURAVAČA Raspoloživa margina solventnosti (višak kapitala, slobodni kapital, raspoloživi kapital, garantna rezerva) Zahtevana margina solventnosti (propisana margina solventnosti) Ocena solventnosti: raspoloživa / zahtevana margina solventnosti Raspoloživa margina solventnosti mora biti najmanje u visini zahtevane margine solventnosti.
MODELI ZA ODREĐIVANJE ZAHTEVANE MARGINE SOLVENTNOSTI Prema Međunarodnom udruženju za superviziju osiguranja (International Association of Insurance Supervisors – IAIS): � � Modeli fiksnog koeficijenta (Fixed Ratio Models) Modeli adekvatnosti kapitala (Risk Based Capital Models) Teorijski pristupi riziku i propasti (Risk and Ruin Theoretic Approaches) Pristupi zasnovani na scenariju razvoja događaja (Scenario Based Approaches) Statički i dinamički modeli Retrospektivni i prospektivni modeli Modeli zasnovani na pravilima i modeli zasnovani na principima Hibridni modeli (Solventnost II u zemljama EU)
MODELI FIKSNOG KOEFICIJENTA Zahtevana margina solventnosti se određuje kao fiksni procenat određenih veličina koje odražavaju izloženost riziku. Faktor rizika * rizična varijabla Stavke bilansa stanja i bilansa uspeha za koje se smatra da su visoko korelisane sa rizikom � � Premije i štete u neživotnom osiguranju Matematička rezerva i rizični kapital u životnom osiguranju Solventnost I u zemljama EU (‘ 70 -te godine XX veka – 2016. ), Srbija
MODELI FIKSNOG KOEFICIJENTA Prednosti: � jednostavnost, � objektivnost Nedostaci: � “neosetljivost na rizike” (fokus na tehničkim rizicima), � nelogičnost rezultata, � ne uvažava se različitost rizičnog profila osiguravača
MODELI ADEKVATNOSTI KAPITALA Poboljšani statički modeli jer uzimaju u obzir veći broj rizika i njihovih interakcija. � Veći broj bilansnih pozicija kojima se prezentuje izloženost rizicima Cilj je izračunavanje “kapitala zasnovanog na riziku” (Risk Based Capital – RBC) Razvoj od početka ’ 90 -ih godina XX veka Sjedinjene Američke Države, Japan, Australija, Kanada Modeli rejting agencija
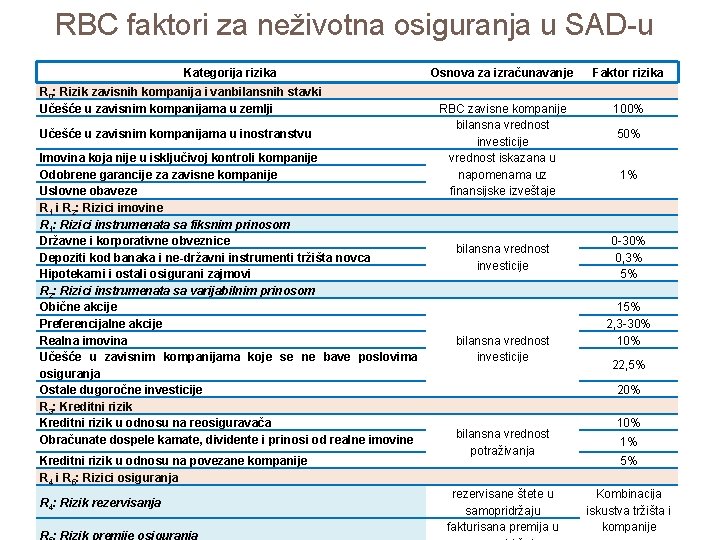
RBC faktori za neživotna osiguranja u SAD-u Kategorija rizika R 0: Rizik zavisnih kompanija i vanbilansnih stavki Učešće u zavisnim kompanijama u zemlji Učešće u zavisnim kompanijama u inostranstvu Imovina koja nije u isključivoj kontroli kompanije Odobrene garancije za zavisne kompanije Uslovne obaveze R 1 i R 2: Rizici imovine R 1: Rizici instrumenata sa fiksnim prinosom Državne i korporativne obveznice Depoziti kod banaka i ne-državni instrumenti tržišta novca Hipotekarni i ostali osigurani zajmovi R 2: Rizici instrumenata sa varijabilnim prinosom Obične akcije Preferencijalne akcije Realna imovina Učešće u zavisnim kompanijama koje se ne bave poslovima osiguranja Ostale dugoročne investicije R 3: Kreditni rizik u odnosu na reosiguravača Obračunate dospele kamate, dividente i prinosi od realne imovine Kreditni rizik u odnosu na povezane kompanije R 4 i R 5: Rizici osiguranja R 4: Rizik rezervisanja R : Rizik premije osiguranja Osnova za izračunavanje Faktor rizika RBC zavisne kompanije bilansna vrednost investicije vrednost iskazana u napomenama uz finansijske izveštaje 100% bilansna vrednost investicije 50% 1% 0 -30% 0, 3% 5% 15% 2, 3 -30% 10% 22, 5% 20% bilansna vrednost potraživanja rezervisane štete u samopridržaju fakturisana premija u 10% 1% 5% Kombinacija iskustva tržišta i kompanije
TEORIJSKI PRISTUPI RIZIKU I PROPASTI Zahtevana margina solventnosti zasniva se na projekcijama novčanih tokova. Verovatnoća propasti - verovatnoća da će budući novčani odlivi prevazići inicijalni raspoloživi kapital, uvećan budućim novčanim prilivima. � � višegodišnji vremenski horizont aktuarske i ekonomske pretpostavke Finska (‘ 50 -ih godina XX veka), Švajcarska (od 2006. ) Stohastičke simulacije Probabilistički pristupi
PRISTUPI ZASNOVANI NA SCENARIJU RAZVOJA DOGAĐAJA Ispitivanje uticaja unapred definisanih scenarija na kapital osiguravača. � � � Bazni scenario, niz nepovoljnih scenarija Višegodišnji vremenski horizont Istorijski ili hipotetički događaji Zahtevana margina solventnosti se određuje na osnovu najnepovoljnijeg ishoda koji se dobija na osnovu skupa scenarija. Dopunski, pre nego samostalni modeli Kanada, Švajcarska
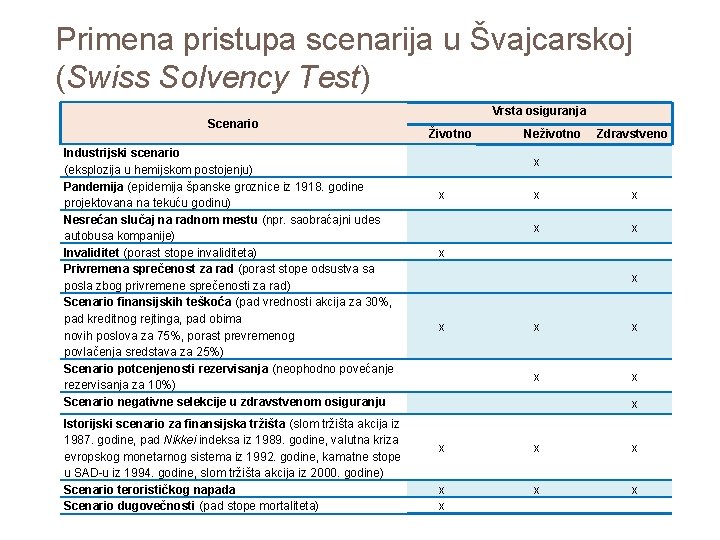
Primena pristupa scenarija u Švajcarskoj (Swiss Solvency Test) Scenario Industrijski scenario (eksplozija u hemijskom postojenju) Pandemija (epidemija španske groznice iz 1918. godine projektovana na tekuću godinu) Nesrećan slučaj na radnom mestu (npr. saobraćajni udes autobusa kompanije) Invaliditet (porast stope invaliditeta) Privremena sprečenost za rad (porast stope odsustva sa posla zbog privremene sprečenosti za rad) Scenario finansijskih teškoća (pad vrednosti akcija za 30%, pad kreditnog rejtinga, pad obima novih poslova za 75%, porast prevremenog povlačenja sredstava za 25%) Scenario potcenjenosti rezervisanja (neophodno povećanje rezervisanja za 10%) Scenario negativne selekcije u zdravstvenom osiguranju Istorijski scenario za finansijska tržišta (slom tržišta akcija iz 1987. godine, pad Nikkei indeksa iz 1989. godine, valutna kriza evropskog monetarnog sistema iz 1992. godine, kamatne stope u SAD-u iz 1994. godine, slom tržišta akcija iz 2000. godine) Scenario terorističkog napada Scenario dugovečnosti (pad stope mortaliteta) Vrsta osiguranja Životno Neživotno Zdravstveno x x x x x x
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI Model fiksnog koeficijenta Zakon o osiguranju (2004) Zakon o osiguranju (2014) Odluka o adekvatnosti kapitala društva za osiguranje/reosiguranje Kvartalni obračun zahtevane margine solventnosti Posebno za životna i za neživotna osiguranja
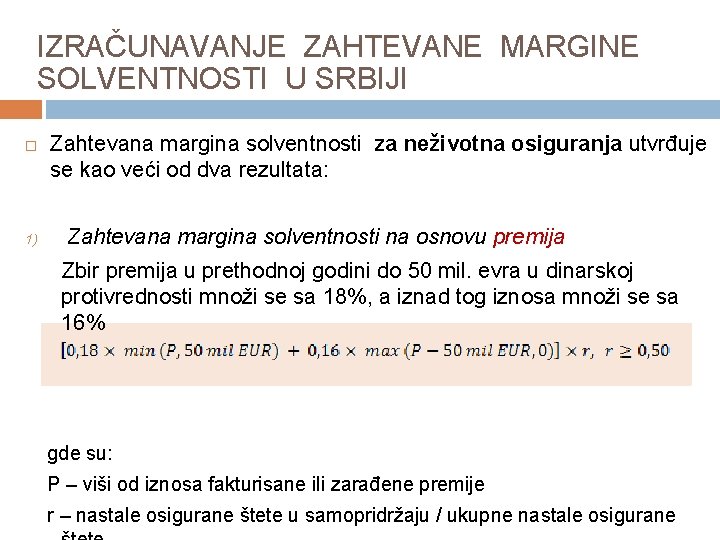
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI 1) Zahtevana margina solventnosti za neživotna osiguranja utvrđuje se kao veći od dva rezultata: Zahtevana margina solventnosti na osnovu premija Zbir premija u prethodnoj godini do 50 mil. evra u dinarskoj protivrednosti množi se sa 18%, a iznad tog iznosa množi se sa 16% gde su: P – viši od iznosa fakturisane ili zarađene premije r – nastale osigurane štete u samopridržaju / ukupne nastale osigurane
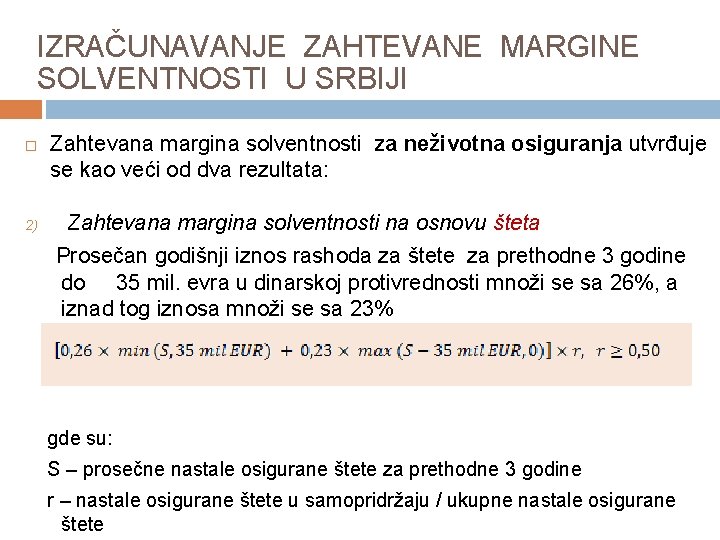
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI 2) Zahtevana margina solventnosti za neživotna osiguranja utvrđuje se kao veći od dva rezultata: Zahtevana margina solventnosti na osnovu šteta Prosečan godišnji iznos rashoda za štete za prethodne 3 godine do 35 mil. evra u dinarskoj protivrednosti množi se sa 26%, a iznad tog iznosa množi se sa 23% gde su: S – prosečne nastale osigurane štete za prethodne 3 godine r – nastale osigurane štete u samopridržaju / ukupne nastale osigurane štete
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI Primer Kompanija koja se bavi neživotnim osiguranjem ostvarila je u 2018. godini bruto fakturisanu premiju od 57 mil. evra, dok je zarađena premija iznosila 54 mil evra. Prosečne nastale osigurane štete tokom prethodne 3 godine iznosile su 34 mil. evra. U 2018. godini je 60% nastalih osiguranih šteta zadržano u samopridržaju. Izračunati zahtevanu marginu solventnosti. Ako je garantna rezerva kompanije na kraju iste godine iznosila 11 mil. evra, da li je kompanija bila solventna?
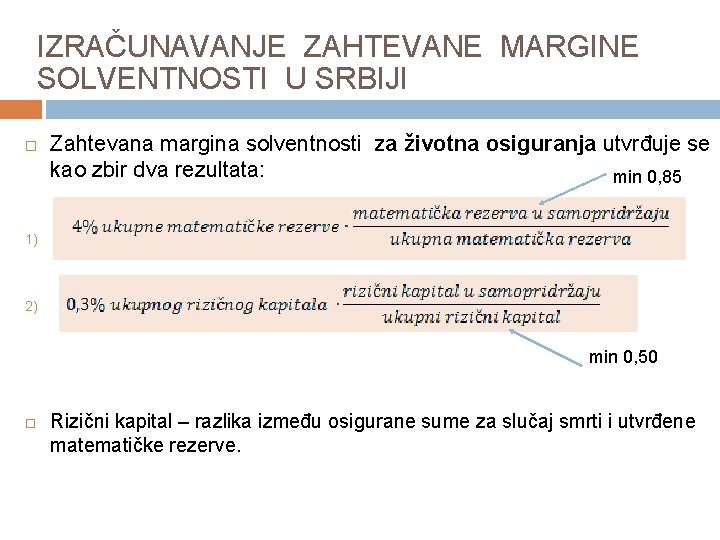
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI Zahtevana margina solventnosti za životna osiguranja utvrđuje se kao zbir dva rezultata: min 0, 85 1) 2) . . min 0, 50 Rizični kapital – razlika između osigurane sume za slučaj smrti i utvrđene matematičke rezerve.
IZRAČUNAVANJE ZAHTEVANE MARGINE SOLVENTNOSTI U SRBIJI Primer Osiguravajuća kompanija X bavi se isključivo poslovima životnog osiguranja. Na dan 31. 12. 2018. godine stanje matematičke rezerve je 49, 3 mil. evra, od čega je 45 mil. evra zadržano u samopridržaju. Rizični kapital na dan 31. 12. 2018. godine iznosio je 25 mil. evra, od čega je 23 mil. evra zadržano u samopridržaju kompanije. Izračunati zahtevanu marginu solventnosti. Ako je garantna rezerva na isti dan iznosila 4, 7 mil. evra, da li je ova kompanija bila solventna?
- Slides: 30