
FONDOVI OSIGURAVAJUIH KOMPANIJA Predmet Tarife u osiguranju FONDOVI
- Slides: 25
FONDOVI OSIGURAVAJUĆIH KOMPANIJA Predmet: Tarife u osiguranju
FONDOVI OSIGURAVAJUĆIH KOMPANIJA Neophodni su da bi osiguravajuća kompanija mogla nesmetano da funkcioniše, odnosno da blagovremeno odgovori svojim obavezama. Sredstva osiguranja (rezerve i fondovi) stiču se na tri načina: � uplatom sredstava osnivača osiguravajuće organizacije, � iz premije osiguranja i � iz dobiti organizacije za osiguranje.
OSNOVNI KAPITAL Početni fond sigurnosti – uslov za osnivanje i poslovanje osiguravajuće organizacije Minimalan iznos određen zakonom � Životna osiguranja EUR � Pojedine vrste neživotnih osiguranja 2. 200. 000 EUR 3. 200. 000 (osim osiguranja od odgovornosti zbog upotrebe motornih vozila, vazduhoplova, plovnih objekata, osiguranja od opšte odgovornosti, osiguranja kredita i osiguranja jemstva) � Sve vrste neživotnih osiguranja EUR 3. 200. 000 (ili prethodno navedene vrste) � Reosiguranje EUR 3. 200. 000
OSNOVNI KAPITAL Garant solventnosti u prvim godinama poslovanja Koristi se za pokriće gubitaka u krajnjoj instanci � Osiguravač može ispunjavati obaveze na račun osnivačkog kapitala samo u kratkim periodima kada ima probleme sa solventnošću. Formalno osnivački ulog je prvi korak u finansijskoj hijerarhiji. Sledeći su koraci: � � pretvaranje aktuarski izračunatih tarifa u premije osiguranja, odnosno u novac; prelaz tog novca, koji otpada na neto premiju u rezerve osiguranja.
SREDSTVA OSIGURANJA Sredstva osiguranja čine: � Sredstva garantne rezerve � Sredstva tehničkih rezervi � Ostala sredstva osiguranja.
GARANTNA REZERVA Posebna kategorija koju zakon ustanovljava radi obezbeđenja trajnog izvršavanja obaveza organizacije za osiguranje. Čine je primarni kapital i dopunski kapital, umanjeni za odbitne stavke. Primarni kapital: � � � Uplaćeni osnovni kapital po osnovu običnih akcija Rezerve utvrđene statutom i drugim aktima društva Revalorizacione rezerve Neraspoređeni dobitak ranijih godina Neraspoređeni dobitak tekuće godine (do 50%) Dopunski kapital: � � Uplaćeni osnovni kapital po osnovu preferencijalnih akcija Rezerve povezane sa preferencijalnim akcijama
GARANTNA REZERVA Odbitne stavke � � Nematerijalna imovina Otkupljene sopstvene akcije Gubitak tekuće godine i nepokriveni dobitak prethodnih godina Akcije kod drugih društava za osiguranje u RS Dodatna pravila za formiranje garantne rezerve: � � � Rezerve utvrđene statutom i revalorizacije rezerve <20% G. R. Neraspoređeni dobici <25% G. R. Dopunski kapital ne može biti veći od 50% primarnog kapitala.
TEHNIČKE REZERVE Formiraju se izdvajanjem i akumuliranjem sredstava iz tekuće tehničke premije, sa ciljem pokrića obaveza koje proizilaze iz zaključenih ugovora o osiguranju. � U proseku, čine više od 80% pasive bilansa stanja osiguravača. Način i rokovi obračunavanja tehničkih rezervi se regulišu regulativom. Obračunavaju se i iskazuju odvojeno za životna i neživotna osiguranja, po vrstama osiguranja.
TEHNIČKE REZERVE U zavisnosti od vrste osiguranja kojom se bavi, društvo za osiguranje obrazuje sledeće tehničke rezerve: 1) 2) 3) 4) 5) 6) 7) Rezerve za prenosne premije, Rezerve za neistekle rizike, Rezerve za bonuse i popuste, Rezervisane štete, Matematičku rezervu, Rezerve za osiguranja kod kojih su osiguranici prihvatili da učestvuju u riziku investiranja, Rezerve za izravnanje rizika.
REZERVE ZA PRENOSNE PREMIJE Prenosna (nezarađena) premija je deo premije koji se mora preneti u naredni obračunski period adekvatno vremenskom periodu trajanja ugovora o osiguranju. Rezerva za prenosne premije služi za pokriće obaveza po postojećim ugovorima o osiguranju koje će nastati u narednom obračunskom periodu. Obezbeđuje da u periodu za koji se određuje rezultat poslovanja bude prihodovan samo onaj deo fakturisane premije koji se odnosi na taj period. Obračun primenom: � � individualnih metoda (za svaki ugovor o osiguranju pojedinačno) ili grupnih metoda (na nivou pojedinih vrsta osiguranja).
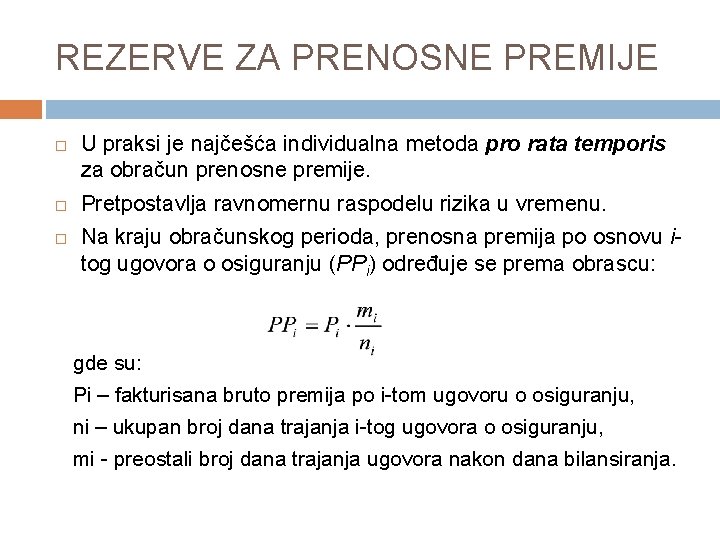
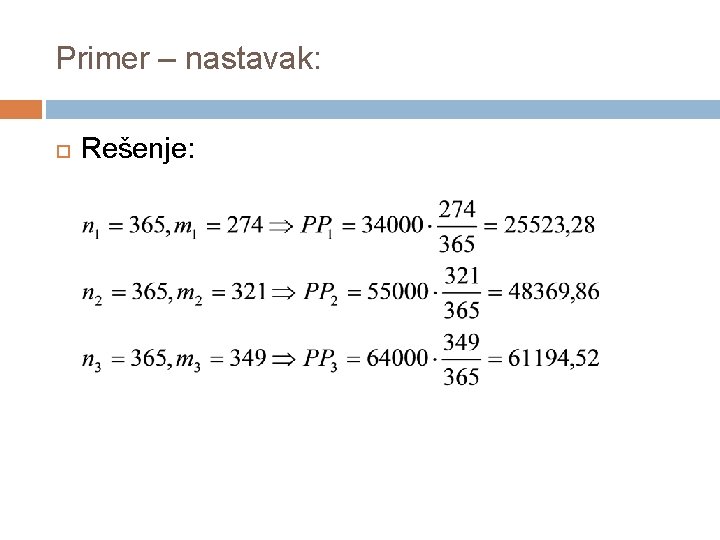
REZERVE ZA PRENOSNE PREMIJE U praksi je najčešća individualna metoda pro rata temporis za obračun prenosne premije. Pretpostavlja ravnomernu raspodelu rizika u vremenu. Na kraju obračunskog perioda, prenosna premija po osnovu itog ugovora o osiguranju (PPi) određuje se prema obrascu: gde su: Pi – fakturisana bruto premija po i-tom ugovoru o osiguranju, ni – ukupan broj dana trajanja i-tog ugovora o osiguranju, mi - preostali broj dana trajanja ugovora nakon dana bilansiranja.
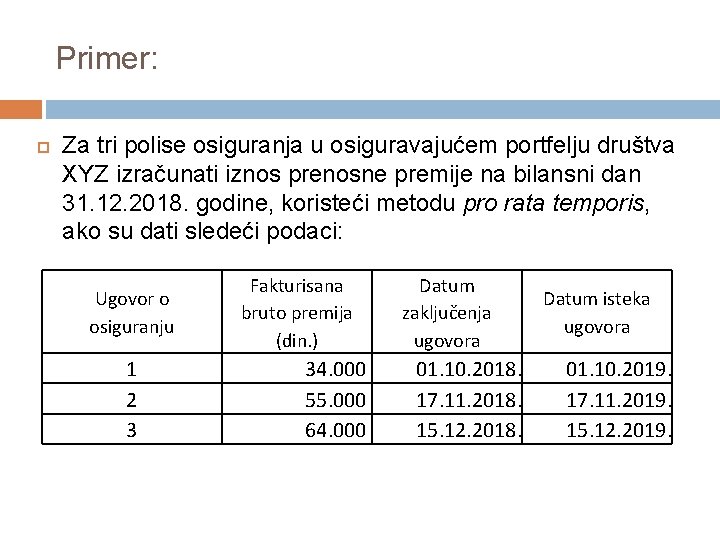
Primer: Za tri polise osiguranja u osiguravajućem portfelju društva XYZ izračunati iznos prenosne premije na bilansni dan 31. 12. 2018. godine, koristeći metodu pro rata temporis, ako su dati sledeći podaci: Ugovor o osiguranju 1 2 3 Fakturisana bruto premija (din. ) 34. 000 55. 000 64. 000 Datum zaključenja ugovora 01. 10. 2018. 17. 11. 2018. 15. 12. 2018. Datum isteka ugovora 01. 10. 2019. 17. 11. 2019. 15. 12. 2019.
Primer – nastavak: Rešenje:
REZERVE ZA NEISTEKLE RIZIKE Obrazuju se u iznosu iznad rezervi za prenosne premije za pokriće obaveza iz osiguranja koje nastaju u narednom periodu, a po ugovorima o osiguranju iz tekućeg perioda. Društvo za osiguranje obrazuje rezerve za neistekle rizike ako utvrdi da je: � očekivani iznos šteta i troškova koji će nastati u narednom periodu, po ugovorima iz tekućeg perioda veći od � rezervi za prenosne premije i eventualnih potraživanja za premiju po tim ugovorima.
REZERVE ZA BONUSE I POPUSTE Obrazuju se da bi se izmirile obaveze prema osiguranicima po osnovu: � učestvovanja u dobiti, � buduće delimično snižene premije, � povrata dela premije.
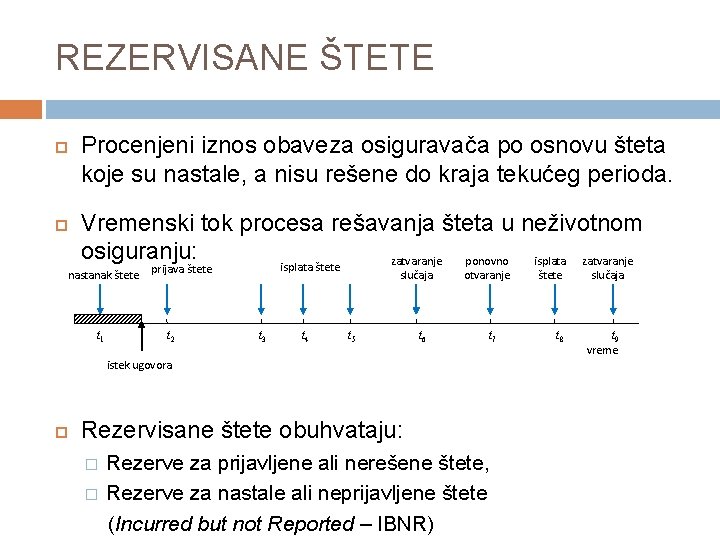
REZERVISANE ŠTETE Procenjeni iznos obaveza osiguravača po osnovu šteta koje su nastale, a nisu rešene do kraja tekućeg perioda. Vremenski tok procesa rešavanja šteta u neživotnom osiguranju: zatvaranje ponovno isplata zatvaranje isplata štete nastanak štete t 1 prijava štete t 2 slučaja t 3 t 4 t 5 t 6 otvaranje t 7 istek ugovora Rezervisane štete obuhvataju: � � Rezerve za prijavljene ali nerešene štete, Rezerve za nastale ali neprijavljene štete (Incurred but not Reported – IBNR) štete t 8 slučaja t 9 vreme
REZERVE ZA PRIJAVLJENE ALI NEREŠENE ŠTETE Pojedinačna procena svake štete. Uzimaju se u obzir relevantne informacije: • • • obaveze iz ugovora o osiguranju, nalazi i mišljenja veštaka, procenitelja, aktuara i drugih stručnjaka, očekivano vreme do rešavanja štete, očekivana stopa inflacije do trenutka isplate naknade štete; zakonom utvrđene obaveze društva, sudska praksa itd. Izuzetno se koriste statističke (paušalne) metode u vrstama osiguranja sa visokom frekvencijom i niskim intenzitetom šteta.
REZERVE ZA NASTALE ALI NEPRIJAVLJENE ŠTETE (IBNR) Ne mogu da se procene na individualnom, već isključivo na agregatnom nivou, primenom odgovarajuće aktuarske metode rezervisanja. U praksi se najčešće primenjuje metoda lančanih lestvica (Chain Ladder Method). Iz raspoloživih podataka o štetama iz prošlosti, izvode se odgovarajući faktori razvoja šteta. Zatim se ti faktori primenjuju na iste podatke da bi se projektovali budući iznosi šteta, koji su potrebni za određivanje rezervi za štete.
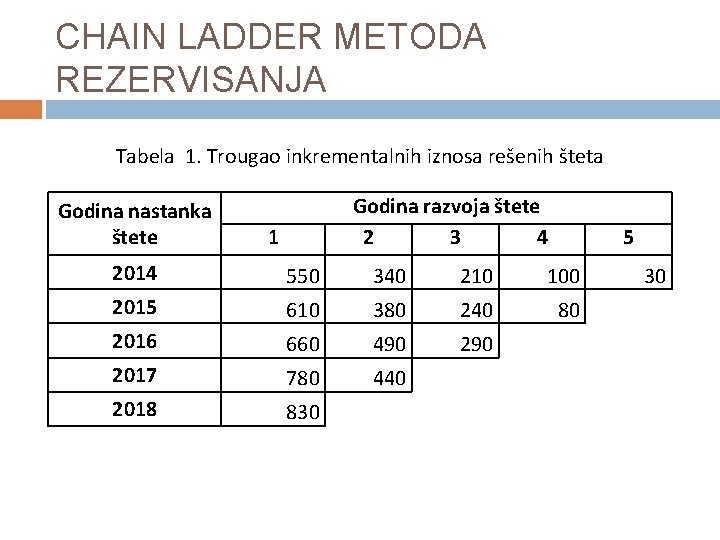
CHAIN LADDER METODA REZERVISANJA Polazište primene metode su podaci o štetama iz prošlosti, razvrstani prema – godini nastanka i godini u kojoj su date štete rešene, čime se formira tzv. trougao razvoja šteta (runoff triangle). Primer: U Tabeli 1. sadržani su godišnji iznosi rešenih šteta u određenoj vrsti osiguranja za izabranu osiguravajuću kompaniju. Potrebno je odrediti rezervisane štete na dan 31. 12. 2018. godine.
CHAIN LADDER METODA REZERVISANJA Tabela 1. Trougao inkrementalnih iznosa rešenih šteta Godina nastanka štete Godina razvoja štete 2 3 4 1 5 2014 550 340 210 100 2015 610 380 240 80 2016 660 490 2017 780 440 2018 830 30
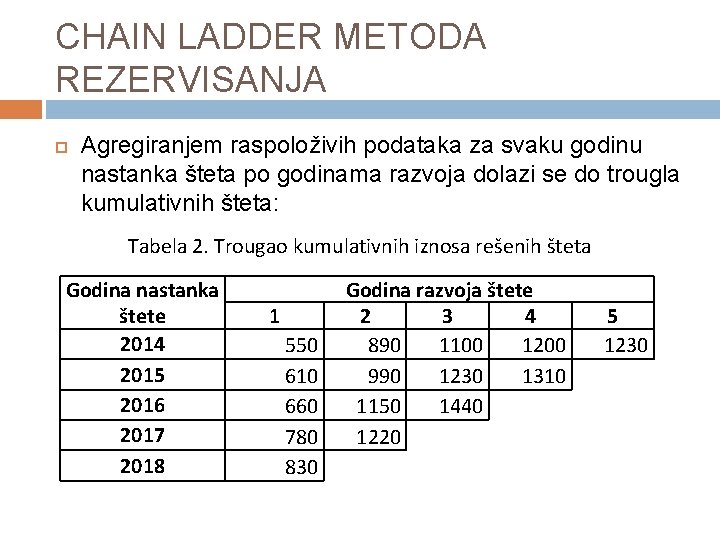
CHAIN LADDER METODA REZERVISANJA Agregiranjem raspoloživih podataka za svaku godinu nastanka šteta po godinama razvoja dolazi se do trougla kumulativnih šteta: Tabela 2. Trougao kumulativnih iznosa rešenih šteta Godina nastanka štete 2014 2015 2016 2017 2018 1 550 610 660 780 830 Godina razvoja štete 2 3 4 890 1100 1200 990 1230 1310 1150 1440 1220 5 1230
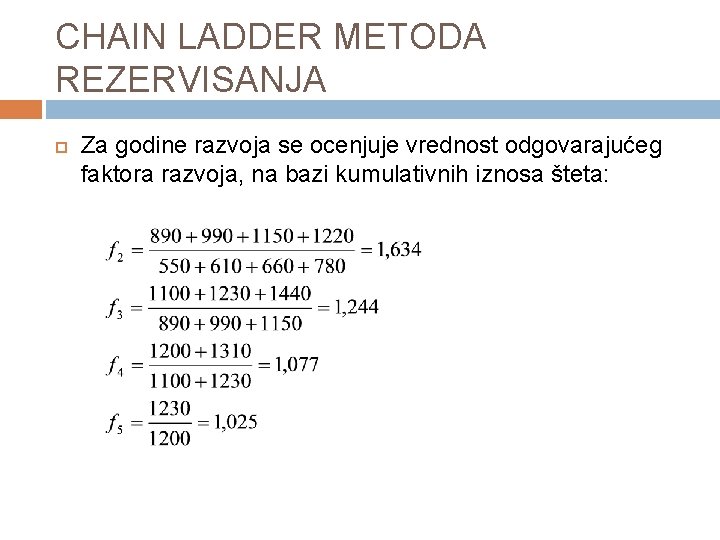
CHAIN LADDER METODA REZERVISANJA Za godine razvoja se ocenjuje vrednost odgovarajućeg faktora razvoja, na bazi kumulativnih iznosa šteta:
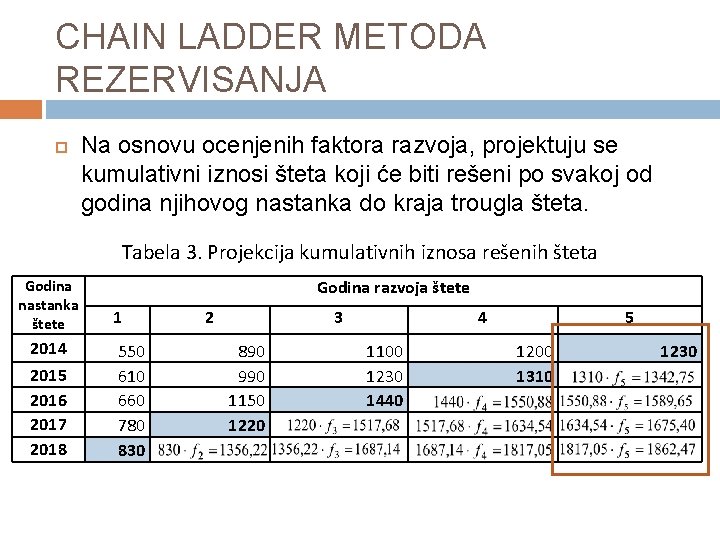
CHAIN LADDER METODA REZERVISANJA Na osnovu ocenjenih faktora razvoja, projektuju se kumulativni iznosi šteta koji će biti rešeni po svakoj od godina njihovog nastanka do kraja trougla šteta. Tabela 3. Projekcija kumulativnih iznosa rešenih šteta Godina nastanka štete 2014 2015 2016 2017 2018 Godina razvoja štete 1 550 610 660 780 830 2 3 890 990 1150 1220 4 1100 1230 1440 5 1200 1310 1230
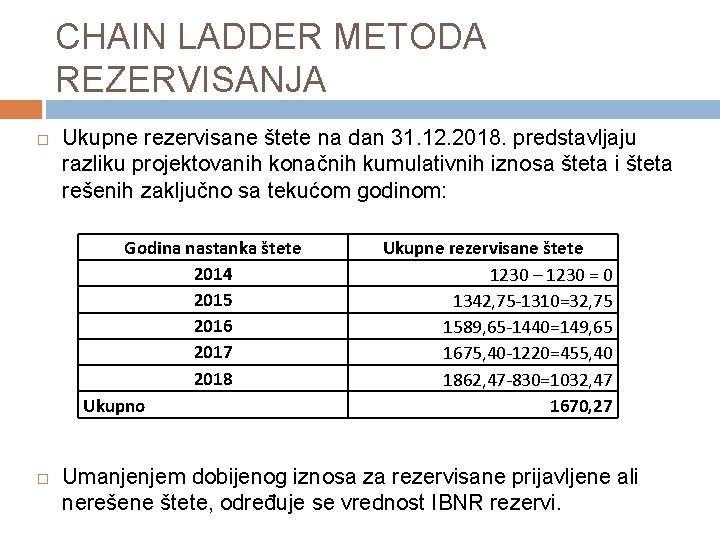
CHAIN LADDER METODA REZERVISANJA Ukupne rezervisane štete na dan 31. 12. 2018. predstavljaju razliku projektovanih konačnih kumulativnih iznosa šteta i šteta rešenih zaključno sa tekućom godinom: Godina nastanka štete 2014 2015 2016 2017 2018 Ukupno Ukupne rezervisane štete 1230 – 1230 = 0 1342, 75 -1310=32, 75 1589, 65 -1440=149, 65 1675, 40 -1220=455, 40 1862, 47 -830=1032, 47 1670, 27 Umanjenjem dobijenog iznosa za rezervisane prijavljene ali nerešene štete, određuje se vrednost IBNR rezervi.
REZERVE ZA IZRAVNANJE RIZIKA Koriste se za vremensko izravnavanje šteta u pojedinim vrstama osiguranja. � Sredstva se izdvajaju u godinama povoljnog razvoja šteta, i time omogućuje preraspodela troškova krupnih šteta sa godine njihovog nastanka na veći broj godina, tj. umanjuju fluktuacije rezultata poslovanja osiguravača. Obavezno u osiguranju kredita. Društva za osiguranje mogu da formiraju ove rezerve i u drugim vrstama neživotnih osiguranja kojima se bave.