LES REGLES DIMPOSITION DU RESULTAT DES ENTREPRISES z
- Slides: 32
LES REGLES D’IMPOSITION DU RESULTAT DES ENTREPRISES z. Les modes de taxation du résultat des entreprises z. Les BIC z. L’impôt sur les sociétés ESSCA
SECTION 1 LES MODES DE TAXATION 1 - IMPOT SUR LE REVENU OU IMPOT SUR LES SOCIETES ? z. Les bénéfices dégagés par l’activité des entreprises constituent un revenu soumis à l’impôt. : y. Soit à l’IR chez chaque associé pour les sociétés de personnes dites « translucides » (sans personnalité fiscale) y. Soit à l’IS pour les sociétés de capitaux ou pour les sociétés ayant opté pour l’IS
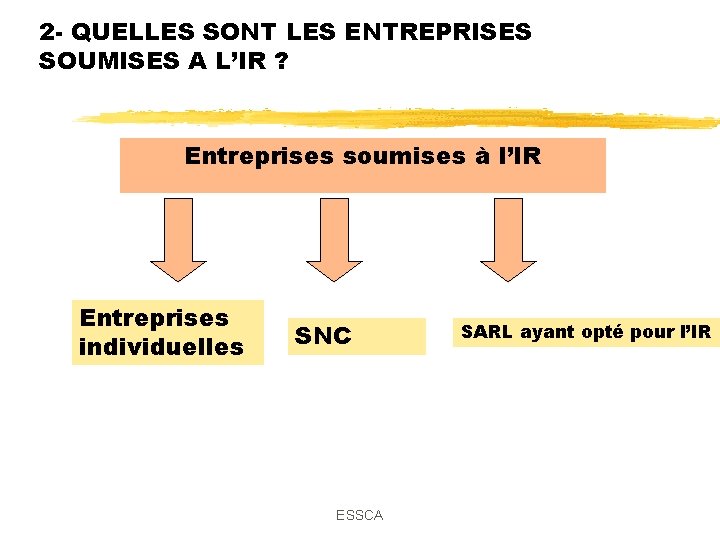
2 - QUELLES SONT LES ENTREPRISES SOUMISES A L’IR ? Entreprises soumises à l’IR Entreprises individuelles SNC ESSCA SARL ayant opté pour l’IR
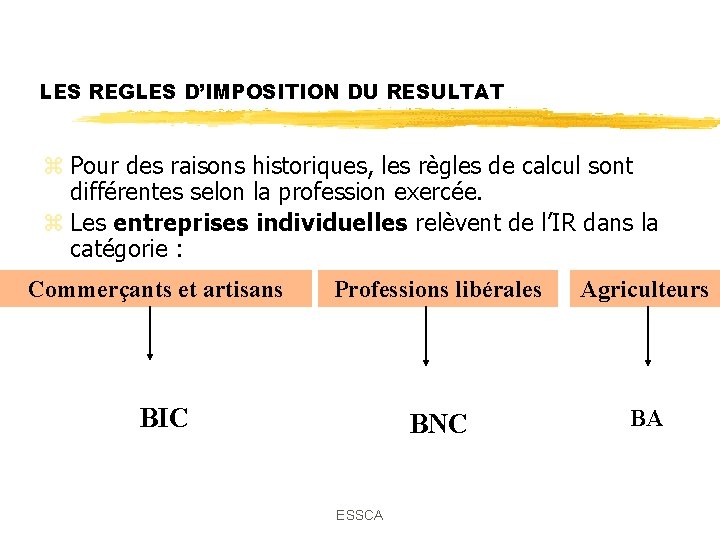
LES REGLES D’IMPOSITION DU RESULTAT z Pour des raisons historiques, les règles de calcul sont différentes selon la profession exercée. z Les entreprises individuelles relèvent de l’IR dans la catégorie : Commerçants et artisans Professions libérales Agriculteurs BNC BA BIC ESSCA
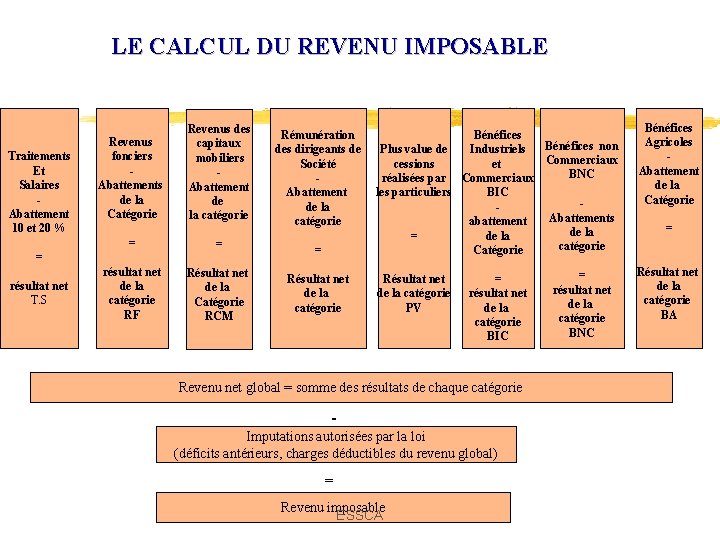
LE CALCUL DU REVENU IMPOSABLE Traitements Et Salaires Abattement 10 et 20 % Revenus des capitaux mobiliers Abattement de la catégorie Rémunération des dirigeants de Société Abattement de la catégorie = = = résultat net de la catégorie RF Résultat net de la Catégorie RCM Résultat net de la catégorie Revenus fonciers Abattements de la Catégorie = résultat net T. S Bénéfices non Plus value de Industriels Commerciaux cessions et BNC réalisées par Commerciaux les particuliers BIC Abattements abattement de la = de la catégorie Catégorie Résultat net de la catégorie PV = résultat net de la catégorie BIC Revenu net global = somme des résultats de chaque catégorie Imputations autorisées par la loi (déficits antérieurs, charges déductibles du revenu global) = Revenu imposable ESSCA = résultat net de la catégorie BNC Bénéfices Agricoles Abattement de la Catégorie = Résultat net de la catégorie BA
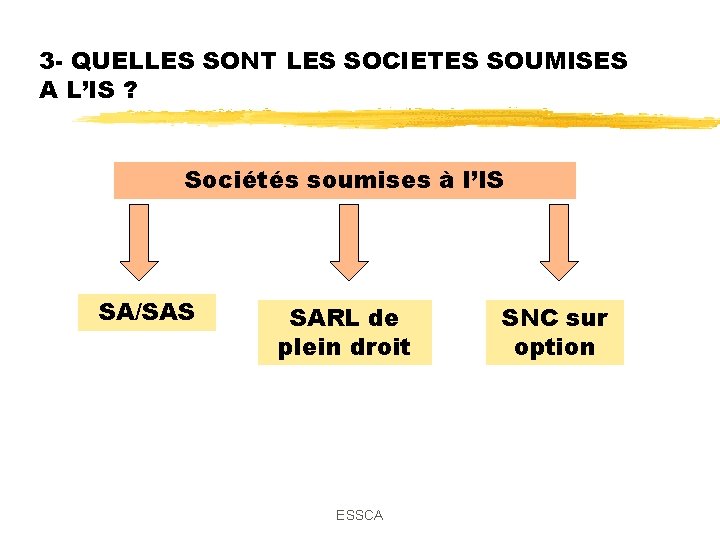
3 - QUELLES SONT LES SOCIETES SOUMISES A L’IS ? Sociétés soumises à l’IS SA/SAS SARL de plein droit ESSCA SNC sur option
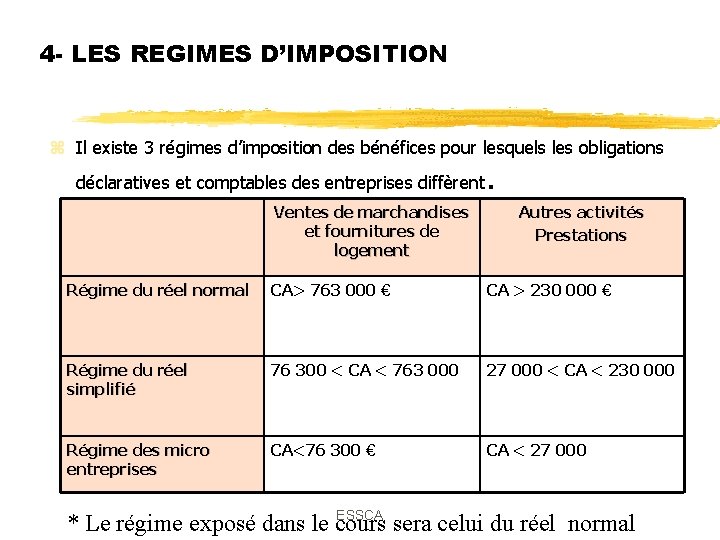
4 - LES REGIMES D’IMPOSITION z Il existe 3 régimes d’imposition des bénéfices pour lesquels les obligations déclaratives et comptables des entreprises diffèrent Ventes de marchandises et fournitures de logement . Autres activités Prestations Régime du réel normal CA> 763 000 € CA > 230 000 € Régime du réel simplifié 76 300 < CA < 763 000 27 000 < CA < 230 000 Régime des micro entreprises CA<76 300 € CA < 27 000 ESSCA * Le régime exposé dans le cours sera celui du réel normal
SECTION 2 : LES BIC = BENEFICES INDUSTRIELS ET COMMERCIAUX
z 2 -1 le champ d’application des BIC z 2 -2 la détermination du résultat fiscal z 2 -3 le régime des charges constatées z 2 -4 le régime des produits constatés z 2 -5 le régime des charges calculées z 2 -6 le régime des plus ou moins values professionnelles z 2 -7 les modalités d’imposition ESSCA
2 -1 CHAMP D’APPLICATION DES BIC z 2 -1 -1 Définition : Sont imposables à l’impôt sur le revenu, dans la catégorie des BIC, les bénéfices réalisées par des personnes physiques ou des sociétés ne relevant pas de l’IS, provenant de l’exercice d’une profession commerciale, industrielle ou artisanale (art 34 al. 1 du CGI), ainsi que les bénéfices réalisés par les personnes visées aux articles 34 al 2 et 35 du CGI. ESSCA
2 -1 -2 QUELS SONT LES BENEFICES IMPOSABLES DANS LA CATEGORIE BIC? z. Art 34 -1 : les bénéfices tirés de l ’exercice d’une profession commerciale, industrielle ou artisanale. y. Ex : Négoce, constructions, productions, … z. Art 34 -2 et 35 : Location en meublé ; location-gérance de fonds. ESSCA
2 -1 -3 QUELLES SONT LES ENTREPRISES IMPOSABLES DANS LA CATEGORIE DES BIC ? z Les exploitants individuels z Les associés des SNC z Les associés des SARL ayant opté pour le régime des sociétés de personnes z L’associé de l’EURL Attention Les personnes imposables sont les personnes physiques et jamais la société. Le bénéfice, même s’il a été réalisé par une société sera déclaré sur la déclaration de revenu de l’associé. ESSCA
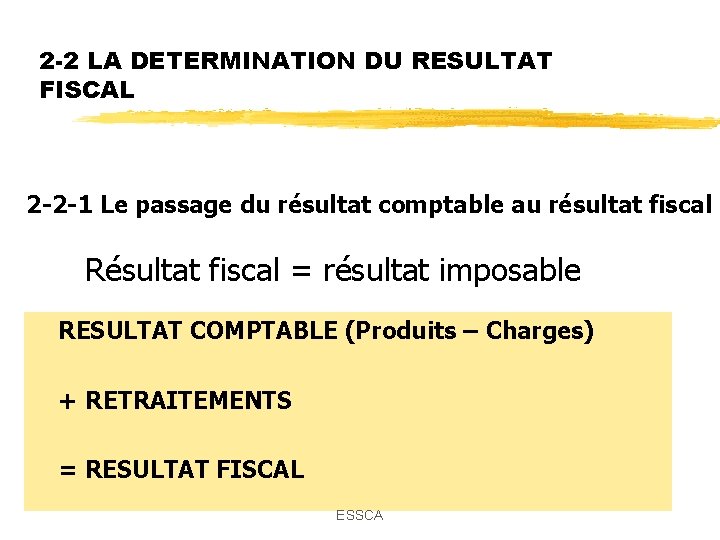
2 -2 LA DETERMINATION DU RESULTAT FISCAL 2 -2 -1 Le passage du résultat comptable au résultat fiscal Résultat fiscal = résultat imposable z RESULTAT COMPTABLE (Produits – Charges) z + RETRAITEMENTS z = RESULTAT FISCAL ESSCA
LES DIFFERENTES OPERATIONS A MENER z 1 -Calculer le résultat comptable z 2 -Etablir la liste des corrections extra comptables (retraitements) z 3 -Calculer le résultat fiscal z 4 -Ajouter le résultat fiscal aux autres revenus du foyer familial du contribuable pour former le revenu global qui sera soumis à l’IR ESSCA
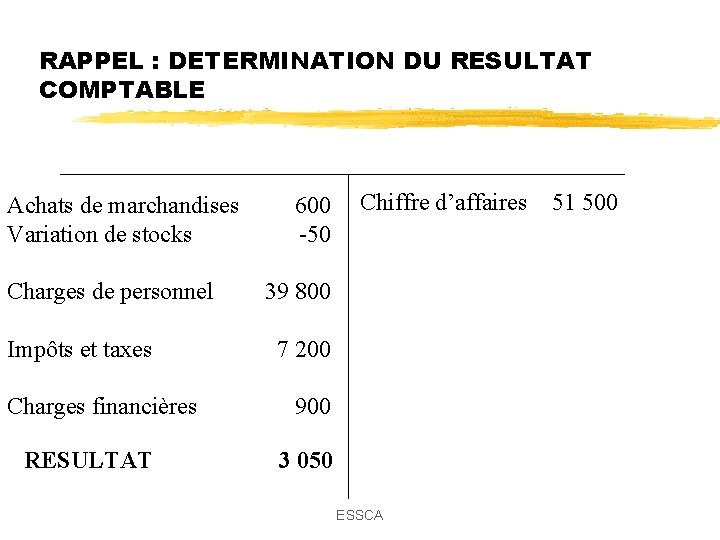
RAPPEL : DETERMINATION DU RESULTAT COMPTABLE Achats de marchandises Variation de stocks Charges de personnel Impôts et taxes Charges financières RESULTAT 600 -50 Chiffre d’affaires 39 800 7 200 900 3 050 ESSCA 51 500
2 -2 -2 LES RETRAITEMENTS z Pourquoi y a t il un écart entre le résultat comptable et le résultat fiscal? y. Les règles comptables visent à établir des comptes réguliers et sincères y. Les règles fiscales poursuivent un objectif de rendement de l’impôt. z D’où DIVERGENCE z Il existe deux natures de retraitements : y. LES REINTEGRATIONS EXTRA COMPTABLES y. LES DEDUCTIONS EXTRA COMPTABLES ESSCA
2 -2 -3 LES REINTEGRATIONS EXTRA COMPTABLES z. Les réintégrations correspondent à des sommes qui vont être ajoutées au résultat comptable. LE RESULTAT FISCAL AUGMENTE L’IMPOT AUGMENTE Exemple : le résultat comptable de la société MITSU s’élève à 150 000 Euros ; le total des réintégrations s’élève à 26 540 Euros. A combien s’élève le résultat fiscal ? ESSCA
EXEMPLES DE REINTEGRATIONS EXTRA COMPTABLES z Certaines charges comptabilisées pour la détermination du résultat comptable ne sont pas considérées comme des charges déductibles du résultat fiscal (ex les amendes et pénalités), elles doivent être réintégrées. Exemple : L’entreprise MIRO a un résultat comptable de 58. 000 Euros, le montant des amendes et pénalités comptabilisés en charges s’élève à 1 500 Euros. A combien s’élève le résultat fiscal ? ESSCA
2 -2 -4 LES DEDUCTIONS EXTRA COMPTABLES z. Les déductions correspondent à des sommes qui vont venir en moins du résultat comptable et donc diminuer l’impôt. LE RESULTAT FISCAL DIMINUE L’IMPOT DIMINUE Exemple : le résultat comptable de la société BOOSTAR s’élève à 10 000 euros, le total des réintégrations s’élève à 3 500 euros ; le total des déductions s’élève à 2 800 euros. A combien s’élève le résultat fiscal ? ESSCA
EXEMPLE DE DEDUCTIONS EXTRA COMPTABLES z Dans les entreprises soumises à l’IR (BIC), les produits financiers correspondant à des dividendes provenant de filiales sont imposés dans la catégorie des RCM (revenus des capitaux mobiliers); il va donc falloir enlever du résultat (déduire) le montant de ces dividendes pour calculer le résultat BIC. z Exemple : La société CHAT a un résultat comptable de 10 000 euros dont 1 000 euros proviennent de dividendes reçus de la société TICPUS. z Question : déterminer le résultat fiscal taxable dans la catégorie BIC ESSCA
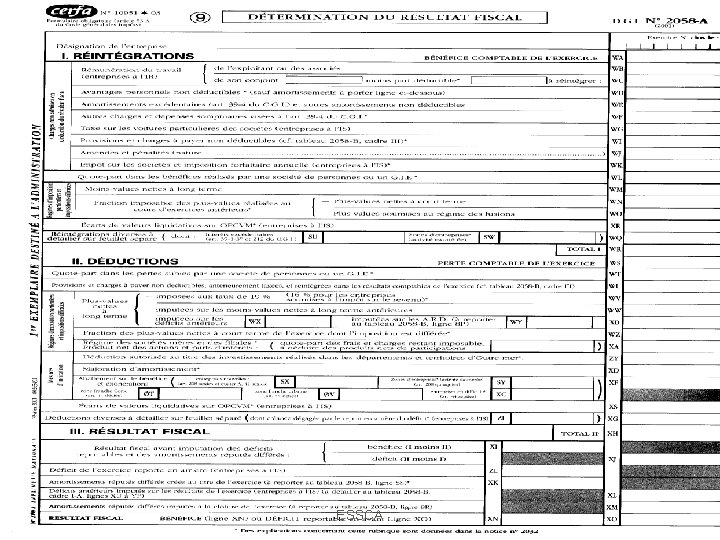
2 -2 -5 L’IMPRIME 2058 Le passage du résultat comptable au résultat fiscal s’effectue pour les entreprises en BIC sur l’imprimé 2058 A de la liasse fiscale. ESSCA
ESSCA
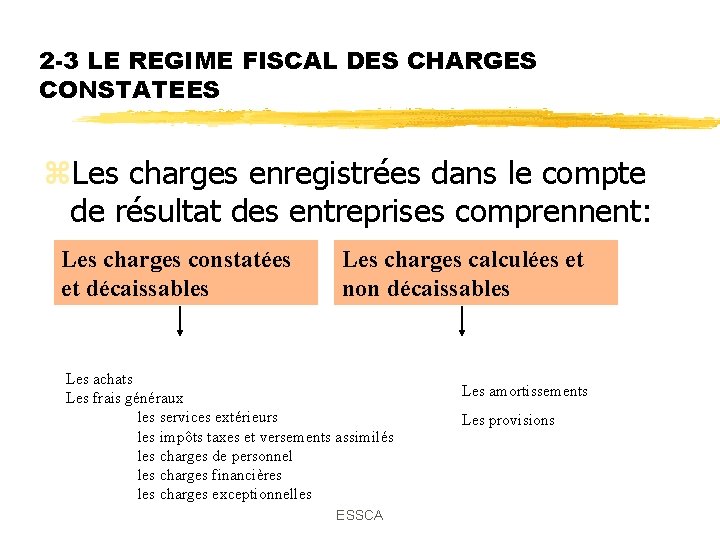
2 -3 LE REGIME FISCAL DES CHARGES CONSTATEES z. Les charges enregistrées dans le compte de résultat des entreprises comprennent: Les charges constatées et décaissables Les charges calculées et non décaissables Les achats Les frais généraux les services extérieurs les impôts taxes et versements assimilés les charges de personnel les charges financières les charges exceptionnelles ESSCA Les amortissements Les provisions
2 -3 -1 LES CONDITIONS DE DEDUCTIBILITE z. Pour être déductibles, les charges doivent satisfaire les 6 conditions suivantes : Conditions de fond Etre exposées dans l’intérêt direct de l’exploitation ou se rattacher à la gestion normale de l’entreprise Se traduire par une diminution de l’actif net de l’entreprise La déductibilité ne doit pas être interdite par une disposition particulière de la loi (ex charges somptuaires) ESSCA
Conditions de forme Les charges doivent être comptabilisées en charges et justifiées par un document. Certaines des charges doivent faire l’objet d’une déclaration spécifique (DADS) Conditions de temps Les charges doivent être comprises dans les charges de l’exercice au cours duquel elles ont été engagées indépendamment ESSCA du paiement.
2 -3 -2 CONDITIONS DE DEDUCTIBILITE DES PRINCIPALES CHARGES CONSTATEES z Les achats de marchandises et de matières premières: y. Principe : déductibles y. Exception : les prélèvements de l’exploitant réalisés pour son usage personnel doivent être réintégrés y. Exemple L’entreprise Eveil de ventes de CD ROM a un résultat comptable de 1 000 euros. L’exploitant a prélevé sur son stock pour 400 euros. Question : quel est le résultat fiscal ? ESSCA
z Les loyers et charges locatives y Principe : Les loyers, les charges locatives, ainsi que les charges de crédit-bail sont déductibles y Exception : Les loyers des locations et les redevances de crédit -bail, en cas de location de véhicules de tourisme supérieure à 3 mois, sont non déductibles (pour les modalités de retraitements voir le § amortissements) z. Les frais d’entretien et de réparation y. Principe : déductible y. Exception : x. Les dépenses relatives aux charges somptuaires x. Les dépenses visant à augmenter la valeur ou la durée de vie du bien (comptabilisées en immobilisation) x. Sont par exemple enregistrées en charges les travaux de peinture, remplacement des pièces usagées d’une voiture x. En immobilisations dépense de mise en conformité, remplacement d’une installation de chauffage par une autre plus ESSCA moderne.
z Les acquisitions de matériel et d’outillage z Principe : il s’agit en principe d’immobilisations z Exception : l’administration fiscale accepte que soient enregistrées en charges et donc immédiatement déductibles le matériel et outillage ainsi que le matériel de bureau dont la valeur est inférieure à 500 € HT. z Les primes d’assurance z Principe : déductibilité z Exception : voir annexe z. Commissions, courtages et honoraires z. Principe : ils sont déductibles z. Conditions de forme : ils doivent être portés sur la DADS (déclaration annuelle des données sociales) ESSCA
z Les frais de publicité y. Principe : ils sont déductibles y. Exception : la publicité prohibée (tabac, alcool) y Les cadeaux : ils sont déductibles s’ils ne relèvent pas d’un acte anormal de gestion. x Ex : une entreprise rémunère des conseils d’ordre commercial et financier donnés par un de ses fournisseurs en offrant un manteau de fourrure à l’épouse de ce fournisseur (CE 18/12/74). z Les frais de déplacements, missions et réceptions y. Principe : ils sont déductibles s’ils sont exposés dans le cadre de l’activité professionnelle et s’ils ne sont pas exagérés par rapport au chiffre d’affaires Exemple : les frais engagés par une clinique à raison de la participation de son PDG à un voyage professionnel au Mexique et au Guatemala organisé par un syndicat professionnel et consacré pour l’essentiel à des visites d’établissement de soins sont déductibles dès lors que les frais ont été engagés dans l’intérêt de la clinique. En revanche, les frais de déplacement de l’épouse du dirigeant ne sont pas déductibles. ESSCA
z Impôts et taxes : y. Principes : ils sont déductibles y. Exceptions : les impôts qui ne sont pas directement liés à l’entreprise et qui sont établis au nom de l’exploitant ne sont pas déductibles : Ex : • Impôt sur le revenu • Taxe d’habitation • CSG, CRDS y Particularités : la provision pour Organic (sur le chiffre d’affaires) et la provision de participation des employeurs à l’effort de construction sont déductibles avec un an de décalage. y Exemple: le résultat comptable de l’entreprise s’élève à 10 000 euros et comprend : x 2 500 euros de provision pour taxe d’apprentissage, 1 000 euros de provision ORGANIC et 1 500 euros de provision pour taxe d’habitation. Calculer le résultat fiscal. ESSCA
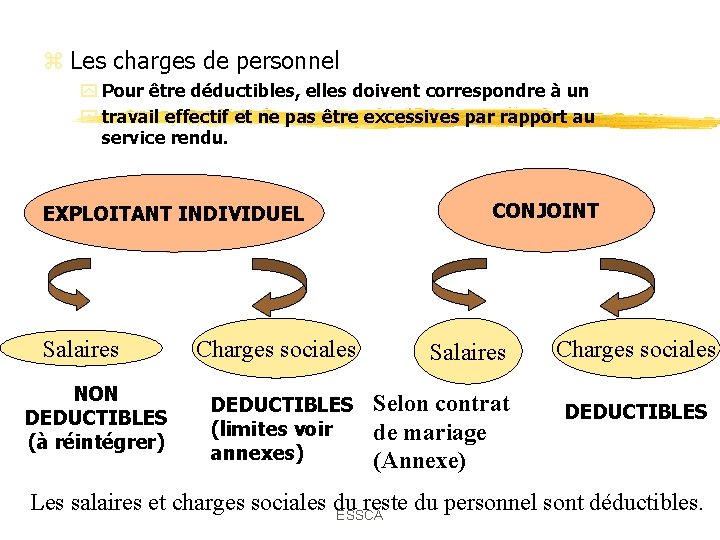
z Les charges de personnel y Pour être déductibles, elles doivent correspondre à un y travail effectif et ne pas être excessives par rapport au service rendu. EXPLOITANT INDIVIDUEL Salaires NON DEDUCTIBLES (à réintégrer) CONJOINT Charges sociales Salaires DEDUCTIBLES (limites voir annexes) Selon contrat de mariage (Annexe) Charges sociales DEDUCTIBLES Les salaires et charges sociales du reste du personnel sont déductibles. ESSCA
z Les charges financières y. Principe : déductibilité y. Exception : l’administration fiscale rejette une partie des frais financiers si le compte de l’exploitant devient débiteur par des prélèvements de l’exploitant trop importants. z Les charges exceptionnelles y Principe : déductibles y Exception : xles amendes pénales ne sont jamais déductibles ( à réintégrer) x. Les pénalités fiscales sont également à réintégrer. y ESSCA