Lringsml 1 2 3 4 drfte de viktigste
- Slides: 15
Læringsmål 1. 2. 3. 4. drøfte de viktigste forskjellene mellom enkeltpersonforetak, ansvarlige selskap og aksjeselskaper drøfte skattleggingen av enkeltpersonforetak og ansvarlig selskap forstå hvordan årsresultatet disponeres i aksjeselskaper forstå bokføringen av skatt av overskudd i aksjeselskaper Kapittel 10 1
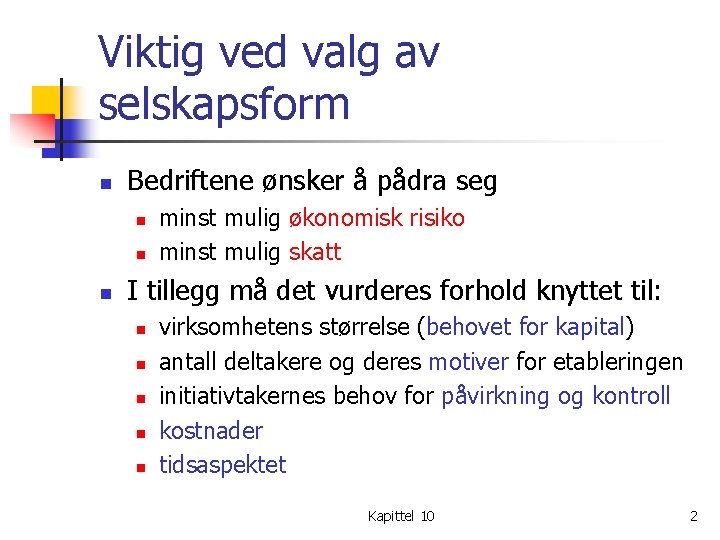
Viktig ved valg av selskapsform n Bedriftene ønsker å pådra seg n n n minst mulig økonomisk risiko minst mulig skatt I tillegg må det vurderes forhold knyttet til: n n n virksomhetens størrelse (behovet for kapital) antall deltakere og deres motiver for etableringen initiativtakernes behov for påvirkning og kontroll kostnader tidsaspektet Kapittel 10 2
Selskapsformene boken behandler n Enkeltpersonforetak n n Ansvarlig selskap (ANS/DA) n n n én eier som er personlig ansvarlig for bedriftens gjeld med hele sin formue ANS: Hver deltaker er solidarisk ansvarlig for selskapets gjeld DA: Den enkelte deltaker kan bare kreves for sin forholdsmessige andel av selskapets gjeld Aksjeselskap (AS/ASA) n n n Fra én til mange tusen eiere (aksjonærer). Aksjonærenes mulighet for tap er begrenset til aksjeinnskuddet AS: Private aksjeselskaper – aksjekapital minst kr 30 000 ASA: Allmenne aksjeselskaper – aksjekapital minst kr 1 000 Kapittel 10 3
Viktige lover n n n Lov om ansvarlige selskaper og kommandittselskaper av 1985 (selskapsloven) Lov om aksjeselskaper av 1997 (aksjeloven) Lov om allmennaksjeselskaper av 1997 (allmennaksjeloven) Kapittel 10 4
Selskapsformer og skatt n Enkeltpersonforetak og ansvarlige selskap er ikke egne skattesubjekter n n Det er eierne som privatpersoner som blir beskattet Aksjeselskapene er egne skattesubjekter som betaler 28 % skatt (2013)* av skattbart overskudd * Endret til 27 % fra 01. 2014. Oppgavene i 2. utgave er basert på 28 % Kapittel 10 5
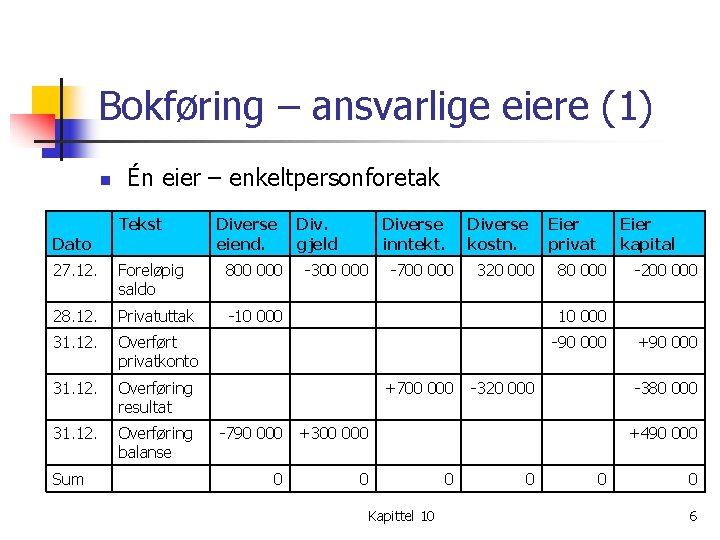
Bokføring – ansvarlige eiere (1) n Dato Én eier – enkeltpersonforetak Tekst Diverse eiend. 27. 12. Foreløpig saldo 800 000 28. 12. Privatuttak -10 000 31. 12. Overført privatkonto 31. 12. Overføring resultat 31. 12. Overføring balanse Sum Div. gjeld Diverse inntekt. -300 000 -700 000 Diverse kostn. 320 000 Eier privat Eier kapital 80 000 -200 000 10 000 -90 000 +700 000 -790 000 +300 0 0 -320 000 +90 000 -380 000 +490 000 0 Kapittel 10 0 6
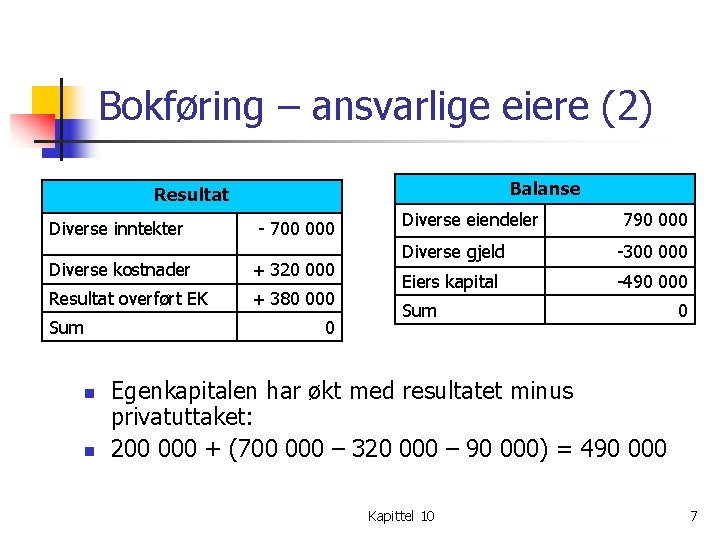
Bokføring – ansvarlige eiere (2) Balanse Resultat Diverse inntekter - 700 000 Diverse kostnader + 320 000 Resultat overført EK + 380 000 Sum n n 0 Diverse eiendeler 790 000 Diverse gjeld -300 000 Eiers kapital -490 000 Sum 0 Egenkapitalen har økt med resultatet minus privatuttaket: 200 000 + (700 000 – 320 000 – 90 000) = 490 000 Kapittel 10 7
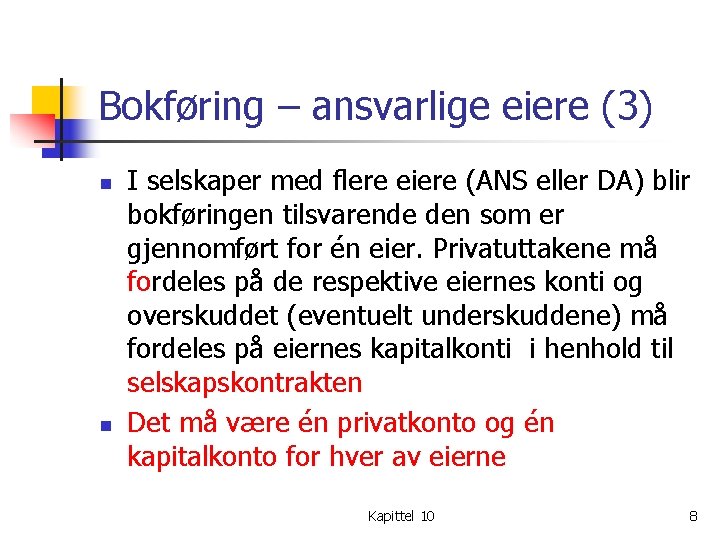
Bokføring – ansvarlige eiere (3) n n I selskaper med flere eiere (ANS eller DA) blir bokføringen tilsvarende den som er gjennomført for én eier. Privatuttakene må fordeles på de respektive eiernes konti og overskuddet (eventuelt underskuddene) må fordeles på eiernes kapitalkonti i henhold til selskapskontrakten Det må være én privatkonto og én kapitalkonto for hver av eierne Kapittel 10 8
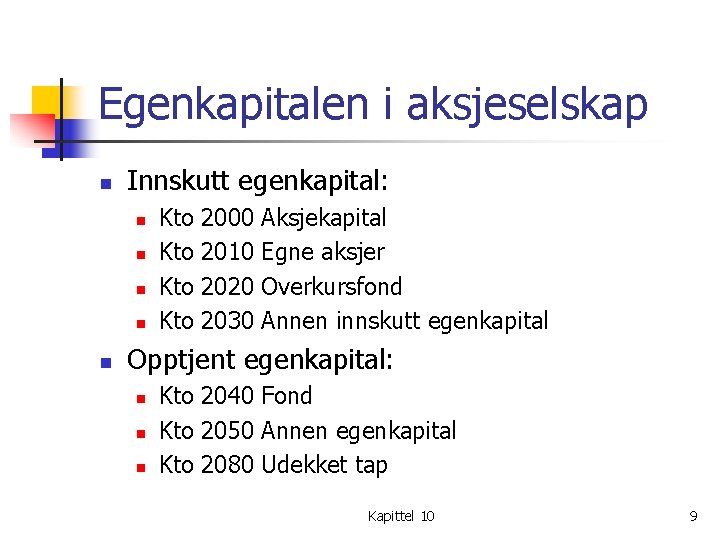
Egenkapitalen i aksjeselskap n Innskutt egenkapital: n n n Kto Kto 2000 2010 2020 2030 Aksjekapital Egne aksjer Overkursfond Annen innskutt egenkapital Opptjent egenkapital: n n n Kto 2040 Fond Kto 2050 Annen egenkapital Kto 2080 Udekket tap Kapittel 10 9
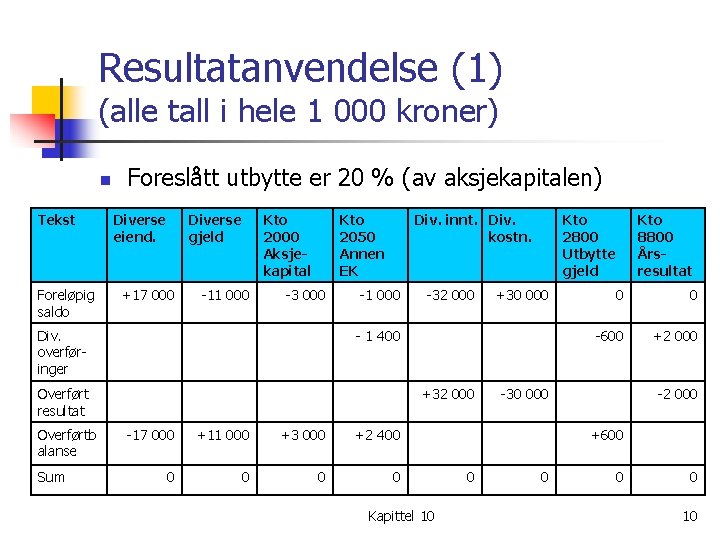
Resultatanvendelse (1) (alle tall i hele 1 000 kroner) n Tekst Foreløpig saldo Foreslått utbytte er 20 % (av aksjekapitalen) Diverse eiend. Diverse gjeld +17 000 -11 000 Kto 2000 Aksjekapital Kto 2050 Annen EK -3 000 Div. overføringer Div. innt. Div. kostn. -1 000 Sum +30 000 - 1 400 Overført resultat Overførtb alanse -32 000 Kto 2800 Utbytte gjeld +32 000 -17 000 +11 000 +3 000 +2 400 0 0 Kapittel 10 Kto 8800 Årsresultat 0 0 -600 +2 000 -30 000 -2 000 +600 0 0 10
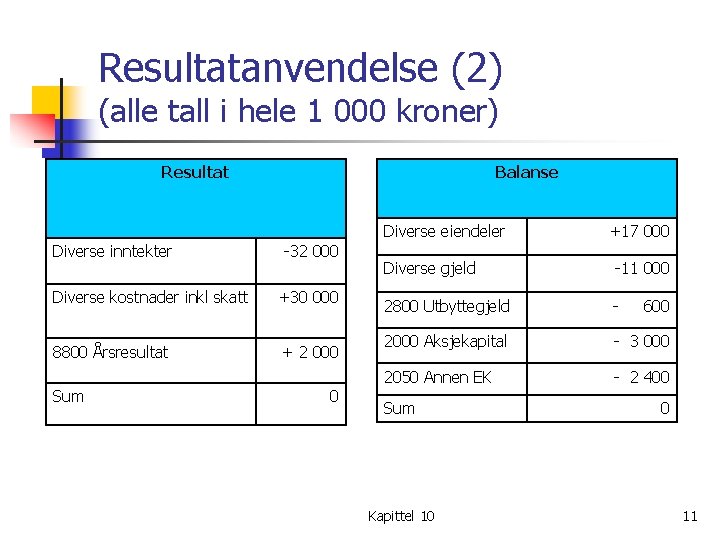
Resultatanvendelse (2) (alle tall i hele 1 000 kroner) Resultat Balanse Diverse eiendeler Diverse inntekter -32 000 Diverse kostnader inkl skatt +30 000 8800 Årsresultat + 2 000 Sum 0 +17 000 Diverse gjeld -11 000 2800 Utbyttegjeld - 2000 Aksjekapital - 3 000 2050 Annen EK - 2 400 Sum Kapittel 10 600 0 11
Skatt i aksjeselskap n n 2500 betalbar skatt(-egjeld): Dette er den skatten selskapet beregner av årets overskudd – skal betales neste år. 2510 skattebetaling (utlignet/ilignet): Dette er den skatten selskapet blir ilignet – er ikke klart før på høsten neste år. 8300 betalbar skatt(-ekostnad): Dette viser hvor mye skatt som blir belastet årets resultatregnskap – dette beløpet vil være forskjellig fra betalbar skattegjeld dersom man har en ”skattebom” i forhold til fjorårets skatteberegning. I denne boken forutsetter vi at regnskapsmessig resultat er likt skattepliktig resultat. Kapittel 10 12
Betaling av skatt i aksjeselskap n n Aksjeselskap betaler skatt etterskuddsvis. Det vil si at skatten for ett regnskapsår blir betalt i løpet av det påfølgende regnskapsåret. Det er to betalingsterminer i vårhalvåret og en tredje innbetaling på høsten når ilignet skatt er klart. Betalingene i vårhalvåret (forhåndsskatt) er et foreløpig anslag gjort av ligningsmyndighetene Kapittel 10 13
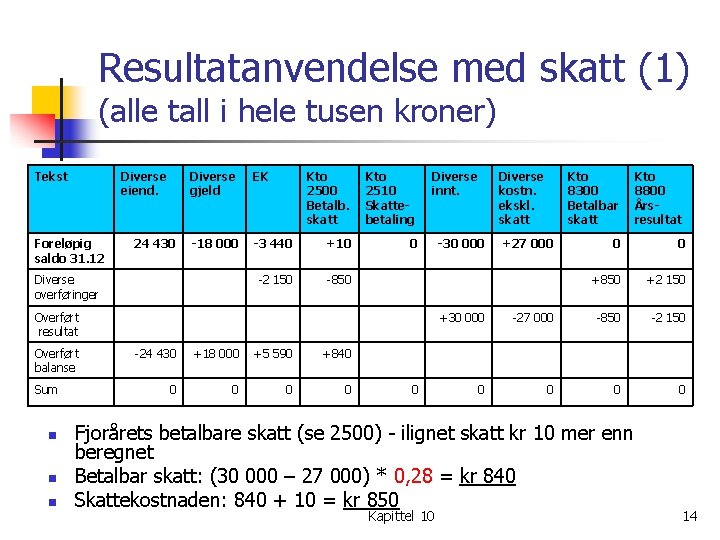
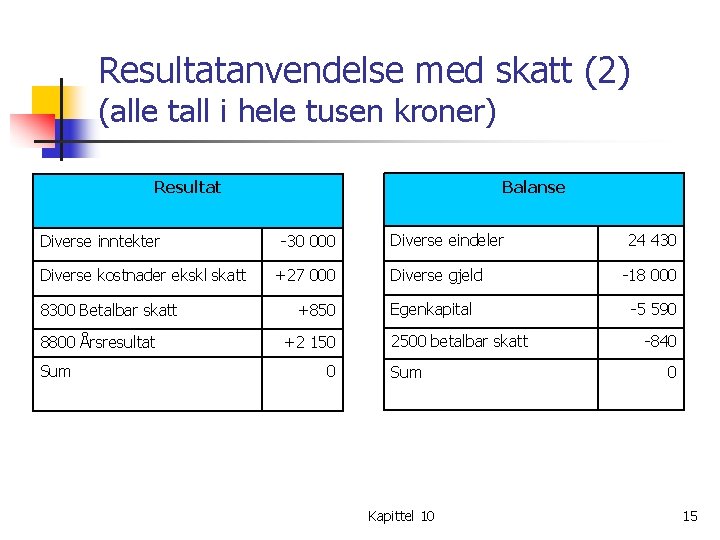
Resultatanvendelse med skatt (1) (alle tall i hele tusen kroner) Tekst Diverse eiend. Foreløpig saldo 31. 12 24 430 Diverse gjeld EK -18 000 Diverse overføringer Kto 2500 Betalb. skatt Kto 2510 Skattebetaling -3 440 +10 0 -2 150 -850 Diverse innt. Overført resultat Overført balanse Sum n n n -24 430 +18 000 +5 590 +840 0 0 Diverse kostn. ekskl. skatt -30 000 Kto 8300 Betalbar skatt +27 000 0 0 +850 +2 150 +30 000 -27 000 -850 -2 150 0 0 Fjorårets betalbare skatt (se 2500) - ilignet skatt kr 10 mer enn beregnet Betalbar skatt: (30 000 – 27 000) * 0, 28 = kr 840 Skattekostnaden: 840 + 10 = kr 850 Kapittel 10 Kto 8800 Årsresultat 14
Resultatanvendelse med skatt (2) (alle tall i hele tusen kroner) Balanse Resultat Diverse inntekter Diverse kostnader ekskl skatt 8300 Betalbar skatt 8800 Årsresultat Sum -30 000 +27 000 +850 +2 150 0 Diverse eindeler Diverse gjeld Egenkapital 2500 betalbar skatt Sum Kapittel 10 24 430 -18 000 -5 590 -840 0 15