Konszolidci Guzmics Zsuzsanna Audit Service Kft 2013 12
- Slides: 12
Konszolidáció Guzmics Zsuzsanna Audit Service Kft. 2013. 12. 06.
Konszolidált számviteli politika • Konszolidált éves beszámoló fordulónapjának, és mérlegkészítési időpontjának meghatározása – – – • Mérlegfőösszeg 5. 400 M Ft, Nettó árbevétel 8. 000 M Ft, Foglalkoztatottak 250 fő. Mentesítési feltételek – – – továbbértékesítési célból beszerzett, részesedéshez kapcsolódó jogok korlátozása, felszámolás, megbízható és valós kép, – – első bevonáskor, késedelmes adatszolgáltatás, tőkekonszolidációval, előtársaság esetén. • • 50 M Ft jegyzett tőke, mérlegfőösszeg 2%-a, árbevétel 5%-a, 200 M Ft jegyzett tőke, mérlegfőösszeg 10%-a, árbevétel 20%-a, • Bevont vállalkozások mérleg és eredménykimutatás tételeinek teljessége • Értékelési módszerek egységesítése • Egységes devizanem alkalmazása • Eltérő szerkezetű mérlegek, eredménykimutatások átalakítása
Konszolidációs kör Kör összeállítása • • Új vállalkozásban lévő részesedés megszerzése Meglévő vállalkozásban lévő részesedés növelése, csökkenése Kör meghatározása • • Anyavállalat Leányvállalat Közös vezetésű vállalkozás Társult vállalkozás Konszolidációba be nem vont kapcsolt vállalkozás Egyéb részesedési viszonyban lévő vállalkozás Egyéb vállalkozás
Adatszolgáltatás • Egyedi beszámoló (mérleg, eredménykimutatás, kiegészítő melléklet) • Konszolidációba bevont vállalkozásokkal szemben fennálló kapcsolat a beszámolóban • A bevont vállalkozásokkal szembeni kapcsolat részletezése vállalkozásonként • A vállalkozásokkal szembeni adat részletezése ügylettípusonként
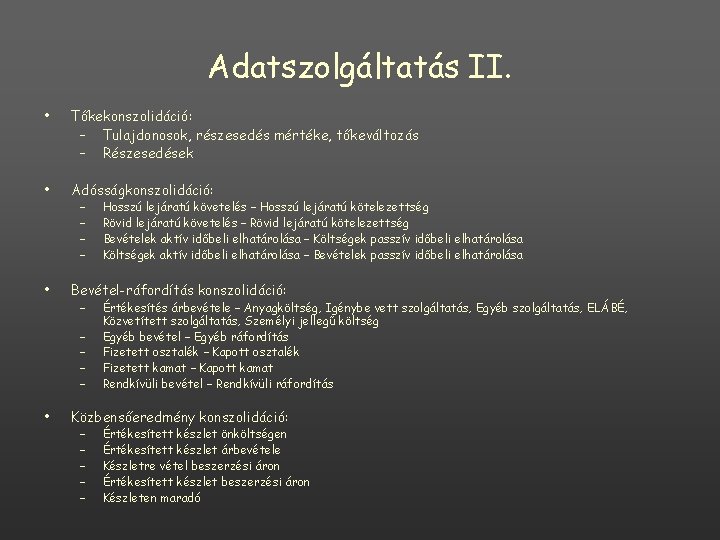
Adatszolgáltatás II. • Tőkekonszolidáció: – Tulajdonosok, részesedés mértéke, tőkeváltozás – Részesedések • Adósságkonszolidáció: • Bevétel-ráfordítás konszolidáció: – – – – – • Hosszú lejáratú követelés – Hosszú lejáratú kötelezettség Rövid lejáratú követelés – Rövid lejáratú kötelezettség Bevételek aktív időbeli elhatárolása – Költségek passzív időbeli elhatárolása Költségek aktív időbeli elhatárolása – Bevételek passzív időbeli elhatárolása Értékesítés árbevétele – Anyagköltség, Igénybe vett szolgáltatás, Egyéb szolgáltatás, ELÁBÉ, Közvetített szolgáltatás, Személyi jellegű költség Egyéb bevétel – Egyéb ráfordítás Fizetett osztalék – Kapott osztalék Fizetett kamat – Kapott kamat Rendkívüli bevétel – Rendkívüli ráfordítás Közbensőeredmény konszolidáció: – – – Értékesített készlet önköltségen Értékesített készlet árbevétele Készletre vétel beszerzési áron Értékesített készlet beszerzési áron Készleten maradó
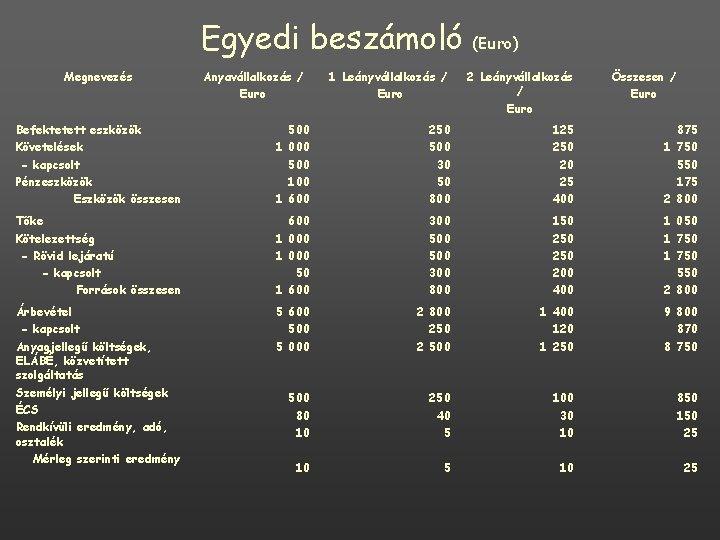
Egyedi beszámoló Megnevezés Anyavállalkozás / Euro 1 Leányvállalkozás / Euro (Euro) 2 Leányvállalkozás / Euro Összesen / Euro Befektetett eszközök Követelések - kapcsolt Pénzeszközök Eszközök összesen 500 1 000 500 1 600 250 500 30 50 800 125 250 20 25 400 875 1 750 550 175 2 800 Tőke Kötelezettség - Rövid lejáratú - kapcsolt Források összesen 600 1 000 50 1 600 300 500 300 800 150 250 200 400 1 050 1 750 550 2 800 Árbevétel - kapcsolt Anyagjellegű költségek, ELÁBÉ, közvetített szolgáltatás Személyi jellegű költségek ÉCS Rendkívüli eredmény, adó, osztalék Mérleg szerinti eredmény 5 600 5 000 2 800 250 2 500 1 400 120 1 250 9 800 870 8 750 500 80 10 250 40 5 100 30 10 850 150 25 10 25
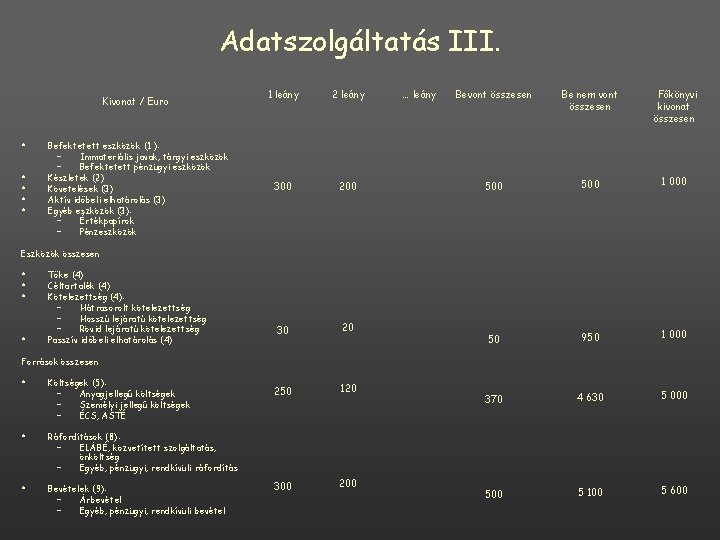
Adatszolgáltatás III. Kivonat / Euro • • • Befektetett eszközök (1 ): – Immateriális javak, tárgyi eszközök – Befektetett pénzügyi eszközök Készletek (2) Követelések (3) Aktív időbeli elhatárolás (3) Egyéb eszközök (3): – Értékpapírok – Pénzeszközök 1 leány 2 leány 300 200 30 20 250 120 300 200 … leány Bevont összesen Be nem vont összesen Főkönyvi kivonat összesen 500 1 000 50 950 1 000 370 4 630 5 000 5 100 5 600 Eszközök összesen • • Tőke (4) Céltartalék (4) Kötelezettség (4): – Hátrasorolt kötelezettség – Hosszú lejáratú kötelezettség – Rövid lejáratú kötelezettség Passzív időbeli elhatárolás (4) Források összesen • Költségek (5): – Anyagjellegű költségek – Személyi jellegű költségek – ÉCS, ASTÉ • Ráfordítások (8): – ELÁBÉ, közvetített szolgáltatás, önköltség – Egyéb, pénzügyi, rendkívüli ráfordítás • Bevételek (9): – Árbevétel – Egyéb, pénzügyi, rendkívüli bevétel
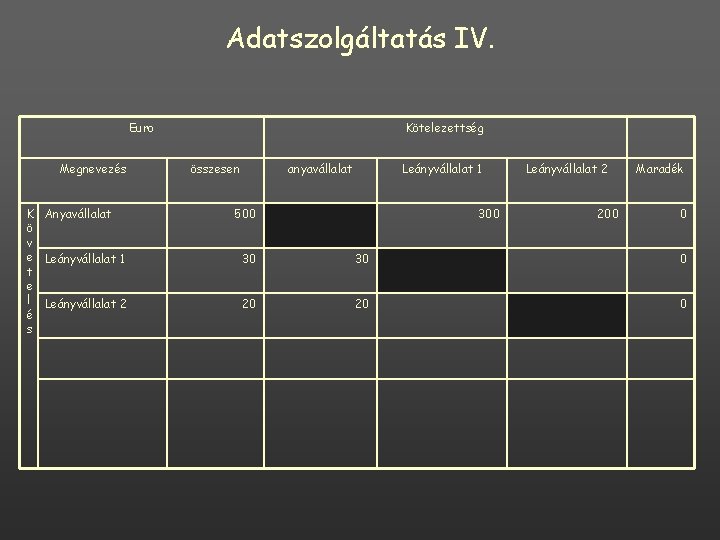
Adatszolgáltatás IV. Euro Megnevezés K Anyavállalat ö v e Leányvállalat 1 t e l Leányvállalat 2 é s Kötelezettség összesen anyavállalat Leányvállalat 1 500 300 Leányvállalat 2 200 Maradék 0 30 30 0 20 20 0
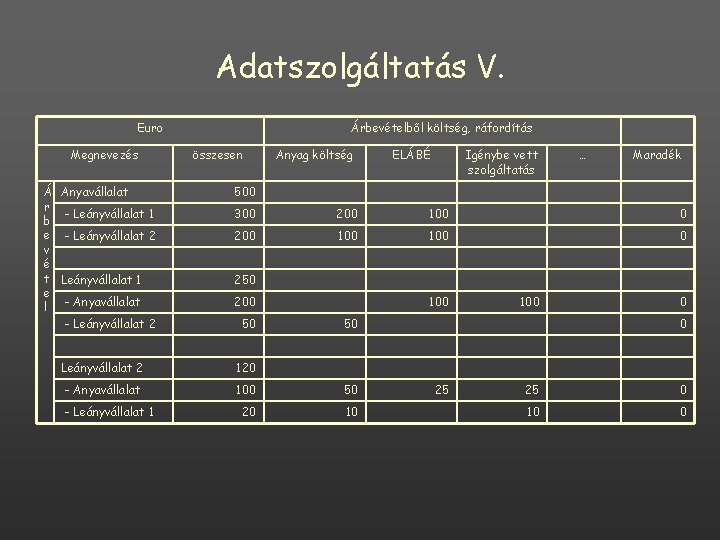
Adatszolgáltatás V. Euro Megnevezés Árbevételből költség, ráfordítás összesen Anyag költség Á Anyavállalat r - Leányvállalat 1 b e - Leányvállalat 2 v é t Leányvállalat 1 e l - Anyavállalat - Leányvállalat 2 500 Leányvállalat 2 120 - Anyavállalat 100 50 20 10 - Leányvállalat 1 ELÁBÉ Igénybe vett szolgáltatás … Maradék 300 200 100 100 0 250 200 50 100 50 0 0 25 25 0 10 0
Számviteli információs rendszer - Főkönyvi könyvelésben alkalmazott számlák további részletezése - Új analitikus nyilvántartások kialakítása, vagy a meglévő analitikák adattartalmának bővítése - Könyvelési rendszertől független külön kigyűjtések
Letétbe helyezés, és közzététel Számviteli törvény 153. §. , 154. §. • 153. §. (2). Mérleg fordulónapjától számított 180 napon belül letétbe helyezési kötelezettség, • 154. §. (4). Közzétételi kötelezettség, (7). bekezdés, összevont (konszolidált) éves beszámoló közzététele elektronikus űrlappal, a céginformációs szolgálatnak a kormányzati portál útján. • 154/B. §. Összevont (konszolidált) éves beszámolónak a céginformációs szolgálat részére a kormányzati portál útján történő megküldésével teljesített a letétbe helyezési, és a közzétételi kötelezettség is. • 116. §. (6). Külföldi anyavállalat mentesített alárendelt közbenső magyar anyavállalata számára közzétételi kötelezettség magyar nyelven előírt, nem szükséges hiteles fordításban.
Köszönöm a megtisztelő figyelmet!