De cijfers achter de artsenpraktijk Jan Lammens tax
- Slides: 30
De cijfers achter de artsenpraktijk Jan Lammens, tax director SBB
SBB in vogelvlucht § Vlaams accountants- en advieskantoor met 17. 000 klanten • beginnende zelfstandigen • zelfstandige ondernemers, vrije beroepen en KMO • VZW’s en verenigingen § Met 28 kantoren en 290 medewerkers steeds dichtbij de klant § Ondersteuning van centrale studiedienst als garantie voor een kwaliteitsvolle dienstverlening 2
Dienstenaanbod § Onze diensten voor KMO's en zelfstandige ondernemers • • • accountancy fiscaliteit consulting juridisch advies milieuadvies 3
Inleiding Vier thema’s 1. Loontrekkende of zelfstandige? 2. Beroepskosten 3. Samenwerken als zelfstandige 4. Fiscaliteit en vennootschap 4
Loontrekkende of zelfstandige? A. Werken als loontrekkende § situatie indien opleidingsovereenkomst – arbeidsovereenkomst § onderworpen aan sociale zekerheid werknemers § fiscaal: « bezoldiging van werknemers » § werkgever stelt loonfiche op en houdt bedrijfsvoorheffing in § beroepskosten zijn enige aandachtspunt 5
Loontrekkende of zelfstandige? B. Werken als zelfstandige § zelf sociale bijdragen betalen aan een sociaal verzekeringsfonds § fiscaal: « baten van vrije beroepen » § kasstelsel: daadwerkelijke inning van inkomsten § belasting betalen via voorafbetalingen § werkelijke of forfaitaire beroepskosten 6
Inleiding Vier thema’s 1. Loontrekkende of zelfstandige? 2. Beroepskosten 3. Samenwerken als zelfstandige 4. Fiscaliteit en vennootschap 7
Beroepskosten A. Forfaitaire beroepskosten § automatisch voor wie geen werkelijke beroepskosten bewijst § grondslag: inkomen na aftrek van sociale bijdragen § percentages: • 27, 2 % tot 4. 970 EUR • 10 % van 4. 970 - 9. 870 EUR • 5 % van 9. 870 - 16. 430 EUR • 3 % boven 16. 430 EUR § max. 3. 380 EUR 8
Beroepskosten B. Werkelijke beroepskosten § Voorwaarden voor aftrekbaarheid • tijdens belastbaar tijdperk gedaan of gedragen • gedaan om belastbare inkomsten te verkrijgen of te behouden • echtheid en bedrag verantwoorden door middel van bewijsstukken 9
Beroepskosten B. Werkelijke beroepskosten § Voorbeelden • • onroerende goederen gebruikt voor beroep afschrijvingen op voor beroep gebruikte activa aandachtspunt voor werknemers: woning nabij werkplaats intresten van leningen 10
Beroepskosten B. Werkelijke beroepskosten § Voorbeelden • lonen aan personeel en vergoeding voor ingehuurde diensten • bijdragen voor verzekeringen • allerlei werkingskosten 11
Beroepskosten B. Werkelijke beroepskosten § Sommige kosten zijn niet aftrekbaar • • uitgaven van persoonlijke aard belastingen, geldboeten en straffen kosten voor kledij, tenzij specifieke beroepskledij kosten die op onredelijke wijze de beroepsbehoeften overschrijden 12
Beroepskosten B. Werkelijke beroepskosten § Andere kosten zijn slechts beperkt aftrekbaar • representatiekosten, receptiekosten en relatiegeschenken • autokosten: - indien vaste plaats van tewerkstelling: 0, 15 EUR/km - in andere gevallen: beperking in functie van uitstoot (tenzij benzinekosten) 13
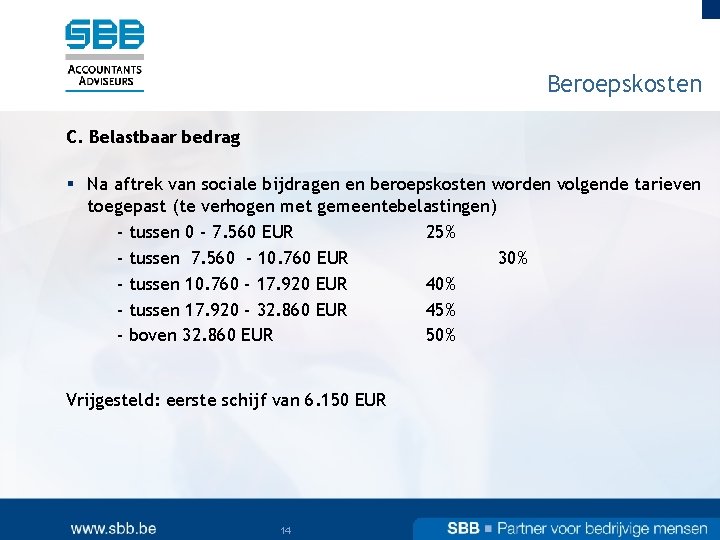
Beroepskosten C. Belastbaar bedrag § Na aftrek van sociale bijdragen en beroepskosten worden volgende tarieven toegepast (te verhogen met gemeentebelastingen) - tussen 0 - 7. 560 EUR 25% - tussen 7. 560 - 10. 760 EUR 30% - tussen 10. 760 - 17. 920 EUR 40% - tussen 17. 920 - 32. 860 EUR 45% - boven 32. 860 EUR 50% Vrijgesteld: eerste schijf van 6. 150 EUR 14
Inleiding Vier thema’s 1. Loontrekkende of zelfstandige? 2. Beroepskosten 3. Samenwerken als zelfstandige 4. Fiscaliteit en vennootschap 15
Professionele samenwerking A. Verschillende vormen § losse samenwerking § verticale samenwerking § kostendelende samenwerking § integrale samenwerking 16
Professionele samenwerking B. Juridische organisatie § associaties § professionele vennootschap zonder rechtspersoonlijkheid § professionele vennootschap met rechtspersoonlijkheid § middelenvennootschap § vereniging zonder winstoogmerk 17
Professionele samenwerking Associaties § gaat verder dan het maken van gewone ad hoc afspraken onder confraters § zuiver contractueel § alle inkomsten en uitgaven van (deel) professionele activiteit gepoold of alleen kosten of middelen § inning honoraria in eigen naam en voor eigen rekening en verdeling inkomsten/uitgaven volgens afspraken 18
Professionele samenwerking Professionele vennootschap zonder rechtspersoonlijkheid (maatschap) § (gedeelte) medische activiteit wordt in vennootschap gebracht § honoraria en ermee gebonden onkosten worden geïnd in naam en voor rekening van de gezamenlijke geneesheren-vennoten en verdeeld volgens vastgelegde sleutel § berekening op niveau van de maatschap en vervolgens verdeling van het resultaat bij vennoten 19
Professionele samenwerking Professionele vennootschap met rechtspersoonlijkheid § aparte juridische entiteit § burgerlijke vennootschap onder de vorm van een handelsvennootschap (BVBA, CVBA, NV, …) § alle inkomsten en uitgaven geïnd door en voor de vennootschap § de vennootschap betaalt zelf belasting en de winst wordt onder diverse vormen verdeeld onder de vennoten (zie hierna) 20
Professionele samenwerking Middelenvennootschap § cfr. professionele vennootschap met rechtspersoonlijkheid § evenwel beperkt tot de kosten/ingezette middelen om het beroep uit te oefenen Vereniging zonder winstoogmerk § middelen alleen besteed voor doel - niet uitkeren § dienstverlening m. b. t. organisatie en administratie van professionele activiteit 21
Inleiding Vier thema’s 1. Loontrekkende of zelfstandige? 2. Beroepskosten 3. Samenwerken als zelfstandige 4. Fiscaliteit en vennootschap 22
Fiscaliteit en vennootschap A. Inleidend § klassieke niet-fiscale motieven om een vennootschap op te richten spelen niet (volledig): • organiseren van samenwerking • beperken van de aansprakelijkheid • continuïteit van de activiteit § fiscale voordelen spelen maar indien vennootschap met rechtspersoonlijkheid 23
Fiscaliteit en vennootschap B. Fiscaal voordeel zit in tarief vennootschapsbelasting + verdelen van het inkomen via: § uitkeren roerende inkomsten (dividenden) § verhuur onroerende goederen § fiscaalvriendelijk uitkeren van beroepsinkomsten onder de vorm van: • voordelen van alle aard • kostenvergoedingen • extrawettelijke pensioenvormen 24
Fiscaliteit en vennootschap C. Tarief vennootschapsbelasting § normaal tarief: 33, 99% § verlaagde tarieven: • 0 tot 25. 000 EUR • 25. 000 tot 90. 000 EUR • 90. 000 tot 322. 500 EUR 24, 98 % 31, 93 % 35, 54 % 25
Fiscaliteit en vennootschap D. Opmerkingen bij de optimalisatie § geld in de vennootschap is nog geen beschikbaar geld voor privé-uitgaven § allerlei maatregelen bemoeilijken “teveel” optimaliseren op het vlak van de aangerekende huur, te hoge intresten voor geleende gelden, te hoge pensioenverzekeringen, enz… § verlaagde tarieven zijn maar mogelijk indien o. m. minstens 36. 000 EUR loon uitbetaald wordt en niet teveel dividend uitgekeerd wordt loon wordt nog steeds belast in de personenbelasting § in de personenbelasting worden beleggingen zeer gunstig belast (vaak 15%) § bij liquidatie van de vennootschap is bijkomende belasting verschuldigd 26
Fiscaliteit en vennootschap E. Conclusies § indien een bestaande samenwerking georganiseerd is via een vennootschapsvorm is er weinig keuze § in de andere gevallen genuanceerd benaderen: een vennootschap is niet altijd en voor iedereen de beste oplossing § goed advies helpt 27
Praktijkgids ‘Vennootschap of niet’ Startersgids ‘Geneesheer’ 28
website en gratis digitale nieuwsbrief 29
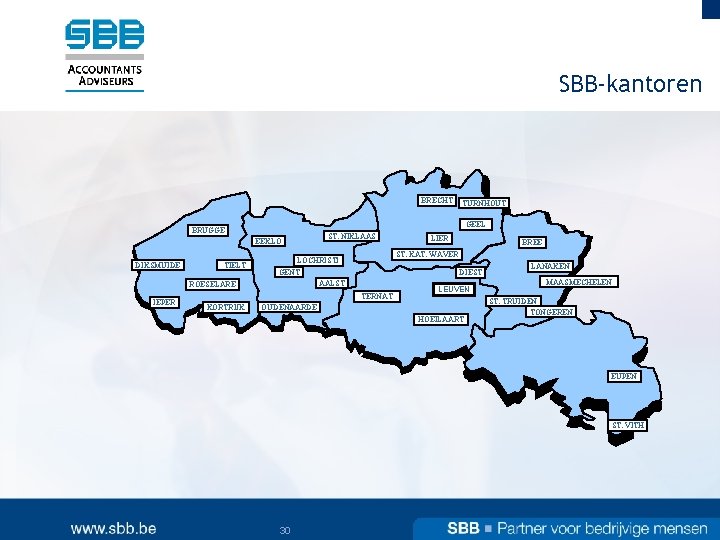
SBB-kantoren BRECHT GEEL BRUGGE EEKLO DIKSMUIDE TIELT ROESELARE IEPER ST. NIKLAAS LIER BREE ST. KAT. WAVER LOCHRISTI GENT AALST DIEST TERNAT KORTRIJK TURNHOUT LEUVEN OUDENAARDE HOEILAART LANAKEN MAASMECHELEN ST. TRUIDEN TONGEREN EUPEN ST. VITH 30