Comprendre lEPRD et la tarification la ressource Indiquez
- Slides: 21
[Comprendre l’EPRD et la tarification à la ressource] Indiquez un complément 1
I – Un nouveau modèle de tarification à la ressource pour les EHPAD 2
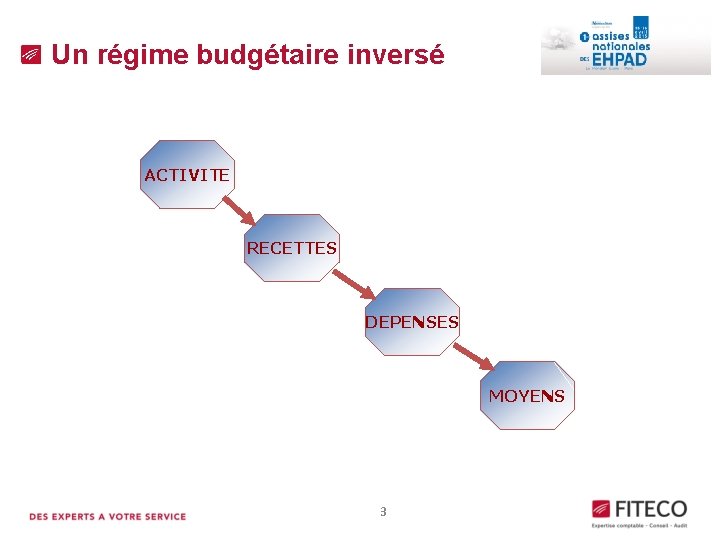
Un régime budgétaire inversé Application de l’EPRD dans le secteur médicosocial ACTIVITE RECETTES DEPENSES MOYENS 3
Un nouveau modèle basé sur les Le pilotage des EHPAD dans le contexte de la recettes implique : réforme Ø Des revenus mis en cause (des gagnants et des perdants) ; Ø La nécessité de nouvelles formes de management ; Ø D’améliorer l’efficience : optimiser les processus (meilleures pratiques) et l ’utilisation des ressources (bon usage) ; Ø De développer les capacités à contrôler, piloter et évaluer (gérer la qualité, connaître le service rendu). 4
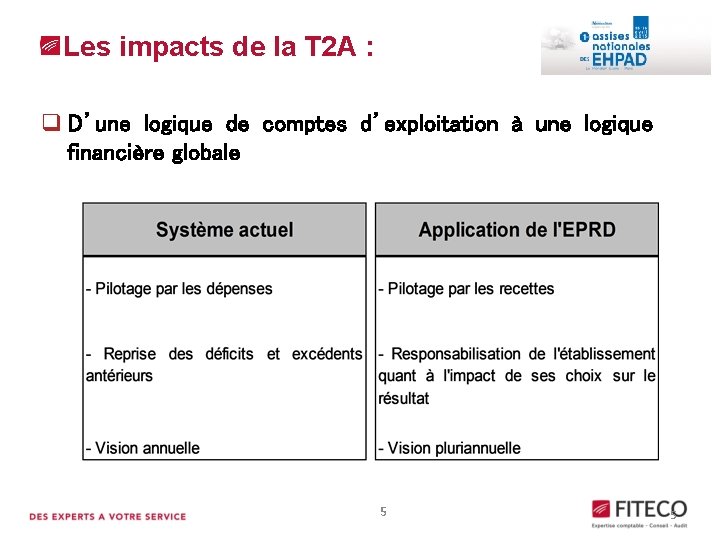
Les impacts de la T 2 A : Application de l’EPRD dans le secteur médicosocial q D’une logique de comptes d’exploitation à une logique financière globale 5 5
Les impacts de la T 2 A : q Facteurs de difficultés : • Le changement organisationnel se révèle complexe ; • Complexité directement issue des mécanismes de la T 2 A ; • Méconnaissance des techniques de gestion (difficulté à maîtriser les outils mis en place…) ; • Compétences et moyens humains souvent insuffisants ; • Blocage culturel sur la transparence des résultats. 6 6
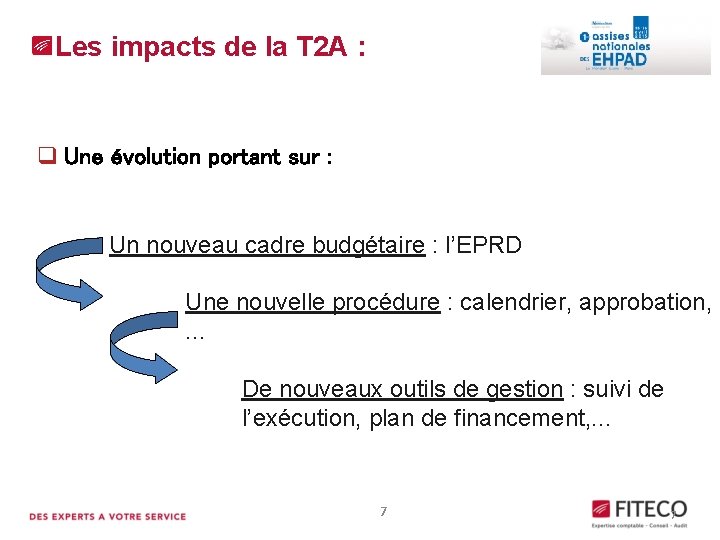
Les impacts de la T 2 A : Application de l’EPRD dans le secteur médicosocial q Une évolution portant sur : Un nouveau cadre budgétaire : l’EPRD Une nouvelle procédure : calendrier, approbation, . . . De nouveaux outils de gestion : suivi de l’exécution, plan de financement, . . . 7 7
II – La construction budgétaire : vers un état prévisionnel des recettes et des dépenses (EPRD) 8
Les documents budgétaires actuels Application de l’EPRD dans le secteur médicosocial q Une tarification fondée sur un principe d’approbation des dépenses prévisionnelles par l’autorité de tarification • Les recettes découlent de la dépense approuvée à un niveau global ; • Tout déficit s’apparente à un manque de ressources versée à l’année N, repris à l’année N+1. q Un cadre réglementaire fondé sur : • Le budget prévisionnel ; • La procédure contradictoire ; • Le compte administratif. 9 9
Les grands principes de l’EPRD… Application de l’EPRD dans le secteur médicosocial q Sortir de la ressource globale : • Fin du principe d’approbation de la dépense prévisionnelle ; • Fin de la tarification administrée en fonction des charges historiques. q Dégager une CAF : Fin de la logique du résultat 0. q Mettre en œuvre une logique pluriannuelle : • Lisser les actuels ressauts tarifaires ; • Mettre en place une lecture financière et non plus seulement budgétaire. 10 10
EPRD et la reprise des éventuels Application de l’EPRD dans le secteur médicosocialrésultats de l’établissement • Prise de conscience : responsabilisation, engagements, justifications des choix ; • Désengagement du financeur afin de mieux responsabiliser l’établissement ; • Les excédents sont synonymes de bonne gestion de l’établissement. Parallèlement, les déficits réalisés seraient supportés par l’établissement ; • Affectation décidée par le Conseil d’Administration. 11 11
Vision pluriannuelle des comptes Application de l’EPRD dans le secteur médicosocialde l’établissement • S’assurer que le déficit ne soit pas structurel ; • L’EPRD est voté en équilibre mais le compte de résultat prévisionnel principal peut être voté avec un excédent prévisionnel et par dérogation avec un déficit prévisionnel, si cela est compatible avec la situation financière et patrimoniale de l’établissement ; • Vision de l’impact des investissements sur les équilibres financiers fondamentaux (FRNG et trésorerie). 12 12
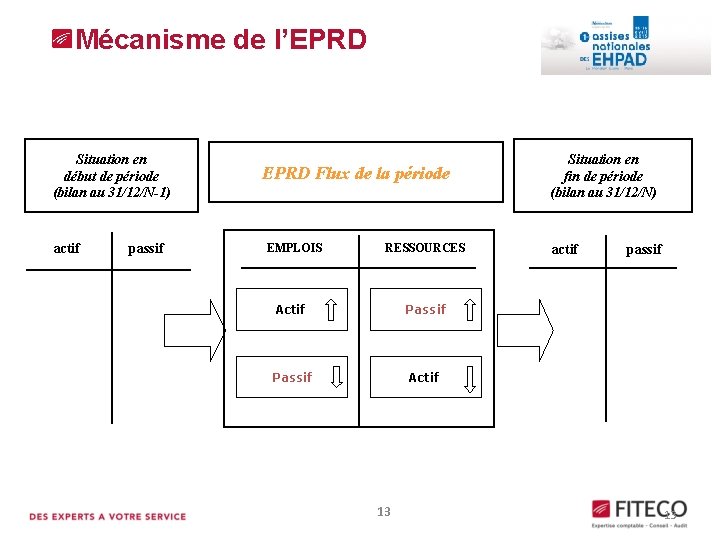
Mécanisme de l’EPRD Application de l’EPRD dans le secteur médicosocial Situation en début de période (bilan au 31/12/N-1) actif passif EPRD Flux de la période EMPLOIS RESSOURCES Actif Passif Actif 13 Situation en fin de période (bilan au 31/12/N) actif passif 13
Le cadre de l’EPRD • Du compte de résultat prévisionnel ; • Du tableau de passage du résultat prévisionnel à la capacité d’autofinancement prévisionnelle ; • Du tableau de financement prévisionnel. 14 14
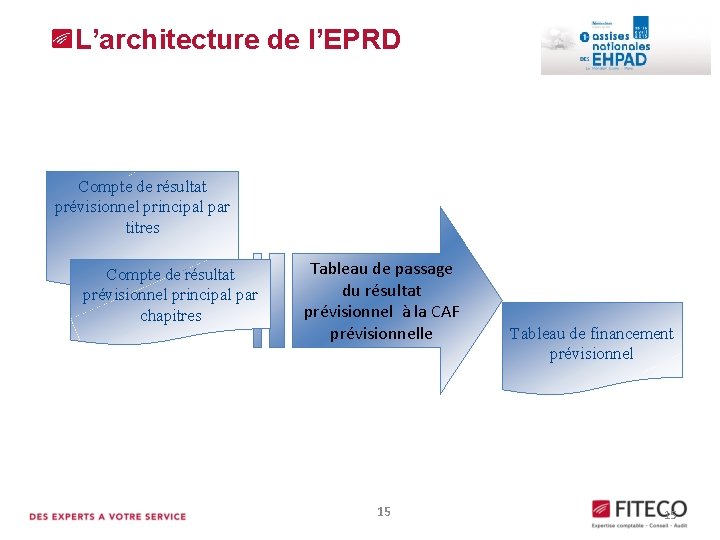
L’architecture de l’EPRD Application de l’EPRD dans le secteur médicosocial Compte de résultat prévisionnel principal par titres Compte de résultat prévisionnel principal par chapitres Tableau de passage du résultat prévisionnel à la CAF prévisionnelle 15 Tableau de financement prévisionnel 15
Une dimension financière nouvelle Application de l’EPRD dans le secteur médicosocial • Introduction d’une dimension financière : la Capacité d’Autofinancement Prévisionnelle (CAF) ou de l’Insuffisance d’Autofinancement (IAF) ; • Montrer l’impact des opérations d’exploitation de l’exercice sur la trésorerie ; • Mesurer les flux potentiels de trésorerie (remboursements d’emprunts et des dettes financières, nouvelles acquisitions d’immobilier). 16 16
Différence avec la section Application de l’EPRD dans le secteur médicosociald’investissement « traditionnelle » • Dans le modèle budgétaire actuel, un déficit d’exploitation n’entrave pas la capacité à investir ; • Dans la logique financière de l’ EPRD, un déficit d’exploitation diminue les fonds propres et oblige à repenser les modes de financement des investissements prévus ; • L’EPRD tend à privilégier «financièrement équilibrés» . 17 les investissements 17
Le tableau de Application de l’EPRD dans le socialprévisionnel financement secteur médico- • C’est la présentation sous forme synthétique de l’évolution de la situation patrimoniale de l’établissement ; • Retrace l’ensemble des opérations qui affectent la situation financière et patrimoniale de l’établissement et présente les ressources en capital de l’année et l’emploi qui en est fait ; • Les prévisions du tableau de financement corrigées de la CAF permettent de dégager la variation prévisionnelle du fonds de roulement : ligne d’équilibre global de l’EPRD ; 18 18
Les conditions d’équilibre financier de l’EPRD • Cela se traduit pour chacune des composantes de l’EPRD par des conditions d’équilibre différentes suivant la nature d’activité et leur modalité de financement ; • La réalisation et la compréhension du tableau de financement implique donc la maîtrise de nouvelles notions financières : • Le bilan financier ; • Le FRNG ; • Le BFR. 19 19
Conclusions Application de l’EPRD dans le secteur médicosocial q Une dimension « financière » q La surveillance de l’équilibre financier de l’ESMS et de l’entité gestionnaire q Responsabilisation de l’ensemble des acteurs 20 20
21