Apresentao e Evidenciao Prof Dr Slvio Hiroshi Nakao






- Slides: 20
Apresentação e Evidenciação Prof. Dr. Sílvio Hiroshi Nakao
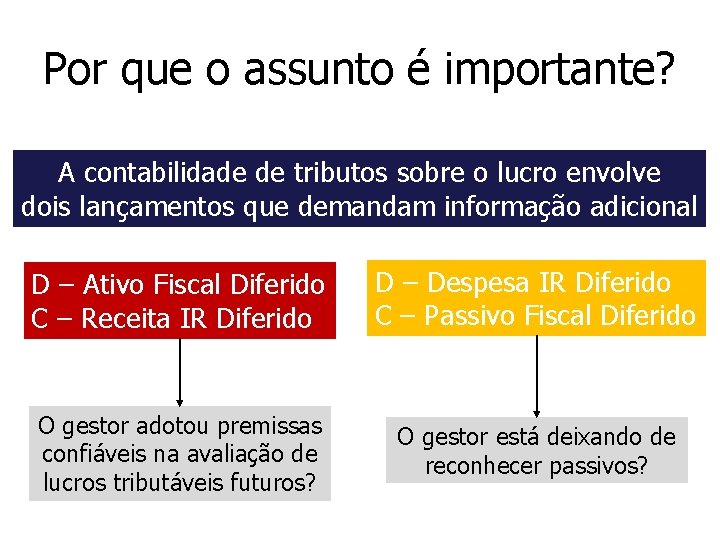
Por que o assunto é importante? A contabilidade de tributos sobre o lucro envolve dois lançamentos que demandam informação adicional D – Ativo Fiscal Diferido C – Receita IR Diferido D – Despesa IR Diferido C – Passivo Fiscal Diferido O gestor adotou premissas confiáveis na avaliação de lucros tributáveis futuros? O gestor está deixando de reconhecer passivos?
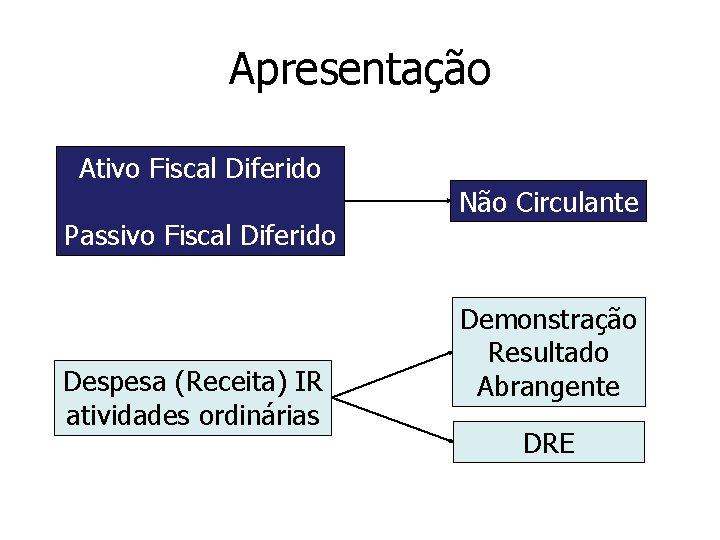
Apresentação Ativo Fiscal Diferido Passivo Fiscal Diferido Despesa (Receita) IR atividades ordinárias Não Circulante Demonstração Resultado Abrangente DRE
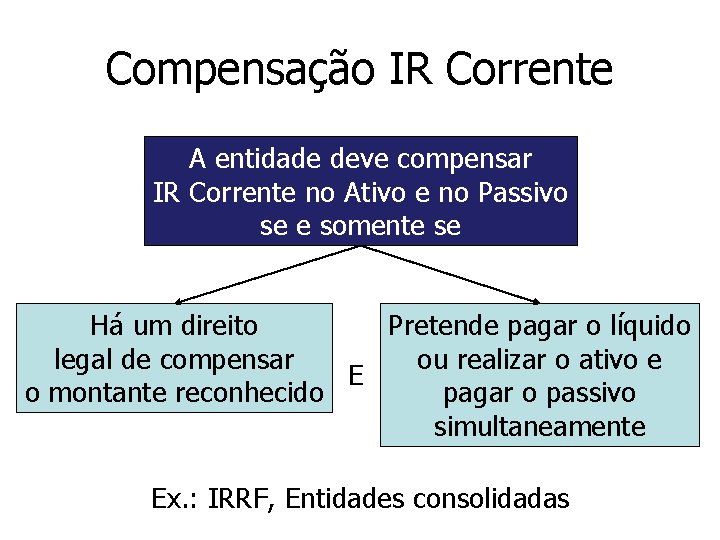
Compensação IR Corrente A entidade deve compensar IR Corrente no Ativo e no Passivo se e somente se Há um direito Pretende pagar o líquido legal de compensar ou realizar o ativo e E o montante reconhecido pagar o passivo simultaneamente Ex. : IRRF, Entidades consolidadas
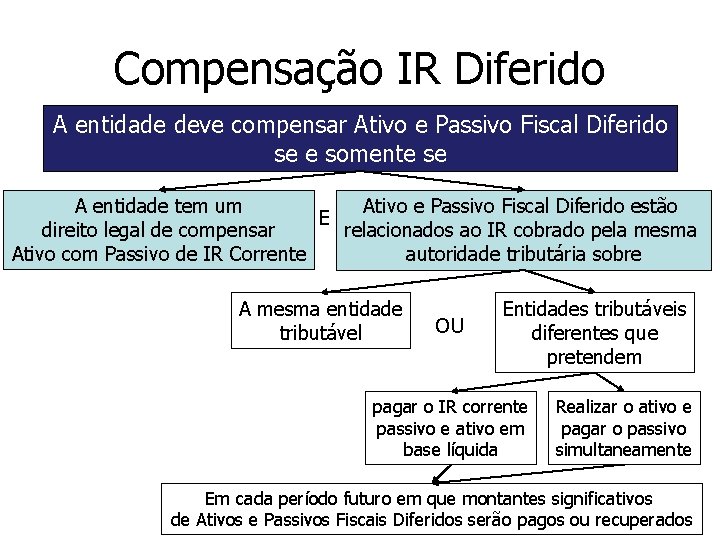
Compensação IR Diferido A entidade deve compensar Ativo e Passivo Fiscal Diferido se e somente se A entidade tem um Ativo e Passivo Fiscal Diferido estão E direito legal de compensar relacionados ao IR cobrado pela mesma Ativo com Passivo de IR Corrente autoridade tributária sobre A mesma entidade tributável OU Entidades tributáveis diferentes que pretendem pagar o IR corrente passivo e ativo em base líquida Realizar o ativo e pagar o passivo simultaneamente Em cada período futuro em que montantes significativos de Ativos e Passivos Fiscais Diferidos serão pagos ou recuperados
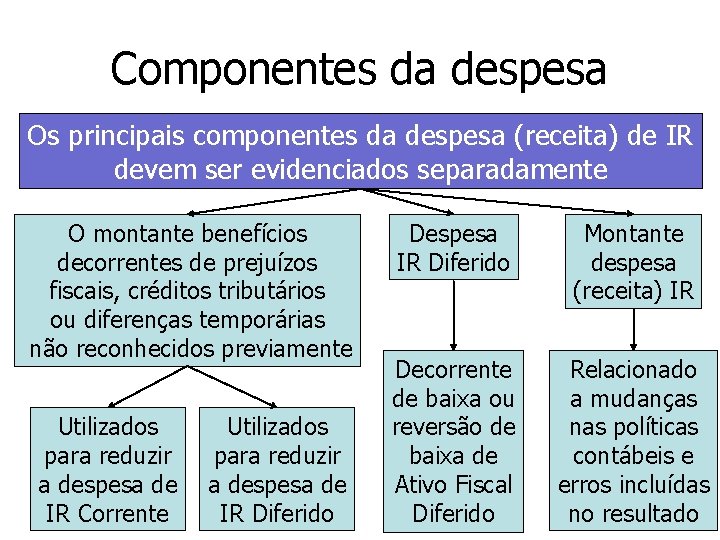
Componentes da despesa Os principais componentes da despesa (receita) de IR devem ser evidenciados separadamente Despesa (receita) de IR Corrente Ajustes reconhecidos no IR Corrente do período Montante despesa (receita) IR Diferido De períodos passados Decorrente surgimento ou reversão diferenças temporárias Relacionado a mudanças nas alíquotas ou imposição de novos tributos
Componentes da despesa Os principais componentes da despesa (receita) de IR devem ser evidenciados separadamente O montante benefícios decorrentes de prejuízos fiscais, créditos tributários ou diferenças temporárias não reconhecidos previamente Utilizados para reduzir a despesa de IR Corrente Utilizados para reduzir a despesa de IR Diferido Despesa IR Diferido Montante despesa (receita) IR Decorrente de baixa ou reversão de baixa de Ativo Fiscal Diferido Relacionado a mudanças nas políticas contábeis e erros incluídas no resultado
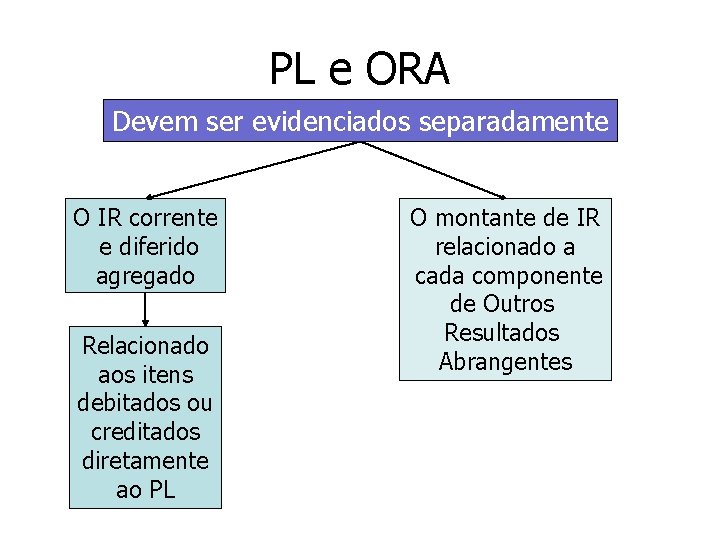
PL e ORA Devem ser evidenciados separadamente O IR corrente e diferido agregado Relacionado aos itens debitados ou creditados diretamente ao PL O montante de IR relacionado a cada componente de Outros Resultados Abrangentes
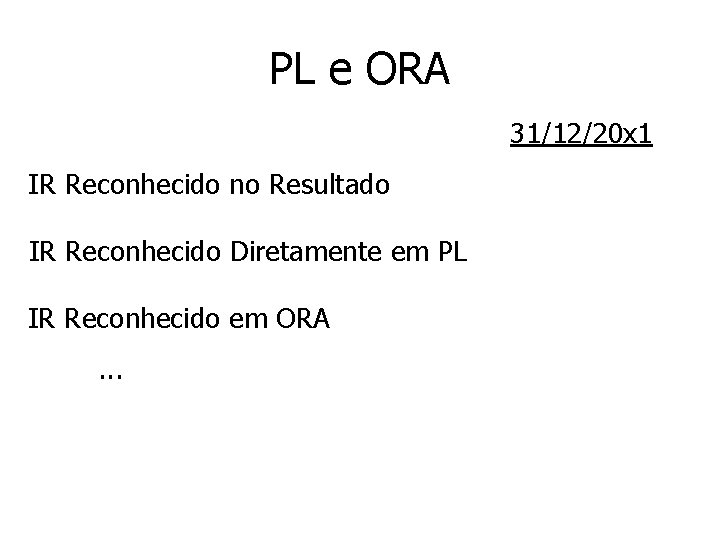
PL e ORA 31/12/20 x 1 IR Reconhecido no Resultado IR Reconhecido Diretamente em PL IR Reconhecido em ORA. . .
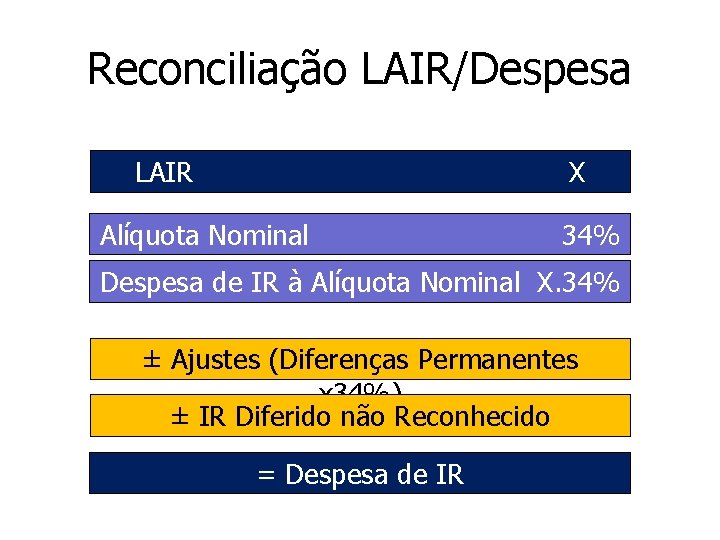
Reconciliação LAIR/Despesa Devem ser evidenciados separadamente Uma explicação sobre a relação entre a despesa (receita) de IR e o lucro contábil Em uma ou ambas das seguintes formas Uma reconciliação numérica entre a despesa (receita) de IR e o produto do lucro contábil multiplicado pela(s) alíquota(s) aplicáveis Uma reconciliação numérica entre a alíquota efetiva média e a alíquota aplicável Evidenciando também a base na qual a alíquota aplicável é calculada
Reconciliação LAIR/Despesa LAIR X Alíquota Nominal 34% Despesa de IR à Alíquota Nominal X. 34% ± Ajustes (Diferenças Permanentes x 34%) ± IR Diferido não Reconhecido = Despesa de IR
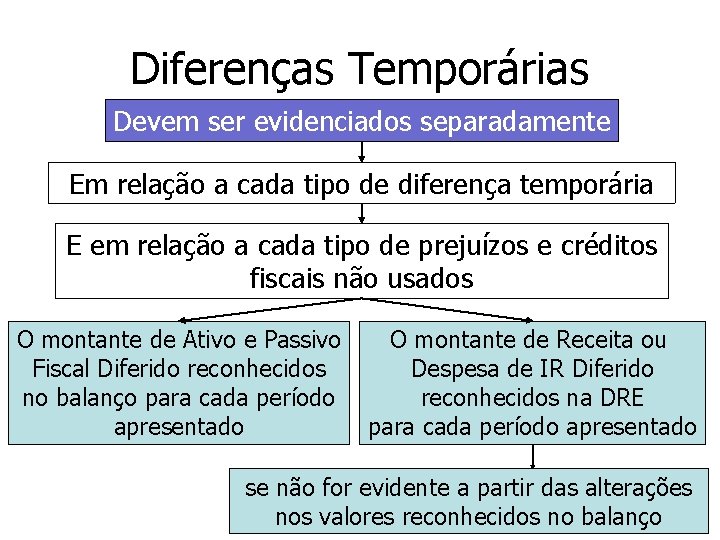
Diferenças Temporárias Devem ser evidenciados separadamente Em relação a cada tipo de diferença temporária E em relação a cada tipo de prejuízos e créditos fiscais não usados O montante de Ativo e Passivo Fiscal Diferido reconhecidos no balanço para cada período apresentado O montante de Receita ou Despesa de IR Diferido reconhecidos na DRE para cada período apresentado se não for evidente a partir das alterações nos valores reconhecidos no balanço
Diferenças Temporárias 31/12/20 x 1 Prejuízos Fiscais Base Negativa de CSL Diferenças Temporárias Dedutíveis. . . Diferenças Temporárias Tributáveis. . . Total de IR Diferido
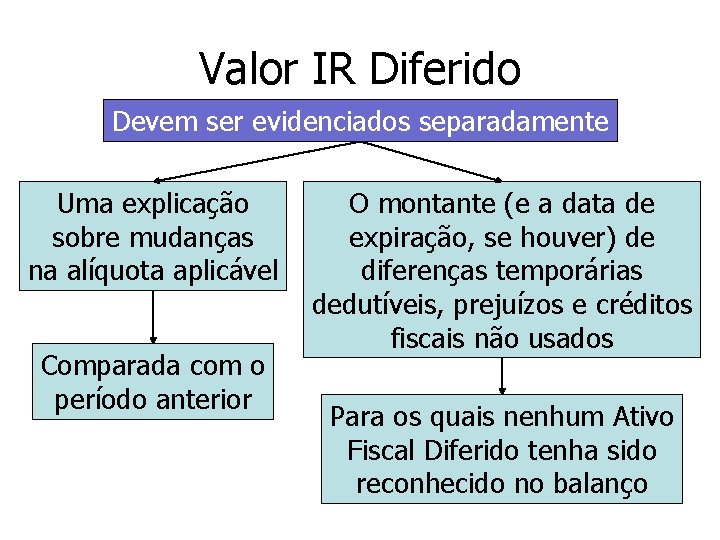
Valor IR Diferido Devem ser evidenciados separadamente Uma explicação sobre mudanças na alíquota aplicável Comparada com o período anterior O montante (e a data de expiração, se houver) de diferenças temporárias dedutíveis, prejuízos e créditos fiscais não usados Para os quais nenhum Ativo Fiscal Diferido tenha sido reconhecido no balanço
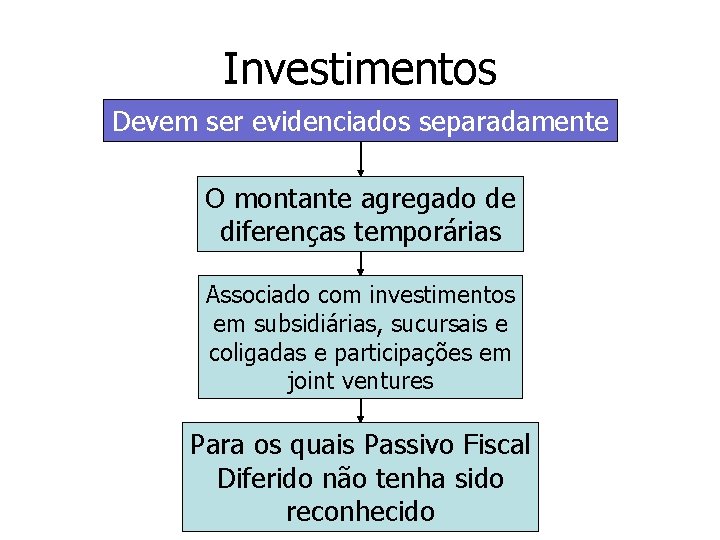
Investimentos Devem ser evidenciados separadamente O montante agregado de diferenças temporárias Associado com investimentos em subsidiárias, sucursais e coligadas e participações em joint ventures Para os quais Passivo Fiscal Diferido não tenha sido reconhecido
Operações Descontinuadas Devem ser evidenciados separadamente Em relação a Operações Descontinuadas A Despesa de IR relacionada Ao ganho ou perda na descontinuidade Ao lucro ou prejuízo das atividades ordinárias das operações descontinuadas do período, junto ao montante correspondente para cada período apresentado
Dividendos Não Propostos Devem ser evidenciados separadamente O montante dos efeitos tributários sobre dividendos a acionistas da entidade que foram propostos ou declarados antes que as demonstrações financeiras tenham sido autorizadas para publicação Não reconhecidas como passivos nas demonstrações financeiras
Combinação Devem ser evidenciados separadamente Se uma combinação de negócios causou mudança no montante reconhecido de Ativo Fiscal Diferido pré-aquisição Se o benefício de IR Diferido adquirido em uma combinação de negócios Não foi reconhecido após a data de aquisição Mas foi reconhecido depois O montante dessa mudança Descrição do evento ou mudança nas circunstâncias que levaram ao reconhecimento do benefício de IR Diferido
Evidência de Lucros Futuros A entidade deve evidenciar o montante do Ativo Fiscal Diferido e a natureza da evidência que suporta seu reconhecimento, quando A utilização do Ativo Fiscal Diferido é dependente dos lucros tributáveis futuros em excesso aos lucros provenientes da reversão de diferenças temporárias tributáveis existentes a empresa tenha sofrido prejuízo no período corrente ou anteriores a que se relaciona o ativo fiscal diferido
Destaques Finais As notas explicativas sobre IR Corrente e Diferido visam prover investidores e credores com informações a respeito de contas normalmente materiais e que podem ser obscuras A evidenciação em notas explicativas procuram evitar certos tipos de manipulação nos valores de IR Diferido