
Valor Justo Impairment e Provises Prof Dr Slvio
- Slides: 39
Valor Justo, Impairment e Provisões Prof. Dr. Sílvio Hiroshi Nakao
Valor Justo
Tratamento em IFRS/CPC
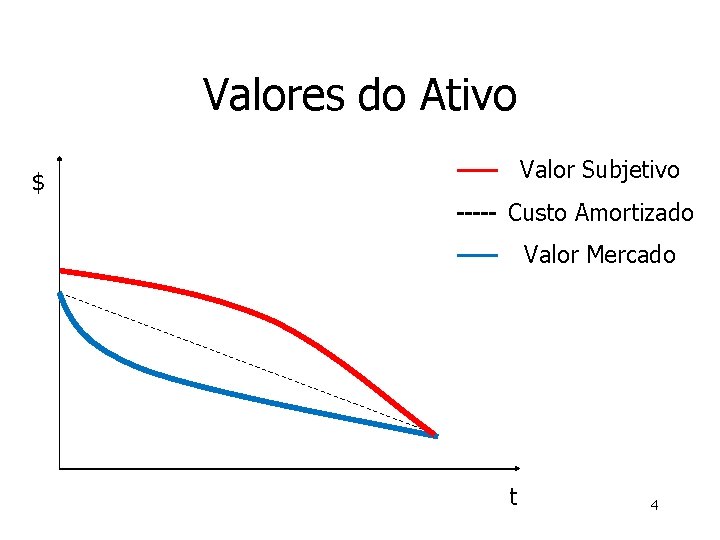
Valores do Ativo Valor Subjetivo $ Custo Amortizado Valor Mercado t 4
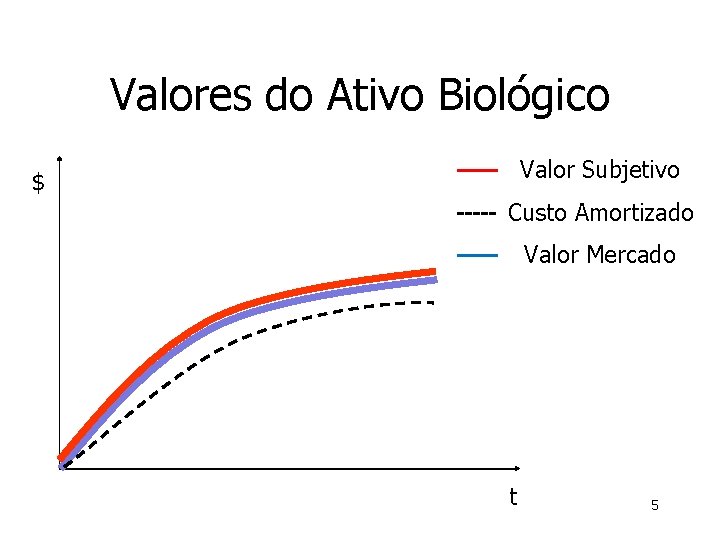
Valores do Ativo Biológico Valor Subjetivo $ Custo Amortizado Valor Mercado t 5
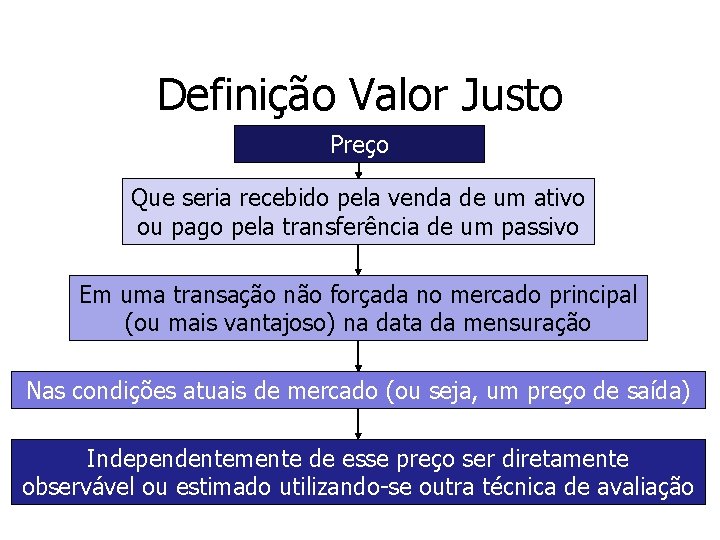
Definição Valor Justo Preço Que seria recebido pela venda de um ativo ou pago pela transferência de um passivo Em uma transação não forçada no mercado principal (ou mais vantajoso) na data da mensuração Nas condições atuais de mercado (ou seja, um preço de saída) Independentemente de esse preço ser diretamente observável ou estimado utilizando-se outra técnica de avaliação
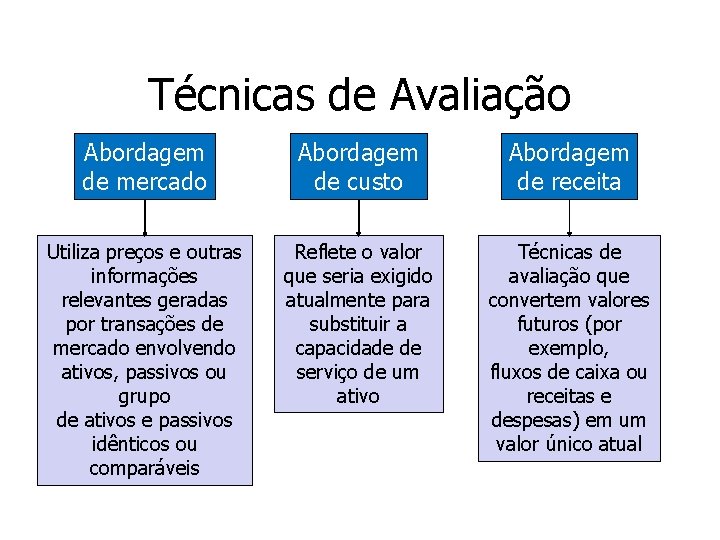
Técnicas de Avaliação Abordagem de mercado Abordagem de custo Abordagem de receita Utiliza preços e outras informações relevantes geradas por transações de mercado envolvendo ativos, passivos ou grupo de ativos e passivos idênticos ou comparáveis Reflete o valor que seria exigido atualmente para substituir a capacidade de serviço de um ativo Técnicas de avaliação que convertem valores futuros (por exemplo, fluxos de caixa ou receitas e despesas) em um valor único atual
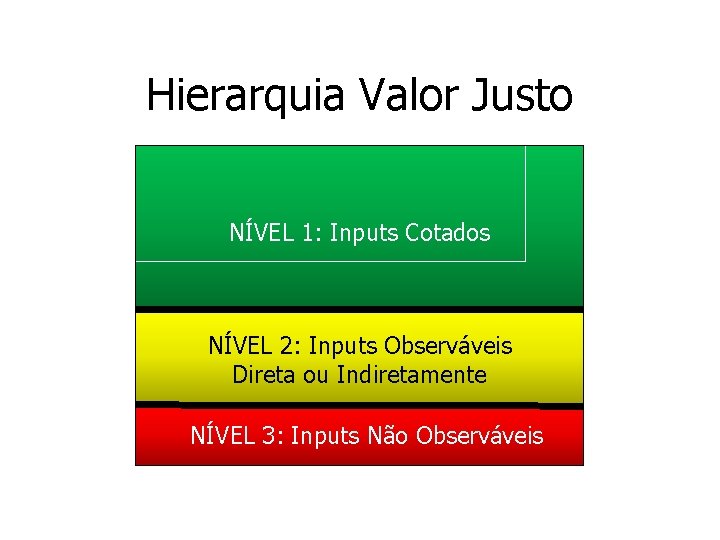
Hierarquia Valor Justo NÍVEL 1: Inputs Cotados NÍVEL 2: Inputs Observáveis Direta ou Indiretamente NÍVEL 3: Inputs Não Observáveis
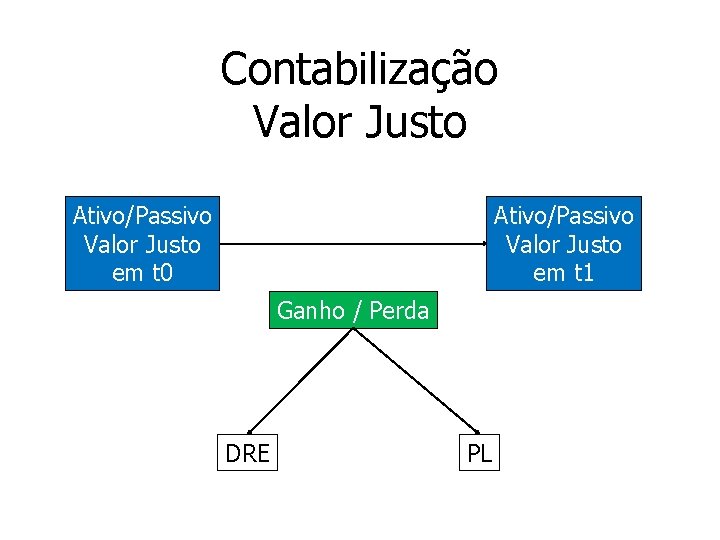
Contabilização Valor Justo Ativo/Passivo Valor Justo em t 0 Ativo/Passivo Valor Justo em t 1 Ganho / Perda DRE PL
Tratamento em IR/CSL
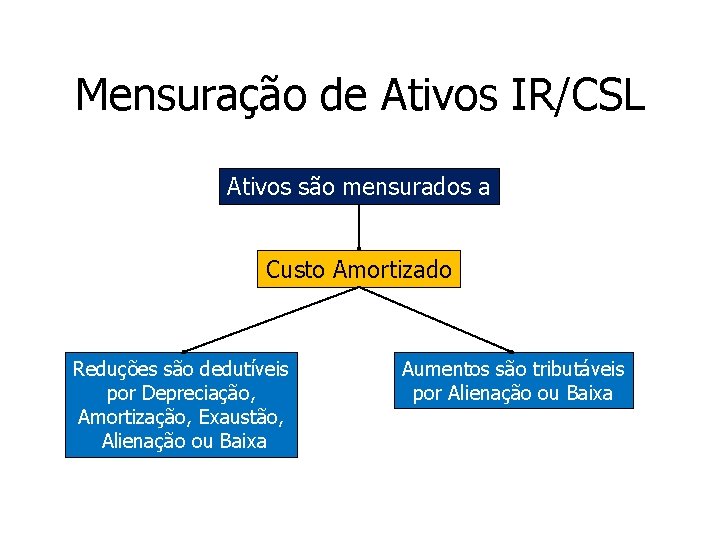
Mensuração de Ativos IR/CSL Ativos são mensurados a Custo Amortizado Reduções são dedutíveis por Depreciação, Amortização, Exaustão, Alienação ou Baixa Aumentos são tributáveis por Alienação ou Baixa
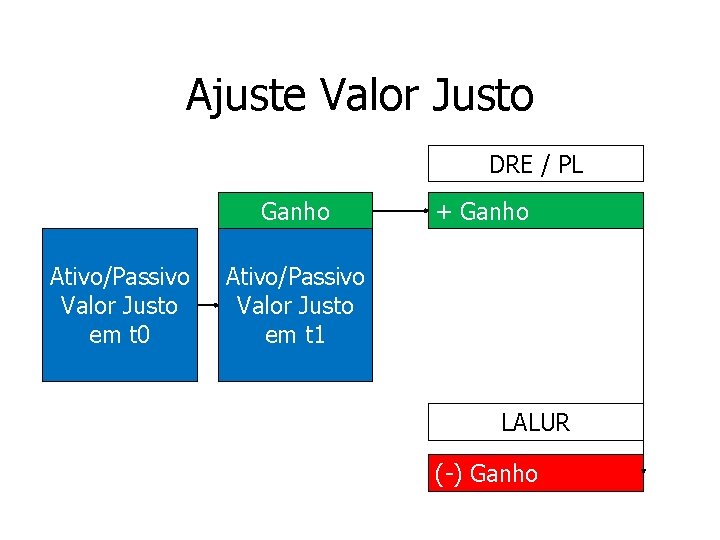
Ajuste Valor Justo DRE / PL Ganho Ativo/Passivo Valor Justo em t 0 + Ganho Ativo/Passivo Valor Justo em t 1 LALUR (-) Ganho
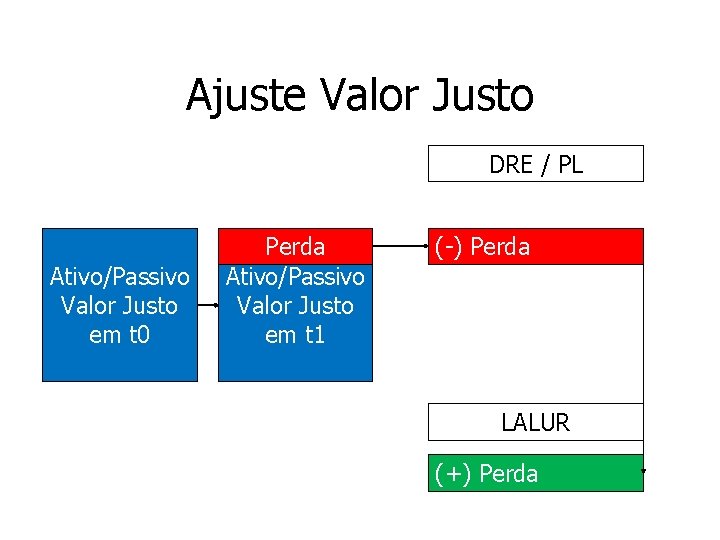
Ajuste Valor Justo DRE / PL Ativo/Passivo Valor Justo em t 0 Perda Ativo/Passivo Valor Justo em t 1 (-) Perda LALUR (+) Perda
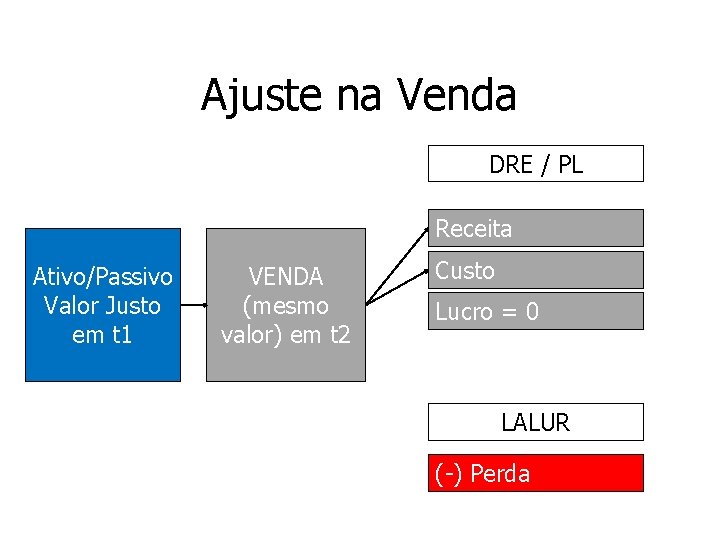
Ajuste na Venda DRE / PL Receita Ativo/Passivo Valor Justo em t 1 VENDA (mesmo valor) em t 2 Custo Lucro = 0 LALUR (-) Perda
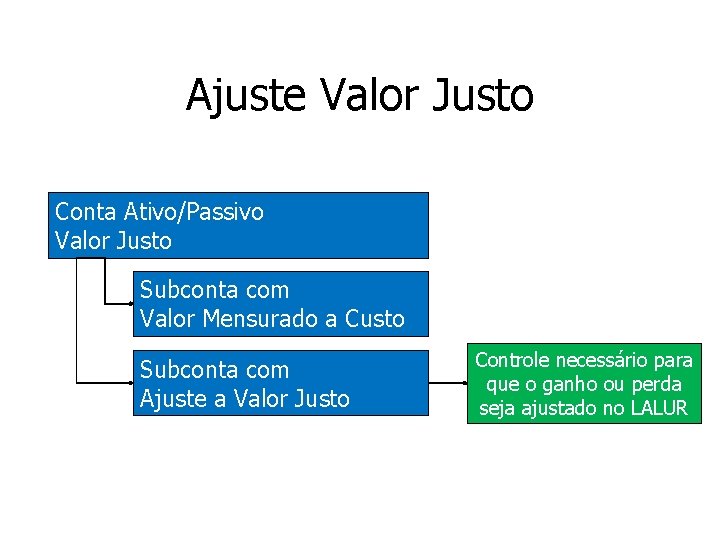
Ajuste Valor Justo Conta Ativo/Passivo Valor Justo Subconta com Valor Mensurado a Custo Subconta com Ajuste a Valor Justo Controle necessário para que o ganho ou perda seja ajustado no LALUR
Impairment
Tratamento em IFRS/CPC
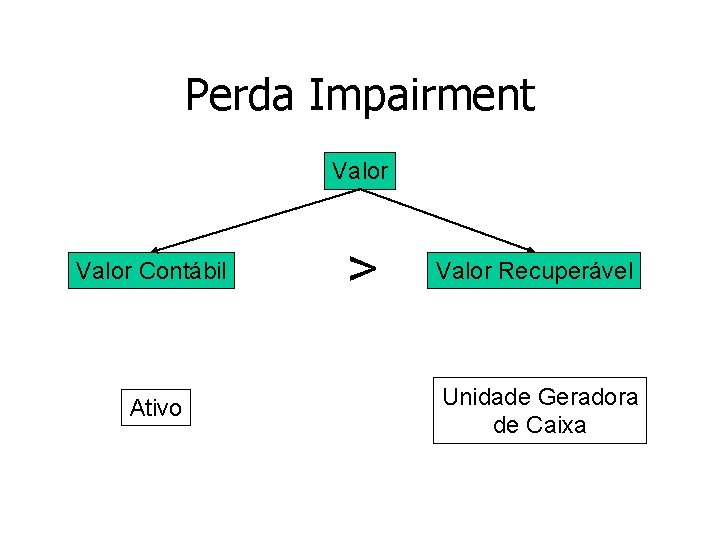
Perda Impairment Valor Contábil Ativo > Valor Recuperável Unidade Geradora de Caixa
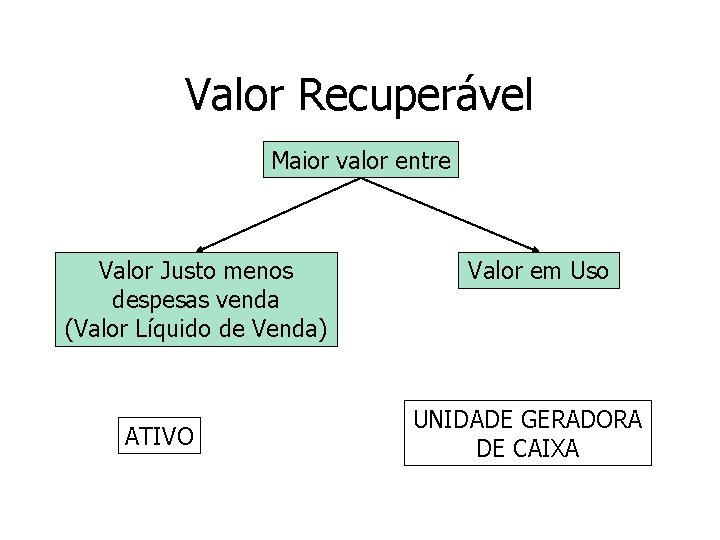
Valor Recuperável Maior valor entre Valor Justo menos despesas venda (Valor Líquido de Venda) ATIVO Valor em Uso UNIDADE GERADORA DE CAIXA
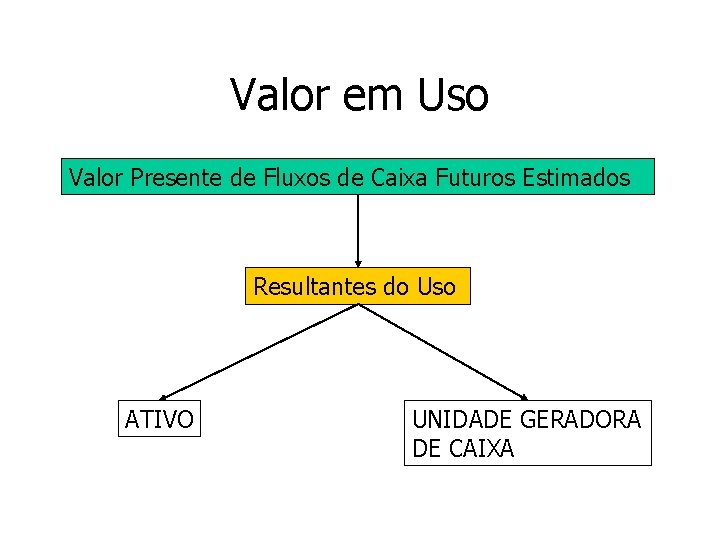
Valor em Uso Valor Presente de Fluxos de Caixa Futuros Estimados Resultantes do Uso ATIVO UNIDADE GERADORA DE CAIXA
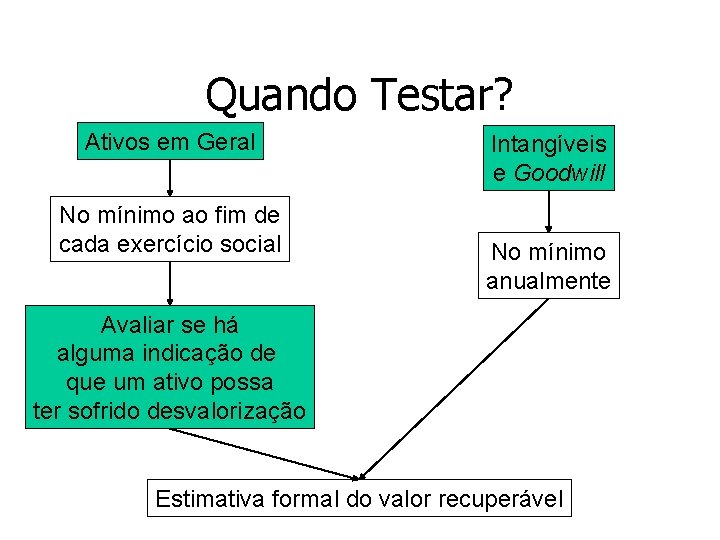
Quando Testar? Ativos em Geral No mínimo ao fim de cada exercício social Intangíveis e Goodwill No mínimo anualmente Avaliar se há alguma indicação de que um ativo possa ter sofrido desvalorização Estimativa formal do valor recuperável
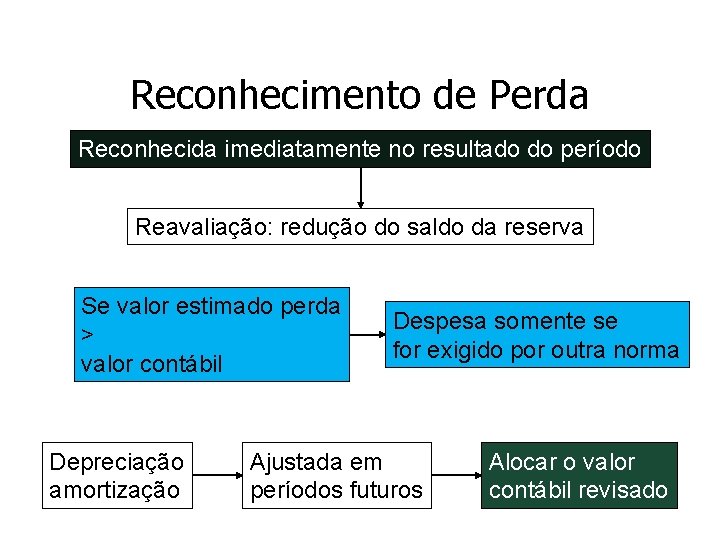
Reconhecimento de Perda Reconhecida imediatamente no resultado do período Reavaliação: redução do saldo da reserva Se valor estimado perda > valor contábil Depreciação amortização Despesa somente se for exigido por outra norma Ajustada em períodos futuros Alocar o valor contábil revisado
Tratamento em IR/CSL
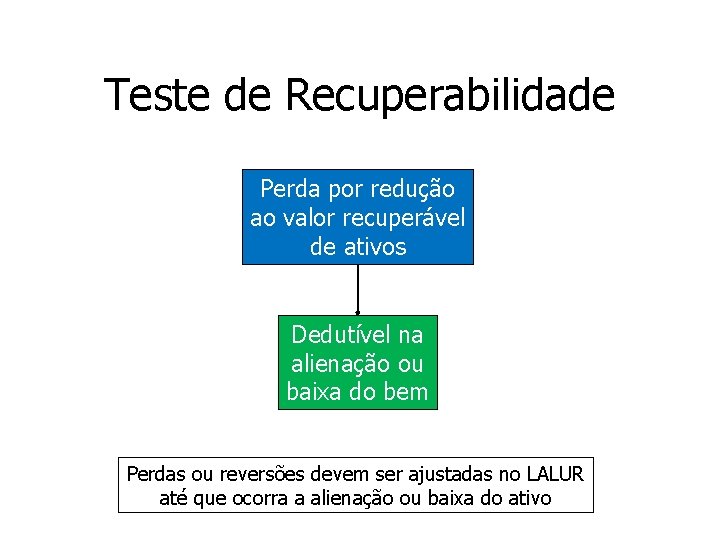
Teste de Recuperabilidade Perda por redução ao valor recuperável de ativos Dedutível na alienação ou baixa do bem Perdas ou reversões devem ser ajustadas no LALUR até que ocorra a alienação ou baixa do ativo
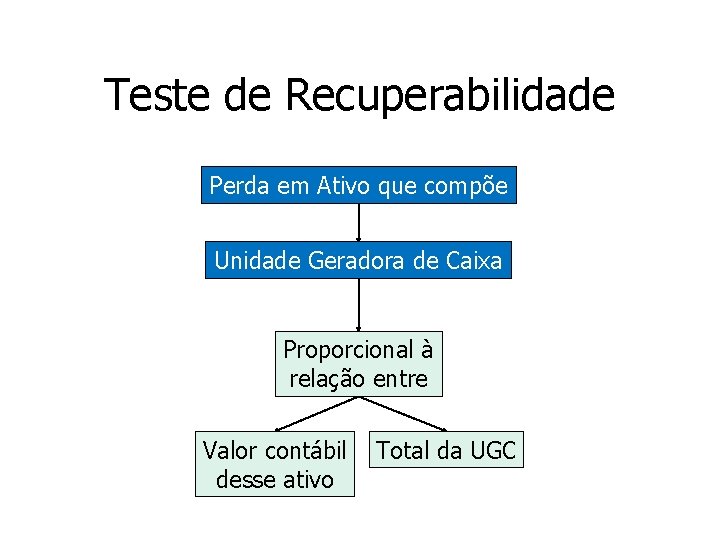
Teste de Recuperabilidade Perda em Ativo que compõe Unidade Geradora de Caixa Proporcional à relação entre Valor contábil desse ativo Total da UGC
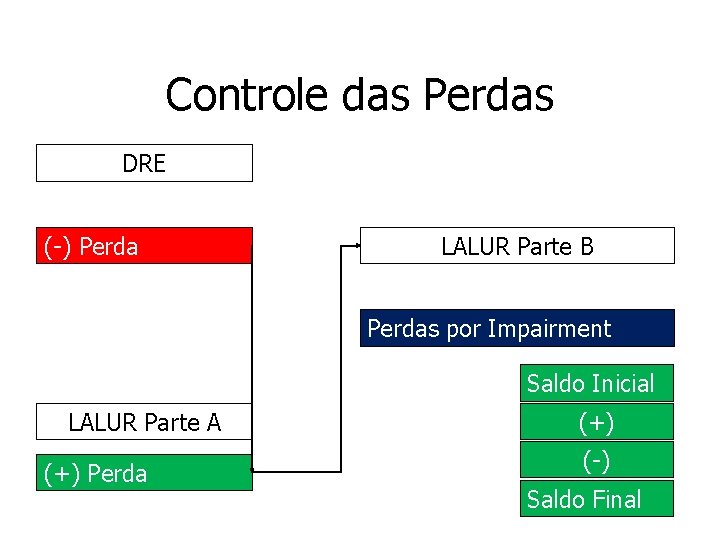
Controle das Perdas DRE (-) Perda LALUR Parte B Perdas por Impairment Saldo Inicial LALUR Parte A (+) Perda (+) (-) Saldo Final
Provisões
Tratamento em IFRS/CPC
Definição de Provisão é um passivo de prazo ou de valor incertos
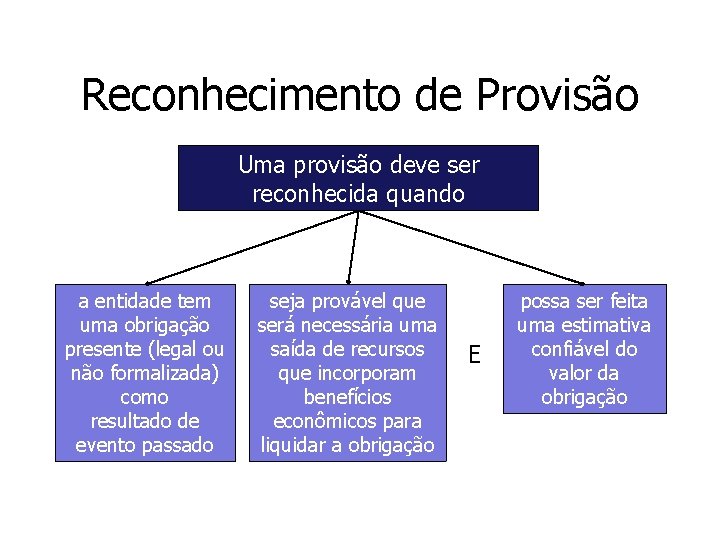
Reconhecimento de Provisão Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação E possa ser feita uma estimativa confiável do valor da obrigação
Mensuração de Provisões Valor reconhecido Deve ser a melhor estimativa do dispêndio necessário para o pagamento da obrigação na data do balanço
Tratamento em IR/CSL
Dedutibilidade Provisão A provisão é indedutível quando constituída Passa a ser dedutível quando paga
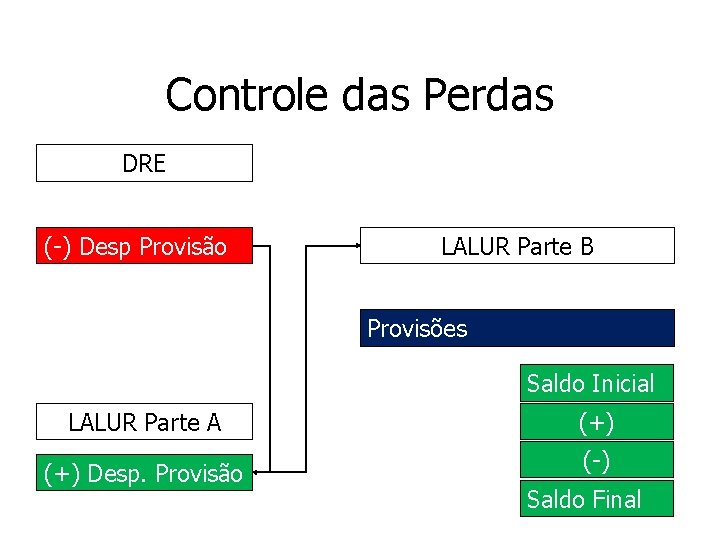
Controle das Perdas DRE (-) Desp Provisão LALUR Parte B Provisões Saldo Inicial LALUR Parte A (+) Desp. Provisão (+) (-) Saldo Final
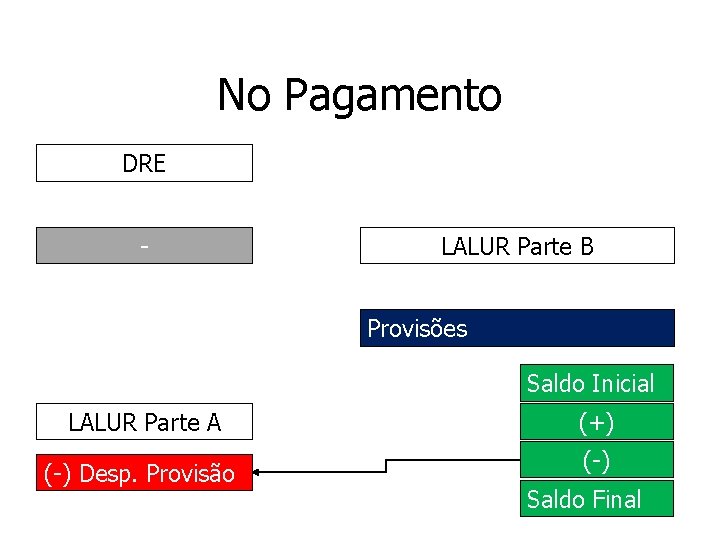
No Pagamento DRE - LALUR Parte B Provisões Saldo Inicial LALUR Parte A (-) Desp. Provisão (+) (-) Saldo Final
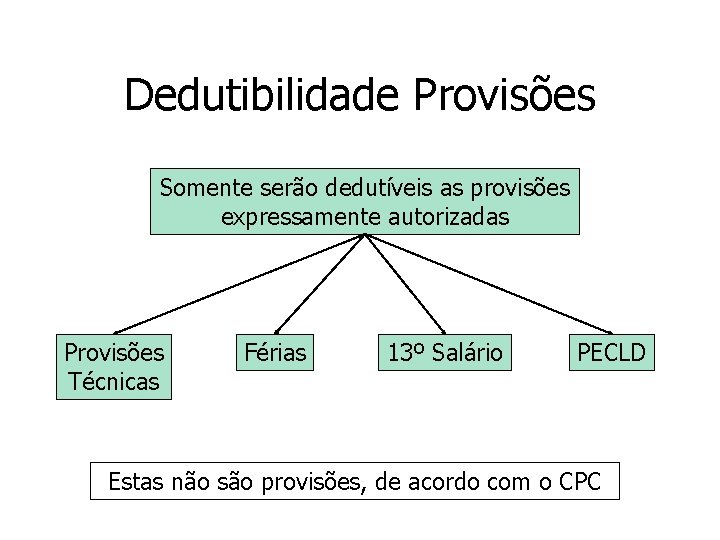
Dedutibilidade Provisões Somente serão dedutíveis as provisões expressamente autorizadas Provisões Técnicas Férias 13º Salário PECLD Estas não são provisões, de acordo com o CPC
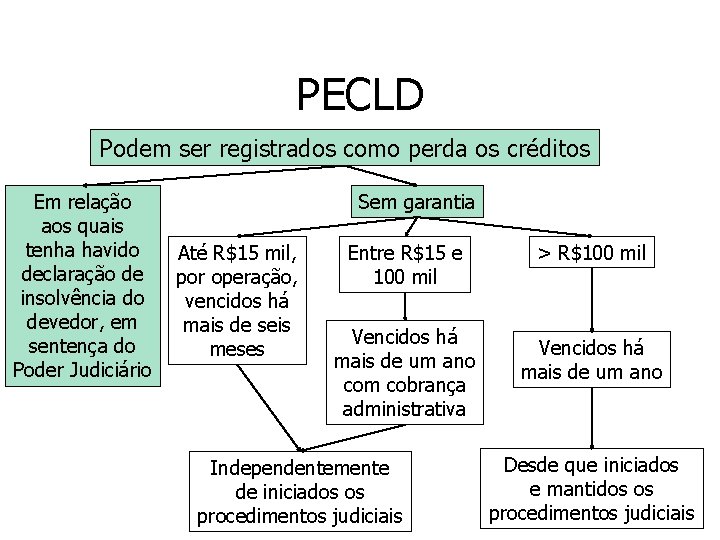
PECLD Podem ser registrados como perda os créditos Em relação aos quais tenha havido declaração de insolvência do devedor, em sentença do Poder Judiciário Sem garantia Até R$15 mil, por operação, vencidos há mais de seis meses Entre R$15 e 100 mil Vencidos há mais de um ano com cobrança administrativa Independentemente de iniciados os procedimentos judiciais > R$100 mil Vencidos há mais de um ano Desde que iniciados e mantidos os procedimentos judiciais
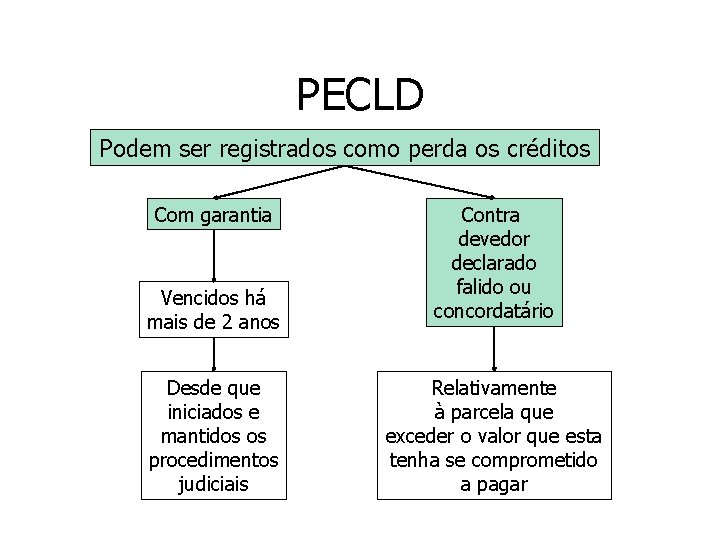
PECLD Podem ser registrados como perda os créditos Com garantia Vencidos há mais de 2 anos Desde que iniciados e mantidos os procedimentos judiciais Contra devedor declarado falido ou concordatário Relativamente à parcela que exceder o valor que esta tenha se comprometido a pagar
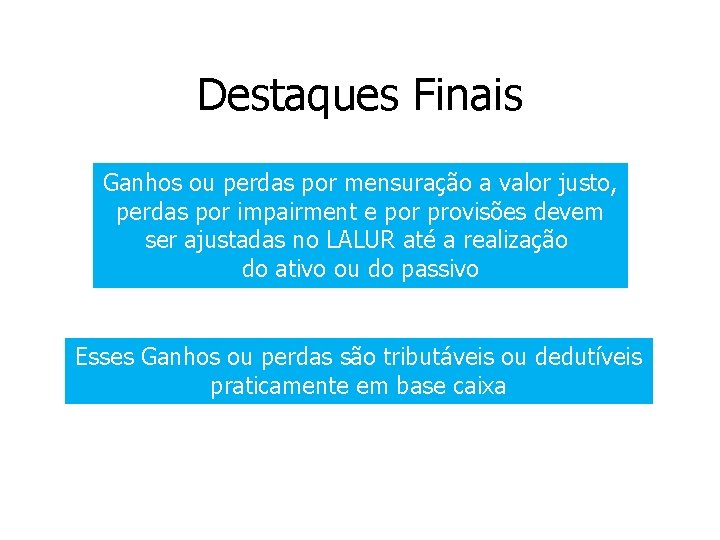
Destaques Finais Ganhos ou perdas por mensuração a valor justo, perdas por impairment e por provisões devem ser ajustadas no LALUR até a realização do ativo ou do passivo Esses Ganhos ou perdas são tributáveis ou dedutíveis praticamente em base caixa