1 El inventario es tan antiguo como la
- Slides: 22
1
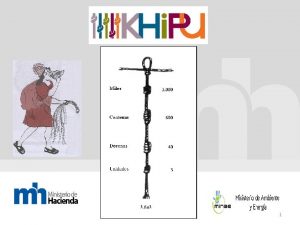
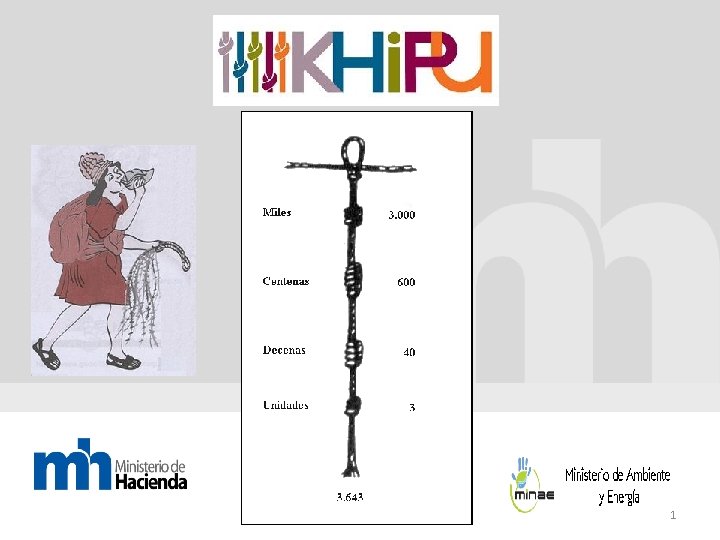
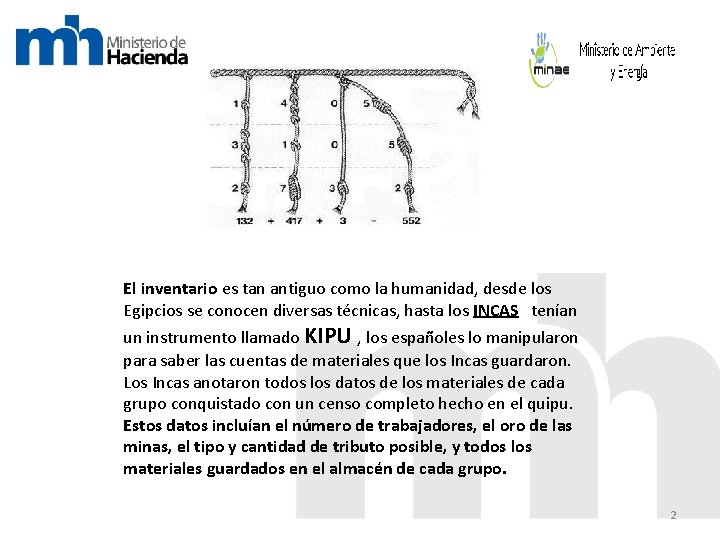
El inventario es tan antiguo como la humanidad, desde los Egipcios se conocen diversas técnicas, hasta los INCAS tenían un instrumento llamado KIPU , los españoles lo manipularon para saber las cuentas de materiales que los Incas guardaron. Los Incas anotaron todos los datos de los materiales de cada grupo conquistado con un censo completo hecho en el quipu. Estos datos incluían el número de trabajadores, el oro de las minas, el tipo y cantidad de tributo posible, y todos los materiales guardados en el almacén de cada grupo. 2
NICSP 12 INVENTARIOS 3
ALCANCE Estados Financieros preparados en el contexto del sistema de costos históricos (fecha de adquisición), en relación al Tratamiento contable que debe darse a los: “INVENTARIOS” NICSP 12: Inventarios 4
Inventarios son activos: 1. En forma de materiales o suministros, para ser consumidos en el proceso de producción; muchas entidades del sector ser 2. En forma de materiales o En suministros, para los inventarios guardaran consumidos o distribuidos en la publico prestación servicios. mas relación conde la prestación de que con las en mercancías 3. Conservados para su venta, oservicios distribución el curso almacenadas para su venta. ordinario de las operaciones; o 4. En proceso de producción de cara a la venta o distribución. NICSP 12: Inventarios 5
un tema fundamental en la contabilidad de los inventarios es la cantidad de costo que debe reconocerse como un activo, para que sea diferido hasta que los ingresos correspondientes sean reconocidos. NICSP 12: Inventarios 6
MEDICION DE LOS INVENTARIOS Para la Venta NICSP 12: Inventarios Es el precio estimado de venta en el curso normal de operación menos los costos estimados para terminar su producción y los necesarios para llevar a cabo la venta. 7
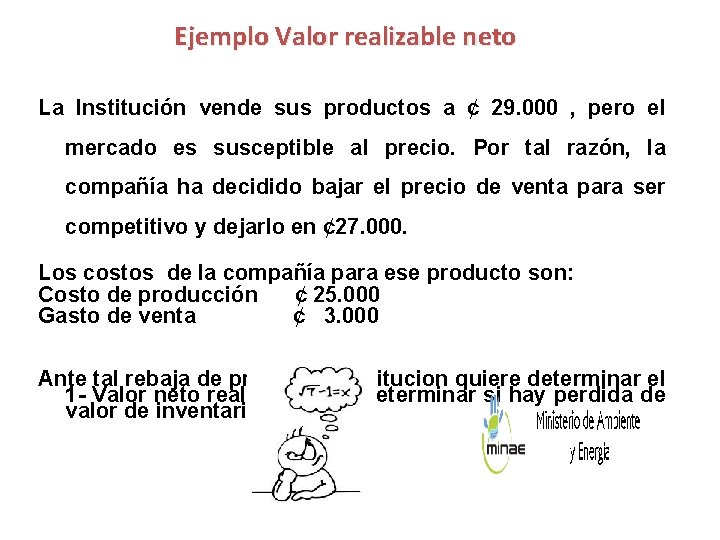
Ejemplo Valor realizable neto La Institución vende sus productos a ¢ 29. 000 , pero el mercado es susceptible al precio. Por tal razón, la compañía ha decidido bajar el precio de venta para ser competitivo y dejarlo en ¢ 27. 000. Los costos de la compañía para ese producto son: Costo de producción ¢ 25. 000 Gasto de venta ¢ 3. 000 Ante tal rebaja de precios la Institucion quiere determinar el 1 - Valor neto realizable y 2 - Determinar si hay perdida de valor de inventarios –
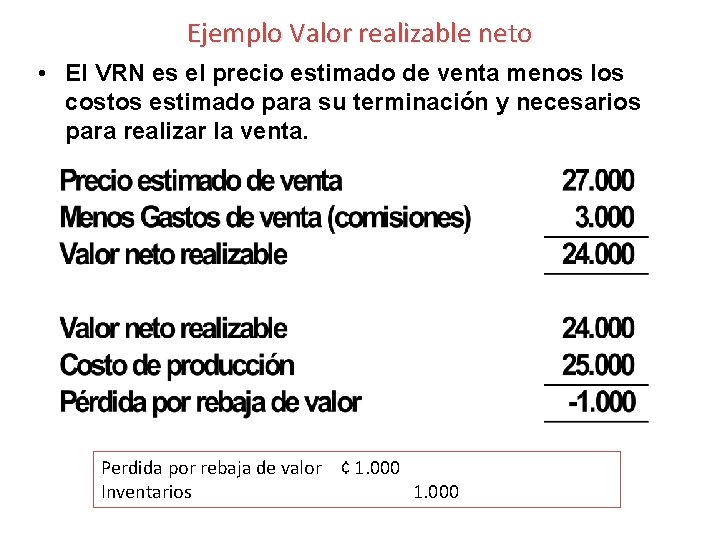
Ejemplo Valor realizable neto • El VRN es el precio estimado de venta menos los costos estimado para su terminación y necesarios para realizar la venta. Perdida por rebaja de valor ¢ 1. 000 Inventarios 1. 000
Inventarios Reconocimiento : El importe de cualquier rebaja de valor hasta el VRN, será una gasto del periodo y su recuperación disminuirá los costos de venta en el periodo de recuperación, Al cierre del periodo deben reconocerse las contingencias (*) de pérdida de valor. . Mediante previsiones necesarias para ajustarlos al valor neto de realización.
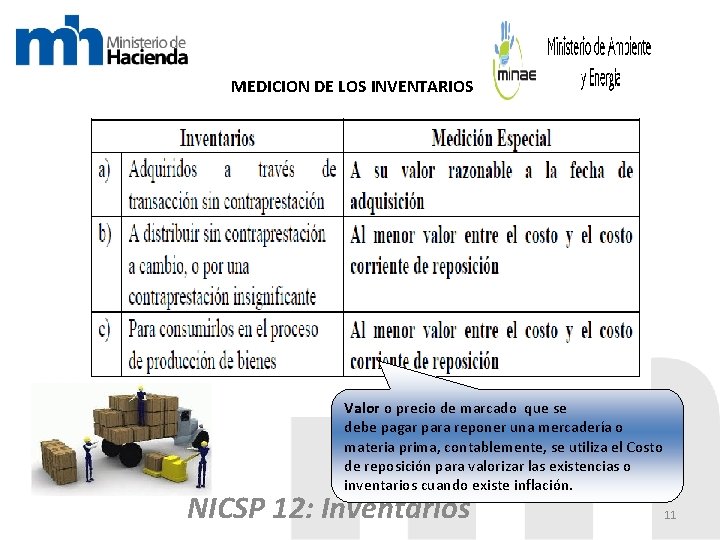
MEDICION DE LOS INVENTARIOS Valor o precio de marcado que se debe pagar para reponer una mercadería o materia prima, contablemente, se utiliza el Costo de reposición para valorizar las existencias o inventarios cuando existe inflación. NICSP 12: Inventarios 11
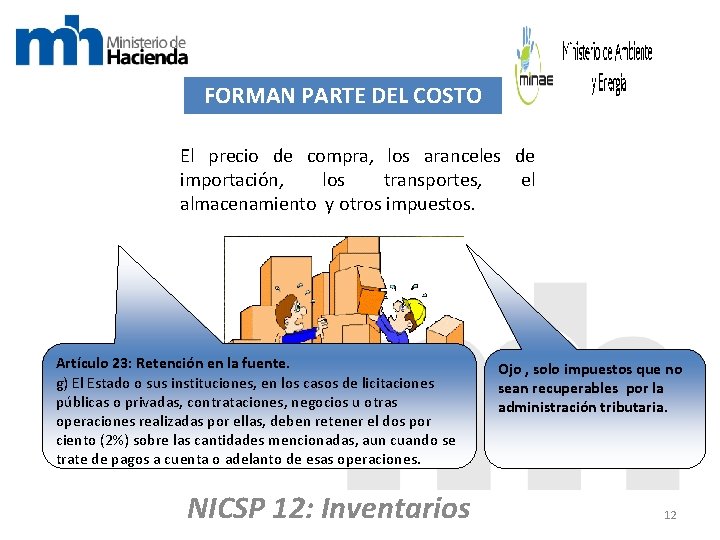
FORMAN PARTE DEL COSTO El precio de compra, los aranceles de importación, los transportes, el almacenamiento y otros impuestos. Artículo 23: Retención en la fuente. g) El Estado o sus instituciones, en los casos de licitaciones públicas o privadas, contrataciones, negocios u otras operaciones realizadas por ellas, deben retener el dos por ciento (2%) sobre las cantidades mencionadas, aun cuando se trate de pagos a cuenta o adelanto de esas operaciones. NICSP 12: Inventarios Ojo , solo impuestos que no sean recuperables por la administración tributaria. 12
TÉCNICAS PARA LA MEDICIÓN DE COSTOS Método del Costo estándar Toma en cuenta los niveles normales de materiales y suministros, mano de obra, eficiencia y capacidad de producción utilizada. NICSP 12 Sistemas de medición de costos Se debe revisar y 24. Puede ser usado por conveniencia siempre que el resultado de modificar si fuera aplicarlo se aproxime al costo. . En este caso, las condiciones de cálculo se revisan de forma regular y, si es preciso, se revisan los estándares necesario. siempre y cuando tales condiciones hayan variado. SISTEMA DE INVENTARIO PERMANENTE üBajo el sistema de inventario permanente, la cuenta inventario se mantiene continuamente actualizada 13
TÉCNICAS PARA LA MEDICIÓN DE COSTOS Se usa en la actividad Método de minorista para valorizar Ventas artículos numerosos de al detalle rápida rotación con márgenes similares, no NICSP 12 Sistemas de medición de costos siendo práctico usar otros 24. Puede ser usado por conveniencia siempre que el resultado de métodos aplicarlo se aproxime al costo. . En este caso, las condiciones de cálculo se revisan de forma regular y, si es preciso, se revisan los estándares siempre y cuando tales condiciones hayan variado. SISTEMA DE INVENTARIO PERIODICO. -Una vez al año se hace un inventario completo 14
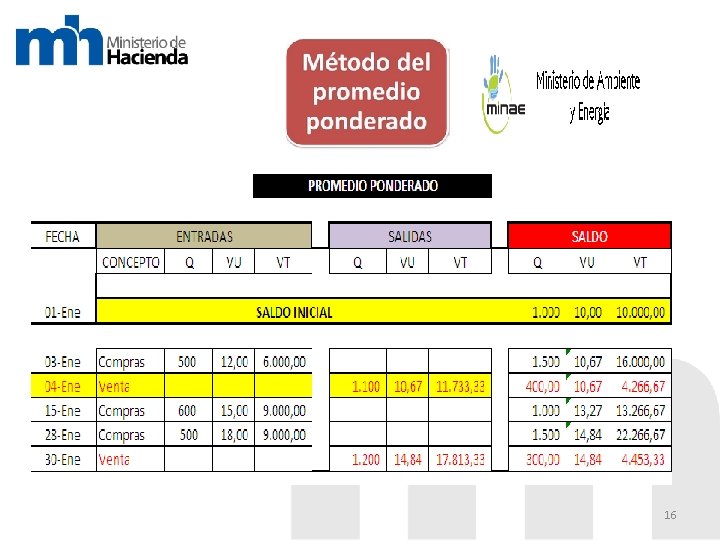
FÓRMULAS DE COSTEO Precio promedio ponderado En este caso el INVENTARIO FINAL se encontrará valorizado según el último PPP calculado. La mercadería vendida se valoriza en función de un precio promedio ponderado (PPP) de todas los mercaderías compradas a la fecha del cálculo. Por lo tanto el PPP cambia cada vez que se produce: A- nueva compra NICSP-12 INVENTARIOS 15
16
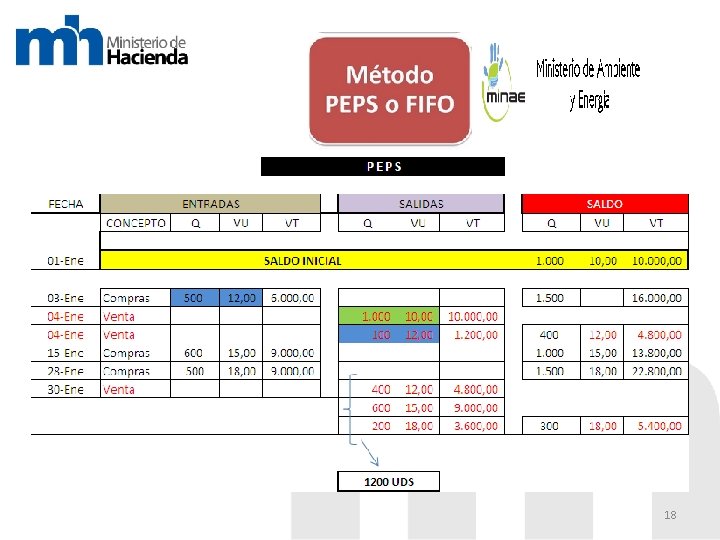
FÓRMULAS DE COSTEO Método PEPS En este caso el INVENTARIO FINAL se encontrará valorizado según los precios mas recientes de compra. 1º mercadería en ser comprada es la 1º en ser vendida, por lo tanto la primera mercadería en entrar es la primera en salir EN TERMINOS DE COSTO. Por lo tanto: INVENTARIO FINAL se encontrará valorizado según los PRECIOS MAS RECIENTES DE COMPRA. NICSP-12 INVENTARIOS 17
18
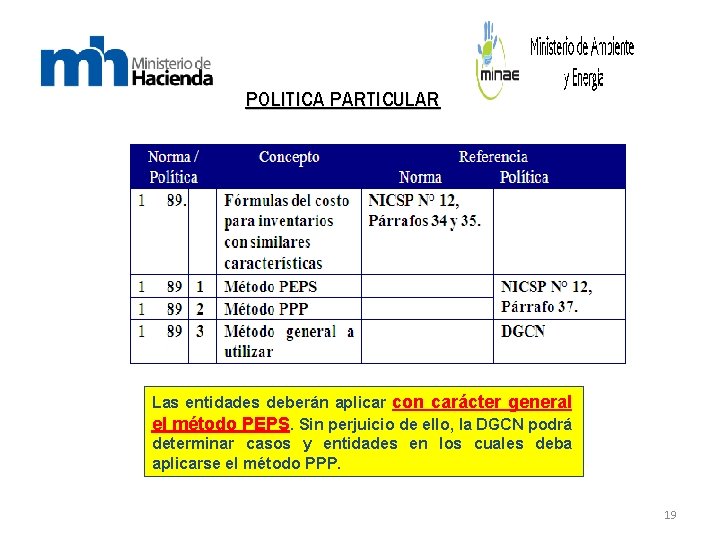
POLITICA PARTICULAR Las entidades deberán aplicar con carácter general el método PEPS. Sin perjuicio de ello, la DGCN podrá determinar casos y entidades en los cuales deba aplicarse el método PPP. 19
PLAN DE CUENTAS PREVISIONES GUIAS NICSP 12: Inventarios 20
NOTAS A ESTADOS FINANCIEROS A- Las políticas contables adoptadas para la medición de los inventarios, incluyendo fórmula de medición de costo. NICSP 12: Inventarios 21
22