Waarderingsmethoden voorraden Verkoopprijs Inkoop en verkoopprijs Inkoopprijs Winstopslag
- Slides: 12
Waarderingsmethoden voorraden Verkoopprijs
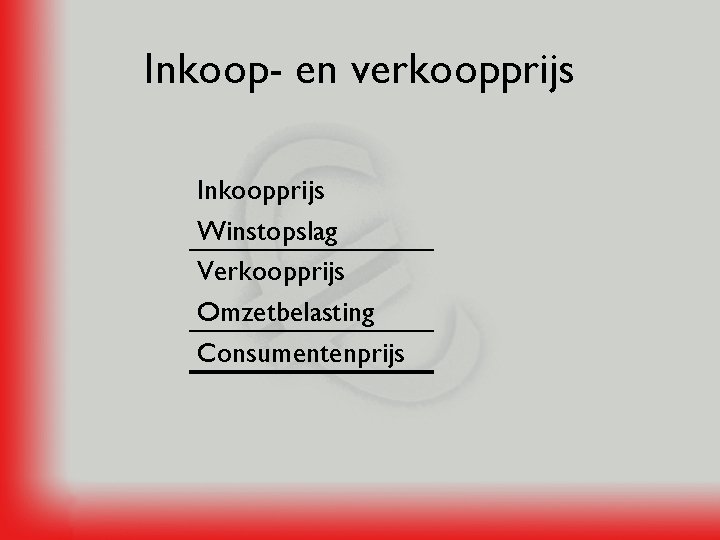
Inkoop- en verkoopprijs Inkoopprijs Winstopslag Verkoopprijs Omzetbelasting Consumentenprijs
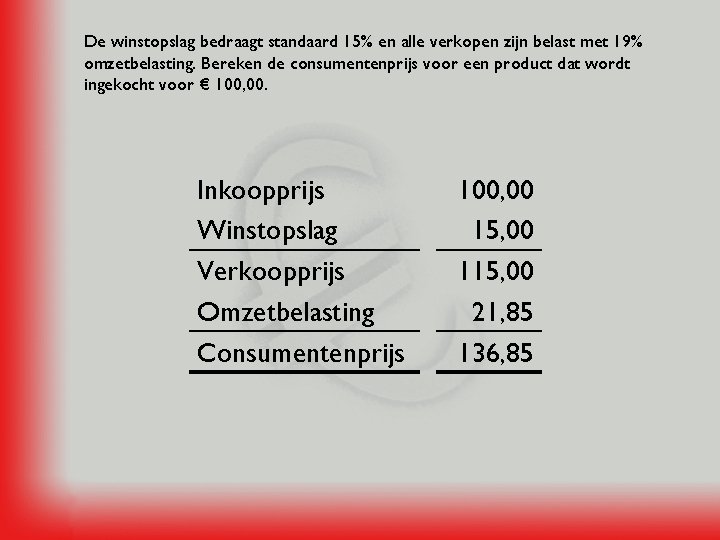
De winstopslag bedraagt standaard 15% en alle verkopen zijn belast met 19% omzetbelasting. Bereken de consumentenprijs voor een product dat wordt ingekocht voor € 100, 00. Inkoopprijs Winstopslag Verkoopprijs Omzetbelasting Consumentenprijs 100, 00 15, 00 115, 00 21, 85 136, 85
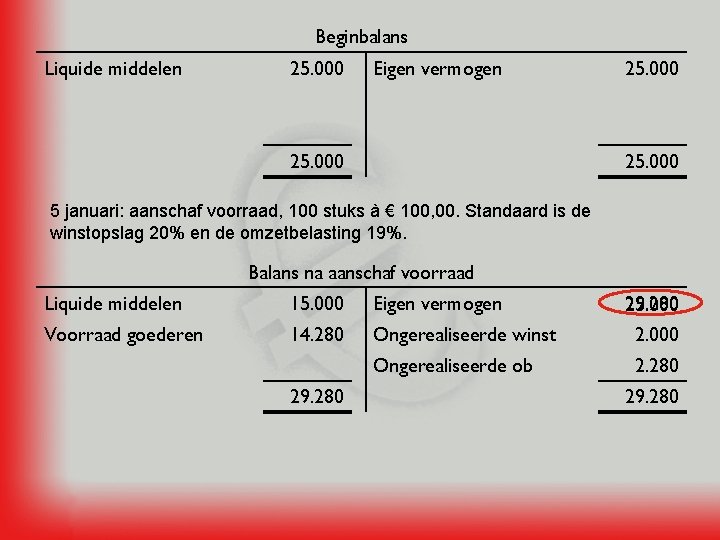
Beginbalans Liquide middelen 25. 000 Eigen vermogen 25. 000 5 januari: aanschaf voorraad, 100 stuks à € 100, 00. Standaard is de winstopslag 20% en de omzetbelasting 19%. Balans na aanschaf voorraad Liquide middelen 15. 000 Eigen vermogen Voorraad goederen 14. 280 Ongerealiseerde winst 2. 000 Ongerealiseerde ob 2. 280 29. 280 25. 000 29. 280
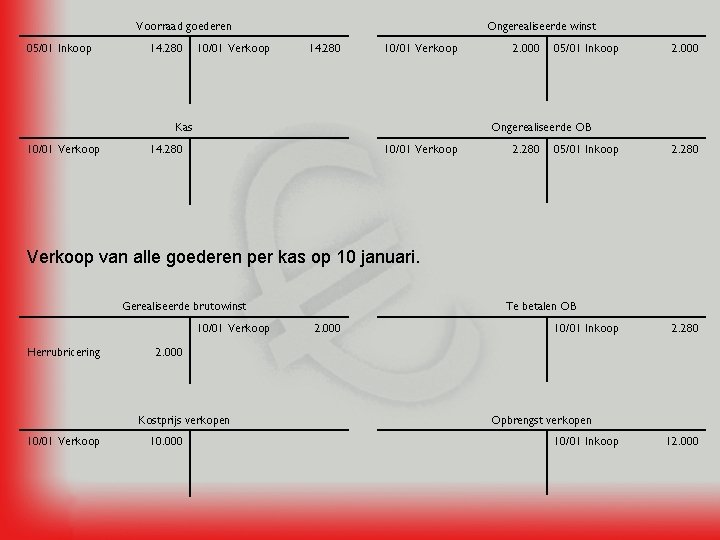
Voorraad goederen 05/01 Inkoop 14. 280 10/01 Verkoop Ongerealiseerde winst 14. 280 10/01 Verkoop 05/01 Inkoop 2. 000 Ongerealiseerde OB Kas 10/01 Verkoop 2. 000 14. 280 10/01 Verkoop 2. 280 05/01 Inkoop 2. 280 Verkoop van alle goederen per kas op 10 januari. Gerealiseerde brutowinst 10/01 Verkoop Herrubricering 2. 000 10/01 Inkoop 2. 280 2. 000 Kostprijs verkopen 10/01 Verkoop Te betalen OB 10. 000 Opbrengst verkopen 10/01 Inkoop 12. 000
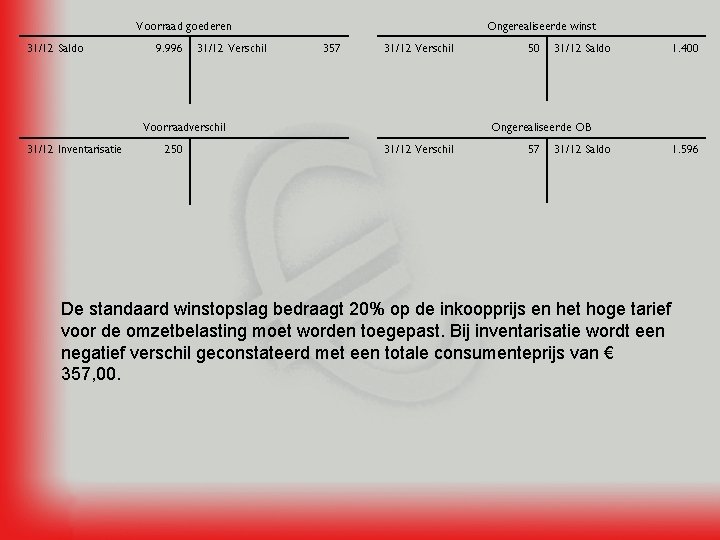
Voorraad goederen 31/12 Saldo 9. 996 31/12 Verschil Ongerealiseerde winst 357 31/12 Verschil Voorraadverschil 31/12 Inventarisatie 250 50 31/12 Saldo 1. 400 Ongerealiseerde OB 31/12 Verschil 57 31/12 Saldo De standaard winstopslag bedraagt 20% op de inkoopprijs en het hoge tarief voor de omzetbelasting moet worden toegepast. Bij inventarisatie wordt een negatief verschil geconstateerd met een totale consumenteprijs van € 357, 00. 1. 596
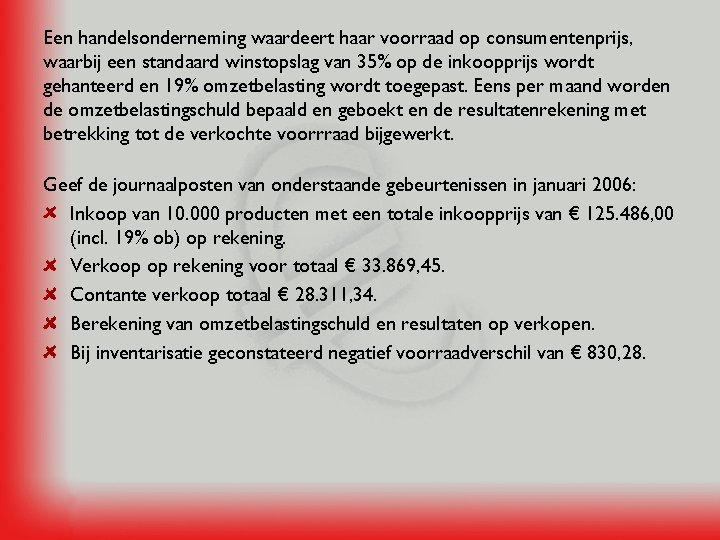
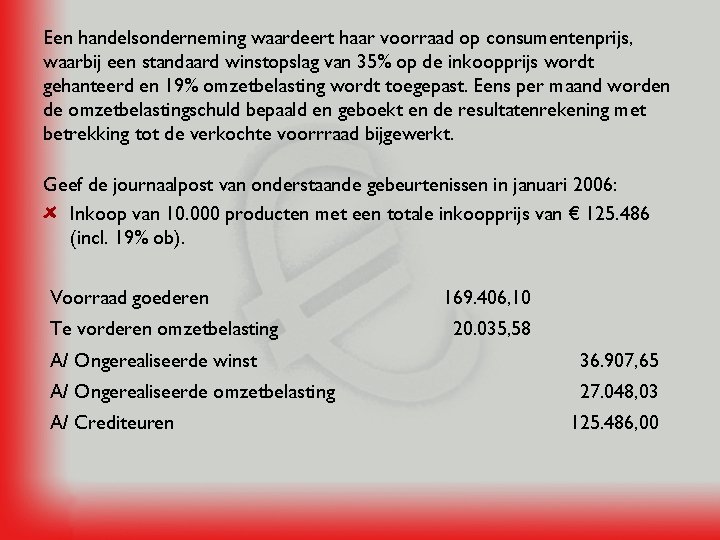
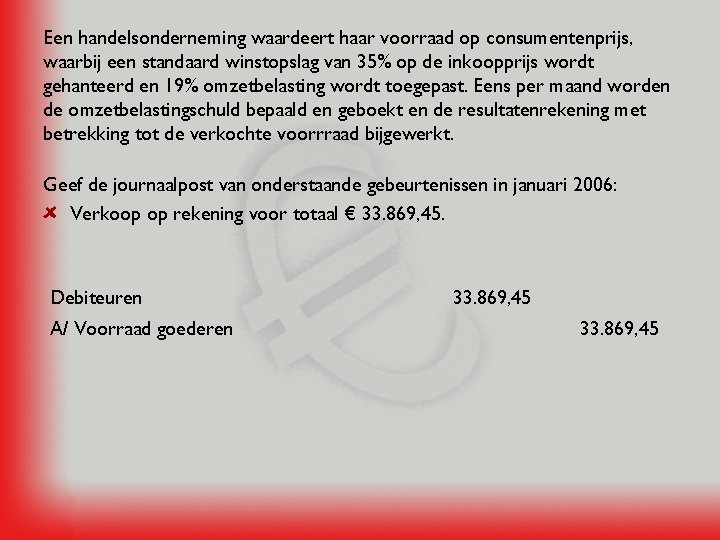
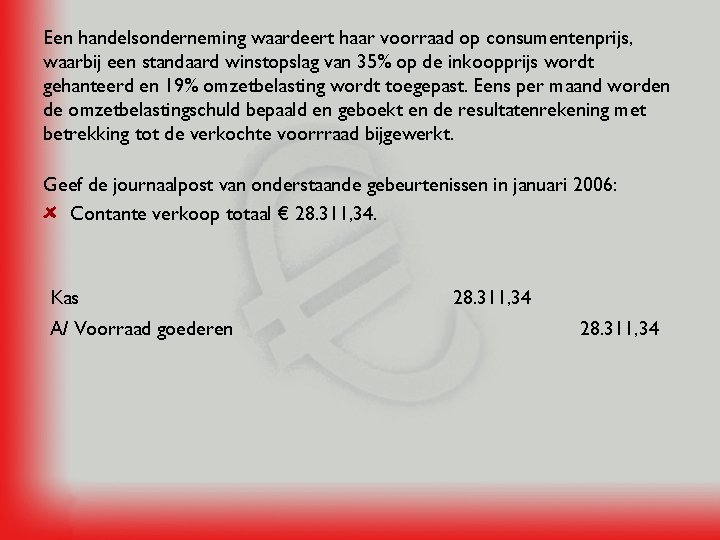
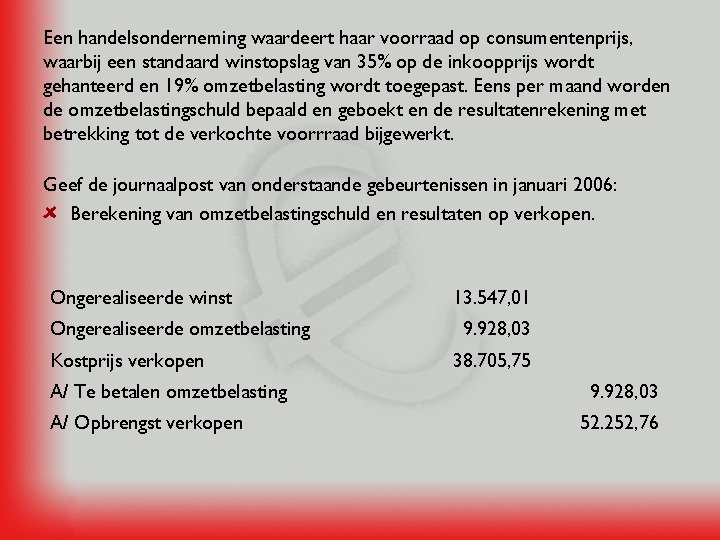
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalposten van onderstaande gebeurtenissen in januari 2006: Inkoop van 10. 000 producten met een totale inkoopprijs van € 125. 486, 00 (incl. 19% ob) op rekening. Verkoop op rekening voor totaal € 33. 869, 45. Contante verkoop totaal € 28. 311, 34. Berekening van omzetbelastingschuld en resultaten op verkopen. Bij inventarisatie geconstateerd negatief voorraadverschil van € 830, 28.
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalpost van onderstaande gebeurtenissen in januari 2006: Inkoop van 10. 000 producten met een totale inkoopprijs van € 125. 486 (incl. 19% ob). Voorraad goederen Te vorderen omzetbelasting 169. 406, 10 20. 035, 58 A/ Ongerealiseerde winst 36. 907, 65 A/ Ongerealiseerde omzetbelasting 27. 048, 03 A/ Crediteuren 125. 486, 00
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalpost van onderstaande gebeurtenissen in januari 2006: Verkoop op rekening voor totaal € 33. 869, 45. Debiteuren A/ Voorraad goederen 33. 869, 45
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalpost van onderstaande gebeurtenissen in januari 2006: Contante verkoop totaal € 28. 311, 34. Kas A/ Voorraad goederen 28. 311, 34
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalpost van onderstaande gebeurtenissen in januari 2006: Berekening van omzetbelastingschuld en resultaten op verkopen. Ongerealiseerde winst Ongerealiseerde omzetbelasting Kostprijs verkopen A/ Te betalen omzetbelasting A/ Opbrengst verkopen 13. 547, 01 9. 928, 03 38. 705, 75 9. 928, 03 52. 252, 76
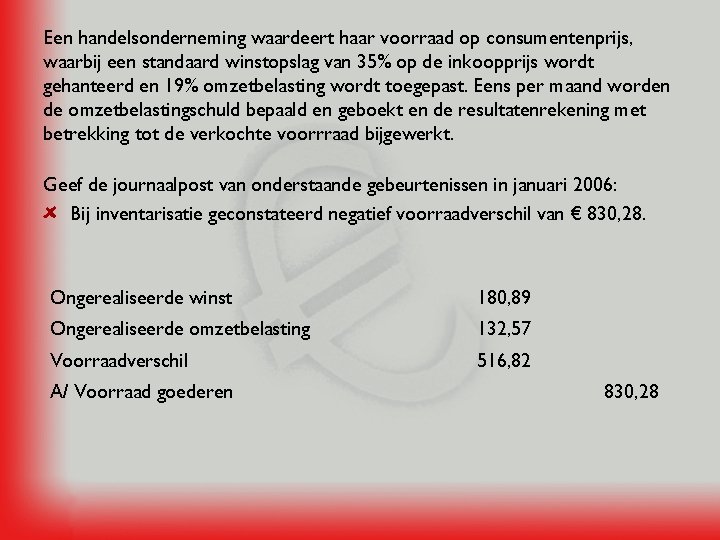
Een handelsonderneming waardeert haar voorraad op consumentenprijs, waarbij een standaard winstopslag van 35% op de inkoopprijs wordt gehanteerd en 19% omzetbelasting wordt toegepast. Eens per maand worden de omzetbelastingschuld bepaald en geboekt en de resultatenrekening met betrekking tot de verkochte voorrraad bijgewerkt. Geef de journaalpost van onderstaande gebeurtenissen in januari 2006: Bij inventarisatie geconstateerd negatief voorraadverschil van € 830, 28. Ongerealiseerde winst 180, 89 Ongerealiseerde omzetbelasting 132, 57 Voorraadverschil 516, 82 A/ Voorraad goederen 830, 28