Sistem Informasi Akuntansi PENIPUAN DAN PENGAMANAN KOMPUTER Romney
- Slides: 20
Sistem Informasi Akuntansi PENIPUAN DAN PENGAMANAN KOMPUTER Romney, Sistem Informasi Akuntansi, Bab 9 Pengendalian dan Sistem Informasi Akuntansi 1/total
Sistem Informasi Akuntansi Outline PROSES PENIPUAN SEBAB-SEBAB TERJADINYA PENIPUAN KOMPUTER MENCEGAH DAN MENDETEKSI PENIPUAN KOMPUTER Pengendalian dan Sistem Informasi Akuntansi 2/total
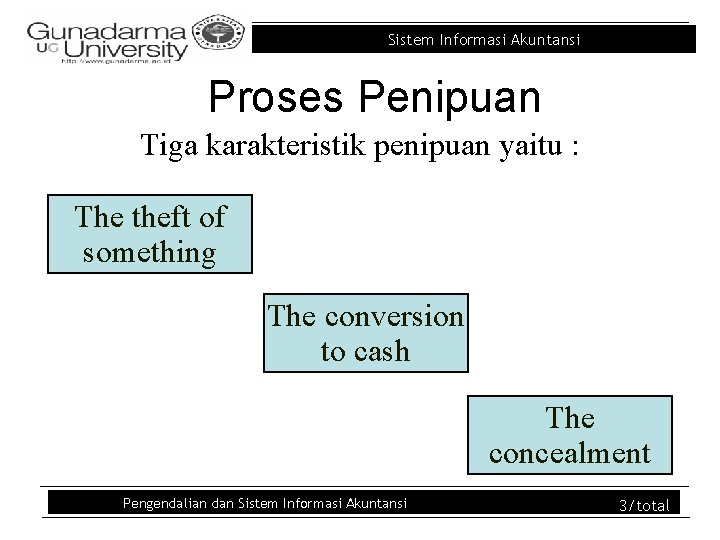
Sistem Informasi Akuntansi Proses Penipuan Tiga karakteristik penipuan yaitu : The theft of something The conversion to cash The concealment Pengendalian dan Sistem Informasi Akuntansi 3/total
Sistem Informasi Akuntansi • Cara yang umum dan efektif untuk menyembunyikan suatu pencurian adalah untuk membebankan item yang dicuri ke suatu akun biaya • Cara lain untuk menyembunyikan aset adalah dengan cara gali lubang tutup lubang (lapping) • Pada skema perputaran kiting, pelaku menutupi pencuriannya dengan cara menciptakan uang melalui transfer uang antar bank Pengendalian dan Sistem Informasi Akuntansi 4/total
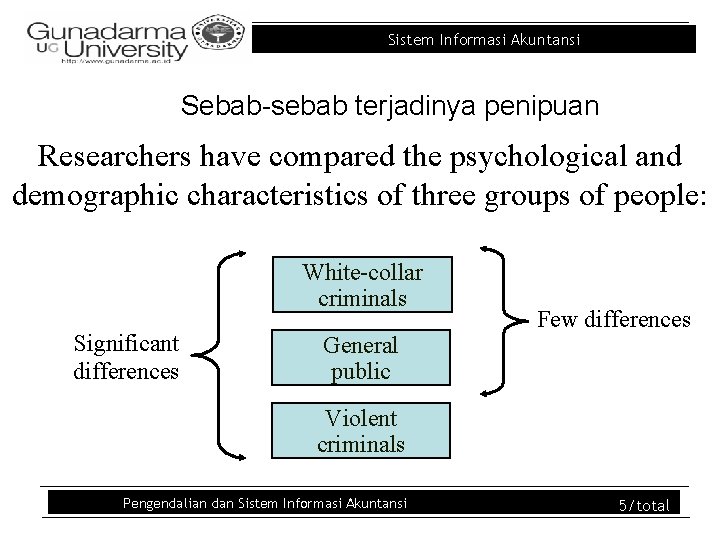
Sistem Informasi Akuntansi Sebab-sebab terjadinya penipuan Researchers have compared the psychological and demographic characteristics of three groups of people: White-collar criminals Significant differences General public Few differences Violent criminals Pengendalian dan Sistem Informasi Akuntansi 5/total
Sistem Informasi Akuntansi • Penelitian menunjukkan bahwa terdapat tiga kondisi yang biasanya terjadi sebelum terjadi penipuan – A pressure or motive (tekanan atau motif) – An opportunity (peluang) – A rationalization (rasionalisasi) Pengendalian dan Sistem Informasi Akuntansi 6/total
Sistem Informasi Akuntansi Tekanan • What are some financial pressures? – Gaya hidup melebihi kemampuan – Tingginya utang pribadi – “inadequate” income (pendapatan tidak cukup) – Rendahnya tingkat kredit – Besarnya kerugian keuangan – Besarnya utang judi Pengendalian dan Sistem Informasi Akuntansi 7/total
Sistem Informasi Akuntansi • What are some work-related pressures? – Gaji yang rendah – Tidak adanya pengakuan atas kinerja – Ketidakpuasan atas pekerjaan – Rasa takut akan kehilangan pekerjaan – Rencana bonus yang terlalu agresif Pengendalian dan Sistem Informasi Akuntansi 8/total
Sistem Informasi Akuntansi • What are other pressures? – tantangan – Tekanan keluarga/rekan kerja – Ketidakstabilan emosi – Kebutuhan akan kekuasaan – Harga diri atau ambisi yang berlebihan Pengendalian dan Sistem Informasi Akuntansi 9/total
Sistem Informasi Akuntansi Peluang • Peluang adalah kondisi atau situasi yang memungkinkan seseorang untuk melakukan dan menutupi suatu tindakan yang tidak jujur • Peluang seringkali berasal dari kurangnya pengendalian internal • Peluang yang paling umum menimbulkan penipuan, berasal dari kegagalan perusahaan untuk menjalankan sistem pengendalian internalnya Pengendalian dan Sistem Informasi Akuntansi 10/total
Sistem Informasi Akuntansi Rasionalisasi • Kebanyakan pelaku penipuan mempunyai alasan atau rasionalisasi yang membuat mereka merasa perilaku yang ilegal tersebut sebagai sesuatu yang wajar • Berikut ini adalah sebagian dari rasionalisasi yang paling sering digunakan : 1. 2. Pelaku “hanya meminjam” aset yang dicuri apa yang saya lakukan tidak seserius itu Pengendalian dan Sistem Informasi Akuntansi 11/total
Sistem Informasi Akuntansi Penipuan Komputer • Departemen Kehakiman Amerika Serikat mendefinisikan penipuan komputer sebagai tindak ilegal apapun yang membutuhkan pengetahuan teknologi komputer untuk melakukan tindakan awal penipuan, penyelidikan, atau pelaksanaannya • Contoh : pencurian, penggunaan, akses, modifikasi, penyalinan, perusakan software atau data secara tidak sah Pengendalian dan Sistem Informasi Akuntansi 12/total
Sistem Informasi Akuntansi Peningkatan Penipuan Komputer • Organisasi-organisasi yang melacak penipuan komputer memperkirakan bahwa 80% usaha di Amerika Serikat telah menjadi korban paling tidak satu insiden penipuan komputer, dengan biaya mencapai $10 miliar pertahun Pengendalian dan Sistem Informasi Akuntansi 13/total
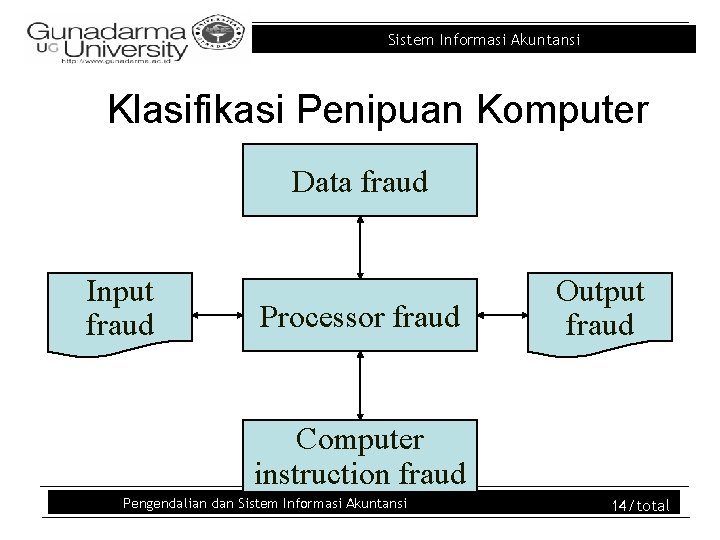
Sistem Informasi Akuntansi Klasifikasi Penipuan Komputer Data fraud Input fraud Processor fraud Output fraud Computer instruction fraud Pengendalian dan Sistem Informasi Akuntansi 14/total
Sistem Informasi Akuntansi Penipuan dan Teknik Penyalahgunaan Komputer • Beberapa teknik penipuan dan penyalahgunaan komputer – – Cracking (menjebol) Data diddling (mengacak data) Data leakage (kebocoran data) Denial of service attack (serangan penolakan pelayanan) – Eavesdropping (menguping) – E-mail forgery and threats (pemalsuan e-mail) Pengendalian dan Sistem Informasi Akuntansi 15/total
Sistem Informasi Akuntansi – Hacking (melanggar masuk) – Internet misinformation and terrorism (informasi yang salah di internet dan terorisme internet) – Logic time bomb (bom waktu logika) – Masquerading or impersonation (menyamar atau meniru) – Password cracking (penjebolan password) – Piggybacking (menyusup) – Round-down (pembulatan ke bawah) – Salami technique (teknik salami) Pengendalian dan Sistem Informasi Akuntansi 16/total
Sistem Informasi Akuntansi – Software piracy (pembajakan software) – Scavenging (pencarian) – Social engineering (rekayasa sosial) – Superzapping (serangan cepat) – Trap door (pintu jebakan) – Trojan horse (kuda troya) – Virus – Worm (cacing) Pengendalian dan Sistem Informasi Akuntansi 17/total
Sistem Informasi Akuntansi Mencegah dan Mendeteksi Penipuan Komputer • Membuat standar tertentu dapat secara signifikan mengurangi potensi terjadinya penipuan dan kerugian yang dapat dihasilkannya – Membuat penipuan lebih jarang terjadi – Meningkatkan kesulitan untuk melakukan penipuan – Memperbaiki metode deteksi – Mengurangi kerugian akibat penipuan – Menuntut dan memenjarakan pelaku penipuan Pengendalian dan Sistem Informasi Akuntansi 18/total
Sistem Informasi Akuntansi Kesimpulan : • Review tentang pengendalian internal perusahaan harus dilakukan untuk menganalisis efektifitas dalam mencegah penipuan • Pengendalian-pengendalian harus dilakukan dengan benar untuk mendeteksi penipuan • Para pegawai dalam suatu perusahaan harus dilatih mengenai kesadaran atas penipuan, standar keamanan dan isu-isu etika Pengendalian dan Sistem Informasi Akuntansi 19/total
Sistem Informasi Akuntansi Referensi • Romney, Marshall B. , 2006, Sistem Informasi Akuntansi, Edisi 9, Buku 1, Salemba Empat, Jakarta Pengendalian dan Sistem Informasi Akuntansi 20/total