Projekt kontrolling A projekt sikernek rtkelse 1 A
- Slides: 26
Projekt – kontrolling A projekt sikerének értékelése
1. A fogalom definiálása Projekt fogalma: A projekt olyan komplex, egyedi és egyszeri tevékenység, amely műszaki – gazdasági paraméterekkel leírható, amelynek megvalósítása időben és költségben egyaránt meghatározott. [1] Kontrolling fogalma: A kontrolling funkcionális szempontból a vezetés alrendszere, mely a tervezést, az ellenőrzést, valamint az információ-ellátást koordinálja. [2] A kontrolling tartalma röviden a nyereségmenedzsment kifejezéssel jellemezhető. A projekt - kontrolling a határidőre történő teljesítést, az erőforrások és költségek optimális felhasználását jelenti a tervezés célkitűzéseinek megfelelően. [1] Görög [2] Horváth-Dovák
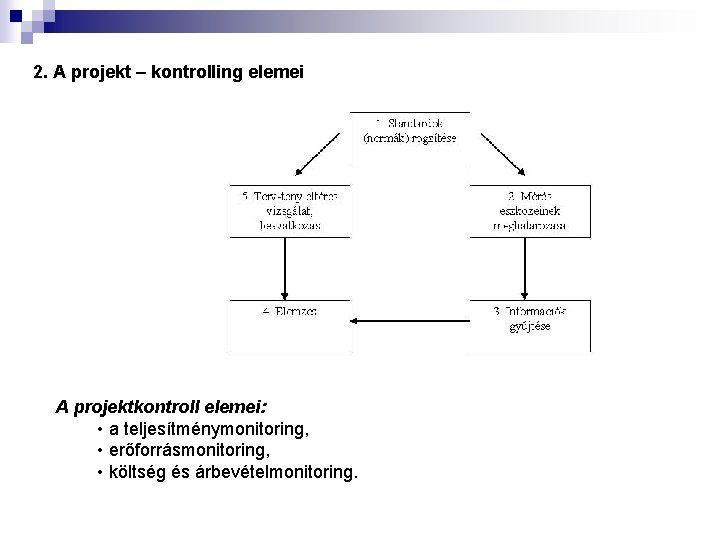
2. A projekt – kontrolling elemei A projektkontroll elemei: • a teljesítménymonitoring, • erőforrásmonitoring, • költség és árbevételmonitoring.
3. 1 Követelmények: n a projektkontroll-rendszerek összhangban kell lennie a szervezettel, amely működteti. A projektszervezetek három alaptípusa n n n n projekt céljait szolgáló szervezet, a hagyományos lineáris – funkcionális szervezeti struktúrára alapozott projektszervezet, a mátrix struktúrára alapozott projektszervezet. A rendszernek alkalmasnak kell lennie a terv-tény eltérések vizsgálatára. Az elemzők számára gyors és pontos információt kell szolgáltatnia. A terv-tény eltérés vizsgálata legyen egyszerű, áttekinthető. A projektkontroll elvei feleljenek meg a modern költség- és teljesítményelszámolás elvének. A rendszernek meg kell felelnie a kontinuitás elvének, amely a változó szervezeti és környezetei feltételekhez való folytonos alkalmazkodást jelenti.
3. 2 Az IT projektek ellenőrzése – erőforrás, teljesítmény, határidők, költségek A teljesítmény – monitoring a teljesítmények időbeli ütemezésének elemzését jelenti, amelyet havi, heti bontásban készíthetünk el. Jelentős mértékű eltérésnél szükséges az időterv aktualizálása, hogy a teljesítés visszatérjen az eredeti terv szerinti állapothoz. Az időterv aktualizálása a következőt jelenti: n a befejezett tevékenységek megszüntetése, időszükségletet nullának kell tekinteni, n még folyamatban lévő tevékenységek azonosítása, n az el nem kezdett tevékenységek azonosítása és teljesítési idejük definiálása. 3. 3 Az erőforrás monitoring A tevékenység annak elemzését jelenti, hogy a különböző erőforrások felhasználása arányban áll a teljesítményekkel. Ez azt jelenti, hogy a projektkontroll összetett tevékenység, az erőforrás –monitoring szorosan összefügg a teljesítmény és költség, árbevétel monitoringgal. A munkaerő, a géperő és a készletfelhasználás mind naturáliában, mind értékben mérni kell.
4. Az eltérések vizsgálata Kalkulációs módszerek: • egyszerű osztó, • egyenértékszámos osztó, • gépóra kalkuláció, • gazdasági kalkuláció, • pótlékoló kalkuláció, • tevékenységalapú költségszámolás. A projekt – kontrollingban elterjedt módszerek: • a paraméteres költségbecslési eljárás, amely a normatív kalkuláción alapul, • a tevékenységalapú költségbecslési eljárás. A paraméteres költségkalkuláció megvalósított (tervezett) költségek és a tényleges költségek eredményein alapul. A tevékenységalapú költségterv alapja az időterv, amely alapján tevékenységre, folyamatra becsülöm meg a költségeket.
5. A projekt-kontrolling feladata és eszköztára 5. 1 A statikus gazdaságossági vizsgálatok A statikus vizsgálatok egyetlen periódusra vonatkoznak. Az időtényezőt nem, vagy korlátozottan vesszük figyelembe. Statikus eljárások: ¨ költség-összehasonlító számítás, ¨ nyereség-összehasonlító számítás, ¨ jövedelmezőségi számítás, ¨ megtérülési periódus (amortizációs) számítás.
5. 1. 1. A költség-összehasonlító számítás A beruházások felmerülő költségeinek összehasonlítására szolgáló módszer. Az a beruházási alternatíva a legkedvezőbb, ahol periódusonként vagy teljesítményegységenként a költségek a legalacsonyabbak. A módszer alkalmazása az alábbi tényezőktől elvonatkoztat: - nem vizsgálja a hozamokat, - a tőke jövedelmezőségét nem méri, - az összehasonlítás időhorizontja rövid, - a régi berendezések maradvány értékét nem veszi figyelembe, - az alternatívák közötti választást segíti, de alternatívánként a beruházás gazdaságossága nem értékelhető. A módszer előnye, hogy a beruházással előállított termék egységére jutó közvetlen vagy teljes költségét határozza meg.
5. 1. 2. Jövedelmezőségi számítás A jövedelmezőségi számítás alkalmazása a tőkeszegény gazdaságban a beruházási eszközök optimális befektetését segíti elő. 5. 1. 3. Megtérülési periódus számítás (pay-off period) A megtérülési periódus számítás a tőkebefektetés előnyösségéről, illetve a beruházás hasznáról nyújt tájékoztatást. A módszer hozzásegít a befektetési kockázat kezeléséhez, melynek értelmében le kell építeni a jövő bizonytalanságából eredő veszélyeket. Információt nyújt a beruházás likviditást befolyásoló hatásairól a jövőben. A módszer a statikus számítások hibáival rendelkezik, mégis a gyakorlatban leginkább elterjedt számítás. 5. 1. 4. A megtérülést ki nem váró időszak (cut off-period) A módszer lényege az, hogy megállapítjuk azt az időszakot, amelyen belül a teljes beruházási összeget vissza akarjuk nyerni. Az eljárás alkalmazása akkor indokolt, ha az eljárás, vagy a beruházással termelt termék szabadalommal nem védhető, fennáll a veszély, hogy a konkurens cégek lemásolják. A nyereség a választott periódust követően bizonytalan. A módszer hibája, hogy elvethetünk olyan beruházási alternatívát, amelynek a megtérülése nem az első néhány évben várható, egyébként pedig kedvező lehetne.
5. 2. Dinamikus eljárások Ezek a módszerek a beruházások élettartamára (tervezési időszakára) vizsgálják a beruházás előnyösségét. Az időtényezőt, mint a növekedés közegét számításba veszik. Három módszer ismeretes: • • • a nettó jelenérték módszer (NPV), a belső kamatláb módszer (IRR), annuitási számítás.
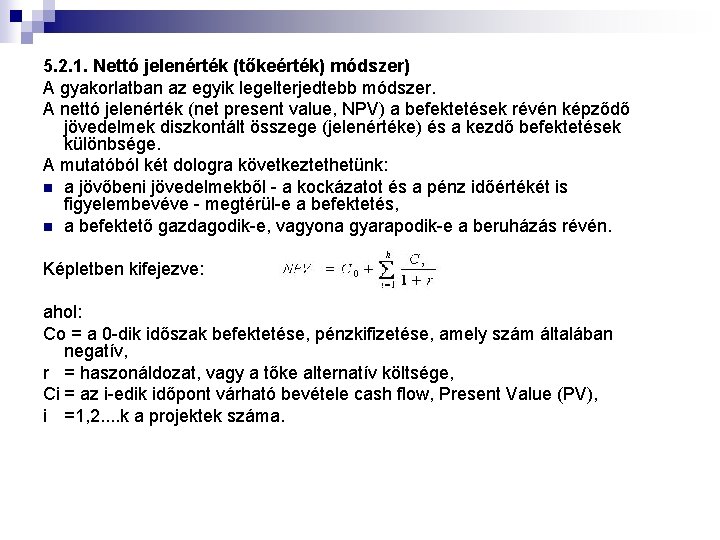
5. 2. 1. Nettó jelenérték (tőkeérték) módszer) A gyakorlatban az egyik legelterjedtebb módszer. A nettó jelenérték (net present value, NPV) a befektetések révén képződő jövedelmek diszkontált összege (jelenértéke) és a kezdő befektetések különbsége. A mutatóból két dologra következtethetünk: n a jövőbeni jövedelmekből - a kockázatot és a pénz időértékét is figyelembevéve - megtérül-e a befektetés, n a befektető gazdagodik-e, vagyona gyarapodik-e a beruházás révén. Képletben kifejezve: ahol: Co = a 0 -dik időszak befektetése, pénzkifizetése, amely szám általában negatív, r = haszonáldozat, vagy a tőke alternatív költsége, Ci = az i-edik időpont várható bevétele cash flow, Present Value (PV), i =1, 2. . k a projektek száma.
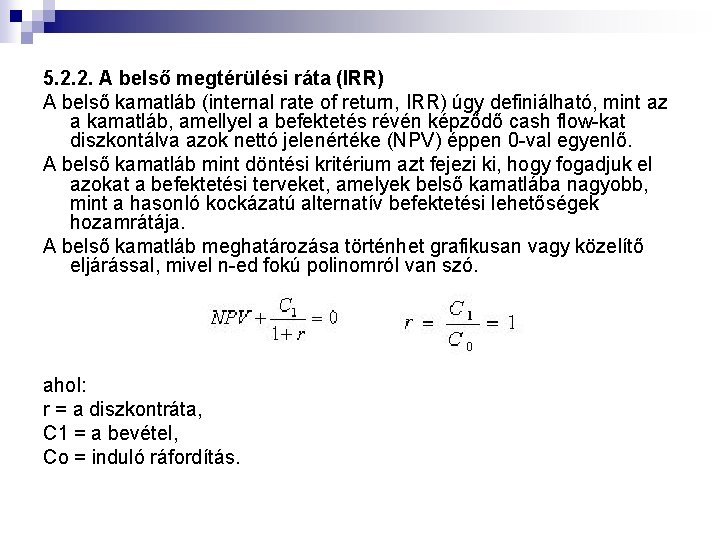
5. 2. 2. A belső megtérülési ráta (IRR) A belső kamatláb (internal rate of return, IRR) úgy definiálható, mint az a kamatláb, amellyel a befektetés révén képződő cash flow-kat diszkontálva azok nettó jelenértéke (NPV) éppen 0 -val egyenlő. A belső kamatláb mint döntési kritérium azt fejezi ki, hogy fogadjuk el azokat a befektetési terveket, amelyek belső kamatlába nagyobb, mint a hasonló kockázatú alternatív befektetési lehetőségek hozamrátája. A belső kamatláb meghatározása történhet grafikusan vagy közelítő eljárással, mivel n-ed fokú polinomról van szó. ahol: r = a diszkontráta, C 1 = a bevétel, Co = induló ráfordítás.
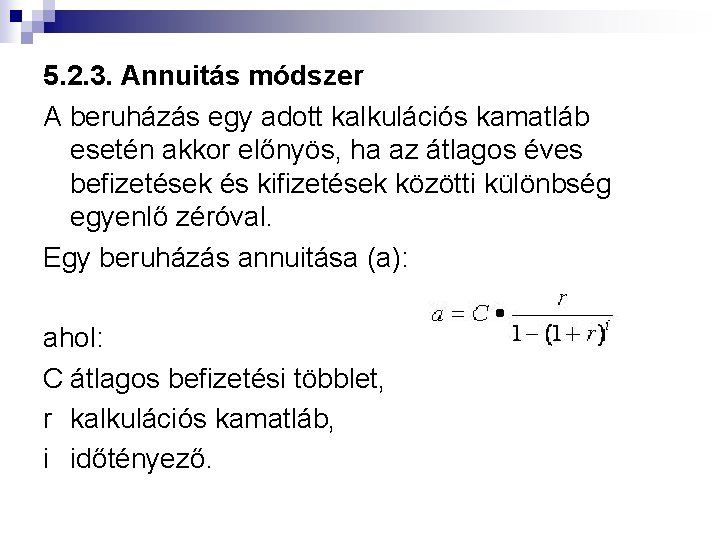
5. 2. 3. Annuitás módszer A beruházás egy adott kalkulációs kamatláb esetén akkor előnyös, ha az átlagos éves befizetések és kifizetések közötti különbség egyenlő zéróval. Egy beruházás annuitása (a): ahol: C átlagos befizetési többlet, r kalkulációs kamatláb, i időtényező.
6. A projekt-kontrolling eredménye A projekt a stratégiai célok elérésének eszköze, a stratégiai cél megvalósulása, amelyet a cél mellett a projektet leíró karakterisztikák és érdekelfogadás hármas dimenziójában vizsgálhatunk.
7. Utóértékelés: a projekt sikerének értékelése 7. 1 A projekt sikerének szempontjai A projekt sikerének szempontja, a projekt karakterisztikájának megítélését jelenti, amelynek során az előre definiált eredmény n teljesség, n funkcióképesség, n minőség a meghatározott idő és költségkorlátok betartását jelenti. A projekt sikere jelenti n a projektet leíró paraméterek, n a stratégiai célok és n az érdekeltségi csoportok elfogadásának a teljesülését. A stratégiai menedzsmentnek meg kell fogalmaznia n a projekt sikerének kritériumait, n a mérés eszközeit, n a mérés időpontját, n a felelősségi szinteket, n a paraméterek módosításának okait és következményeit, sikertelenség esetén annak megszűnését.
7. 2 A projekt értékelése és a módosítás okai A projekteredményesség módosítását előidéző belső okok: n a célstruktúra változása, n újabb igények felmerülése, n új technikai megoldás felmerülése, n belső szabályozás módosulása, n előre nem látható technikai korlátok, határidő módosulása, n tőkehiány, n érdekellentmondás. Külső okok lehetnek: n szabályozás módosítás nemzetközi, hazai szintű, n külső érdekcsoport magatartása, n újabb piaci igények és piaci korlátok felmerülése Az erőforrás allokáció módosulását előidéző belső okok: n pénzügyi források hiánya, n belső szabályozás változása, n technikai korlátok, n érdekellentét.
A külső okok: n szabályozásváltozás, n kapacitáskorlát, n érdekellentét. A projekt megszűnésének okai: n a tulajdonos stratégiai céljainak változása, n jelentős idő- és költségtúllépés és n likviditási problémák. A projekt sikerének feltételei: n projektkontroll kialakítása, n megfelelő módszertani és technikai eszköztár, n a szervezeti kultúrába ágyazott projektkultúra.
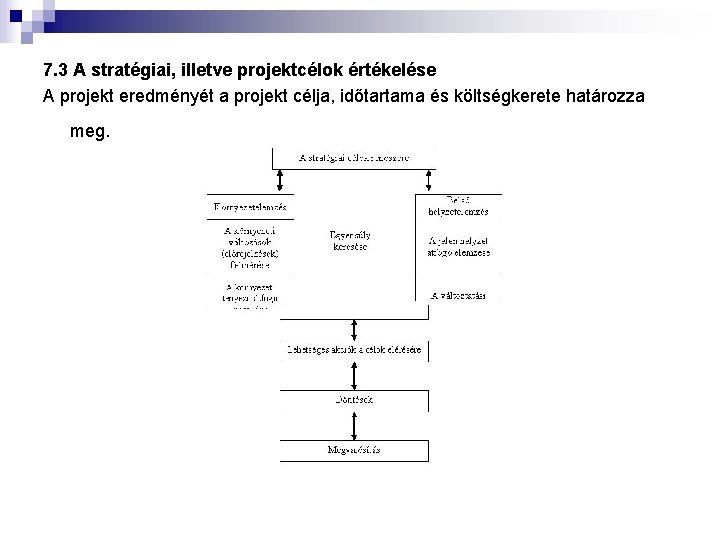
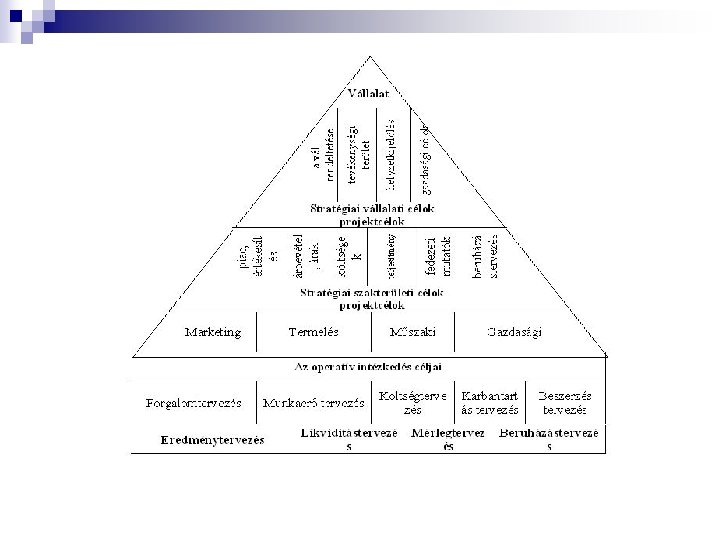
7. 3 A stratégiai, illetve projektcélok értékelése A projekt eredményét a projekt célja, időtartama és költségkerete határozza meg.
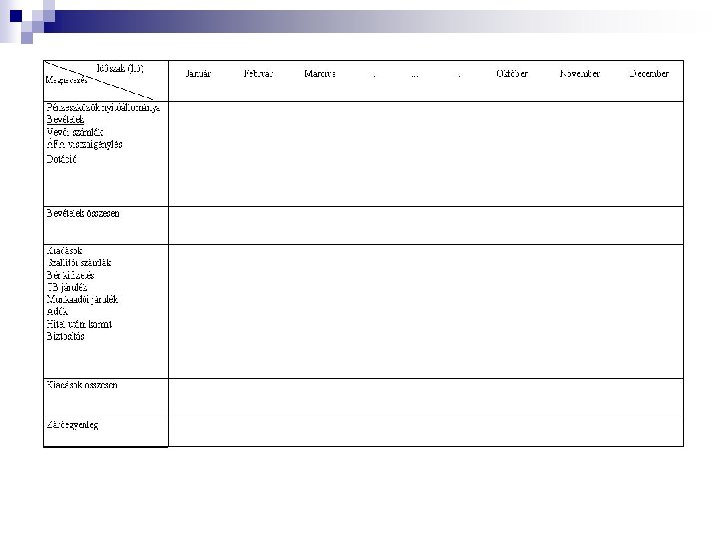
7. 4 A projekt értékelése, eredmények számszerűsítése Az a pénzügyi modell tekinthető szakszerűnek, amely áttekinthető, megfelelően részletes, forintban és devizában is rendelkezésre áll. A pénzügyi modell alap és háttértáblázatai: n likviditási terv n eredménykimutatás, n mérlegterv, n pénzügyi mutatók számítása. A likviditás tervezésnek és beszámolónak azonos tartalmúnak kell lenni. Készülhet havi, heti vagy akár napi bontásban. A likviditási tervben a bevételek és kiadások elemeit határozzuk meg. A záróegyenleg negatív eredménye felhívja a figyelmet a likviditási problémára (1. táblázat).
A mérlegbeszámoló és eredménykimutatás elemzésének eszközei lehetnek: n dinamikai vizsgálatok és trendek felvázolása, n adott időszak adataiból megoszlási viszonyszámok, aránypárok képzése. A vállalati mérleg és eredmény-kimutatás adatai alapján elemezhetjük a vállalat: n vagyoni helyzetét, n pénzügyi helyzetét és n jövedelmezőségének alakulását.
A vagyoni helyzet elemzése az alábbi mutatókkal történhet: n n n n eszközök összetételével, befektetett és forgóeszközök vizsgálatával, a tárgyi eszközök hatékonyság-vizsgálatával, a tárgyi eszközök idényességének alakulásával, a készletek hatékonysága-vizsgálatával, és a mutató reciprokával a tárgyi eszközök utánpótlásának mutatójával, a készletek fordulatszámával, a forgási sebességgel napokban, a relatív készletváltozás igényével, a források összetételével, saját tőkével és idegen forrásokkal, az eladósodás mértékével, a saját tőke arányának növekedésével, a tőke ellátottsági mutatóval.
A vagyoni helyzet elemzése az alábbi mutatókkal történhet még: a pénzügyi helyzet mutatóival: - cash flow, - likviditási mutató II. jövedelmezőségi mutatókkal - árbevételarányos jövedelmezőségi mutató, - eszközarányos jövedelmezőségi mutató, - tőkearányos jövedelmezőségi mutató, - bérarányos jövedelmezőségi mutató.
7. 4. 1. Mutatók és mutatószám-rendszerek A mutatók szerepe a kontrollingban azt jelenti, hogy - a tervezés, irányítás és az ellenőrzés segédeszközei, - a vállalati és nemzetgazdasági, vagy ágazati összehasonlítás eszközei, - a management információk szerves alkotórészei. A mutatók, illetve mutatószám-rendszerek kialakításánál az alábbi szempontokat kell figyelembe venni: - a mutatóknak mérhetőknek kell lenniük, - azonos időhorizontra kell elkészíteni a terv-tény összehasonlításnál, - a kontinuitást biztosítani kell, - költség/haszon vizsgálatot az információ bővítésnél figyelembe kell venni.