Nklady na kvalitu Plov Tmea Richard Zahumensk 29
- Slides: 26
Náklady na kvalitu Pálová Tímea Richard Zahumenský 29. 11. 2006
Obsah • • Všeobecná definícia Rozdelenie nákladov Ekonomika kvality Kategórie nákladov- PAF model CPQ model Ukazovatele Praktický príklad
Definícia- náklady na kvalitu „Náklady vynaložené výrobcom, užívateľom a spoločnosťou, spojené s kvalitou výrobku alebo služby. “ „Suma nákladov na zabezpečenie kvality a nákladov na úhradu strát z nekvalitnej produkcie. “
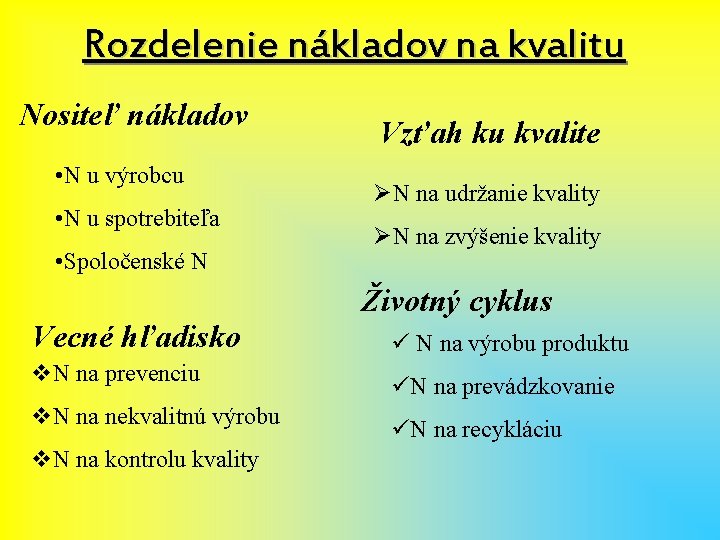
Rozdelenie nákladov na kvalitu Nositeľ nákladov • N u výrobcu • N u spotrebiteľa • Spoločenské N Vzťah ku kvalite ØN na udržanie kvality ØN na zvýšenie kvality Životný cyklus Vecné hľadisko v. N na prevenciu v. N na nekvalitnú výrobu v. N na kontrolu kvality ü N na výrobu produktu üN na prevádzkovanie üN na recykláciu
Rozdelenie nákladov na kvalitu 1. Náklady na kvalitu u producenta • Náklady na prevenciu • Náklady na kontrolu • Vnútorné straty • Vonkajšie straty
Rozdelenie nákladov na kvalitu 2. Náklady na kvalitu u užívateľa: • Na vybudovanie prvotného systému • Na udržiavanie systému v prevádzke • Z titulu nedisponibility
Rozdelenie nákladov na kvalitu 3. Spoločenské náklady na kvalitu: • Na realizáciu štátnej politiky kvality • Na odstraňovanie ekologických škôd
Rozdelenie nákladov na kvalitu Prístup „kvalita – náklady“ Interné a externé činnosti Prístup druhového členenia N (účtovné triedy a skupiny) Prístup „proces – náklad“ Náklady na zhodu Náklady na nezhodu Prístup „proces – strata“ Interné straty Externé straty
Kategórie nákladov- PAF model P – prevencia: – Prieskum trhu, – Zisťovanie a analyzovanie požiadaviek zákazníkov, – Vypracovanie a zavedenie met´d riadenia kvality, – Činnosť útvarov riadenia kvality, – Vybudovanie systému manažérstva kvality, – Certifikácia, – Školenia a vzdelávanie personálu – Poradenská činnosť – Informačný systém – Externé audity a re-audity, interné audity systémov riadenia kvality – Zisťovanie a odstraňovanie príčin chýb vo výrobe – Tvorba podnikových noriem
PAF model A – appraisal (posudzovanie) – Vstupná kontrola materiálových a informačných vstupov – Kontrola dokumentácie – Náklady na nákup a udržanie meracích zariadení – Kontrola skladových zásob – Interné a externé audity – Atestácia hotových výrobkov – Deštrukčné skúšky – Skúšky v autorizovaných skúšobniach – Prevádzka laboratórií
PAF model F – failure (chyba) – Dostatočné prepracovanie opraviteľných zmätkov – Odstránenie chýb vplyvom zlého skladovania – Straty z neopraviteľných zmätkov – Výroba dodatočného výrobku namiesto chybového – Odstránenie príčin chýb – Straty z dôvodu zníženia ceny kvôli nižšej kvalite Externé náklady – Reklamácie vrátane cestovných a mzdových nákladov – Garančné opravy – Penále z dôvodu nepostačujúcej kvality – Zľavy z dôvodu nepostačujúcej kvality – Súdne konanie pri sporoch o kvalitu – Stiahnutie nekvalitných tovarov z obehu – Náklady vyplývajúce zo zodpovednosti za výrobok
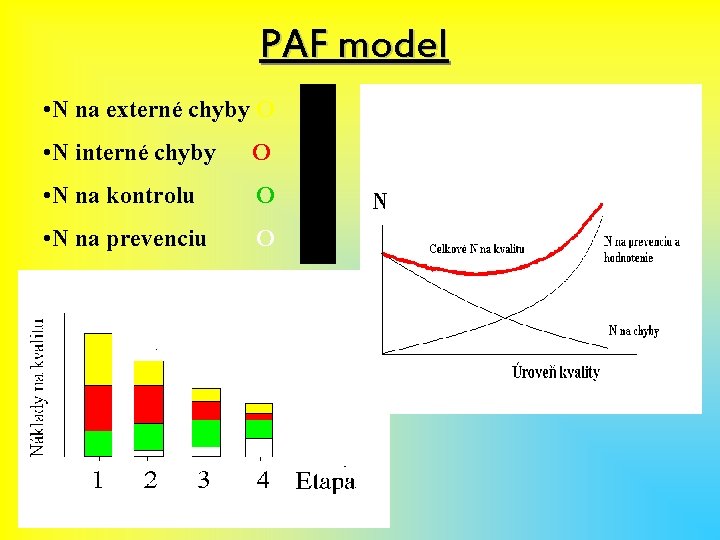
PAF model • N na externé chyby O • N interné chyby O • N na kontrolu O • N na prevenciu O
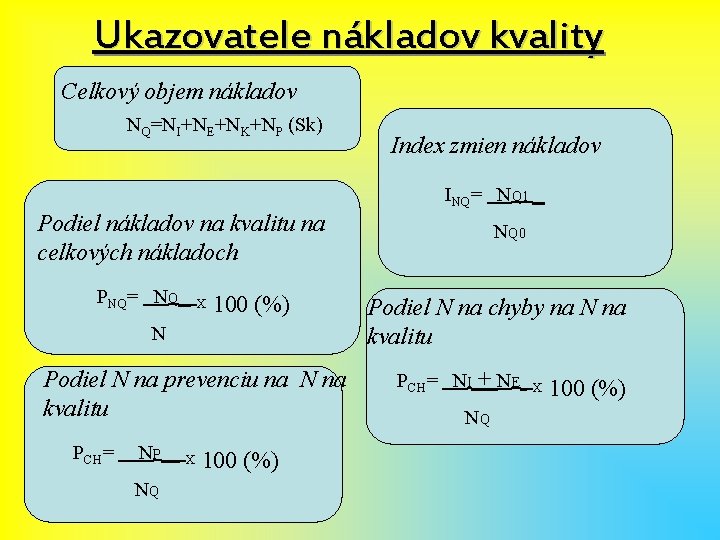
Ukazovatele nákladov kvality Celkový objem nákladov NQ=NI+NE+NK+NP (Sk) Index zmien nákladov INQ= NQ 1 Podiel nákladov na kvalitu na celkových nákladoch PNQ= NQ X 100 (%) N Podiel N na prevenciu na N na kvalitu PCH= NP NQ X 100 (%) NQ 0 Podiel N na chyby na N na kvalitu PCH= NI + NE NQ X 100 (%)
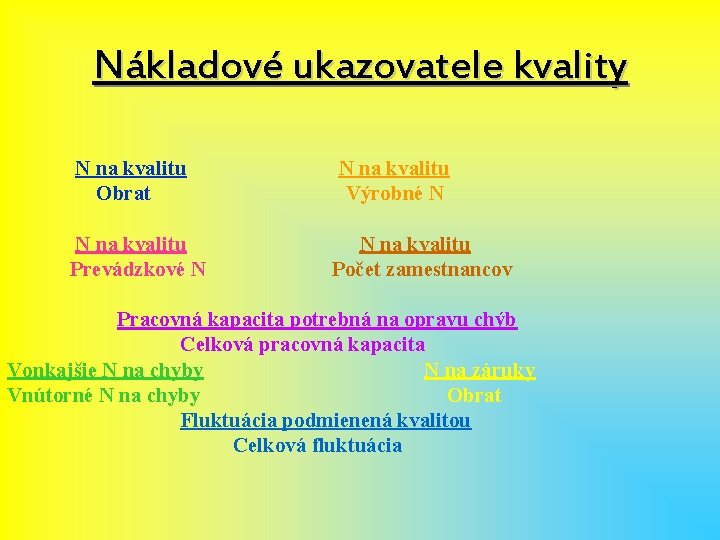
Nákladové ukazovatele kvality N na kvalitu Obrat N na kvalitu Prevádzkové N N na kvalitu Výrobné N N na kvalitu Počet zamestnancov Pracovná kapacita potrebná na opravu chýb Celková pracovná kapacita Vonkajšie N na chyby N na záruky Vnútorné N na chyby Obrat Fluktuácia podmienená kvalitou Celková fluktuácia
• ciele sledovania a vyhodnocovania nákladov na životný cyklus • náklady na zhodu: minimálne náklady na zabezpečenie spôsobilosti procesu produkcie • náklady na nezhodu: nadbytočné náklady procesu produkcie
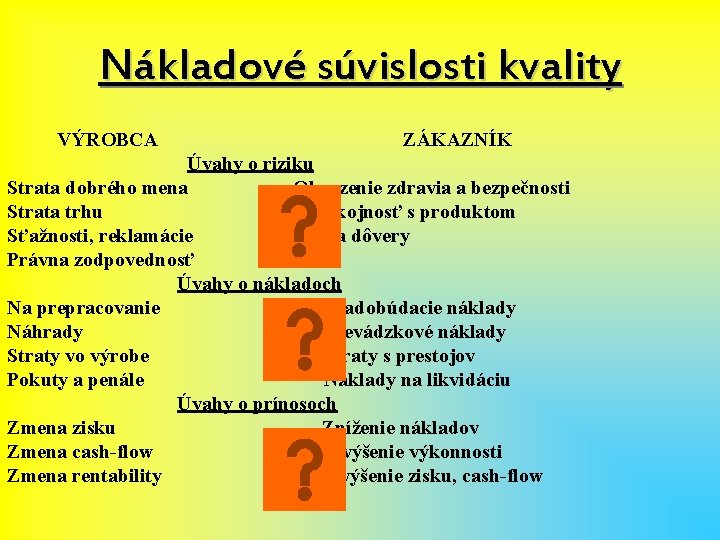
Nákladové súvislosti kvality VÝROBCA ZÁKAZNÍK Úvahy o riziku Strata dobrého mena Ohrozenie zdravia a bezpečnosti Strata trhu Nespokojnosť s produktom Sťažnosti, reklamácie Strata dôvery Právna zodpovednosť Úvahy o nákladoch Na prepracovanie Nadobúdacie náklady Náhrady Prevádzkové náklady Straty vo výrobe Straty s prestojov Pokuty a penále Náklady na likvidáciu Úvahy o prínosoch Zmena zisku Zníženie nákladov Zmena cash-flow Zvýšenie výkonnosti Zmena rentability Zvýšenie zisku, cash-flow
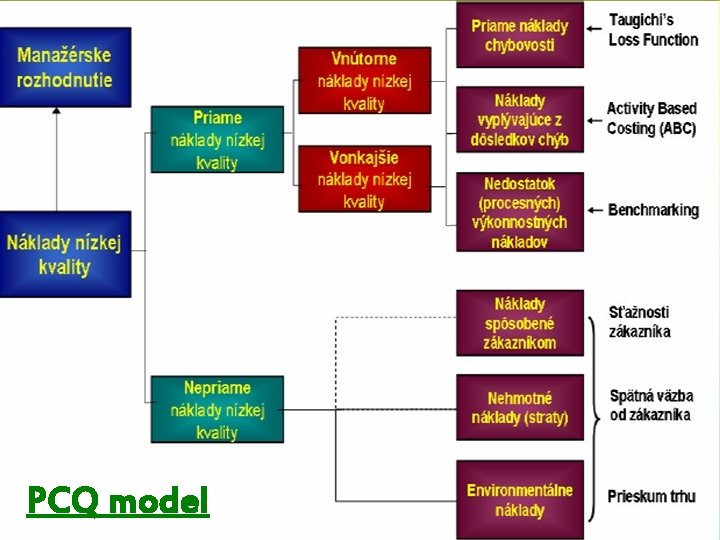
PCQ model
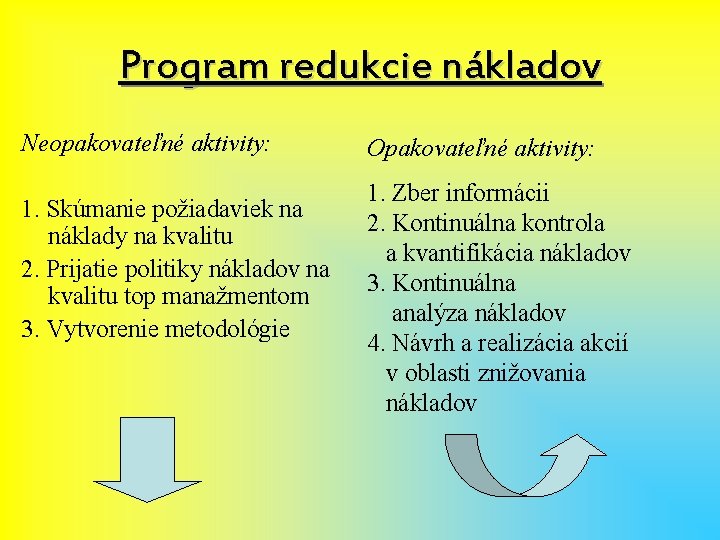
Program redukcie nákladov Neopakovateľné aktivity: 1. Skúmanie požiadaviek na náklady na kvalitu 2. Prijatie politiky nákladov na kvalitu top manažmentom 3. Vytvorenie metodológie Opakovateľné aktivity: 1. Zber informácii 2. Kontinuálna kontrola a kvantifikácia nákladov 3. Kontinuálna analýza nákladov 4. Návrh a realizácia akcií v oblasti znižovania nákladov
Životný cyklus üNáklady na údržbu a servis üEnergetická spotreba üOčakávaná životnosť üPočiatočná investícia üLikvidácia a zostatková hodnota
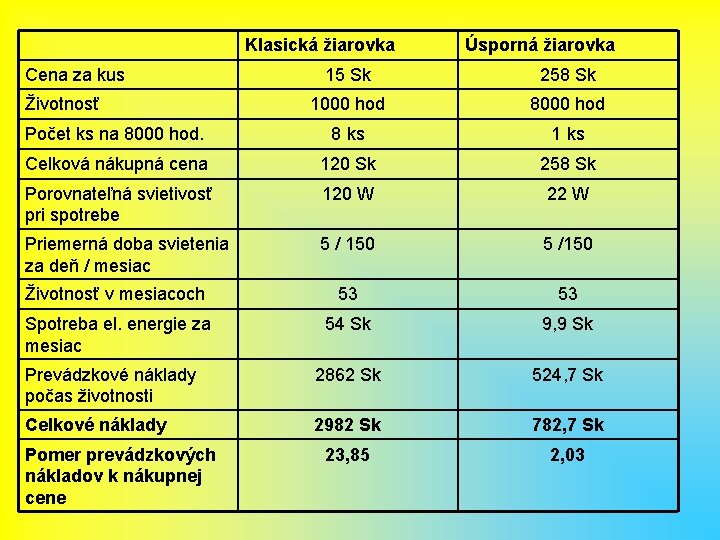
Klasická žiarovka Cena za kus Úsporná žiarovka 15 Sk 258 Sk 1000 hod 8000 hod Počet ks na 8000 hod. 8 ks 1 ks Celková nákupná cena 120 Sk 258 Sk Porovnateľná svietivosť pri spotrebe 120 W 22 W Priemerná doba svietenia za deň / mesiac 5 / 150 5 /150 Životnosť v mesiacoch 53 53 Spotreba el. energie za mesiac 54 Sk 9, 9 Sk Prevádzkové náklady počas životnosti 2862 Sk 524, 7 Sk Celkové náklady 2982 Sk 782, 7 Sk 23, 85 2, 03 Životnosť Pomer prevádzkových nákladov k nákupnej cene
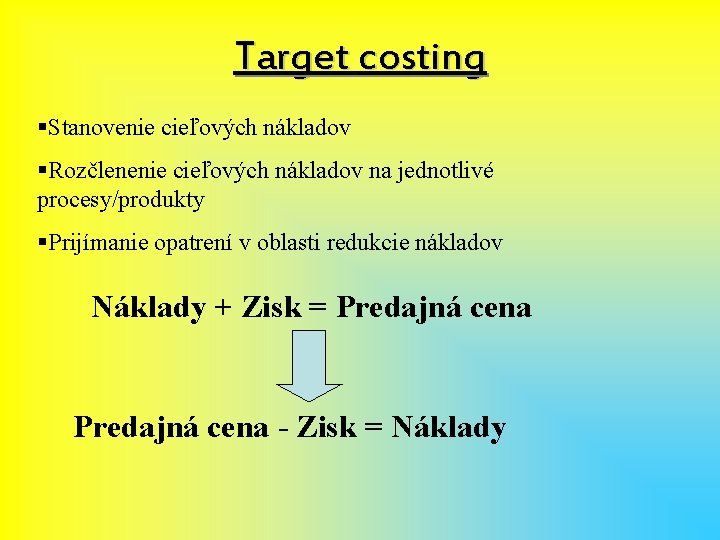
Target costing §Stanovenie cieľových nákladov §Rozčlenenie cieľových nákladov na jednotlivé procesy/produkty §Prijímanie opatrení v oblasti redukcie nákladov Náklady + Zisk = Predajná cena - Zisk = Náklady
Target costing Top – Down Tradičný prístup Bottom – Up Nový prístup Kombinovaný prístup Povolené N >= kalkulované N Povolené N < kalkulované N
Praktický príklad • • Ako na to? ciele Analýza nákladov pravidelné riadenie 2 významy vyššie náklady, vyšší zisk 2 úrovne spokojnosť zákazníka, efektívnosť hospodárenia • Tvorba metodiky sledovania a vyhodnocovania nákladov
Pravidelné sledovanie a meranie Podrobný prehľad Jednoznačný vplyv Zvýšenie efektívnosti
Predpoklady manažmentu ü Osobný záujem na dosiahnutie optimálnej úrovne riadenia kvality ü Účinný spôsob na identifikáciu nákladov ü Dostatočná motivácia zamestnancov ü Význam vo vzťahu k výnosom
Ďakujeme za pozornosť a spoluprácu!