IMPOT SUR LE REVENU Dahir n 1 89
- Slides: 24
IMPOT SUR LE REVENU Dahir n° 1 -89 -116 du 21 novembre Dahir n° 1 -89 -233 du 30 décembre 1989
CARACTERISTIQUES DE L’IR Il est global et général car il est déterminé annuellement d’après la totalité des revenus perçus l’année précédente A partir des déclarations des contribuables C’est un impôt progressif par tranches de revenus C’est un impôt personnel, les nombreuses dispositions et les modalités de calcul permettent une large personnalisation
CHAMP D’APPLICATION L’impôt sur le revenu s’applique à l’ensemble des revenus et profits. acquis par les personnes physiques et morales n’ayant pas opté pour l’IS pendant une période de référence qui est l’année civile.
LES CATEGORIES DE REVENUS IMPOSABLES Revenus Professionnels Revenus provenant des Exploitations Agricoles Revenus Salariaux et Assimilés Revenus et Profits de Capitaux Mobiliers Revenus et Profits Fonciers
PERSONNES PHYSIQUES L’IR ne concerne que les personnes physiques Il peut concerner aussi les groupements de personnes physiques : il s’agit des SNC, des Sociétés en Commandite Simple et des Sociétés de Fait ne comprenant que des personnes physiques est considéré comme un revenu professionnel et/ou agricole.
Les résultats provenant de ces Sociétés est considéré comme un revenu professionnel du principal associé et doit par conséquent s’ajouter à ses autres revenus (voir la notion de revenus catégoriels) Les entreprises qui ne relèvent pas de l’IS, peuvent avoir ou non la personnalité juridique. Elle n’ont pas de personnalité fiscale propre, les profits réalisés ne deviennent imposables qu’entre les mains des personnes physiques qui les possèdent.
TERRITORIALITE 1. Les personnes physiques ayant au Maroc leur domicile fiscal à raison de leur revenu global de source marocaine ou étrangère : Foyer permanent d’habitation Centre d’intérêts économiques Durée de séjour continue ou discontinue supérieure à 183 jours par an.
TERRITORIALITE 2. Les personnes physiques titulaires de revenu de source marocaine qui n’ont pas au Maroc leur résidence 3. Les agents de l’Etat marocain en fonction à l’étranger lorsqu’ils sont exonérés sur leur revenu dans le pays d’accueil
EXONERATIONS Personnel diplomatique de nationalité étrangère pour leur revenu de source étrangère sous réserve de réciprocité Personnes résidentes pour les produits qui leur sont versés en contrepartie de l’usage ou du droit à usage de droit d’auteur sur les œuvres littéraires, artistiques ou scientifiques
PERIODE D’IMPOSITION L’impôt est établi chaque année d’après le revenu global acquis par le contribuable au cours de l’année précédente
LIEU D’IMPOSITION Le contribuable est imposé au lieu de : Sa résidence habituelle De son principal établissement De son domicile fiscal Le changement de résidence doit être signalé à l’administration fiscale
DECLARATION D’IDENTITE FISCALE (articles: 80 à 86 du Code des impôts) Contribuables concernés : les titulaires de Revenus professionnels Revenus des exploitations agricoles Revenus de capitaux mobiliers Revenus fonciers NB: Concernant les revenus salariaux, c’est l’employeur qui en fait la déclaration.
QUAND ? Pour les nouveaux contribuables dans les 3 O jours suivants soit: § La date du début d’activité § L’acquisition de la première source de revenu § Pour les anciens contribuables Au plus tard, le 1 er mars pour ceux soumis au bénéfice forfaitaire § Au plus tard le 1 er mai pour ceux soumis au régime du résultat net réel ou celui du résultat net simplifié. Pour l’auto-entrepreneur, il doit déclarer mensuellement ou trimestriellement son chiffre d’affaires.
DESTINATAIRE / FORME L’inspecteur des impôts directs et taxes assimilées du lieu de leur domicile fiscal ou de leur principal établissement Suivant le modèle établi par l’administration contre récépissé ou L. R. Avec indication de la ou les catégories de revenus qui le composent
La déclaration doit comporter Nom, Prénom et adresse du domicile fiscal La nature de la ou des professions exercées Le lieu de situation ainsi que le ou les numéros de Patentes Le numéro de Carte d’Identité Nationale Le numéro d’Identification Fiscale Le numéro d’article de la Taxe d’Edilité Toutes indication nécessaires à l’application des déductions et des retenues à la source La déclaration doit être accompagnée de toutes les pièces justificatives
BASE DE L’IMPOT REVENU GLOBAL IMPOSABLE Revenu global imposable = Somme des revenus catégoriels NB / Un contribuable peut avoir plusieurs sources de revenus : salarié, agricole, professionnel…c’est ce qu’on appelle des revenus catégoriels parce qu’ils relèvent de plusieurs catégories
REVENU NET CATEGORIEL Le revenu net catégoriel est déterminé distinctement suivant les règles propres à chaque catégorie: fonciers, salariaux. . . Ce sont des revenus nets car les dépenses qui ont été effectuées en vue de l’acquisition ou de la conservation du revenu sont déduites des revenus bruts de chaque catégorie pour déterminer le revenu catégoriel imposable.
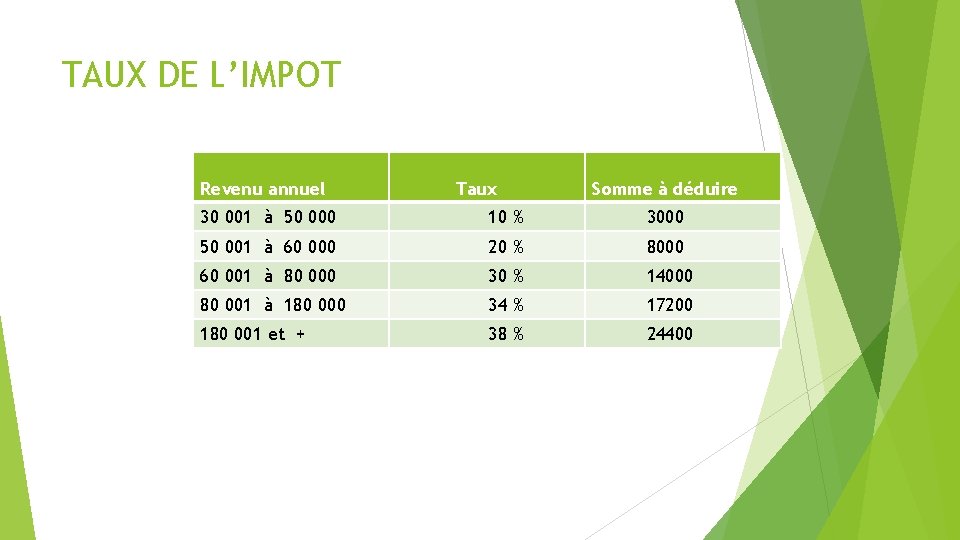
TAUX DE L’IMPOT Revenu annuel Taux Somme à déduire 30 001 à 50 000 10 % 3000 50 001 à 60 000 20 % 8000 60 001 à 80 000 30 % 14000 80 001 à 180 000 34 % 17200 180 001 et + 38 % 24400
PROCESSUS DE CALCUL Le barème précédent est applicable au revenu net annuel Il suffit alors de cher l’intervalle correspondant au Revenu Net imposable, qui se trouve dans le tableau précédent, d’appliquer le taux correspondant et de déduire la somme à déduire correspondante Ce barème annuel s’applique à tous les revenus rentrant dans le champ d’application de l’IR, mais les modalités de détermination du revenu net imposable diffèrent selon la nature du revenu considéré.
TAUX SPECIFIQUES 10% Les produits bruts hors taxe versés par des entreprises marocaines à des sociétés étrangères non résidentes Au montant brut des revenus fonciers imposables, inférieur à 120 000 DH
TAUX SPECIFIQUES 15% aux profits nets résultant Des cessions d’actions cotées en bourse Des cessions d’actions ou parts d’OPCVM dont l’actif est investi en permanence à hauteur d’au moins 60% d’actions Du rachat ou du retrait des titres ou de liquidités d’un plan d’épargne en actions avant la durée de 5 ans Des revenus bruts de capitaux mobiliers de source étrangère.
TAUX SPECIFIQUE 17% Les revenus occasionnels versés aux enseignants vacataires. La retenue est appliquée au revenu brut global, sans aucune déduction. Il est libératoire de l’IR.
TAUX SPECIFIQUES 20% Les profits nets résultant des cessions d’actions non cotées et autres titres de capital Les profits nets résultant des cessions de capitaux mobiliers de source étrangère Les rémunérations versées au personnel salarié des société holding offshore ………….
TAUX SPECIFIQUES 30% Les honoraires et rémunérations versés aux médecins non patentables qui effectuent des actes chirurgicaux dans les cliniques et établissements assimilés Le montant brut des cachets octroyés aux artistes exerçant à titre individuel ou constitués en troupes ……………