Anlisis de Estados Financieros Profesor Correo William Par
- Slides: 21
Análisis de Estados Financieros Profesor: Correo: William Par ado Nuñez wparadon@ g mail. com
Sesión N° 5: Análisis de Estados Financieros Contenido: 1. 2. 3. 4. 5. 6. Fuentes de información Definición Análisis Horizontal Análisis Vertical Ratios Financieros Fuentes de información
1. Fuentes de información
¿Qué es? 0 Identificación de fortalezas y debilidades de una empresa. 0 Evaluación en términos relativos 0 Comparación interna y externa principales variables del negocio. de las
¿Qué es? (continuación) 0 El análisis se puede efectuar para cada cuenta por separado, entre cuentas de un mismo estado financiero o cuentas de estados financieros diferentes. 0 Los pasos a seguir son: obtener los ratios, interpretar los resultados obtenidos y tomar una decisión en función a los resultados
¿Qué es? (continuación) 0 Índice o Ratio Financiero es el cociente de la división de dos cantidades. Puede expresarse como una razón (1: 2), como un porcentaje (50%) o como un decimal (0, 5). 0 Pueden dar información acerca de los posibles problemas de la empresa, pero no de cómo resolverlos. 0 Se utilizan para tratar de evaluar el resultado de las decisiones que se toman en la empresa.
Análisis Horizontal 0 Este análisis busca mostrar la evolución y/o tendencia que ha tenido cada cuenta en un periodo de evaluación. 0 Determinar año base.
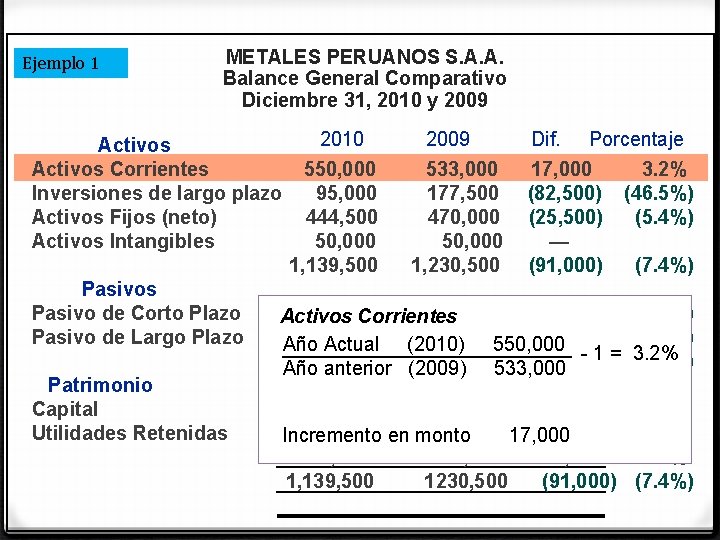
Ejemplo 1 METALES PERUANOS S. A. A. Balance General Comparativo Diciembre 31, 2010 y 2009 Activos Corrientes Inversiones de largo plazo Activos Fijos (neto) Activos Intangibles Pasivo de Corto Plazo Pasivo de Largo Plazo Patrimonio Capital Utilidades Retenidas 2010 550, 000 95, 000 444, 500 50, 000 1, 139, 500 2009 533, 000 177, 500 470, 000 50, 000 1, 230, 500 Dif. Porcentaje 17, 000 3. 2% (82, 500) (46. 5%) (25, 500) (5. 4%) — (91, 000) (7. 4%) 210, 000 243, 000 (33, 000) (13. 6%) Activos Corrientes: 100, 000 200, 000 (100, 000) (50. 0%) Año Actual (2010) 550, 000 - 1 = (30. 0%) 3. 2% 310, 000 443, 000 (133, 000) Año anterior (2009) 533, 000 200, 000 650, 000 — 179, 500 en monto 137, 500 17, 000 42, 000 30. 5% Incremento 829, 500 787, 500 42, 000 5. 3% 1, 139, 500 1230, 500 (91, 000) (7. 4%)
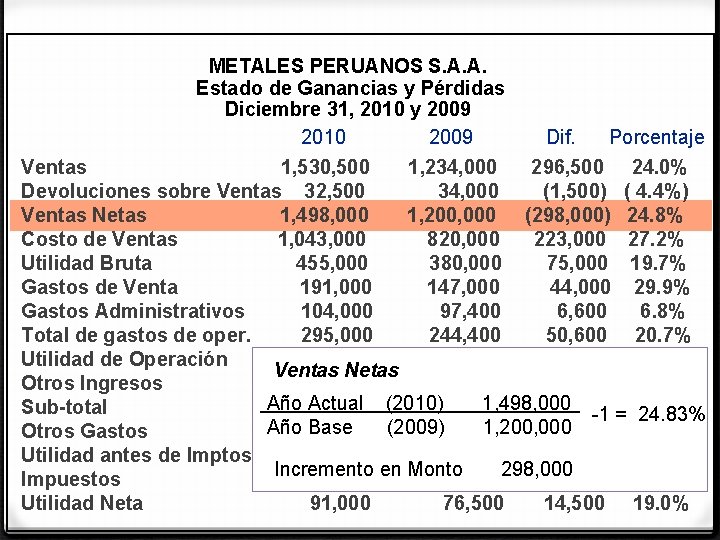
METALES PERUANOS S. A. A. Estado de Ganancias y Pérdidas Diciembre 31, 2010 y 2009 2010 2009 Dif. Porcentaje Ventas 1, 530, 500 1, 234, 000 296, 500 24. 0% Devoluciones sobre Ventas 32, 500 34, 000 (1, 500) ( 4. 4%) Ventas Netas 1, 498, 000 1, 200, 000 (298, 000) 24. 8% Costo de Ventas 1, 043, 000 820, 000 223, 000 27. 2% Utilidad Bruta 455, 000 380, 000 75, 000 19. 7% Gastos de Venta 191, 000 147, 000 44, 000 29. 9% Gastos Administrativos 104, 000 97, 400 6, 600 6. 8% Total de gastos de oper. 295, 000 244, 400 50, 600 20. 7% Utilidad de Operación 160, 000 135, 600 24, 400 18. 0% Ventas Netas: Otros Ingresos 8, 500 11, 000 (2, 500) (22. 7%) Año 168, 500 Actual (2010) 1, 498, 000 Sub-total 146, 600 21, 900 -1 =14. 9% 24. 83% Año Base (2009) 1, 200, 000 Otros Gastos 6, 000 12, 000 (6, 000) (50. 0%) Utilidad antes de Imptos 162, 500 134, 600 27, 900 20. 7% Incremento en Monto 298, 000 Impuestos 71, 500 58, 100 13, 400 23. 1% Utilidad Neta 91, 000 76, 500 14, 500 19. 0%
Análisis Vertical 0 Mediante este análisis se determina la importancia porcentual o la participación de cada cuenta respecto al total del rubro del estado financiero al que pertenece. 0 Nos muestra la composición de cada estado financiero y saber cuales son las mas relevantes. 0 En el caso del Estado de Ganancias y Pérdidas o Estado de Resultados, la participación se determina tomando en cuenta las ventas netas como la base de comparación, en el caso del Balance General la cuenta referencial serán los Activos Totales o el Pasivo + Patrimonio.
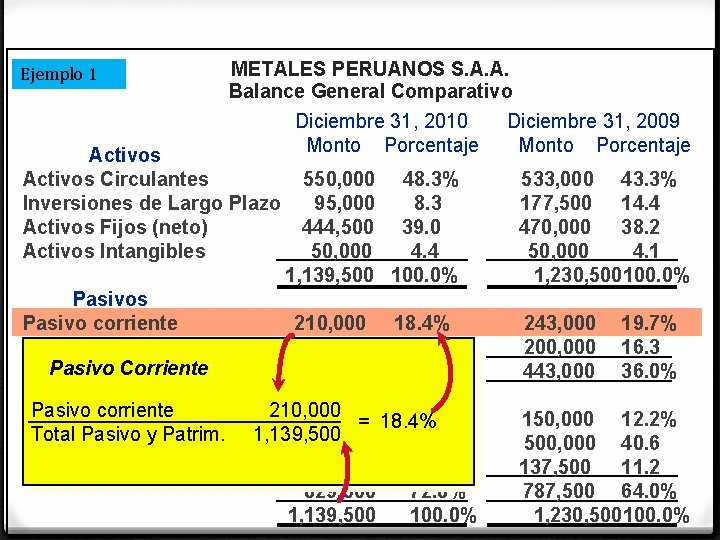
Ejemplo 1 METALES PERUANOS S. A. A. Balance General Comparativo Activos Circulantes Inversiones de Largo Plazo Activos Fijos (neto) Activos Intangibles Diciembre 31, 2010 Monto Porcentaje 550, 000 48. 3% 95, 000 8. 3 444, 500 39. 0 50, 000 4. 4 1, 139, 500 100. 0% Pasivos Pasivo corriente 210, 000 18. 4% Pasivo de Largo Plazo 100, 000 8. 8 Pasivo Corriente: 310, 000 27. 2% Capital Contable Pasivo corriente S/100 par 210, 000 Cap. Preferente, 150, 000 13. 2% = 18. 4% Total. Común, Pasivo y. S/10 Patrim. Cap. par 1, 139, 500, 000 43. 9 Utilidades Retenidas 179, 500 15. 7 829, 500 72. 8% 1, 139, 500 100. 0% Diciembre 31, 2009 Monto Porcentaje 533, 000 43. 3% 177, 500 14. 4 470, 000 38. 2 50, 000 4. 1 1, 230, 500100. 0% 243, 000 200, 000 443, 000 19. 7% 16. 3 36. 0% 150, 000 12. 2% 500, 000 40. 6 137, 500 11. 2 787, 500 64. 0% 1, 230, 500100. 0%
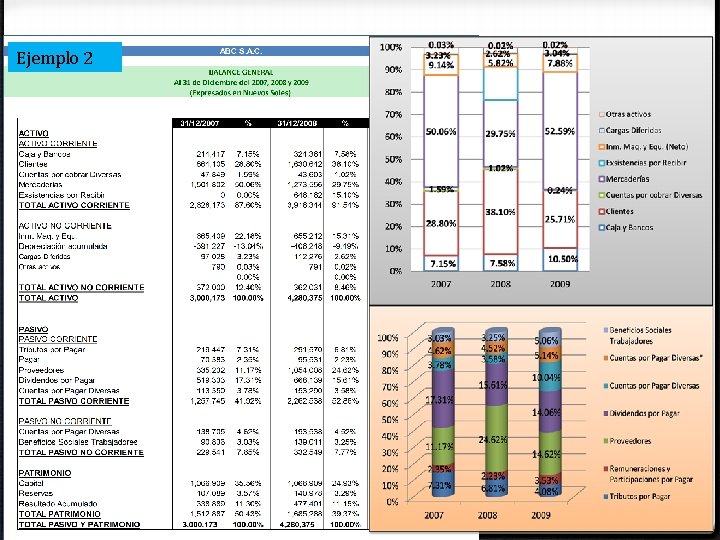
Ejemplo 2
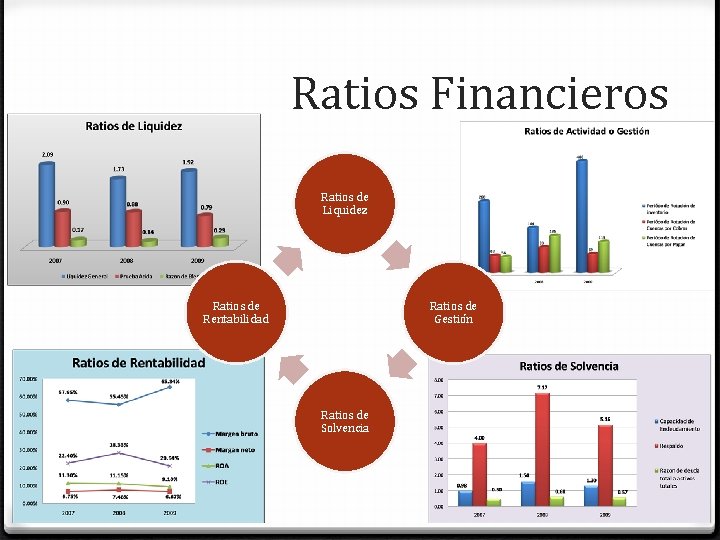
Ratios Financieros Ratios de Liquidez Ratios de Rentabilidad Ratios de Gestión Ratios de Solvencia
1. Ratios de Liquidez Estos ratios, miden la capacidad de la empresa para hacer frente a sus obligaciones en el corto plazo , es decir la capacidad de la empresa para conseguir el dinero liquido y financiar sus operaciones normales. El análisis de liquidez se enfoca en evaluar la habilidad del negocio para pagar sus pasivos corrientes; para esto se evalúan las cuentas del Balance General.
0 Liquidez General o Liquidez Corriente Activo Corriente Pasivo Corriente Ejemplo: LG = Activo Corriente = 311, 000 = 1. 28 Pasivo Corriente 242, 000 Interpretación: Por cada sol que tiene la empresa , cuenta con 1. 28 para hacer frente a sus obligaciones.
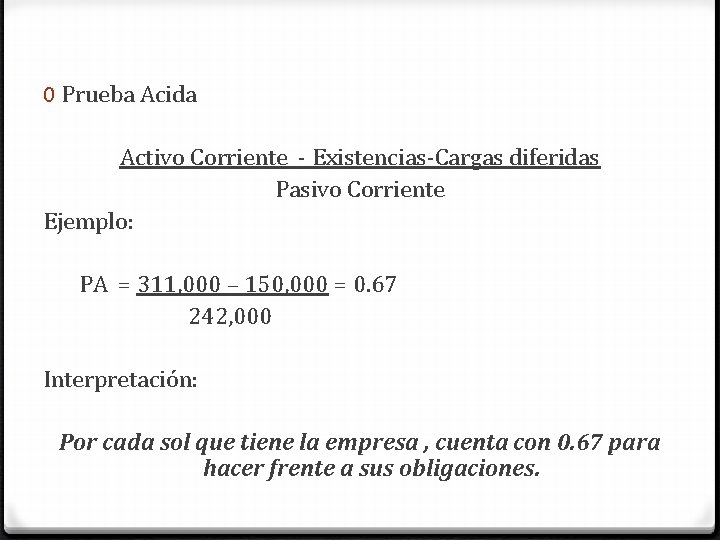
0 Prueba Acida Activo Corriente - Existencias-Cargas diferidas Pasivo Corriente Ejemplo: PA = 311, 000 – 150, 000 = 0. 67 242, 000 Interpretación: Por cada sol que tiene la empresa , cuenta con 0. 67 para hacer frente a sus obligaciones.
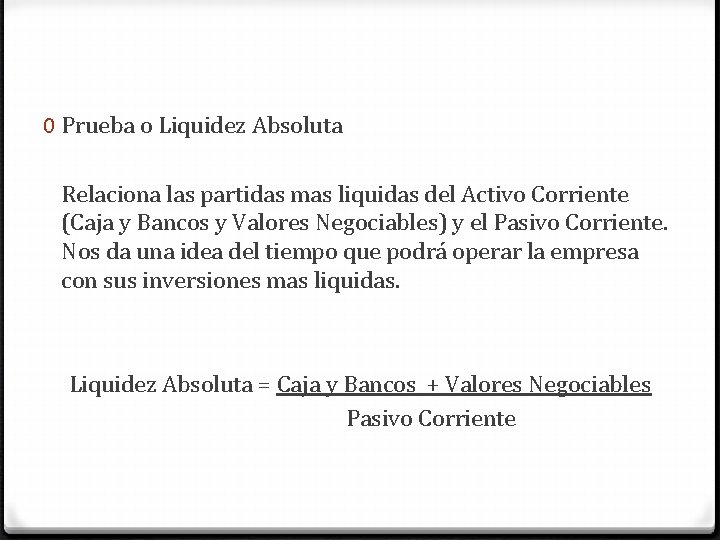
0 Prueba o Liquidez Absoluta Relaciona las partidas mas liquidas del Activo Corriente (Caja y Bancos y Valores Negociables) y el Pasivo Corriente. Nos da una idea del tiempo que podrá operar la empresa con sus inversiones mas liquidas. Liquidez Absoluta = Caja y Bancos + Valores Negociables Pasivo Corriente
2. Ratios de Solvencia. 0 Estos ratios son importantes por que analizan las deudas de la empresa en el largo plazo, indicándonos el respaldo que tiene la empresa frente a sus deudas totales con el patrimonio. 0 Una empresa se considera solvente cuando sus EEFF pueden hacer frente a sus obligaciones.
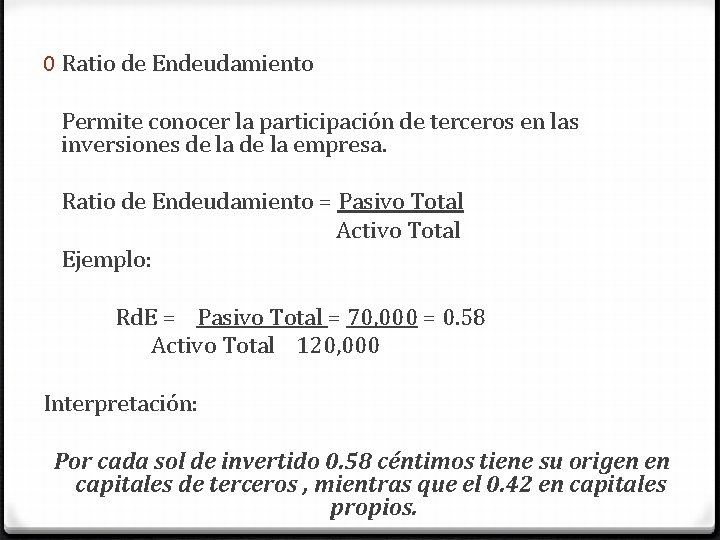
0 Ratio de Endeudamiento Permite conocer la participación de terceros en las inversiones de la empresa. Ratio de Endeudamiento = Pasivo Total Activo Total Ejemplo: Rd. E = Pasivo Total = 70, 000 = 0. 58 Activo Total 120, 000 Interpretación: Por cada sol de invertido 0. 58 céntimos tiene su origen en capitales de terceros , mientras que el 0. 42 en capitales propios.
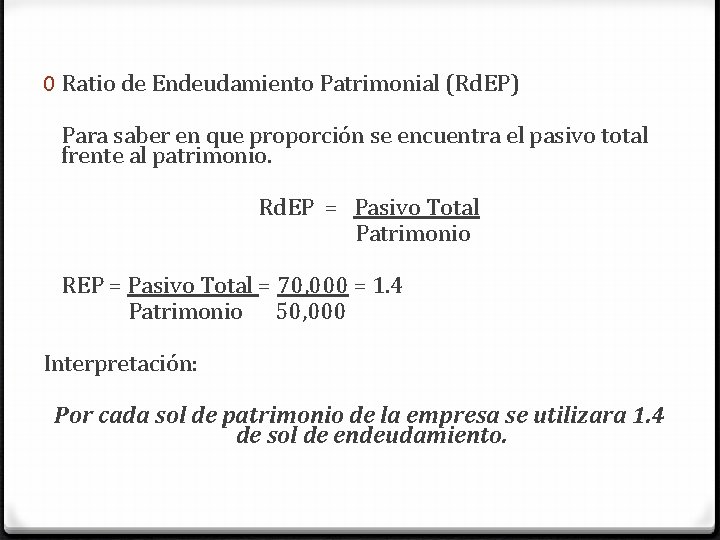
0 Ratio de Endeudamiento Patrimonial (Rd. EP) Para saber en que proporción se encuentra el pasivo total frente al patrimonio. Rd. EP = Pasivo Total Patrimonio REP = Pasivo Total = 70, 000 = 1. 4 Patrimonio 50, 000 Interpretación: Por cada sol de patrimonio de la empresa se utilizara 1. 4 de sol de endeudamiento.
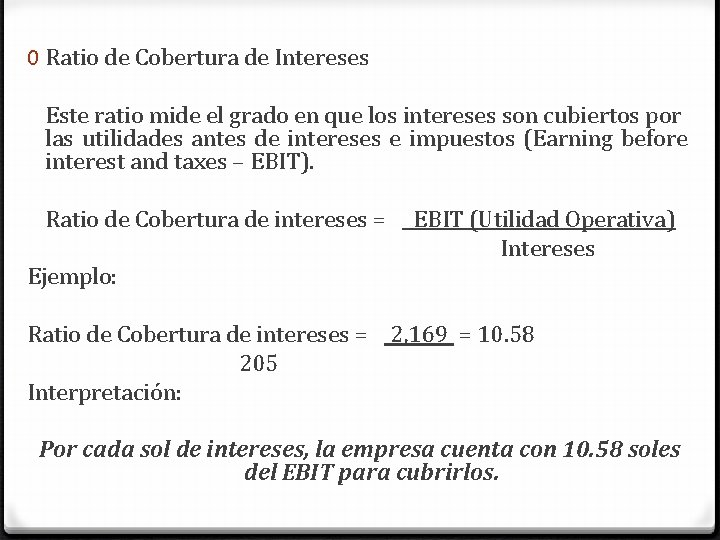
0 Ratio de Cobertura de Intereses Este ratio mide el grado en que los intereses son cubiertos por las utilidades antes de intereses e impuestos (Earning before interest and taxes – EBIT). Ratio de Cobertura de intereses = EBIT (Utilidad Operativa) Intereses Ejemplo: Ratio de Cobertura de intereses = 2, 169 = 10. 58 205 Interpretación: Por cada sol de intereses, la empresa cuenta con 10. 58 soles del EBIT para cubrirlos.