AKUNTANSI PERSEDIAAN DAN INVESTASI PSAP 05 PERSEDIAAN PERSEDIAAN
- Slides: 26
AKUNTANSI PERSEDIAAN DAN INVESTASI
PSAP 05 PERSEDIAAN
PERSEDIAAN Persediaan adalah aset lancar dalam bentuk barang atau perlengkapan yang dimaksudkan untuk mendukung kegiatan operasional pemerintah, dan barang yang dimaksudkan untuk dijual dan/atau diserahkan dalam rangka pelayanan kepada masyarakat. (PSAP 05 Par. 4) CAKUPAN CONTOH Persediaan merupakan aset yang berupa: Persediaan dapat terdiri dari : § Barang konsumsi § Amunisi § Bahan untuk pemeliharaan § Suku cadang § Persediaan untuk tujuan strategis/berjaga § Pita Cukai dan leges § Bahan baku § Barang dalam proses/setengah jadi § Tanah/bangunan untuk dijual atau diserahkan kepada masyarakat § Hewan dan tanaman, untuk dijual atau diserahkan kepada masyarakat • Barang atau perlengkapan (supplies) yang digunakan dalam rangka kegiatan operasional pemerintah; • Bahan atau perlengkapan (supplies) yang akan digunakan dalam proses produksi; • Barang dalam proses produksi yang dimaksudkan untuk dijual atau diserahkan kepada masyarakat; • Barang yang disimpan untuk dijual atau diserahkan kepada masyarakat dalam rangka kegiatan pemerintahan. 3
PENGUKURAN PERSEDIAAN • Persediaan diakui: a. pada saat potensi manfaat ekonomi masa depan diperoleh pemerintah dan mempunyai nilai atau biaya yang dapat diukur dengan andal, b. pada saat diterima atau hak kepemilikannya dan/ atau kepenguasaannya berpindah. • Pada akhir periode akuntansi catatan persediaan disesuaikan dengan hasil inventarisasi fisik. 4
PENGUKURAN PERSEDIAAN • Persediaan disajikan sebesar: a. b. Biaya perolehan apabila diperoleh dengan pembelian; c. Nilai wajar, apabila diperoleh dengan cara lainnya seperti donasi/ rampasan. Harga pokok produksi apabila diperoleh dengan memproduksi sendiri; • Biaya perolehan persediaan meliputi harga pembelian, biaya pengangkutan, biaya penanganan dan biaya lainnya yang secara langsung dapat dibebankan pada perolehan persediaan. Potongan harga, rabat, dan lainnya yang serupa mengurangi biaya perolehan. • Persediaan dapat dinilai dengan menggunakan: ü Metode sistematis seperti FIFO atau rata-rata tertimbang ü Harga pembelian terakhir apabila setiap unit persediaan nilainya tidak material dan bermacam-macam jenis 5
PENGUKURAN PERSEDIAAN • Barang persediaan yang memiliki nilai nominal dimaksudkan untuk dijual, seperti pita cukai, dinilai dengan biaya perolehan terakhir. • Harga pokok produksi persediaan meliputi biaya langsung yang terkait dengan persediaan yang diproduksi dan biaya tidak langsung yang dialokasikan secara sistematis. • Persediaan hewan dan tanaman yang dikembangbiakkan dinilai dengan menggunakan nilai wajar. • Harga/nilai wajar persediaan meliputi nilai tukar aset atau penyelesaian kewajiban antar pihak yang memahami dan berkeinginan melakukan transaksi wajar (arm length transaction). 6
BEBAN PERSEDIAAN § Beban persediaan dicatat sebesar pemakaian persediaan (use of goods) Penghitungan beban persediaan dilakukan dalam rangka penyajian Laporan Operasional § Pencatatan: § § Perpetual pengukuran pemakaian persediaan dihitung berdasarkan catatan jumlah unit yang dipakai dikalikan nilai per unit sesuai metode penilaian yang digunakan § Periodik pengukuran persediaan dihitung berdasarkan inventarisasi fisik, yaitu dengan cara saldo awal persediaan ditambah pembelian atau perolehan persediaan dikurangi dengan saldo akhir persediaan dikalikan nilai per unit sesuai dengan metode penilaian persediaan. 7
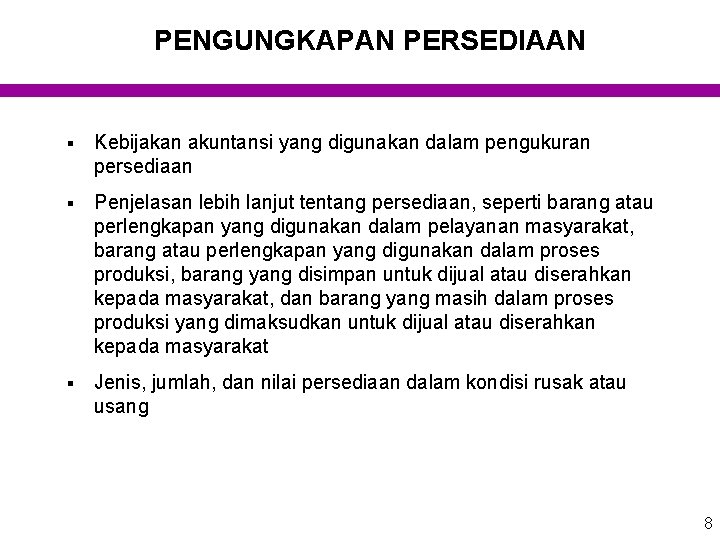
PENGUNGKAPAN PERSEDIAAN § Kebijakan akuntansi yang digunakan dalam pengukuran persediaan § Penjelasan lebih lanjut tentang persediaan, seperti barang atau perlengkapan yang digunakan dalam pelayanan masyarakat, barang atau perlengkapan yang digunakan dalam proses produksi, barang yang disimpan untuk dijual atau diserahkan kepada masyarakat, dan barang yang masih dalam proses produksi yang dimaksudkan untuk dijual atau diserahkan kepada masyarakat § Jenis, jumlah, dan nilai persediaan dalam kondisi rusak atau usang 8
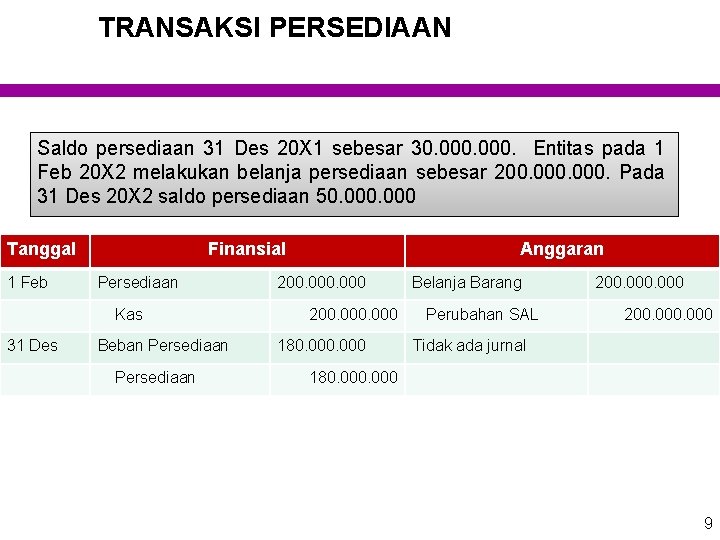
TRANSAKSI PERSEDIAAN Saldo persediaan 31 Des 20 X 1 sebesar 30. 000. Entitas pada 1 Feb 20 X 2 melakukan belanja persediaan sebesar 200. 000. Pada 31 Des 20 X 2 saldo persediaan 50. 000 Tanggal 1 Feb Finansial Persediaan Kas 31 Des Beban Persediaan Anggaran 200. 000 Belanja Barang 200. 000 Perubahan SAL 180. 000 200. 000 Tidak ada jurnal 180. 000 9
PSAP 06 INVESTASI
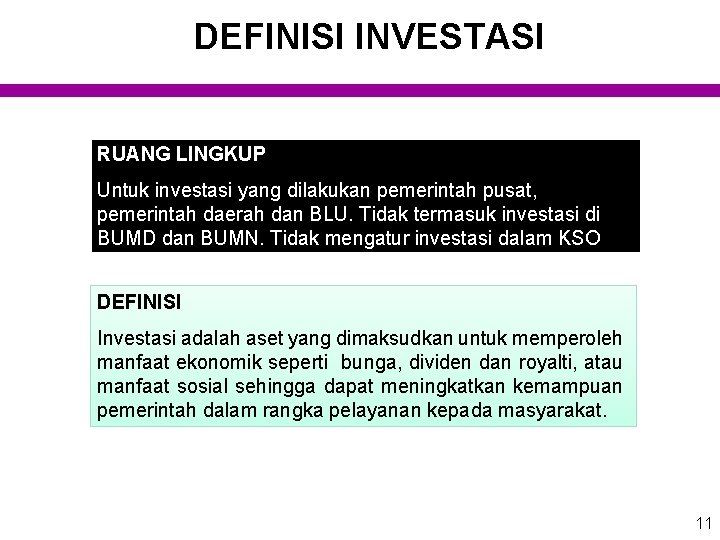
DEFINISI INVESTASI RUANG LINGKUP Untuk investasi yang dilakukan pemerintah pusat, pemerintah daerah dan BLU. Tidak termasuk investasi di BUMD dan BUMN. Tidak mengatur investasi dalam KSO DEFINISI Investasi adalah aset yang dimaksudkan untuk memperoleh manfaat ekonomik seperti bunga, dividen dan royalti, atau manfaat sosial sehingga dapat meningkatkan kemampuan pemerintah dalam rangka pelayanan kepada masyarakat. 11
INVESTASI JANGKA PENDEK ü Diharapkan dapat segera dicairkan dimaksudkan untuk dimiliki selama setahun atau kurang. ü ditujukan dalam rangka manajemen kas. Berisiko rendah atau bebas dari perubahan atau pengurangan harga yang signifikan Terdiri: ü ü – Deposito berjangka waktu 3 - 12 bulan, – Pembelian obligasi pemerintah jangka pendek oleh pemerintah daerah, – Pembelian Sertifikat Bank Indonesia (SBI) 12
INVESTASI JANGKA PANJANG § Dimaksudkan untuk dimiliki lebih dari 12 bulan § Sifat penanaman: – Investasi permanen – Investasi jangka panjang yang dimaksudkan untuk dimiliki secara berkelanjutan, contoh: Ø Penyertaan Modal Pemerintah pada perusahaan negara/daerah, Ø Penyertaan Pemerintah pada badan internasional dan badan hukum lainnya; Ø Investasi permanen lainnya Investasi non permanen Investasi jangka panjang yang dimaksudkan untuk dimiliki secara tidak berkelanjutan, contoh: Ø Investasi dalam Surat Utang Negara Ø Penanaman modal dalam proyek pembangunan yang dapat dialihkan kepada pihak ketiga Ø Investasi non permanen lainnya.
PENGAKUAN INVESTASI Pengeluaran kas dan/atau aset , penerimaan hibah dalam bentuk investasi dan perubahan piutang menjadi investasi dapat diakui sebagai investasi apabila memenuhi kriteria: ü Kemungkinan manfaat ekonomi atau manfaat sosial atau jasa potensial di masa yang akan datang atas suatu investasi tersebut dapat diperoleh pemerintah ü Nilai perolehan atau nilai wajar investasi dapat diukur secara memadai (reliable) 14
PENGUKURAN INVESTASI § Jika mempunyai pasar aktif yang dapat membentuk nilai pasar, nilai pasar dipergunakan sebagai dasar penerapan nilai wajar § Investasi yang tidak memiliki pasar yang aktif dapat dipergunakan nilai nominal, nilai tercatat atau nilai wajar lainnya § Investasi jangka pendek dalam bentuk surat berharga, misalnya saham dan obligasi jangka pendek, dicatat sebesar biaya perolehan § Apabila investasi dalam bentuk surat berharga diperoleh tanpa biaya perolehan, maka investasi dinilai berdasarkan nilai wajar investasi pada tanggal perolehannya yaitu sebesar harga pasar. Apabila tidak ada nilai wajar, investasi dinilai berdasarkan nilai wajar aset lain yang diserahkan untuk memperoleh investasi tersebut 15
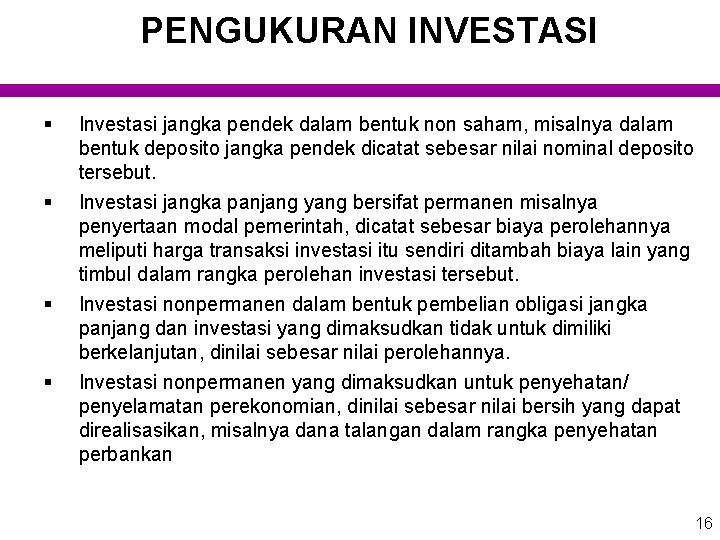
PENGUKURAN INVESTASI § § Investasi jangka pendek dalam bentuk non saham, misalnya dalam bentuk deposito jangka pendek dicatat sebesar nilai nominal deposito tersebut. Investasi jangka panjang yang bersifat permanen misalnya penyertaan modal pemerintah, dicatat sebesar biaya perolehannya meliputi harga transaksi investasi itu sendiri ditambah biaya lain yang timbul dalam rangka perolehan investasi tersebut. Investasi nonpermanen dalam bentuk pembelian obligasi jangka panjang dan investasi yang dimaksudkan tidak untuk dimiliki berkelanjutan, dinilai sebesar nilai perolehannya. Investasi nonpermanen yang dimaksudkan untuk penyehatan/ penyelamatan perekonomian, dinilai sebesar nilai bersih yang dapat direalisasikan, misalnya dana talangan dalam rangka penyehatan perbankan 16
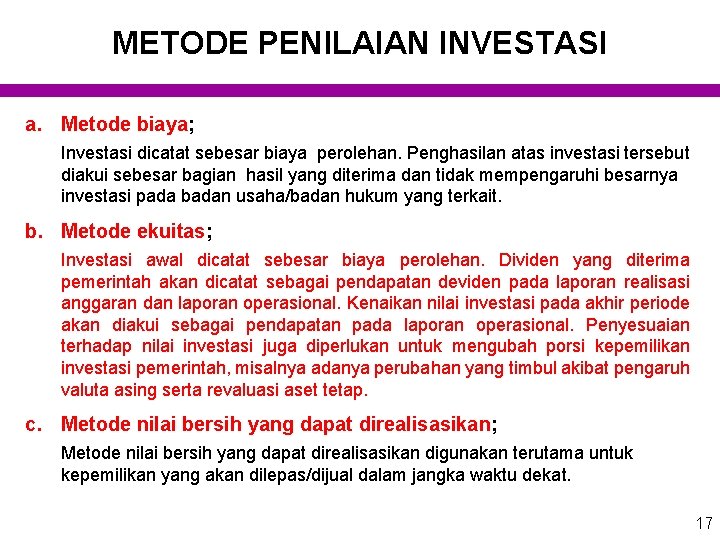
METODE PENILAIAN INVESTASI a. Metode biaya; Investasi dicatat sebesar biaya perolehan. Penghasilan atas investasi tersebut diakui sebesar bagian hasil yang diterima dan tidak mempengaruhi besarnya investasi pada badan usaha/badan hukum yang terkait. b. Metode ekuitas; Investasi awal dicatat sebesar biaya perolehan. Dividen yang diterima pemerintah akan dicatat sebagai pendapatan deviden pada laporan realisasi anggaran dan laporan operasional. Kenaikan nilai investasi pada akhir periode akan diakui sebagai pendapatan pada laporan operasional. Penyesuaian terhadap nilai investasi juga diperlukan untuk mengubah porsi kepemilikan investasi pemerintah, misalnya adanya perubahan yang timbul akibat pengaruh valuta asing serta revaluasi aset tetap. c. Metode nilai bersih yang dapat direalisasikan; Metode nilai bersih yang dapat direalisasikan digunakan terutama untuk kepemilikan yang akan dilepas/dijual dalam jangka waktu dekat. 17
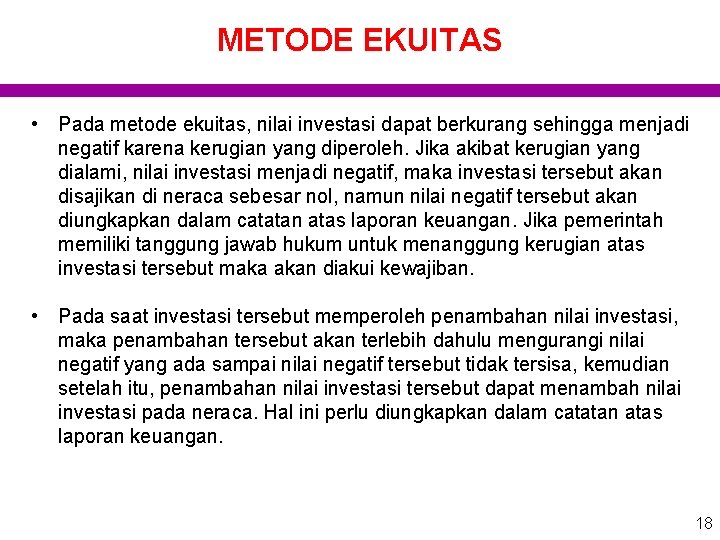
METODE EKUITAS • Pada metode ekuitas, nilai investasi dapat berkurang sehingga menjadi negatif karena kerugian yang diperoleh. Jika akibat kerugian yang dialami, nilai investasi menjadi negatif, maka investasi tersebut akan disajikan di neraca sebesar nol, namun nilai negatif tersebut akan diungkapkan dalam catatan atas laporan keuangan. Jika pemerintah memiliki tanggung jawab hukum untuk menanggung kerugian atas investasi tersebut maka akan diakui kewajiban. • Pada saat investasi tersebut memperoleh penambahan nilai investasi, maka penambahan tersebut akan terlebih dahulu mengurangi nilai negatif yang ada sampai nilai negatif tersebut tidak tersisa, kemudian setelah itu, penambahan nilai investasi tersebut dapat menambah nilai investasi pada neraca. Hal ini perlu diungkapkan dalam catatan atas laporan keuangan. 18
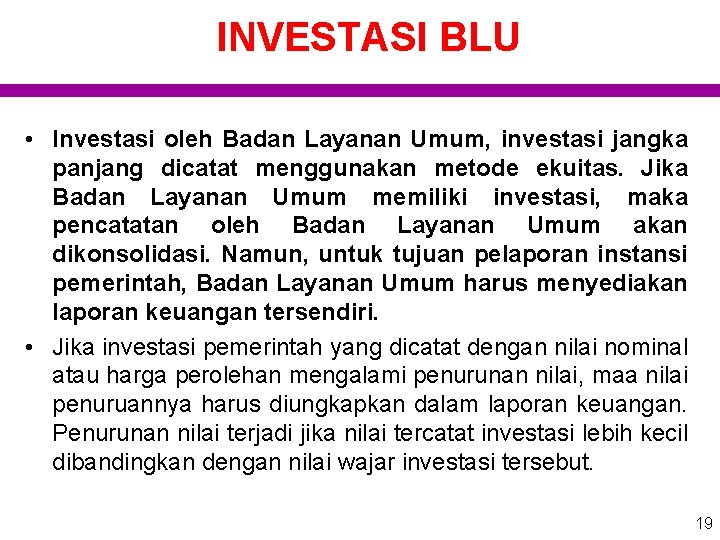
INVESTASI BLU • Investasi oleh Badan Layanan Umum, investasi jangka panjang dicatat menggunakan metode ekuitas. Jika Badan Layanan Umum memiliki investasi, maka pencatatan oleh Badan Layanan Umum akan dikonsolidasi. Namun, untuk tujuan pelaporan instansi pemerintah, Badan Layanan Umum harus menyediakan laporan keuangan tersendiri. • Jika investasi pemerintah yang dicatat dengan nilai nominal atau harga perolehan mengalami penurunan nilai, maa nilai penuruannya harus diungkapkan dalam laporan keuangan. Penurunan nilai terjadi jika nilai tercatat investasi lebih kecil dibandingkan dengan nilai wajar investasi tersebut. 19
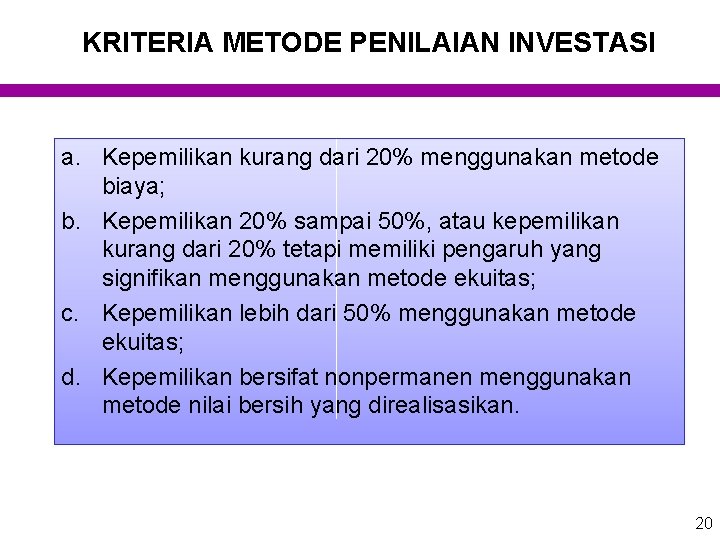
KRITERIA METODE PENILAIAN INVESTASI a. Kepemilikan kurang dari 20% menggunakan metode biaya; b. Kepemilikan 20% sampai 50%, atau kepemilikan kurang dari 20% tetapi memiliki pengaruh yang signifikan menggunakan metode ekuitas; c. Kepemilikan lebih dari 50% menggunakan metode ekuitas; d. Kepemilikan bersifat nonpermanen menggunakan metode nilai bersih yang direalisasikan. 20
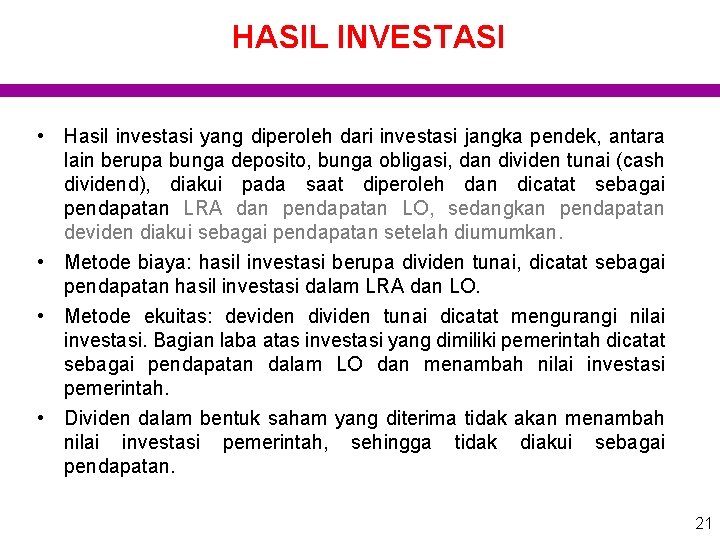
HASIL INVESTASI • Hasil investasi yang diperoleh dari investasi jangka pendek, antara lain berupa bunga deposito, bunga obligasi, dan dividen tunai (cash dividend), diakui pada saat diperoleh dan dicatat sebagai pendapatan LRA dan pendapatan LO, sedangkan pendapatan deviden diakui sebagai pendapatan setelah diumumkan. • Metode biaya: hasil investasi berupa dividen tunai, dicatat sebagai pendapatan hasil investasi dalam LRA dan LO. • Metode ekuitas: deviden dividen tunai dicatat mengurangi nilai investasi. Bagian laba atas investasi yang dimiliki pemerintah dicatat sebagai pendapatan dalam LO dan menambah nilai investasi pemerintah. • Dividen dalam bentuk saham yang diterima tidak akan menambah nilai investasi pemerintah, sehingga tidak diakui sebagai pendapatan. 21
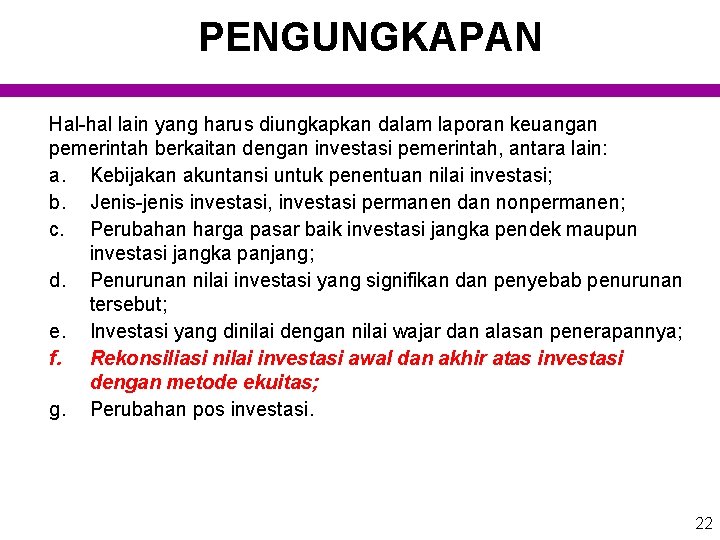
PENGUNGKAPAN Hal-hal lain yang harus diungkapkan dalam laporan keuangan pemerintah berkaitan dengan investasi pemerintah, antara lain: a. Kebijakan akuntansi untuk penentuan nilai investasi; b. Jenis-jenis investasi, investasi permanen dan nonpermanen; c. Perubahan harga pasar baik investasi jangka pendek maupun investasi jangka panjang; d. Penurunan nilai investasi yang signifikan dan penyebab penurunan tersebut; e. Investasi yang dinilai dengan nilai wajar dan alasan penerapannya; f. Rekonsiliasi nilai investasi awal dan akhir atas investasi dengan metode ekuitas; g. Perubahan pos investasi. 22
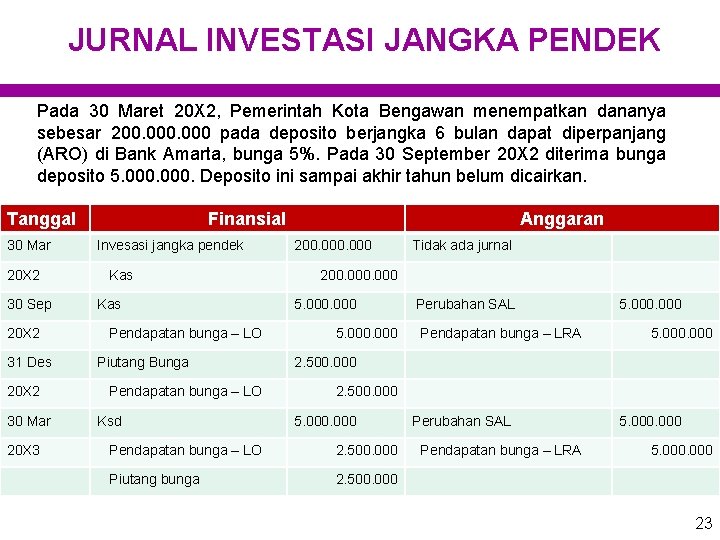
JURNAL INVESTASI JANGKA PENDEK Pada 30 Maret 20 X 2, Pemerintah Kota Bengawan menempatkan dananya sebesar 200. 000 pada deposito berjangka 6 bulan dapat diperpanjang (ARO) di Bank Amarta, bunga 5%. Pada 30 September 20 X 2 diterima bunga deposito 5. 000. Deposito ini sampai akhir tahun belum dicairkan. Tanggal Finansial Anggaran 30 Mar Invesasi jangka pendek 200. 000 20 X 2 Kas 30 Sep Kas 20 X 2 Pendapatan bunga – LO 31 Des Piutang Bunga 20 X 2 Pendapatan bunga – LO 30 Mar Ksd 20 X 3 Pendapatan bunga – LO 2. 500. 000 Piutang bunga 2. 500. 000 Tidak ada jurnal 200. 000 5. 000 Perubahan SAL Pendapatan bunga – LRA 5. 000 2. 500. 000 5. 000 Perubahan SAL Pendapatan bunga – LRA 5. 000 23
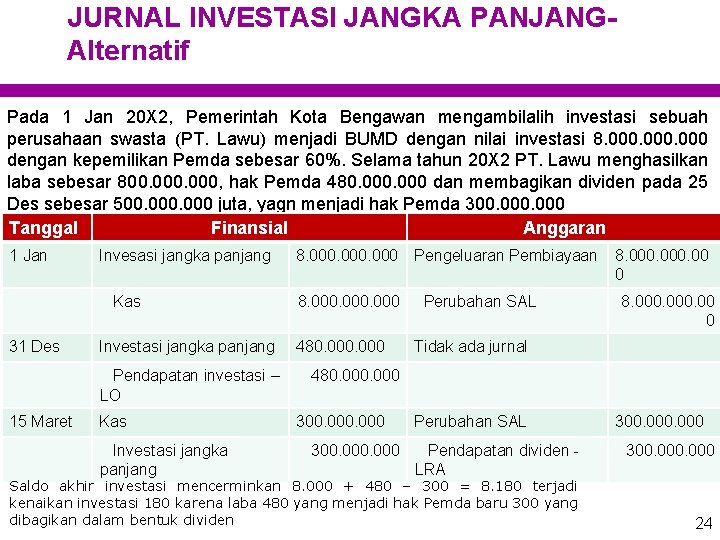
JURNAL INVESTASI JANGKA PANJANGAlternatif Pada 1 Jan 20 X 2, Pemerintah Kota Bengawan mengambilalih investasi sebuah perusahaan swasta (PT. Lawu) menjadi BUMD dengan nilai investasi 8. 000 dengan kepemilikan Pemda sebesar 60%. Selama tahun 20 X 2 PT. Lawu menghasilkan laba sebesar 800. 000, hak Pemda 480. 000 dan membagikan dividen pada 25 Des sebesar 500. 000 juta, yagn menjadi hak Pemda 300. 000 Tanggal Finansial Anggaran 1 Jan 31 Des Invesasi jangka panjang 8. 000 Pengeluaran Pembiayaan Kas 8. 000 Perubahan SAL Investasi jangka panjang 480. 000 Pendapatan investasi – LO 15 Maret Kas Investasi jangka panjang 8. 000. 00 0 Tidak ada jurnal 480. 000 300. 000 Perubahan SAL 300. 000 Pendapatan dividen LRA Saldo akhir investasi mencerminkan 8. 000 + 480 – 300 = 8. 180 terjadi kenaikan investasi 180 karena laba 480 yang menjadi hak Pemda baru 300 yang dibagikan dalam bentuk dividen 300. 000 24
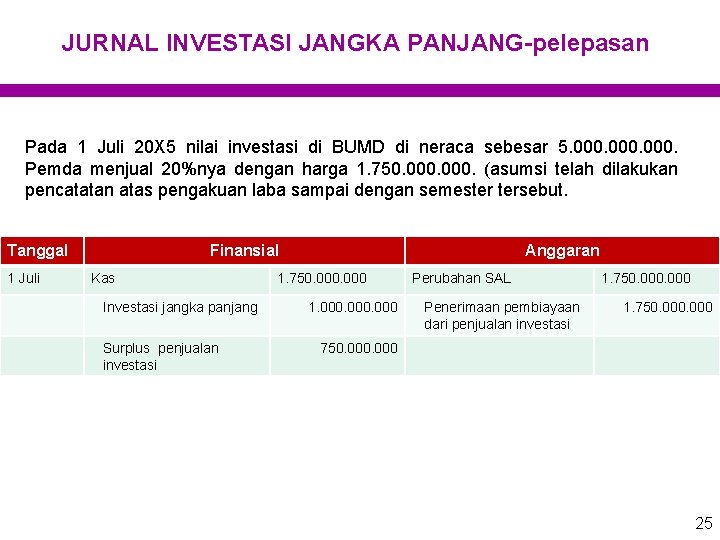
JURNAL INVESTASI JANGKA PANJANG-pelepasan Pada 1 Juli 20 X 5 nilai investasi di BUMD di neraca sebesar 5. 000. Pemda menjual 20%nya dengan harga 1. 750. 000. (asumsi telah dilakukan pencatatan atas pengakuan laba sampai dengan semester tersebut. Tanggal 1 Juli Finansial Kas Investasi jangka panjang Surplus penjualan investasi Anggaran 1. 750. 000 1. 000 Perubahan SAL Penerimaan pembiayaan dari penjualan investasi 1. 750. 000 750. 000 25
TERIMA KASIH Dwi Martani - 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/ 26