Woningfinanciering een inleiding Hoofdstuk 9 Overige kwantitatieve aspecten

- Slides: 31
Woningfinanciering een inleiding Hoofdstuk 9
Overige kwantitatieve aspecten n Berekening van n De spaarpremie bij een spaarhypotheek n Het effectieve rentepercentage, rekening houdend met de afsluitprovisie n De boeterente bij tussentijdse aflossing hoofdstuk 9 2
Berekening van de spaarpremie n Zie ook H 3 n Aflossing d. m. v. een uitkering van een levensverzekering Risicopremie voor aflossing bij overlijden tijdens de looptijd n Spaarpremie voor aflossing bij het in leven zijn op de einddatum n n Rente op spaarpremies = hypotheekrente hoofdstuk 9 3
Lopend voorbeeld n Spaarhypotheek met n Hoofdsom: € 175. 000 n Looptijd: 30 jaar n Nominaal rentepercentage: 6% op jaarbasis n Maandelijkse betalingen achteraf hoofdstuk 9 4
Berekening van de spaarpremie n m. b. v. een meetkundige rij n m. b. v. een formule n m. b. v. een interesttabel n m. b. v. de GR n m. b. v. Excel hoofdstuk 9 5
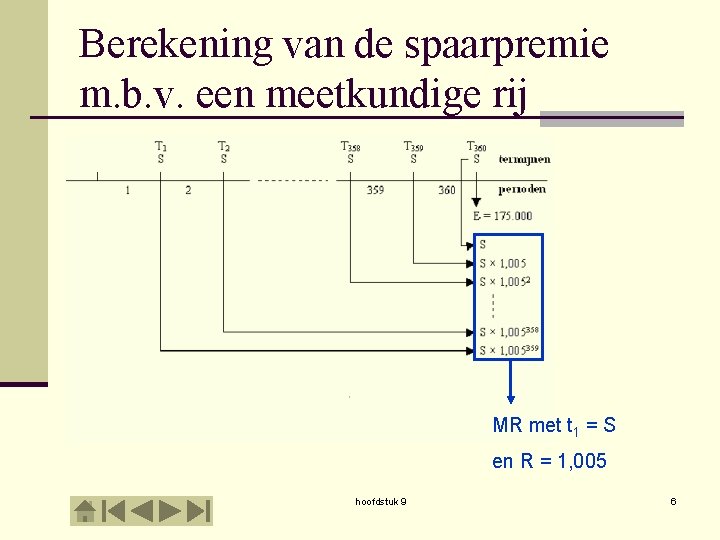
Berekening van de spaarpremie m. b. v. een meetkundige rij MR met t 1 = S en R = 1, 005 hoofdstuk 9 6
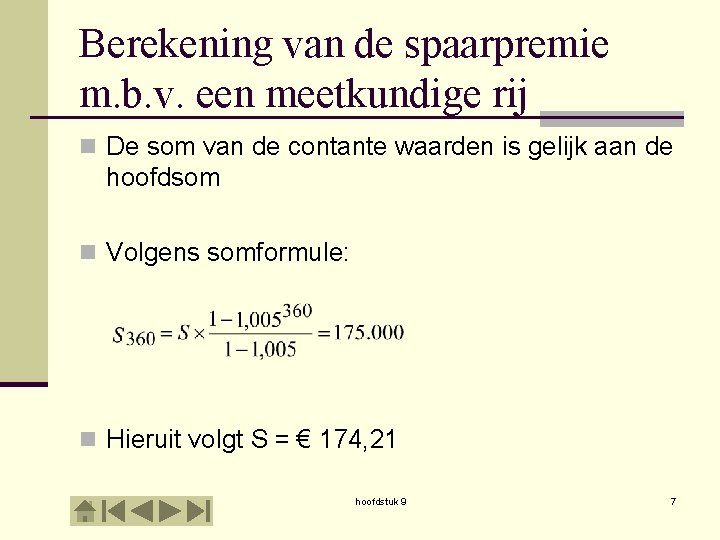
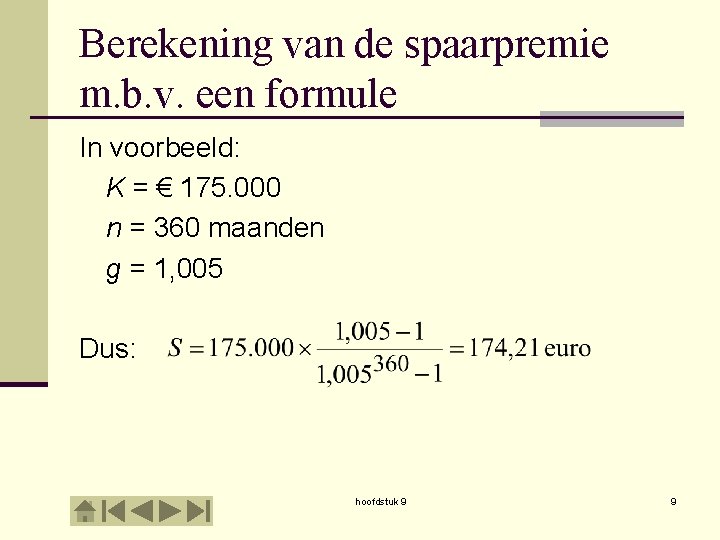
Berekening van de spaarpremie m. b. v. een meetkundige rij n De som van de contante waarden is gelijk aan de hoofdsom n Volgens somformule: n Hieruit volgt S = € 174, 21 hoofdstuk 9 7
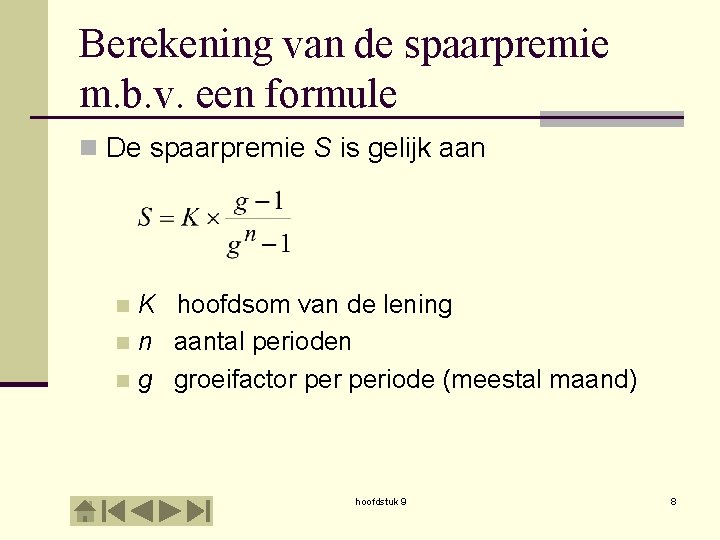
Berekening van de spaarpremie m. b. v. een formule n De spaarpremie S is gelijk aan K hoofdsom van de lening n n aantal perioden n g groeifactor periode (meestal maand) n hoofdstuk 9 8
Berekening van de spaarpremie m. b. v. een formule In voorbeeld: K = € 175. 000 n = 360 maanden g = 1, 005 Dus: hoofdstuk 9 9
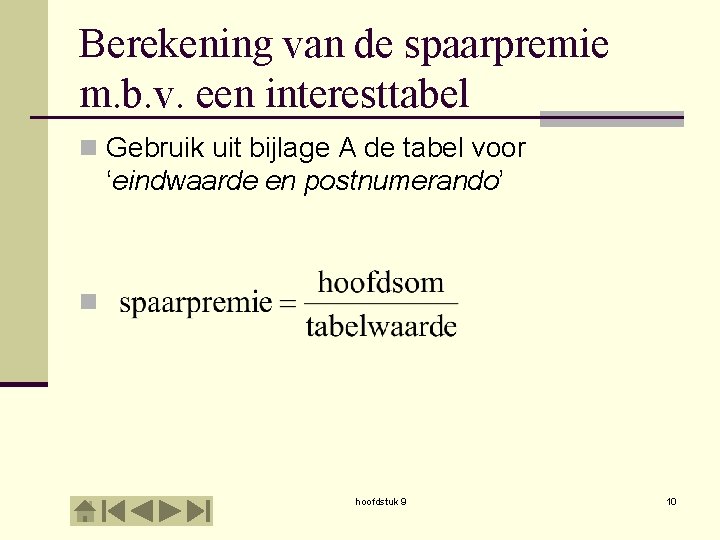
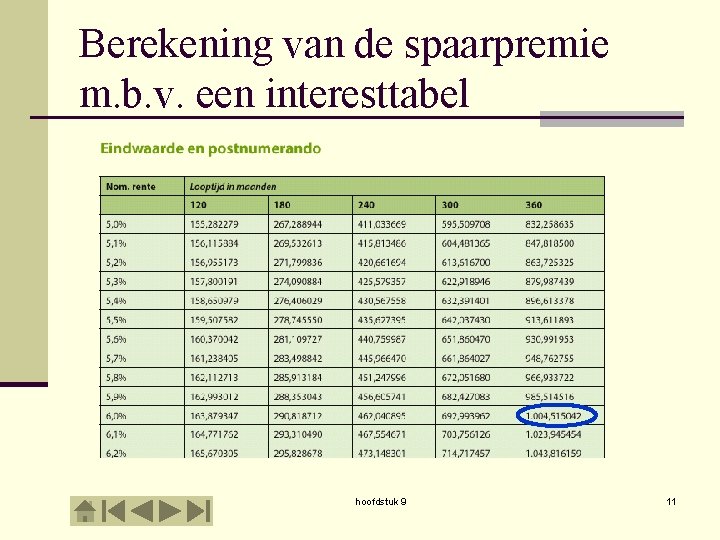
Berekening van de spaarpremie m. b. v. een interesttabel n Gebruik uit bijlage A de tabel voor ‘eindwaarde en postnumerando’ n hoofdstuk 9 10
Berekening van de spaarpremie m. b. v. een interesttabel hoofdstuk 9 11
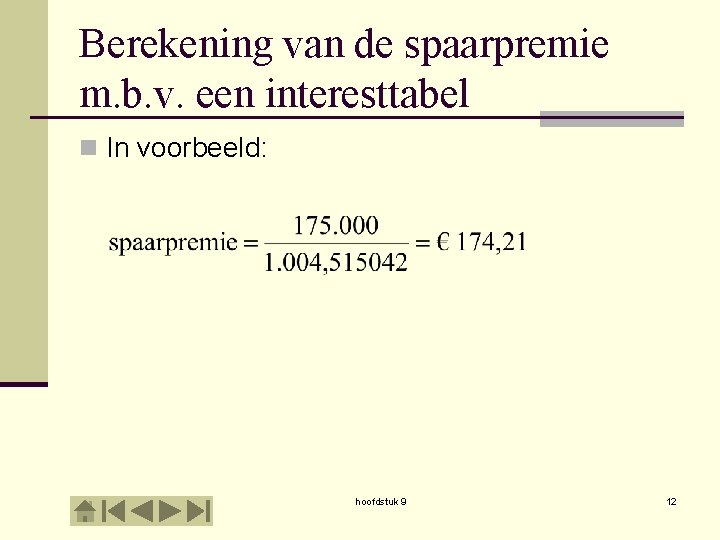
Berekening van de spaarpremie m. b. v. een interesttabel n In voorbeeld: hoofdstuk 9 12
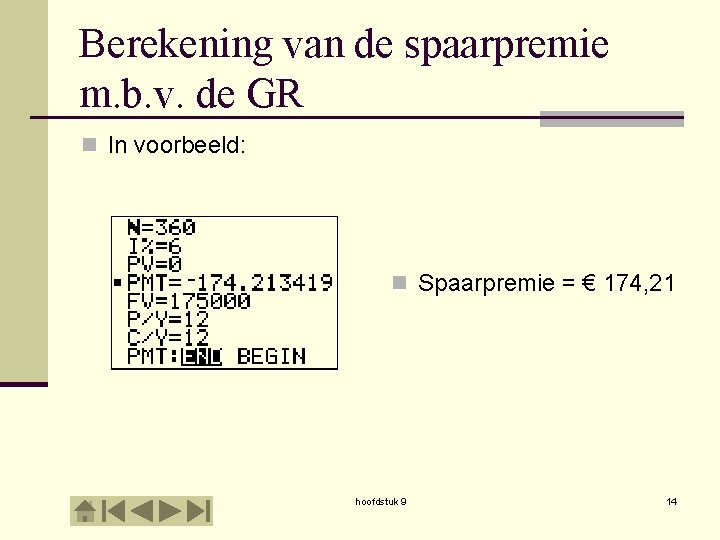
Berekening van de spaarpremie m. b. v. de GR n Vul alle n. N n I% n FV n bekende gegevens in looptijd rentepercentage hoofdsom van de lening Let op verschil met annuïteit! n Overige instellingen: zie H 7 n Spaarpremie = PMT hoofdstuk 9 13
Berekening van de spaarpremie m. b. v. de GR n In voorbeeld: n Spaarpremie = € 174, 21 hoofdstuk 9 14
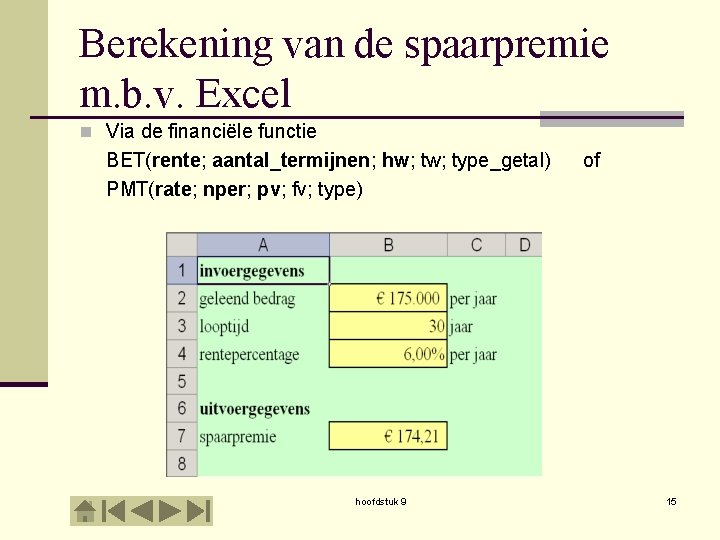
Berekening van de spaarpremie m. b. v. Excel n Via de financiële functie BET(rente; aantal_termijnen; hw; type_getal) PMT(rate; nper; pv; fv; type) hoofdstuk 9 of 15
Berekening van het effectieve rentepercentage n Rekening houden met de effecten van: 1. Periodieke (meestal maandelijkse) betalingen 2. Betaling aan begin of eind van de periode 3. Afsluitprovisie n Alleen rekening houden met 1 zie H 6 hoofdstuk 9 16
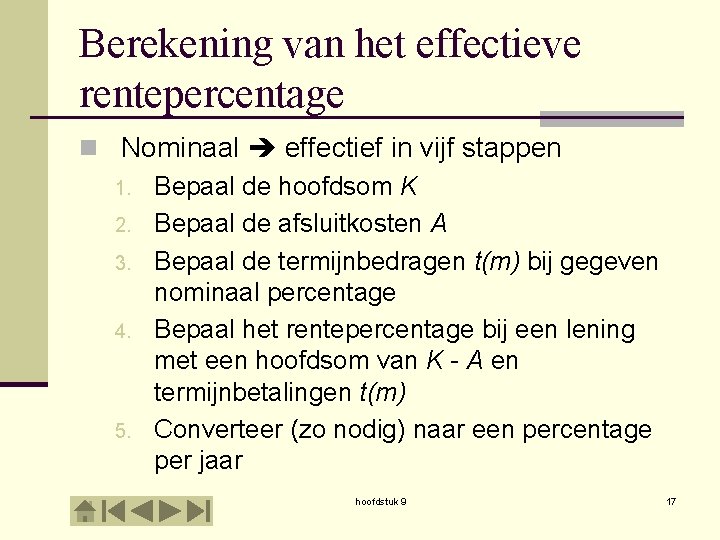
Berekening van het effectieve rentepercentage n Nominaal effectief in vijf stappen 1. Bepaal de hoofdsom K 2. Bepaal de afsluitkosten A 3. Bepaal de termijnbedragen t(m) bij gegeven nominaal percentage 4. Bepaal het rentepercentage bij een lening met een hoofdsom van K - A en termijnbetalingen t(m) 5. Converteer (zo nodig) naar een percentage per jaar hoofdstuk 9 17
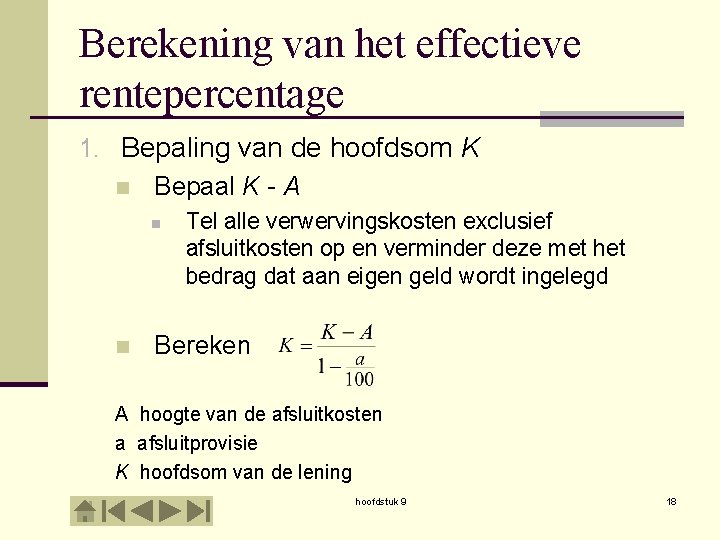
Berekening van het effectieve rentepercentage 1. Bepaling van de hoofdsom K n Bepaal K - A n n Tel alle verwervingskosten exclusief afsluitkosten op en verminder deze met het bedrag dat aan eigen geld wordt ingelegd Bereken A hoogte van de afsluitkosten a afsluitprovisie K hoofdsom van de lening hoofdstuk 9 18
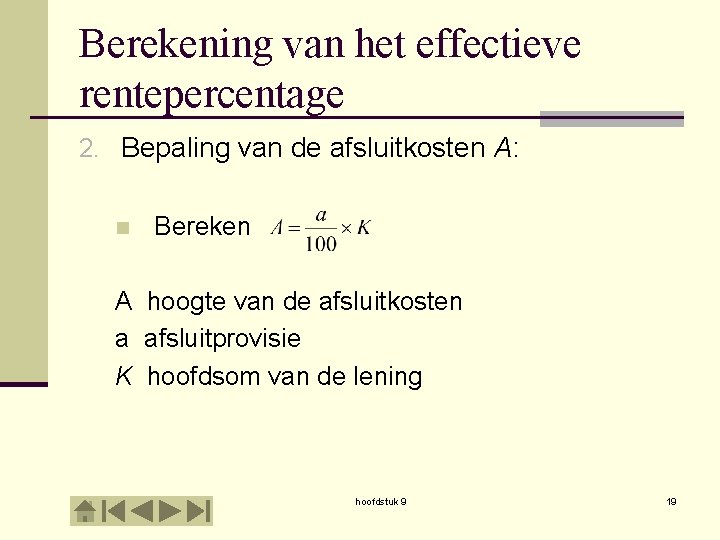
Berekening van het effectieve rentepercentage 2. Bepaling van de afsluitkosten A: n Bereken A hoogte van de afsluitkosten a afsluitprovisie K hoofdsom van de lening hoofdstuk 9 19
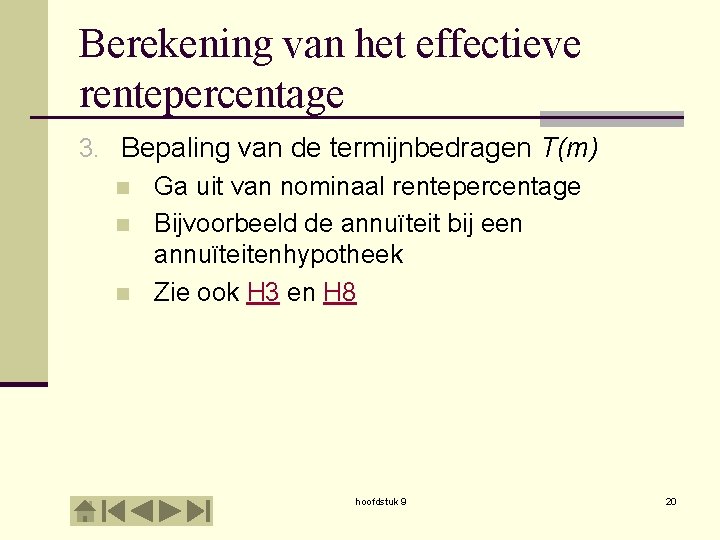
Berekening van het effectieve rentepercentage 3. Bepaling van de termijnbedragen T(m) n Ga uit van nominaal rentepercentage n Bijvoorbeeld de annuïteit bij een annuïteitenhypotheek n Zie ook H 3 en H 8 hoofdstuk 9 20
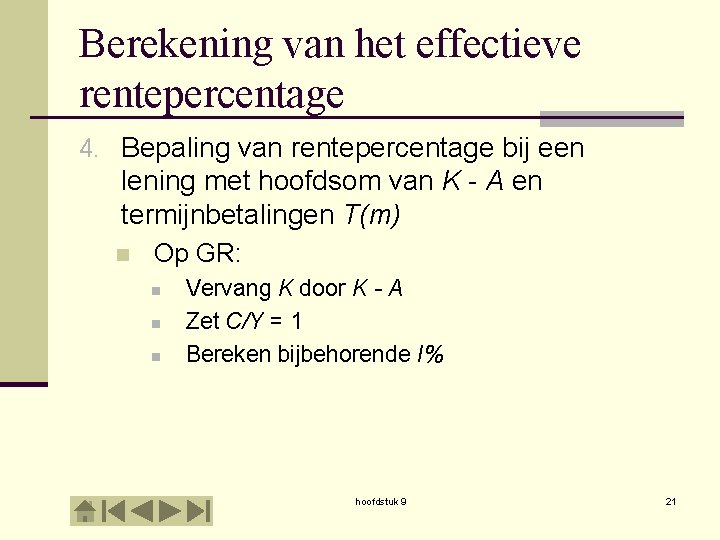
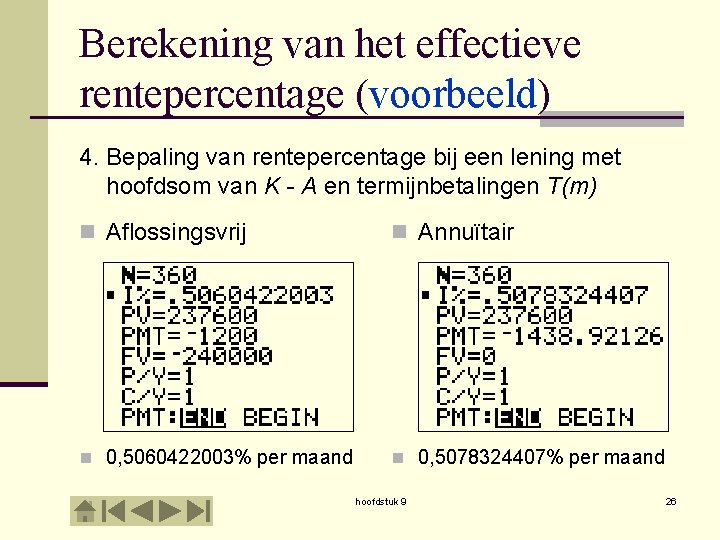
Berekening van het effectieve rentepercentage 4. Bepaling van rentepercentage bij een lening met hoofdsom van K - A en termijnbetalingen T(m) n Op GR: n n n Vervang K door K - A Zet C/Y = 1 Bereken bijbehorende I% hoofdstuk 9 21
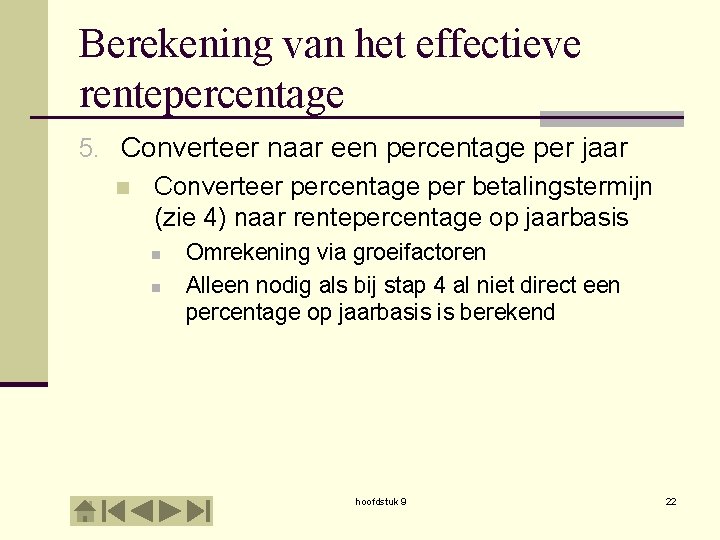
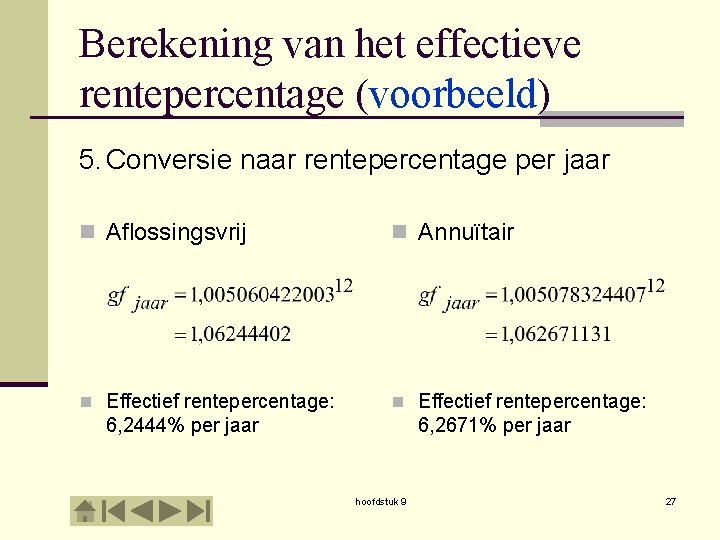
Berekening van het effectieve rentepercentage 5. Converteer naar een percentage per jaar n Converteer percentage per betalingstermijn (zie 4) naar rentepercentage op jaarbasis n n Omrekening via groeifactoren Alleen nodig als bij stap 4 al niet direct een percentage op jaarbasis is berekend hoofdstuk 9 22
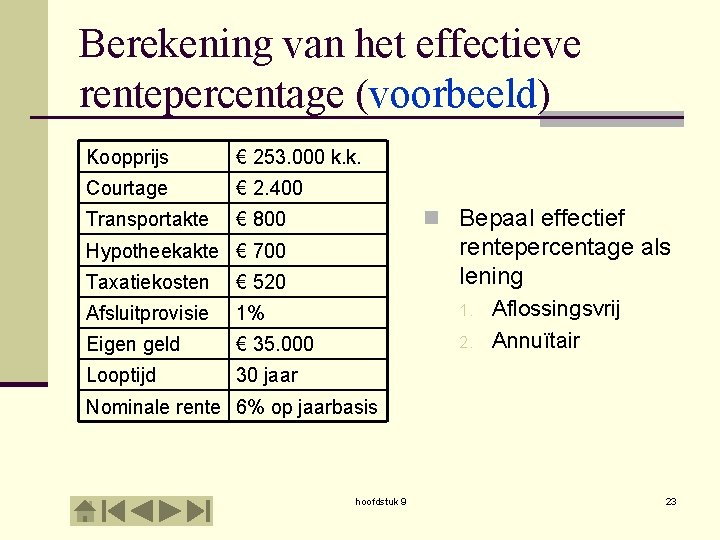
Berekening van het effectieve rentepercentage (voorbeeld) Koopprijs € 253. 000 k. k. Courtage € 2. 400 Transportakte € 800 n Bepaal effectief Taxatiekosten € 520 rentepercentage als lening Afsluitprovisie 1% 1. Eigen geld € 35. 000 2. Looptijd 30 jaar Hypotheekakte € 700 Aflossingsvrij Annuïtair Nominale rente 6% op jaarbasis hoofdstuk 9 23
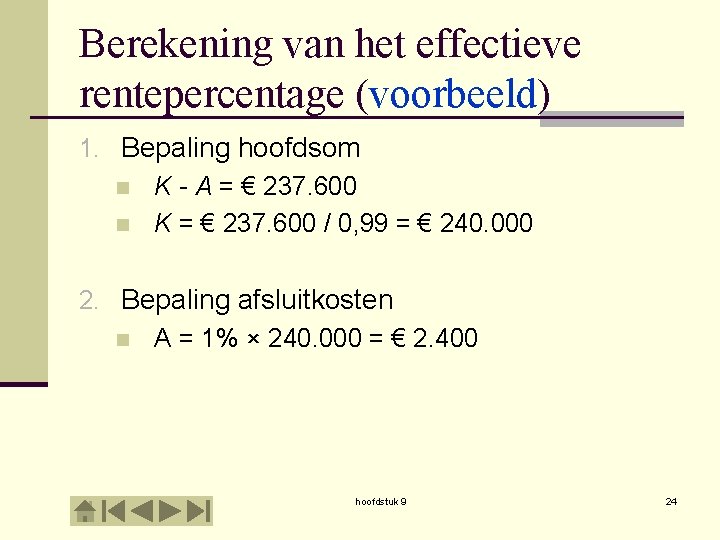
Berekening van het effectieve rentepercentage (voorbeeld) 1. Bepaling hoofdsom n K - A = € 237. 600 n K = € 237. 600 / 0, 99 = € 240. 000 2. Bepaling afsluitkosten n A = 1% × 240. 000 = € 2. 400 hoofdstuk 9 24
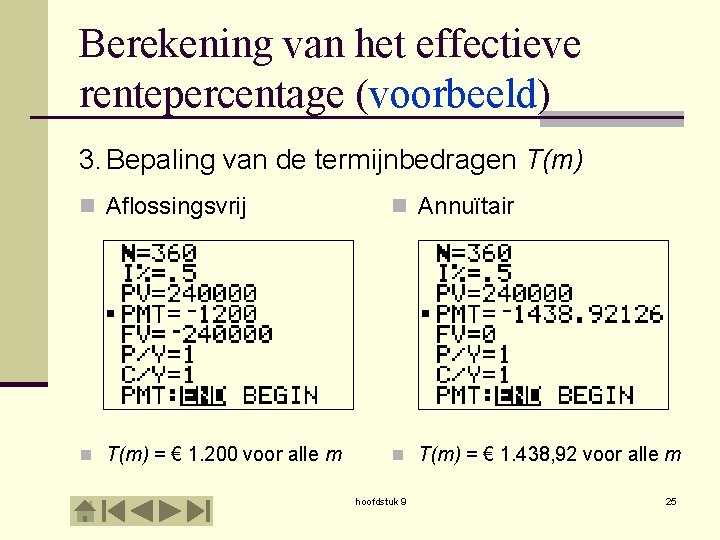
Berekening van het effectieve rentepercentage (voorbeeld) 3. Bepaling van de termijnbedragen T(m) n Aflossingsvrij n Annuïtair n T(m) = € 1. 200 voor alle m n T(m) = € 1. 438, 92 voor alle m hoofdstuk 9 25
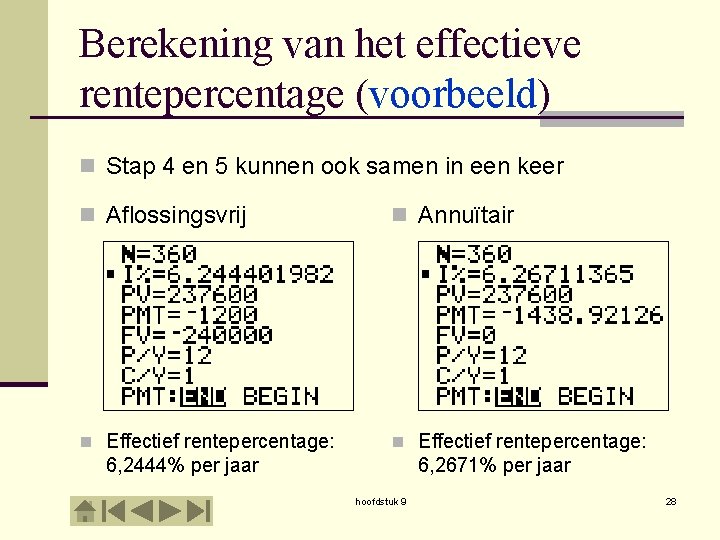
Berekening van het effectieve rentepercentage (voorbeeld) 4. Bepaling van rentepercentage bij een lening met hoofdsom van K - A en termijnbetalingen T(m) n Aflossingsvrij n Annuïtair n 0, 5060422003% per maand n 0, 5078324407% per maand hoofdstuk 9 26
Berekening van het effectieve rentepercentage (voorbeeld) 5. Conversie naar rentepercentage per jaar n Aflossingsvrij n Annuïtair n Effectief rentepercentage: 6, 2444% per jaar 6, 2671% per jaar hoofdstuk 9 27
Berekening van het effectieve rentepercentage (voorbeeld) n Stap 4 en 5 kunnen ook samen in een keer n Aflossingsvrij n Annuïtair n Effectief rentepercentage: 6, 2444% per jaar 6, 2671% per jaar hoofdstuk 9 28
Berekening van de boeterente n Geen kosten bij tussentijds aflossen als n rentevaste periode afloopt n woning wordt verkocht n een hypotheekgever overlijdt n mits aflossing via uitkering van levensverzekering n woning tenietgaat n mits aflossing via uitkering van opstalverzekering n aflossing van hoogstens bepaald percentage n Gedragscode geldnemer mag jaarlijks > 10% boetevrij aflossen n actuele rente hoger is dan de hypotheekrente hoofdstuk 9 29
Berekening van de boeterente n Tussentijdse aflossing (geheel of gedeeltelijk) leidt tot boeterente als niet aan voorgaande voorwaarden is voldaan n Boete wordt alleen bepaald over gedeelte dat niet boetevrij mag worden afgelost Hoogte van de boeterente is gelijk aan de som van de contante waarden van de misgelopen rentebedragen voor de geldgever Twee methoden: n Oorspronkelijke rentevaste periode n Resterende rentevaste periode hoofdstuk 9 30
Boeterente en de fiscus n Boeterente en oversluitkosten zijn fiscaal aftrekbaar n Rente op een lening om boeterente en oversluitkosten te betalen is niet aftrekbaar! hoofdstuk 9 31