Taller Tcnicas de Pronsticos Tema Ejercicio de recopilacin
- Slides: 20
Taller Técnicas de Pronósticos Tema: Ejercicio de recopilación del modelo de descomposición Norman Giraldo Septiembre 22, 2005
Temas del Taller • Plantear y estimar un modelo de descomposicion para una serie de tiempo. • Utilizar los estadísticos Durbin-Watson y Ljung-Box para examinar la autocorrelación en los residuos. • Examinar la FAC y la FAC Parcial de los residuos. • Utilizar la opción “scan” del proc arima para plantear posibles modelos ARMA para los residuos • Estimar el modelo ARMA seleccionado • Calcular pronósticos con el modelo completo
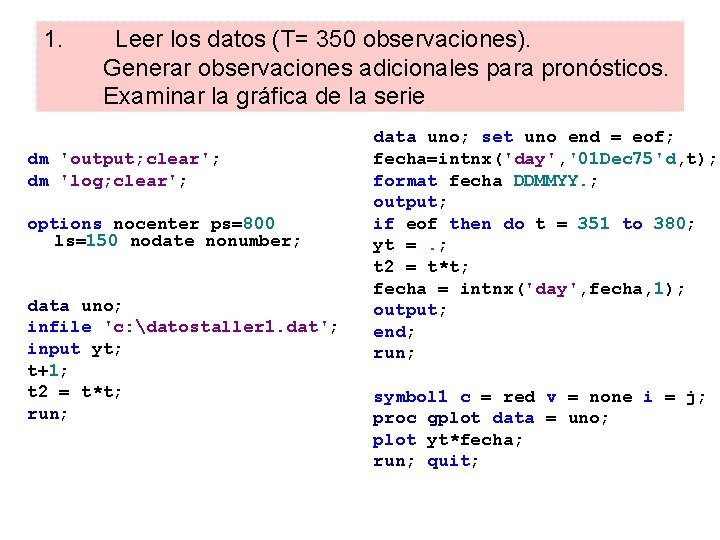
1. Leer los datos (T= 350 observaciones). Generar observaciones adicionales para pronósticos. Examinar la gráfica de la serie dm 'output; clear'; dm 'log; clear'; options nocenter ps=800 ls=150 nodate nonumber; data uno; infile 'c: datostaller 1. dat'; input yt; t+1; t 2 = t*t; run; data uno; set uno end = eof; fecha=intnx('day', '01 Dec 75'd, t); format fecha DDMMYY. ; output; if eof then do t = 351 to 380; yt =. ; t 2 = t*t; fecha = intnx('day', fecha, 1); output; end; run; symbol 1 c = red v = none i = j; proc gplot data = uno; plot yt*fecha; run; quit;
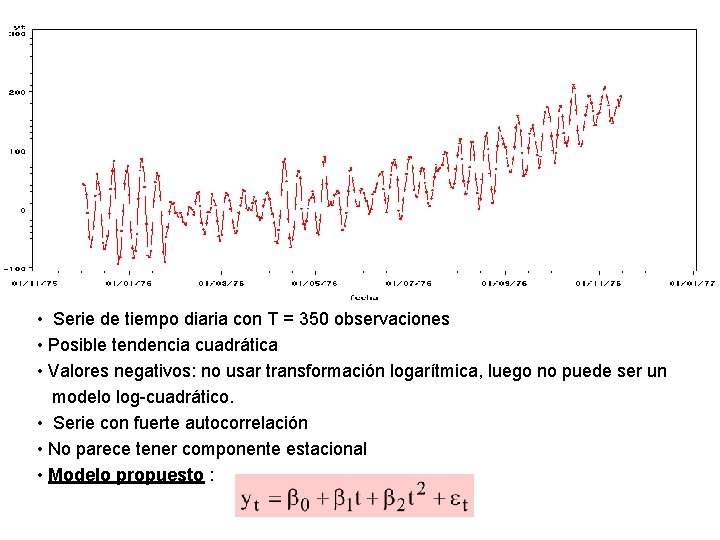
• Serie de tiempo diaria con T = 350 observaciones • Posible tendencia cuadrática • Valores negativos: no usar transformación logarítmica, luego no puede ser un modelo log-cuadrático. • Serie con fuerte autocorrelación • No parece tener componente estacional • Modelo propuesto :
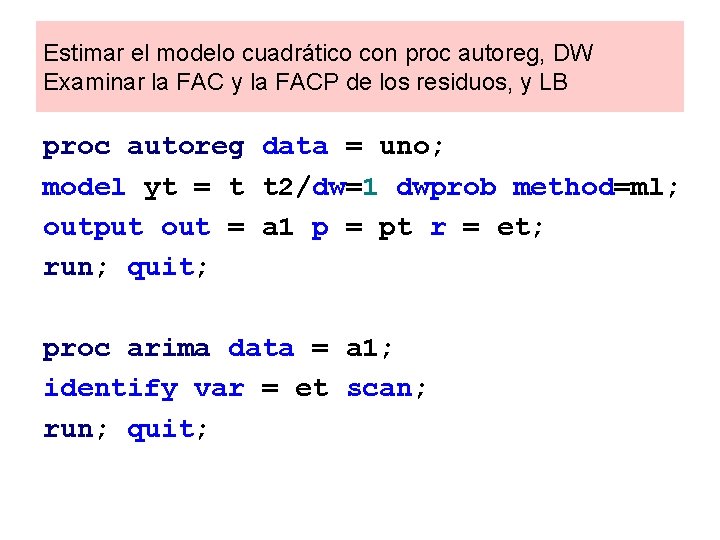
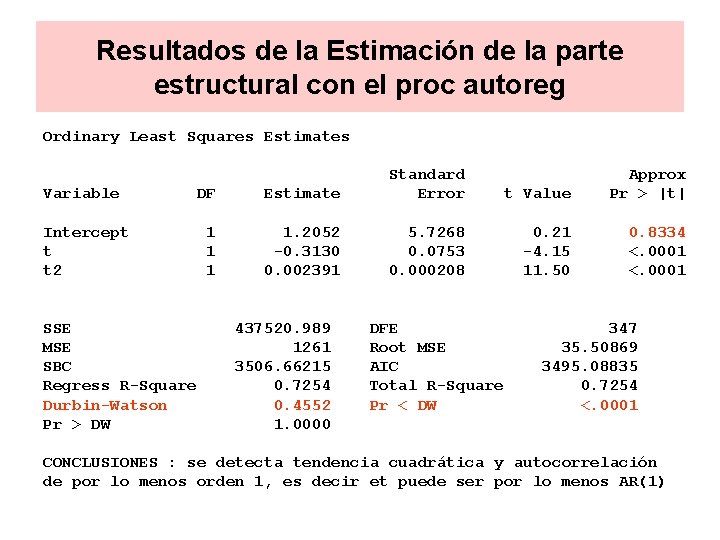
Estimar el modelo cuadrático con proc autoreg, DW Examinar la FAC y la FACP de los residuos, y LB proc autoreg data = uno; model yt = t t 2/dw=1 dwprob method=ml; output out = a 1 p = pt r = et; run; quit; proc arima data = a 1; identify var = et scan; run; quit;
Resultados de la Estimación de la parte estructural con el proc autoreg Ordinary Least Squares Estimates Variable DF Estimate Standard Error 1 1. 2052 -0. 3130 0. 002391 5. 7268 0. 0753 0. 000208 Intercept t t 2 SSE MSE SBC Regress R-Square Durbin-Watson Pr > DW 437520. 989 1261 3506. 66215 0. 7254 0. 4552 1. 0000 t Value Approx Pr > |t| 0. 21 -4. 15 11. 50 0. 8334 <. 0001 DFE Root MSE AIC Total R-Square Pr < DW 347 35. 50869 3495. 08835 0. 7254 <. 0001 CONCLUSIONES : se detecta tendencia cuadrática y autocorrelación de por lo menos orden 1, es decir et puede ser por lo menos AR(1)
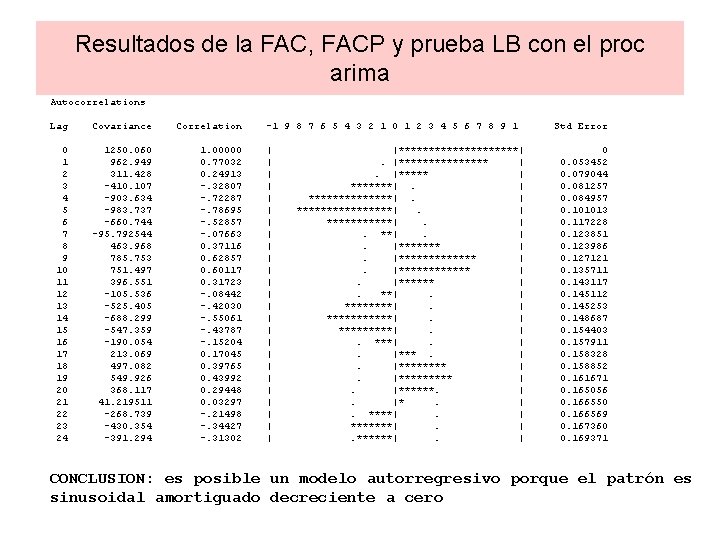
Resultados de la FAC, FACP y prueba LB con el proc arima Autocorrelations Lag Covariance Correlation 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 1250. 060 962. 949 311. 428 -410. 107 -903. 634 -983. 737 -660. 744 -95. 792544 463. 968 785. 753 751. 497 396. 551 -105. 536 -525. 405 -688. 299 -547. 359 -190. 054 213. 069 497. 082 549. 926 368. 117 41. 219511 -268. 739 -430. 354 -391. 294 1. 00000 0. 77032 0. 24913 -. 32807 -. 72287 -. 78695 -. 52857 -. 07663 0. 37116 0. 62857 0. 60117 0. 31723 -. 08442 -. 42030 -. 55061 -. 43787 -. 15204 0. 17045 0. 39765 0. 43992 0. 29448 0. 03297 -. 21498 -. 34427 -. 31302 -1 9 8 7 6 5 4 3 2 1 0 1 2 3 4 5 6 7 8 9 1 | | | | | | |**********|. |******** |. |***** | *******|. | ************|. |. |************* |. |****** |. **|. | ***********|. |. |******** |. |******. |. |*. |. ****|. | *******|. | Std Error 0 0. 053452 0. 079044 0. 081257 0. 084957 0. 101013 0. 117228 0. 123851 0. 123986 0. 127121 0. 135711 0. 143117 0. 145112 0. 145253 0. 148687 0. 154403 0. 157911 0. 158328 0. 158852 0. 161671 0. 165056 0. 166550 0. 166569 0. 167360 0. 169371 CONCLUSION: es posible un modelo autorregresivo porque el patrón es sinusoidal amortiguado decreciente a cero
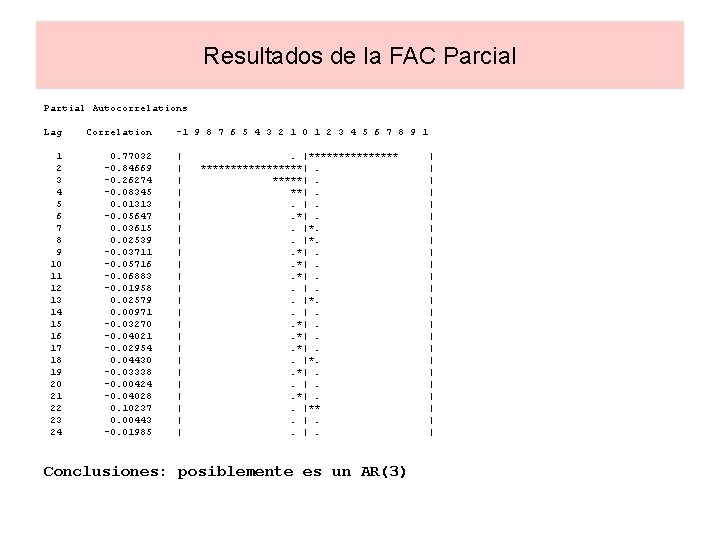
Resultados de la FAC Parcial Partial Autocorrelations Lag Correlation 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 0. 77032 -0. 84669 -0. 26274 -0. 08345 0. 01313 -0. 05647 0. 03615 0. 02539 -0. 03711 -0. 05716 -0. 06883 -0. 01958 0. 02579 0. 00971 -0. 03270 -0. 04021 -0. 02954 0. 04430 -0. 03338 -0. 00424 -0. 04028 0. 10237 0. 00443 -0. 01985 -1 9 8 7 6 5 4 3 2 1 0 1 2 3 4 5 6 7 8 9 1 | | | | | | . |*********|. . *|. . |*. . |. . *|. . |**. |. Conclusiones: posiblemente es un AR(3) | | | | | |
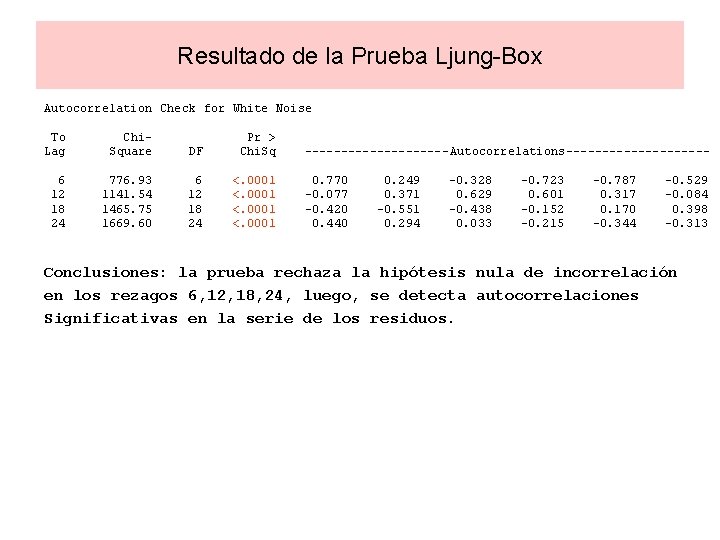
Resultado de la Prueba Ljung-Box Autocorrelation Check for White Noise To Lag Chi. Square DF Pr > Chi. Sq 6 12 18 24 776. 93 1141. 54 1465. 75 1669. 60 6 12 18 24 <. 0001 ---------- Autocorrelations----------0. 770 -0. 077 -0. 420 0. 440 0. 249 0. 371 -0. 551 0. 294 -0. 328 0. 629 -0. 438 0. 033 -0. 723 0. 601 -0. 152 -0. 215 -0. 787 0. 317 0. 170 -0. 344 -0. 529 -0. 084 0. 398 -0. 313 Conclusiones: la prueba rechaza la hipótesis nula de incorrelación en los rezagos 6, 12, 18, 24, luego, se detecta autocorrelaciones Significativas en la serie de los residuos.
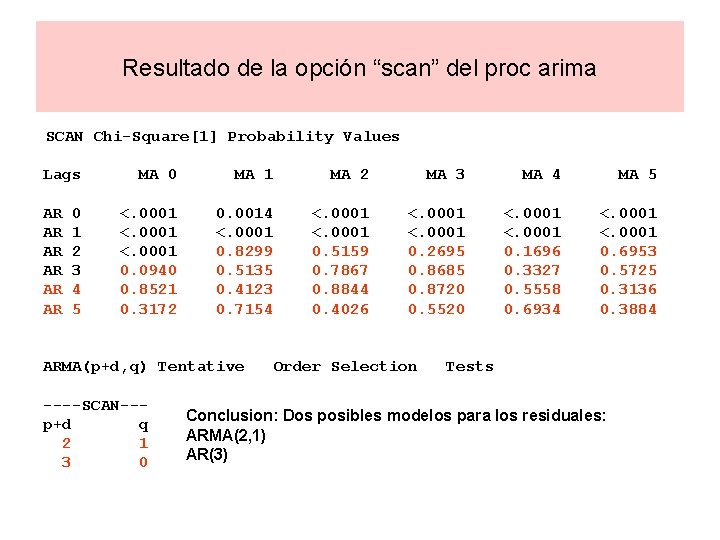
Resultado de la opción “scan” del proc arima SCAN Chi-Square[1] Probability Values Lags AR AR AR 0 1 2 3 4 5 MA 0 MA 1 MA 2 MA 3 MA 4 MA 5 <. 0001 0. 0940 0. 8521 0. 3172 0. 0014 <. 0001 0. 8299 0. 5135 0. 4123 0. 7154 <. 0001 0. 5159 0. 7867 0. 8844 0. 4026 <. 0001 0. 2695 0. 8685 0. 8720 0. 5520 <. 0001 0. 1696 0. 3327 0. 5558 0. 6934 <. 0001 0. 6953 0. 5725 0. 3136 0. 3884 ARMA(p+d, q) Tentative ----SCAN--p+d q 2 1 3 0 Order Selection Tests Conclusion: Dos posibles modelos para los residuales: ARMA(2, 1) AR(3)
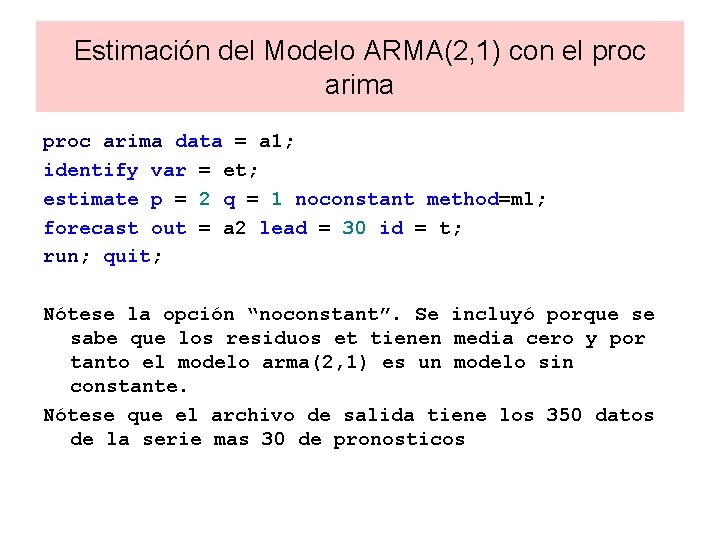
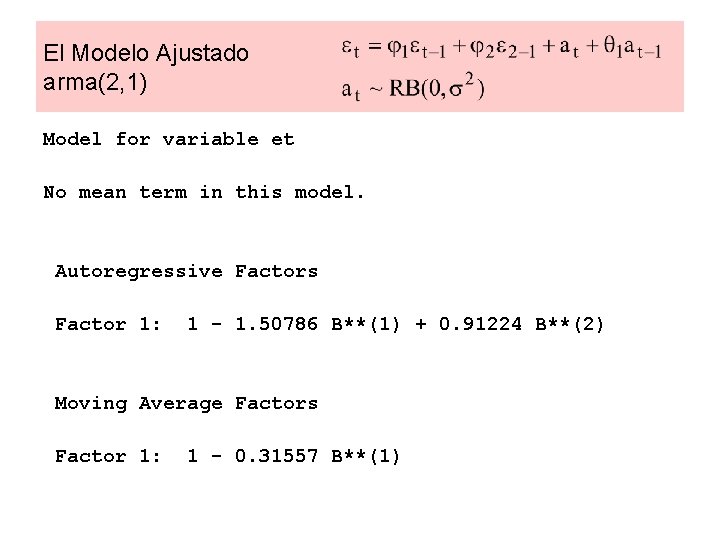
Estimación del Modelo ARMA(2, 1) con el proc arima data = a 1; identify var = et; estimate p = 2 q = 1 noconstant method=ml; forecast out = a 2 lead = 30 id = t; run; quit; Nótese la opción “noconstant”. Se incluyó porque se sabe que los residuos et tienen media cero y por tanto el modelo arma(2, 1) es un modelo sin constante. Nótese que el archivo de salida tiene los 350 datos de la serie mas 30 de pronosticos
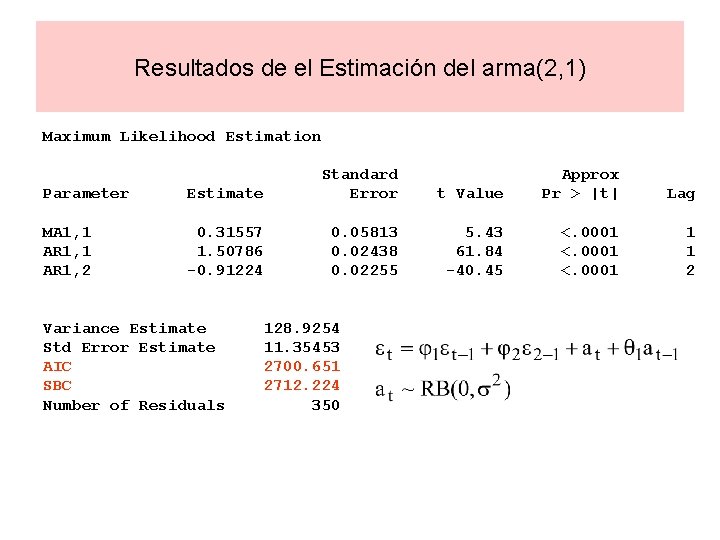
Resultados de el Estimación del arma(2, 1) Maximum Likelihood Estimation Parameter Estimate Standard Error MA 1, 1 AR 1, 2 0. 31557 1. 50786 -0. 91224 0. 05813 0. 02438 0. 02255 Variance Estimate Std Error Estimate AIC SBC Number of Residuals 128. 9254 11. 35453 2700. 651 2712. 224 350 t Value Approx Pr > |t| Lag 5. 43 61. 84 -40. 45 <. 0001 1 1 2
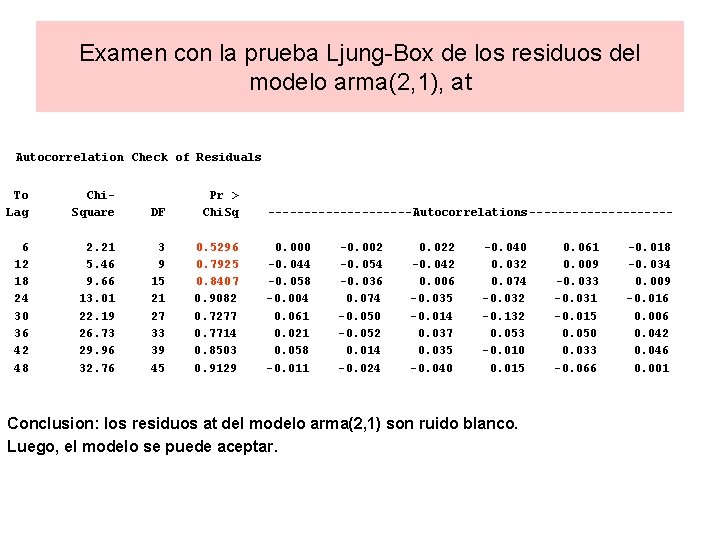
Examen con la prueba Ljung-Box de los residuos del modelo arma(2, 1), at Autocorrelation Check of Residuals To Lag Chi. Square DF Pr > Chi. Sq 6 12 18 24 30 36 42 48 2. 21 5. 46 9. 66 13. 01 22. 19 26. 73 29. 96 32. 76 3 9 15 21 27 33 39 45 0. 5296 0. 7925 0. 8407 0. 9082 0. 7277 0. 7714 0. 8503 0. 9129 ---------- Autocorrelations----------0. 000 -0. 044 -0. 058 -0. 004 0. 061 0. 021 0. 058 -0. 011 -0. 002 -0. 054 -0. 036 0. 074 -0. 050 -0. 052 0. 014 -0. 024 0. 022 -0. 042 0. 006 -0. 035 -0. 014 0. 037 0. 035 -0. 040 0. 032 0. 074 -0. 032 -0. 132 0. 053 -0. 010 0. 015 Conclusion: los residuos at del modelo arma(2, 1) son ruido blanco. Luego, el modelo se puede aceptar. 0. 061 0. 009 -0. 033 -0. 031 -0. 015 0. 050 0. 033 -0. 066 -0. 018 -0. 034 0. 009 -0. 016 0. 006 0. 042 0. 046 0. 001
El Modelo Ajustado arma(2, 1) Model for variable et No mean term in this model. Autoregressive Factors Factor 1: 1 - 1. 50786 B**(1) + 0. 91224 B**(2) Moving Average Factors Factor 1: 1 - 0. 31557 B**(1)
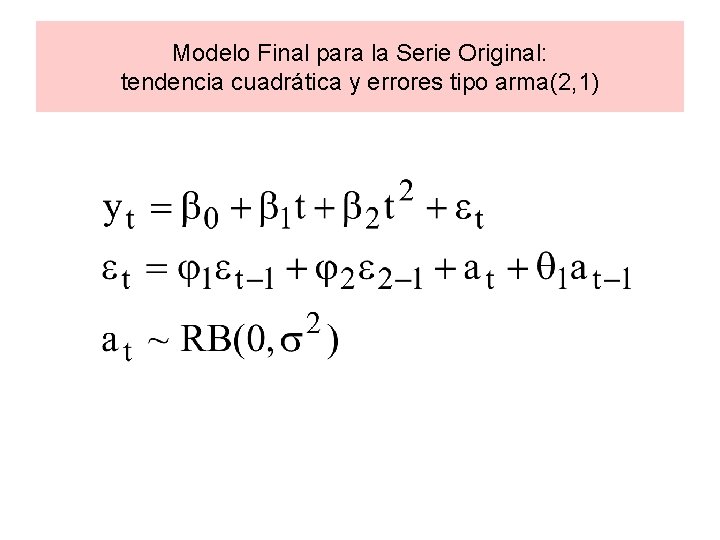
Modelo Final para la Serie Original: tendencia cuadrática y errores tipo arma(2, 1)
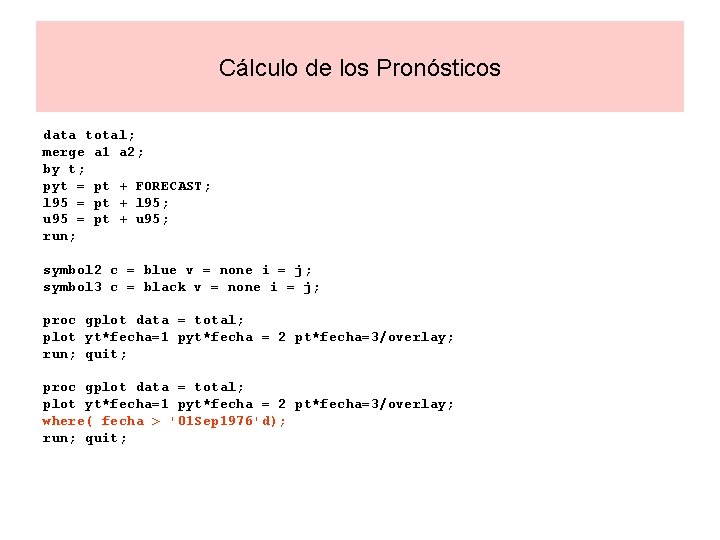
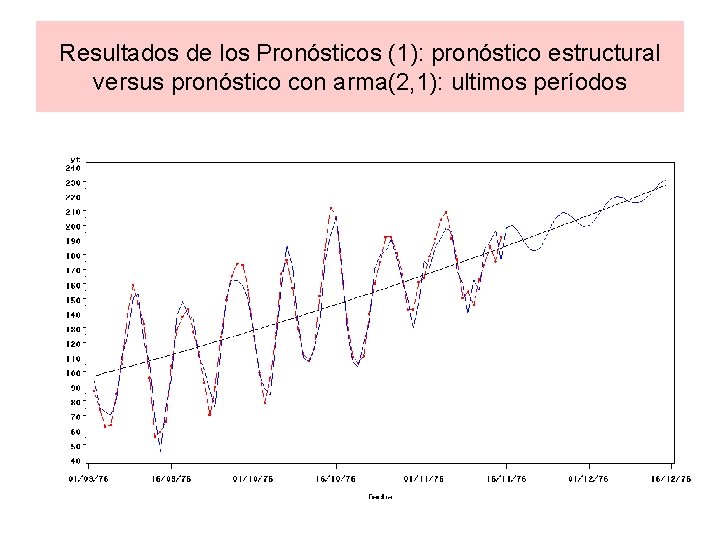
Cálculo de los Pronósticos data total; merge a 1 a 2; by t; pyt = pt + FORECAST; l 95 = pt + l 95; u 95 = pt + u 95; run; symbol 2 c = blue v = none i = j; symbol 3 c = black v = none i = j; proc gplot data = total; plot yt*fecha=1 pyt*fecha = 2 pt*fecha=3/overlay; run; quit; proc gplot data = total; plot yt*fecha=1 pyt*fecha = 2 pt*fecha=3/overlay; where( fecha > '01 Sep 1976'd); run; quit;
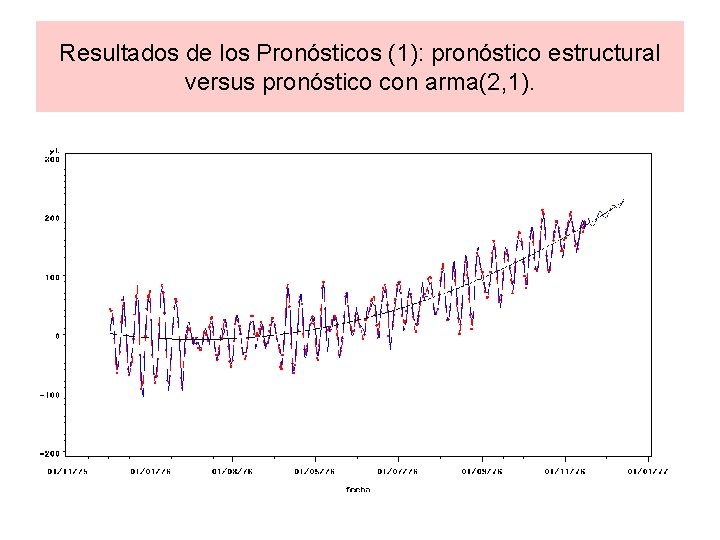
Resultados de los Pronósticos (1): pronóstico estructural versus pronóstico con arma(2, 1).
Resultados de los Pronósticos (1): pronóstico estructural versus pronóstico con arma(2, 1): ultimos períodos
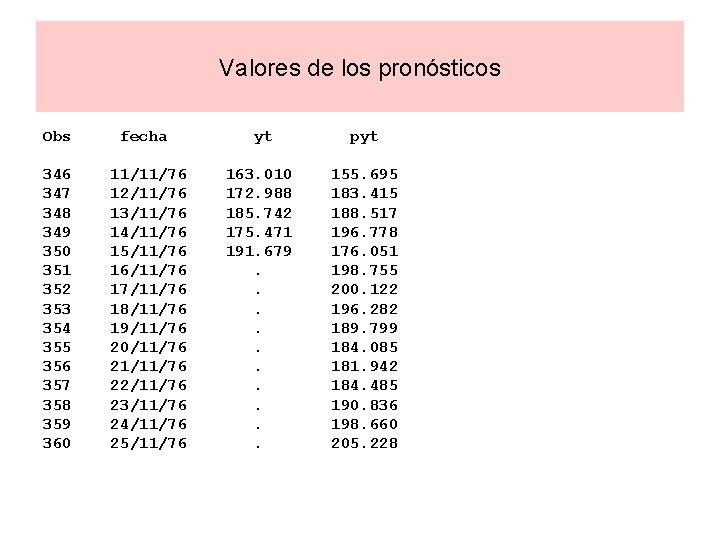
Valores de los pronósticos Obs fecha 346 347 348 349 350 351 352 353 354 355 356 357 358 359 360 11/11/76 12/11/76 13/11/76 14/11/76 15/11/76 16/11/76 17/11/76 18/11/76 19/11/76 20/11/76 21/11/76 22/11/76 23/11/76 24/11/76 25/11/76 yt 163. 010 172. 988 185. 742 175. 471 191. 679. . pyt 155. 695 183. 415 188. 517 196. 778 176. 051 198. 755 200. 122 196. 282 189. 799 184. 085 181. 942 184. 485 190. 836 198. 660 205. 228
Próximo Trabajo • Realizar estos análisis con la serie de licencias de viviendas nuevas para Medellín, • utilizando el modelo para tendencia que se encontró, • analizando la estructura de los residuos • proponiendo un posible modelo arma(p, q) • realizar pronósticos con el nuevo modelo