Pnzgyi szmtsok 8 elads Az elads menete 1
- Slides: 43
Pénzügyi számítások 8. előadás
Az előadás menete 1. A vállalkozási döntéshez szükséges pénzügyi információk, információforrások 2. 2. A bevételek és kiadások összevetése. A pénzforgalmi terv 3. A vállalkozási, vállalati kockázatok megítélése 2
1. A vállalkozási döntéshez szükséges pénzügyi információk, információforrások n. A vállalat-indítás első, kulcsfontosságú pénzügy feladata a létrehozni kívánt cég induló tőkeszükségletének becslése, az induláshoz alapverően szükséges eszköz- és forrás-struktúra felmérése 3
n. A tervezett vállalat eszközszükségletét az eszközök megtérülése szerinti csoportosításban célszerű meghatározni. A tevékenység indításához (és a folyamatos működéshez is) szükség van: ntárgyi eszközökre és immateriális javakra nforgóeszközökre. 4
n. Tárgyi eszközök (nevezetesen: épületekre, gépekre, berendezésekre, felszerelésekre, járművekre), valamint olykor immateriális javak (szellemi tulajdonra, szabadalmakra, védett márkára stb. ). 5
n. A tárgyi eszközökre fordított a pénzösszegek egy évnél hosszabb idő elteltével térülnek meg az értékesített termékek árbevételéből, ezért a számvitelben (a mérleg eszköz oldalán, a befektetett pénzügyi eszközökkel kiegészülve) befektetett eszközöknek minősülnek. 6
n. Forgóeszközök, melyek legnagyobb tételét a vásárolt készletek, többek között az alapanyagok, a segédanyagok, a biztonsági készletek jelentik. n. A forgóeszközök körébe tartoznak a zavartalan üzletmenethez nélkülözhetetlen, az induláskor jelentős nagyságrendű - pénzeszközök is, melyeket a működési, vagy üzleti ciklus teljes időtartamára meg kell előlegezni. 7
n. A szükséges anyagokra, bérekre, reklámra stb. fordított pénzösszegek ugyanis csak az értékesített termékek árbevételéből térülnek meg. n. Működési vagy üzleti ciklusnak azt az időtartamot nevezik, amelyre a „működés” három alapvető tevékenysége, a beszerzés, a termelés és az értékesítés lezajlik. 8
Előzetes bevétel és költség kalkuláció: a jövedelemterv összeállítása n. Ha a vállalkozó el tudja adni a termékeit (szolgáltatásait), az értékesített termékek mennyiségének és az egységárnak a szorzatával egyenlő nagyságú árbevételre tesz szert. Az eladott termékek előállításához - a kibocsátáshoz – azonban a vállalkozónak erőforrásokat is fel kellett használnia, tehát költségei merültek fel. 9
n. Költség: a termeléshez felhasznált erőforrások pénzben kifejezett értéke. Más megfogalmazásban: a termelés (szolgáltatás) érdekében felmerült összes ráfordítás. n. A legalapvetőbb és egyúttal a vállalkozó szempontjából legfőbb kalkuláció a bevétel és a költség tételek kalkulációja, tehát a nyereség kiszámítása. 10
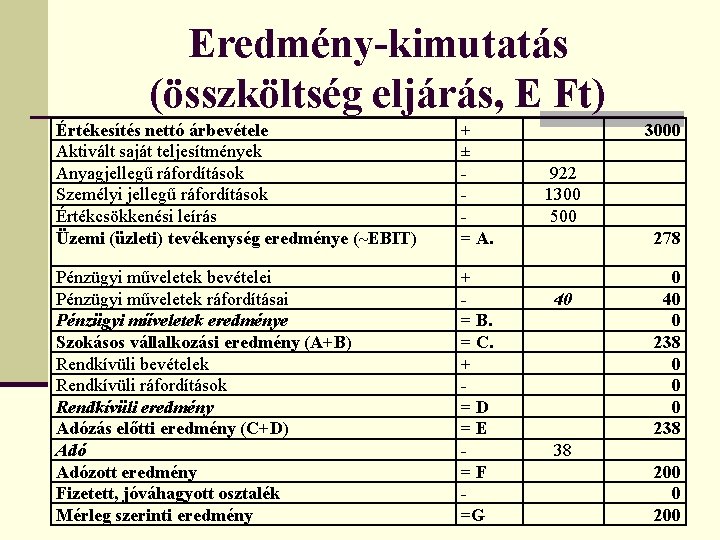
n. A vállalatok a pénzügyi terv részeként a tervezési időszak (3 -5 év) egyes éveire előzetes jövedelemtervet készítenek. Az előzetes jövedelemterv szerkezete hasonlít az éves beszámoló részeként elkészített eredménykimutatáshoz. n. A Számviteli Törvény többféle szerkezetű eredmény-kimutatás készítését teszi lehetővé, de valamennyinek a végeredménye (a cég eredménykategóriáit tekintve) ugyanaz. 11
n Az előzetes jövedelemterv készítésekor három eredmény-kategóriának van különös jelentősége. Ezek a következők: n üzemi( üzleti) eredmény, mely a cég alap tevékenységéből származó, a kamatfizetés és az adózás előtti eredményt mutatja (EBIT = Earnings before Interest and Taxes), 12
nadózott eredmény, mely a vállalkozó szabad döntésén alapuló nyereség-rész nagyságát adja meg (s az elemzés, összehasonlítás során is jellemzően ez a mutató a hozamkategória), valamint nmérleg szerinti eredmény, amely a növekedés alapjául szolgáló visszaforgatott, a továbbiakban a saját források elemévé váló nyereség nagyságát mutatja (lásd: önfinanszírozás). 13
Eredmény-kimutatás (összköltség eljárás, E Ft) Értékesítés nettó árbevétele Aktivált saját teljesítmények Anyagjellegű ráfordítások Személyi jellegű ráfordítások Értékcsökkenési leírás Üzemi (üzleti) tevékenység eredménye (~EBIT) + ± = A. Pénzügyi műveletek bevételei Pénzügyi műveletek ráfordításai Pénzügyi műveletek eredménye Szokásos vállalkozási eredmény (A+B) Rendkívüli bevételek Rendkívüli ráfordítások Rendkívüli eredmény Adózás előtti eredmény (C+D) Adózott eredmény Fizetett, jóváhagyott osztalék Mérleg szerinti eredmény + = B. = C. + =D =E =F =G 3000 922 1300 500 278 40 0 238 0 0 0 238 38 200 0 200
2. A bevételek és kiadások összevetése. A pénzforgalmi terv n. A cash flow (a pénzáramlási, vagy pénzforgalmi) kimutatás arra szolgál, hogy a tényleges pénzmozgásokat (a pénz be-, illetve ki-áramlásokat) jelezze. n. Ha a pénzáramlások előrejelzésére szolgáló terv készül, akkor cash-flow előrejelzésnek, vagy pénzforgalmi előrejelzésnek (pénzforgalmi tervnek) nevezik, megkülönböztetve a múltbeli adatok alapján összeállított cash flow kimutatástól. 15
n Legfontosabb eltérés az eredményterv (jövedelemterv) és a cash flow előrejelzés, (pénzforgalmi terv) között: az eredményterv a bevételeket és a költségeket viszonyítja egymáshoz (a bevételekből a költségeket levonva az eredményt állapítja meg), n a pénzáramlási terv esetében a bevételek és a kiadások számbavételén, időbeli ütemezésén, összehangolásán van a hangsúly. n 16
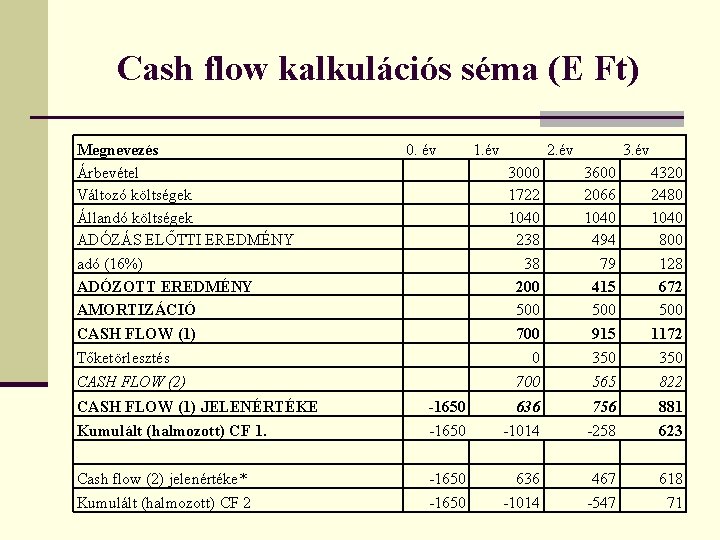
Cash flow kalkulációs séma (E Ft) Megnevezés Árbevétel Változó költségek Állandó költségek ADÓZÁS ELŐTTI EREDMÉNY adó (16%) ADÓZOTT EREDMÉNY AMORTIZÁCIÓ CASH FLOW (1) Tőketörlesztés CASH FLOW (2) CASH FLOW (1) JELENÉRTÉKE Kumulált (halmozott) CF 1. Cash flow (2) jelenértéke* Kumulált (halmozott) CF 2 0. év 1. év -1650 2. év 3000 1722 1040 238 38 200 500 700 3600 2066 1040 494 79 415 500 915 350 565 4320 2480 1040 800 128 672 500 1172 350 822 636 -1014 756 -258 881 623 -1650 3. év 636 -1014 467 -547 618 71
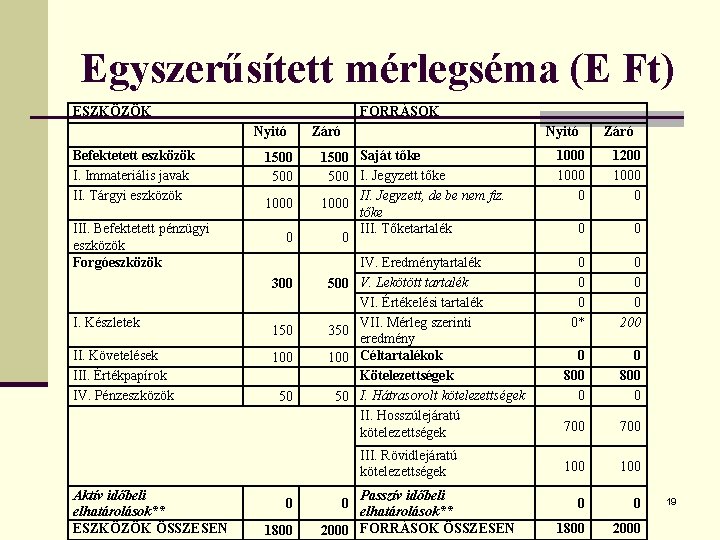
Az eszközök és források szembeállítása. A vállalkozás mérlege n. A Számviteli Törvényi előírásainak megfelelően a vállalatoknak az éves beszámoló részeként mérleget kell készíteniük. n. A mérleg a vállalat vagyoni helyzetét (a vagyonnak - az eszközöknek és forrásainak – a nagyságát és összetételét) mutatja be egy adott időpontban. 18
Egyszerűsített mérlegséma (E Ft) ESZKÖZÖK FORRÁSOK Nyitó Befektetett eszközök I. Immateriális javak II. Tárgyi eszközök III. Befektetett pénzügyi eszközök Forgóeszközök I. Készletek II. Követelések III. Értékpapírok IV. Pénzeszközök 1500 1000 0 Záró Nyitó 1500 Saját tőke 500 I. Jegyzett tőke II. Jegyzett, de be nem fiz. 1000 tőke III. Tőketartalék 0 300 500 150 350 100 50 50 IV. Eredménytartalék V. Lekötött tartalék VI. Értékelési tartalék VII. Mérleg szerinti eredmény Céltartalékok Kötelezettségek I. Hátrasorolt kötelezettségek II. Hosszúlejáratú kötelezettségek III. Rövidlejáratú kötelezettségek Aktív időbeli elhatárolások** ESZKÖZÖK ÖSSZESEN 0 1800 Passzív időbeli elhatárolások** 2000 FORRÁSOK ÖSSZESEN 0 Záró 1000 0 1200 1000 0 0 0 0* 0 0 0 200 0 800 0 700 100 0 0 1800 2000 19
n - Fontos követelmény a mérleg összeállításakor a mérleg-egyezőség elvének betartása. Mérleg-egyezőség: Eszközök = Források. n - A mérleg az eszközöket és a forrásokat likviditásuk emelkedő sorrendjében tartalmazza. 20
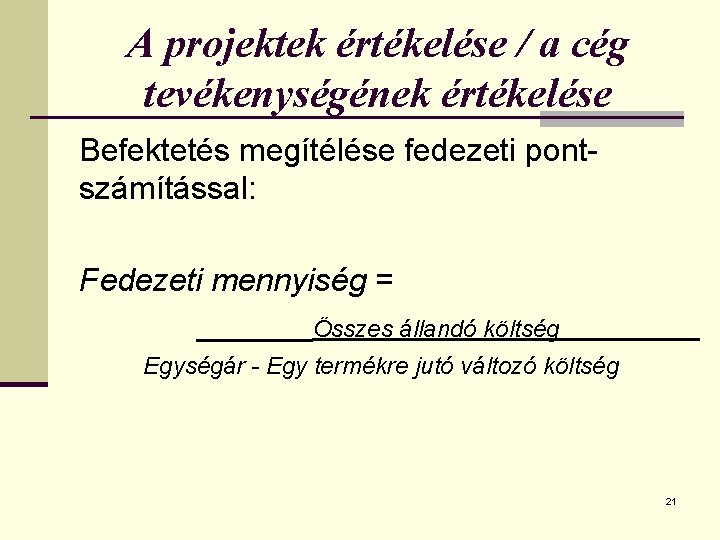
A projektek értékelése / a cég tevékenységének értékelése Befektetés megítélése fedezeti pontszámítással: Fedezeti mennyiség = Összes állandó költség Egységár - Egy termékre jutó változó költség 21
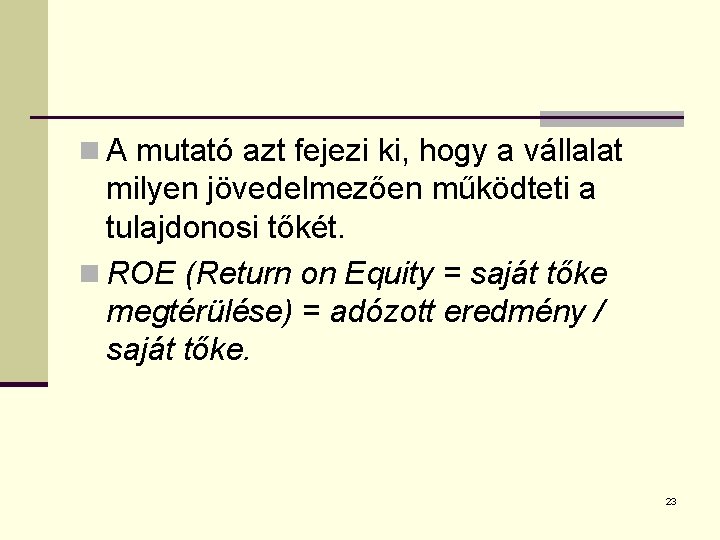
A vállalati teljesítmény értékelése ROI, ROA, ROE mutatókkal n A saját tőkearányos nyereség (ROE) a jövedelmezőség, az „üzleti siker” megítéléséhez legáltalánosabban alkalmazott mutatószám, tekintettel arra, hogy a vállalatok tulajdonosait elsősorban a saját tőke működtetésének az eredményessége érdekli. 22
n A mutató azt fejezi ki, hogy a vállalat milyen jövedelmezően működteti a tulajdonosi tőkét. n ROE (Return on Equity = saját tőke megtérülése) = adózott eredmény / saját tőke. 23
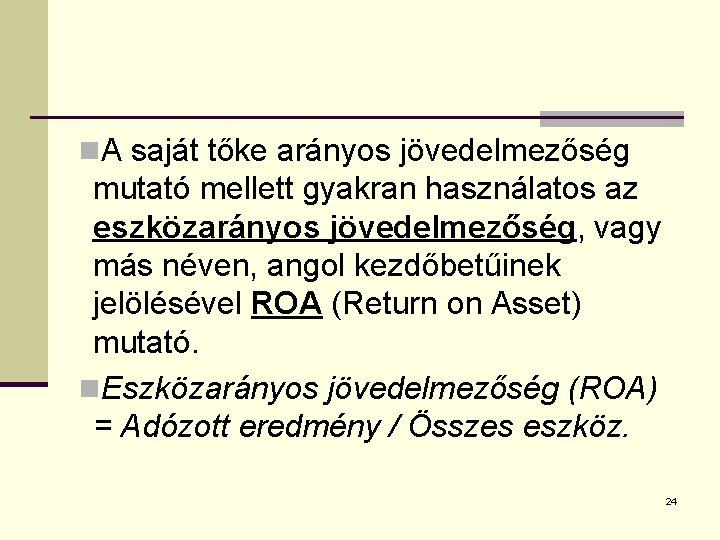
n. A saját tőke arányos jövedelmezőség mutató mellett gyakran használatos az eszközarányos jövedelmezőség, vagy más néven, angol kezdőbetűinek jelölésével ROA (Return on Asset) mutató. n. Eszközarányos jövedelmezőség (ROA) = Adózott eredmény / Összes eszköz. 24
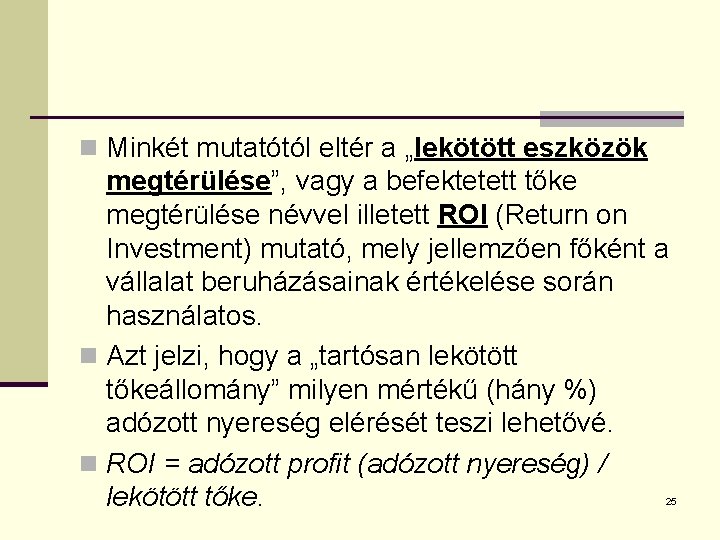
n Minkét mutatótól eltér a „lekötött eszközök megtérülése”, vagy a befektetett tőke megtérülése névvel illetett ROI (Return on Investment) mutató, mely jellemzően főként a vállalat beruházásainak értékelése során használatos. n Azt jelzi, hogy a „tartósan lekötött tőkeállomány” milyen mértékű (hány %) adózott nyereség elérését teszi lehetővé. n ROI = adózott profit (adózott nyereség) / lekötött tőke. 25
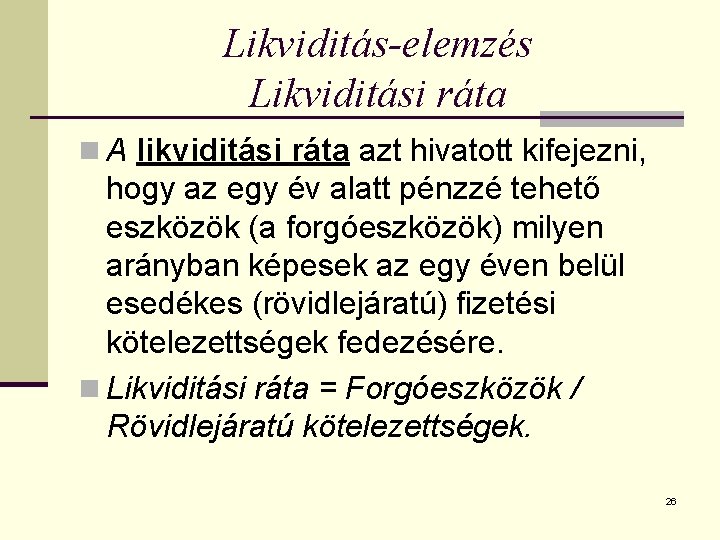
Likviditás-elemzés Likviditási ráta n A likviditási ráta azt hivatott kifejezni, hogy az egy év alatt pénzzé tehető eszközök (a forgóeszközök) milyen arányban képesek az egy éven belül esedékes (rövidlejáratú) fizetési kötelezettségek fedezésére. n Likviditási ráta = Forgóeszközök / Rövidlejáratú kötelezettségek. 26
n. A mutató elvben elfogadható mértéke az 1 -nél nagyobb érték, mert ez arra utal, hogy a cég rövidlejáratú eszközeinek pénzzé tételével időben teljesítheti esedékes kötelezettségeit. n. A hitelezők azonban valójában a legalább 1, 8 - 2 körüli értéket tartják (különösen a kezdő, kisvállalatok esetében) elfogadhatónak. 27
Likviditási gyorsráta n A likviditási mutató szigorúbb változata a likviditási gyorsráta, mely számol azzal, hogy a forgóeszközök között vannak olyanok, melyek a fizetési kötelezettség felmerülésekor csak veszteséggel értékesíthetők azonnal. Ilyen, nehezen mobilizálható tételnek minősülnek a készletek. Ezért a mutató csak a forgóeszközöknek a készleteken kívüli részét tekinti gyorsan pénzzé tehetőnek. n Likviditási gyorsráta: (Forgóeszközök – Készletek) / rövidlejáratú kötelezettségek. 28
n. A mutató elfogadható mértéke az 1 -nél nagyobb érték, mert ez utal arra, hogy a cég esedékes kötelezettségei a könnyen mobilizálható rövidlejáratú eszközeinek pénzzé tételével elvileg időben teljesíthetők. 29
Az eladósodottság megítélése n Ha a vállalat hosszúlejáratú, vagy rövidlejáratú, kamatteherrel járó idegen forrásokkal is finanszírozza a tevékenységét (vagy ilyen források megszerzésére törekszik), célszerű különböző mutatók révén az eladósodottság mértékét is számszerűsíteni. 30
n A legjellemzőbb eladósodottsági mutató az idegen tőke aránya a finanszírozási szerkezetben. n Idegentőke-arány = Kötelezettségek / Összes eszköz (vagy másként: Idegentőke-arány = Idegen források / Összes forrás). 31
n. A mutató a kötelezettségek súlyát jelzi. Értéke ágazatonként igen eltérő lehet, ezért a számítás eredménye inkább a tendencia felmérésére alkalmas. n. Veszélyesnek minősül azonban 50 százalék (0, 5) feletti értéke, vagyis az idegen finanszírozás domináns volta (az idegen tőke bevonás „végső” határának pedig a 70%-os értéket tekintik. ) 32
n. Az eladósodottság egy további mutatója az utóbbi mutató tükörképe, a saját tőke -arány. n. Saját tőke arány = Saját tőke / Összes eszköz, s az értelemszerű összefüggés a két mutató között: Idegentőke-arány + saját tőke arány = 1. 33
A vállalkozási, vállalati kockázatok megítélése n. A vállalkozásoknál felmerülő kockázatoknak általában két alapvető csoportját különböztetik meg: naz üzleti, illetve na pénzügyi kockázatokat. 34
n. Az üzleti kockázat a vállalat működésével van kapcsolatban, a nyereségnek a cég üzleti jellegéből eredő - az árbevétel, illetve a költségek alakulásával kapcsolatos bizonytalanságát jelenti. 35
n. Az üzleti kockázatokat jelentősen növelheti a vállalati költségek szerkezete. E hatást a cég fix (állandó) költségei (amortizáció, ügyviteli dolgozók bére, reklámköltségek, biztosítási díjak stb. ) keltik. n. S minél nagyobb mértékű a fix költségek aránya a költség-szerkezetben, annál nagyobb az árbevétel változás hatására bekövetkező nyereség-ingadozás mértéke. Ezt nevezik a fix költségek sokszorozó hatásának (vagy homályos szakkifejezéssel: működési tőkeáttételnek). 36
n. A pénzügyi kockázat alapvetően nem a vállalat által végzett tevékenységektől, hanem a választott finanszírozási szerkezettől függ. E kockázat az idegentőke-bevonással jelenik meg, és fix (kamat)fizetési kötelezettséggel jár. n A fix fizetési kötelezettségnek – hasonlóan a fix költségekhez – a kockázatokat felnagyító, sokszorozó hatása van. 37
n. A finanszírozás alapvető elve (az illeszkedési elv) azt a követelményt fogalmazza meg, hogy a források lejárata, esedékessége legyen összhangban az eszközök megtérülésével (az eszközök struktúrájával, a vagyonstruktúrával). n. Három eltérő finanszírozási stratégiát különböztetünk meg, ezek na konzervatív (óvatos), na szolid, és naz agresszív finanszírozási stratégiák. 38
n. A konzervatív finanszírozási stratégiát az óvatosság jellemzi: az eszközök szükségesnél nagyobb hányadát finanszírozzák tartós forrásokkal. n. Vagy, más oldalról közelítve, nem csak a tartós eszközállományt, hanem még az átmenetileg szükséges forgóeszköz állomány egy részét is tartós forrásokkal finanszírozzák. n. E stratégia előnye a nagyfokú likviditási biztonság, hátránya hogy drága, költséges megoldás. 39
n. A szolid finanszírozási stratégia az illeszkedési elvnek megfelelő finanszírozást jelent: az eszközök megtérülési struktúrája és a finanszírozási források lejárata pontosan megegyezik. n. Ez célszerű stratégia, de betartása nehéz, a cégek ugyanis csak folyamatos odafigyeléssel törekedhetnek az illeszkedési elvnek megfelelő finanszírozásra. 40
n. Az agresszív finanszírozási stratégia a konzervatív stratégia ellentéte. Fő jellemzője, hogy a vállalat finanszírozásában alacsonyabb szintet képviselnek a tartós források, mint amilyet az eszközök megtérülési idő szerinti struktúrája megkövetelne. n. Tehát a tartósan lekötött eszközállomány egy részét is rövid lejáratú forrásokkal finanszírozzák. n. E stratégia előnye olcsóságában rejlik, hátránya a nagyfokú kockázatvállalás, mely likviditási problémákhoz, végső esetben csődhöz vezethet. 41
Felhasznált irodalom n Demeter László – Fülöp Gábor – Hollóné dr. Kacsó Erzsébet – Dr. Kádek István – Námor Anna – Dr. Papanek Gábor DSc. – Dr. Román Róbert – Tánczos Tamás – Turóczi Gabriella: Gyakorlati vállalkozási ismeretek. PREditor Kft. 2007. 42
KÖSZÖNÖM A FIGYELMET! 43