Parann Zaman Deeri ve Faiz Hesaplar Parann Zaman




- Slides: 18
Paranın Zaman Değeri ve Faiz Hesapları
Paranın Zaman Değeri Bugün mü 1 Milyon YTL kazanmayı yoksa 10 Yıl sonra mı 1 Milyon YTL kazanmayı tercih edersiniz?
Paranın Zaman Değeri • Bugünkü 1 YTL yarınki 1 YTL’den daha değerlidir – Bugün 1 YTL ile yatırım yaparak para kazanabilirsiniz – Faiz miktarına bağlı olarak kazancınızda artar – Enflasyon
Faiz Türleri u Basit Faiz • Bileşik Faiz
Basit Faiz Ø Basit faiz, ana paraya ödenen faizin, ana paraya ilave edilmeden hesaplanan faizdir. Ø Basit faiz şöyle hesaplanmaktadır: I = P*i*n I = Basit faiz tutarı P = Ana para tutarı i = Yıllık faiz oranı n = Vade
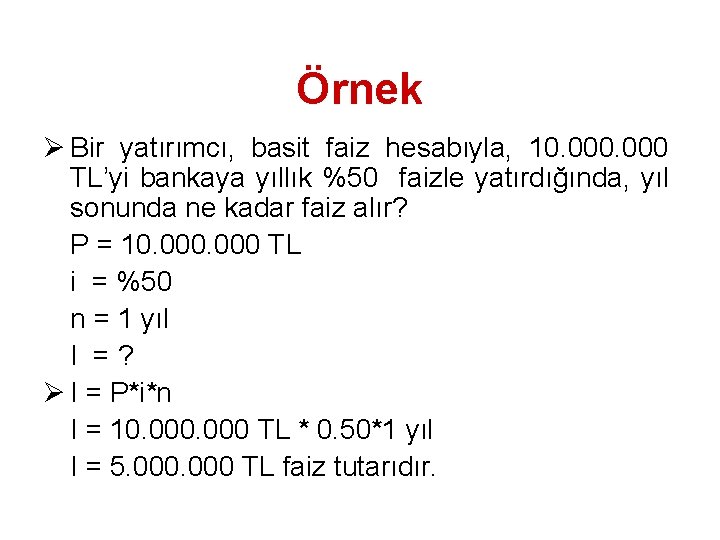
Örnek Ø Bir yatırımcı, basit faiz hesabıyla, 10. 000 TL’yi bankaya yıllık %50 faizle yatırdığında, yıl sonunda ne kadar faiz alır? P = 10. 000 TL i = %50 n = 1 yıl I =? Ø I = P*i*n I = 10. 000 TL * 0. 50*1 yıl I = 5. 000 TL faiz tutarıdır.
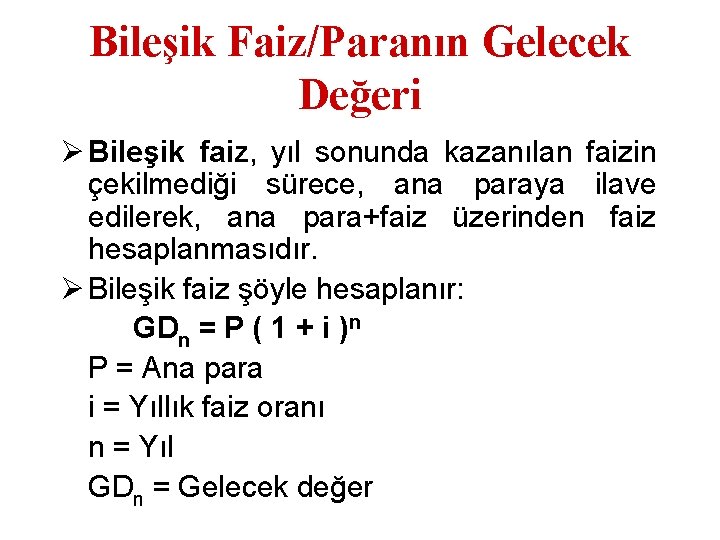
Bileşik Faiz/Paranın Gelecek Değeri Ø Bileşik faiz, yıl sonunda kazanılan faizin çekilmediği sürece, ana paraya ilave edilerek, ana para+faiz üzerinden faiz hesaplanmasıdır. Ø Bileşik faiz şöyle hesaplanır: GDn = P ( 1 + i )n P = Ana para i = Yıllık faiz oranı n = Yıl GDn = Gelecek değer
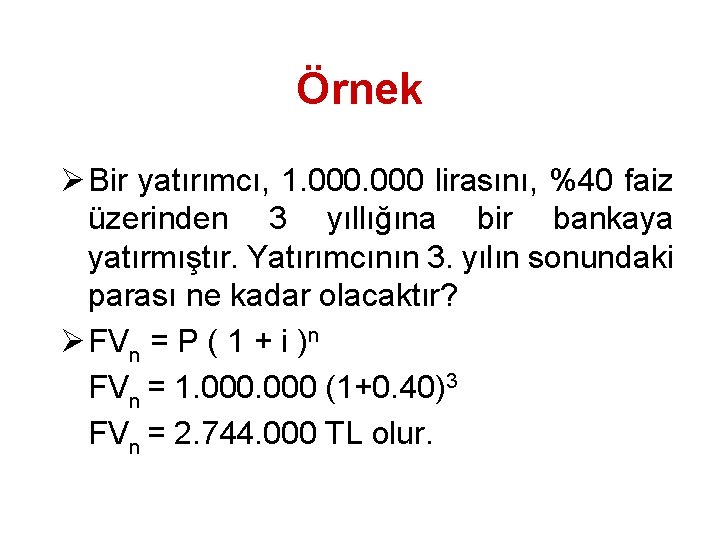
Örnek Ø Bir yatırımcı, 1. 000 lirasını, %40 faiz üzerinden 3 yıllığına bir bankaya yatırmıştır. Yatırımcının 3. yılın sonundaki parası ne kadar olacaktır? Ø FVn = P ( 1 + i )n FVn = 1. 000 (1+0. 40)3 FVn = 2. 744. 000 TL olur.
Ø Faiz ödemeleri yılda 1 defadan fazla yapılıyorsa, gelecek değer şöyle hesaplanır: GDnm = BD( 1 + i / m )nm Ø Örneğin, yatırımcı, 1. 000 lirasını, bir bankaya, 3 yıl için, faiz oranı yıllık %60’den 6 ay vadeli olarak yatırmıştır. Yatırımcının 3. yıl sonunda parası kaç lira olacaktır? Ø FVnm = P( 1 + i / m )nm FVnm = 1. 000 (1+0. 60/2)3*2 FVnm = 4. 826. 800 TL olur.
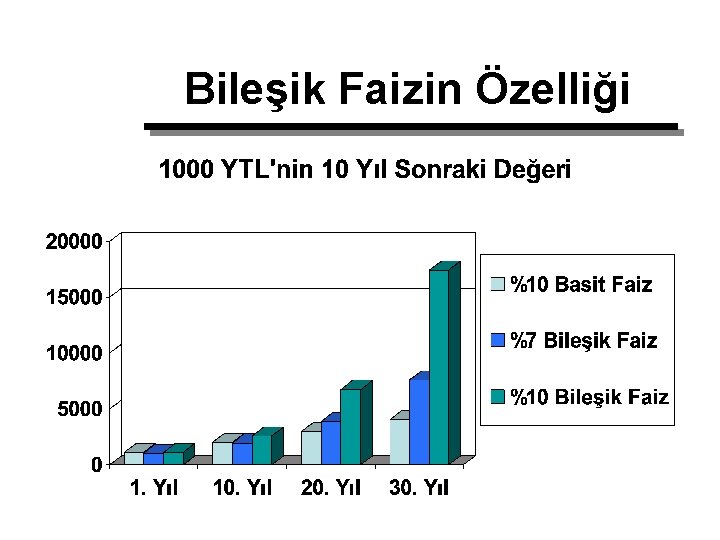
Bileşik Faizin Özelliği
Paranın Bugünkü Değeri Ø Bugünkü değer, gelecekte elde edilecek getirileri, belli bir faiz veya iskonto oranından başlangıç yılına indirgemektir. Ø Bugünkü değer şöyle hesaplanır: P = GDn / (1 + i)n P= Şimdiki değer FV=Gelecekteki değer i=İskonto oranı n=Vade Ø Yılda birden fazla faiz ödemesi durumunda, BD P = GDnm [ 1/ (1 + i /m )n*m ] şeklinde hesaplanır.
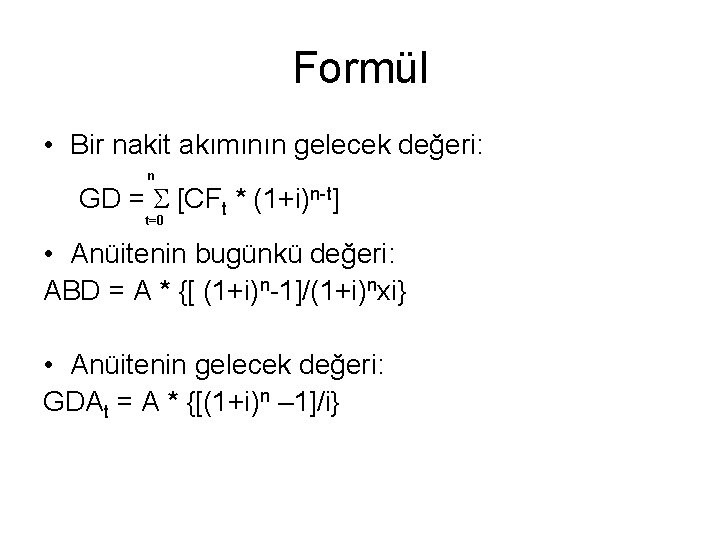
Formül – Bir tutarın bugünkü değeri: BD = GDt / (1+i)t – Bir tutarın gelecek değeri: GDt = BD * (1+i)t – Bir nakit akımının bugünkü değeri: n BV = S [CFt / (1+i)t] t=0
Formül • Bir nakit akımının gelecek değeri: n GD = S [CFt * (1+i)n-t] t=0 • Anüitenin bugünkü değeri: ABD = A * {[ (1+i)n-1]/(1+i)nxi} • Anüitenin gelecek değeri: GDAt = A * {[(1+i)n – 1]/i}
Örnek • Ali, ilk yıl 100 YTL, ikinci yıl 300 YTL, üçüncü yıl 500 YTL ve dördüncü yıl 1000 YTL’lik bir yatırım yapıyor. Eğer faiz oranı %10 ise bu nakit akımının bugünkü değeri nedir? 0 ? ? 100 300 500 1000 1 2 3 4 i = 10%
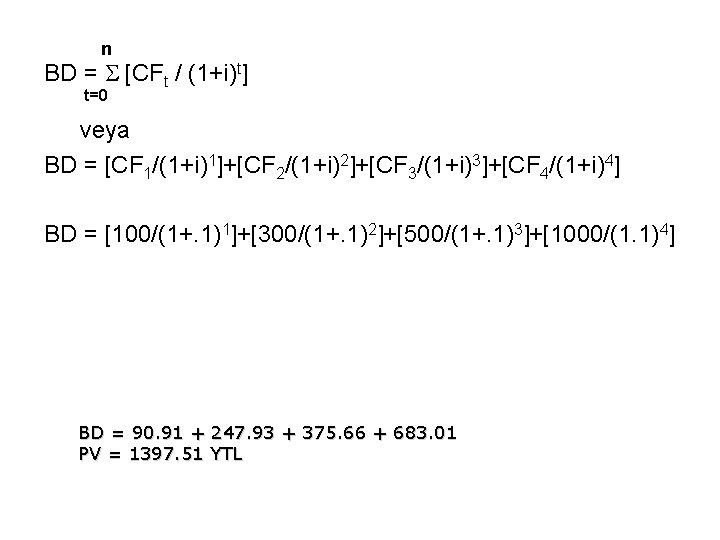
n BD = S [CFt / (1+i)t] t=0 veya BD = [CF 1/(1+i)1]+[CF 2/(1+i)2]+[CF 3/(1+i)3]+[CF 4/(1+i)4] BD = [100/(1+. 1)1]+[300/(1+. 1)2]+[500/(1+. 1)3]+[1000/(1. 1)4] BD = 90. 91 + 247. 93 + 375. 66 + 683. 01 PV = 1397. 51 YTL
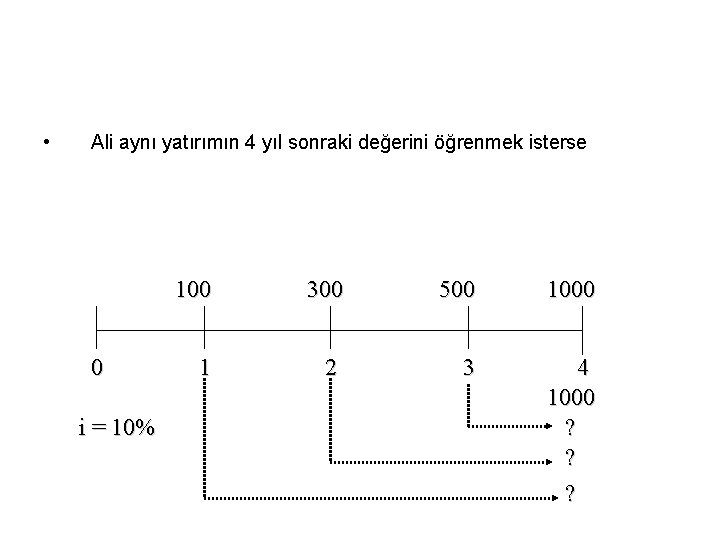
• Ali aynı yatırımın 4 yıl sonraki değerini öğrenmek isterse 0 i = 10% 100 300 500 1000 1 2 3 4 1000 ? ? ?
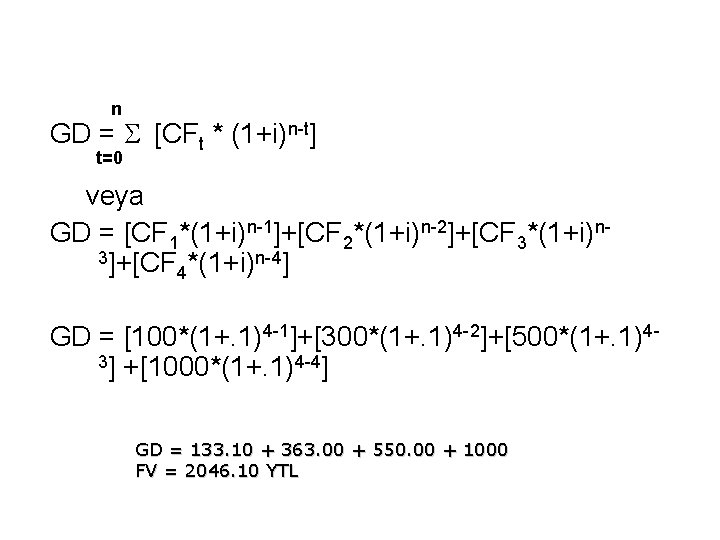
n GD = S [CFt * (1+i)n-t] t=0 veya GD = [CF 1*(1+i)n-1]+[CF 2*(1+i)n-2]+[CF 3*(1+i)n 3]+[CF *(1+i)n-4] 4 GD = [100*(1+. 1)4 -1]+[300*(1+. 1)4 -2]+[500*(1+. 1)43] +[1000*(1+. 1)4 -4] GD = 133. 10 + 363. 00 + 550. 00 + 1000 FV = 2046. 10 YTL
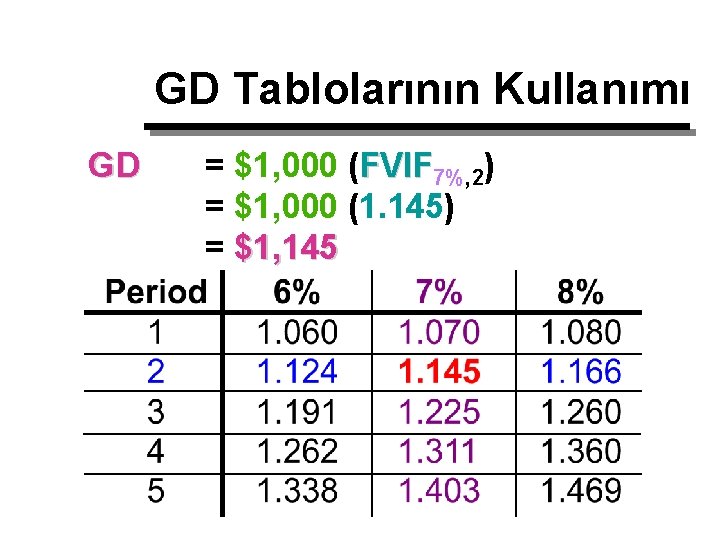
GD Tablolarının Kullanımı GD = $1, 000 (FVIF 7%, 2) = $1, 000 (1. 145) = $1, 145