MUJERES EMPRENDEDORAS EN EL EJE DE LA RUTA
- Slides: 21
MUJERES EMPRENDEDORAS EN EL EJE DE LA RUTA 8 PLANIFICACION DE LA PRODUCCION Y COSTOS Cra. Vanessa Hernández cra. hernandez@gmail. com
Qué es un ANTEPROYECTO? Es la tarjeta de presentación de la empresa Antecedentes Estudios de Mercado Estudios Técnicos Estudios Organizacionales y Legales Estudios Financieros Análisis FODA Anexos
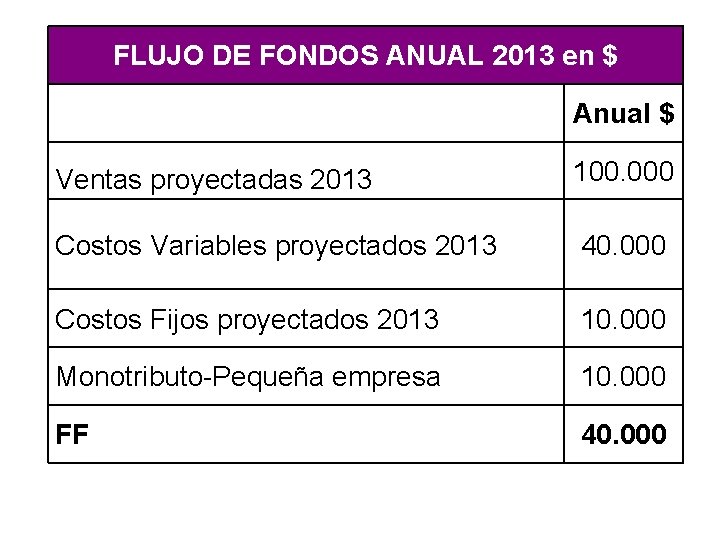
FLUJO DE FONDOS ANUAL 2013 en $ Anual $ Ventas proyectadas 2013 100. 000 Costos Variables proyectados 2013 40. 000 Costos Fijos proyectados 2013 10. 000 Monotributo-Pequeña empresa 10. 000 FF 40. 000
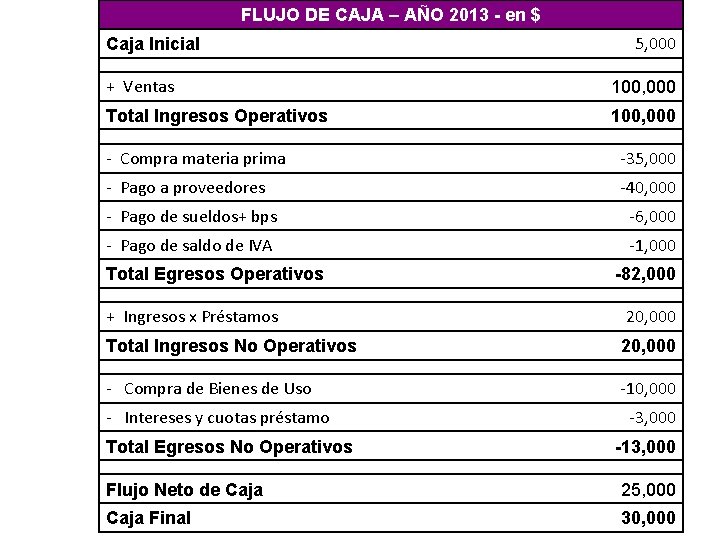
FLUJO DE CAJA – AÑO 2013 - en $ Caja Inicial 5, 000 + Ventas 100, 000 Total Ingresos Operativos 100, 000 - Compra materia prima -35, 000 - Pago a proveedores -40, 000 - Pago de sueldos+ bps -6, 000 - Pago de saldo de IVA -1, 000 Total Egresos Operativos -82, 000 + Ingresos x Préstamos 20, 000 Total Ingresos No Operativos 20, 000 - Compra de Bienes de Uso - Intereses y cuotas préstamo Total Egresos No Operativos -10, 000 -3, 000 -13, 000 Flujo Neto de Caja 25, 000 Caja Final 30, 000
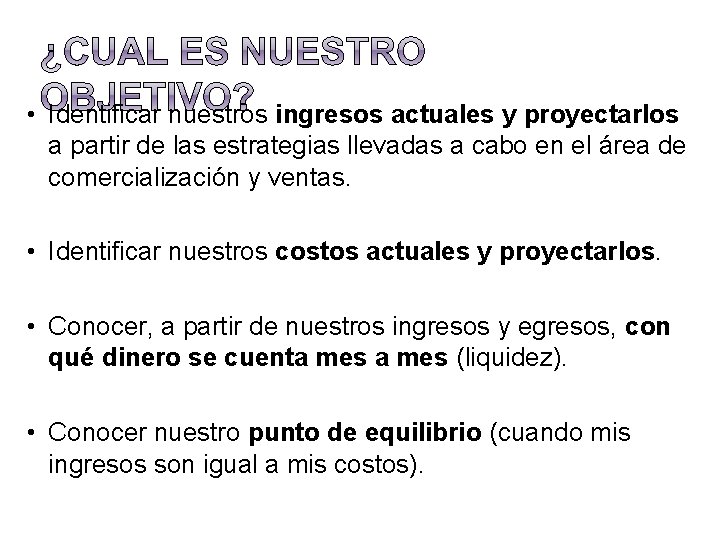
• Identificar nuestros ingresos actuales y proyectarlos a partir de las estrategias llevadas a cabo en el área de comercialización y ventas. • Identificar nuestros costos actuales y proyectarlos. • Conocer, a partir de nuestros ingresos y egresos, con qué dinero se cuenta mes (liquidez). • Conocer nuestro punto de equilibrio (cuando mis ingresos son igual a mis costos).
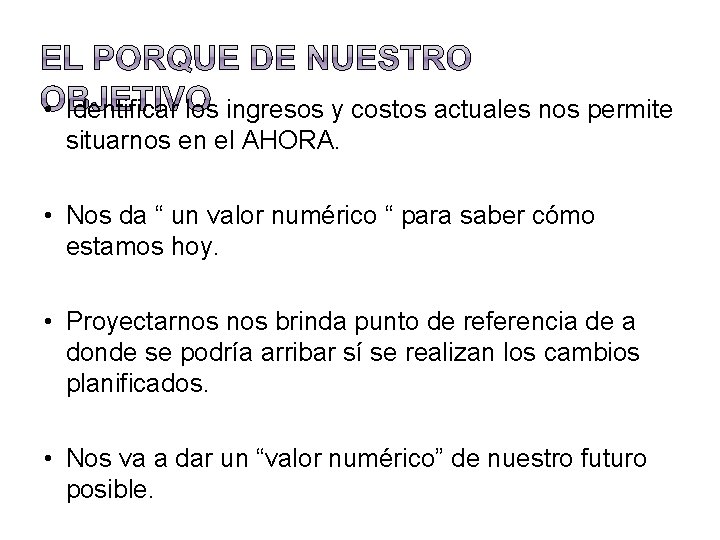
• Identificar los ingresos y costos actuales nos permite situarnos en el AHORA. • Nos da “ un valor numérico “ para saber cómo estamos hoy. • Proyectarnos brinda punto de referencia de a donde se podría arribar sí se realizan los cambios planificados. • Nos va a dar un “valor numérico” de nuestro futuro posible.
• • • Al identificar nuestra liquidez, se pueden tomar decisiones respecto de: Cuanto es posible comprar de mercadería Se debe de comprar contado o es necesario solicitar crédito. Se debe cobrar al contado o es posible conceder créditos Sé está en condiciones de pagar las deudas a su vencimiento o es necesario refinanciar Identificar sí es posible invertir el excedente de dinero en nuevas inversiones.
• Además toda esa información nos será de utilidad para armar nuestro ANTEPROYECTO DE EMPRESA.
• INGRESOS: En términos técnicos representa todas las cantidades qué recibe una empresa producto de la actividad que realiza o servicio que presta (ya en forma de efectivo o cómo derecho a cobro) 1ª pregunta. Conozco mis ingresos actuales numéricamente? Y los de los últimos 7 meses?
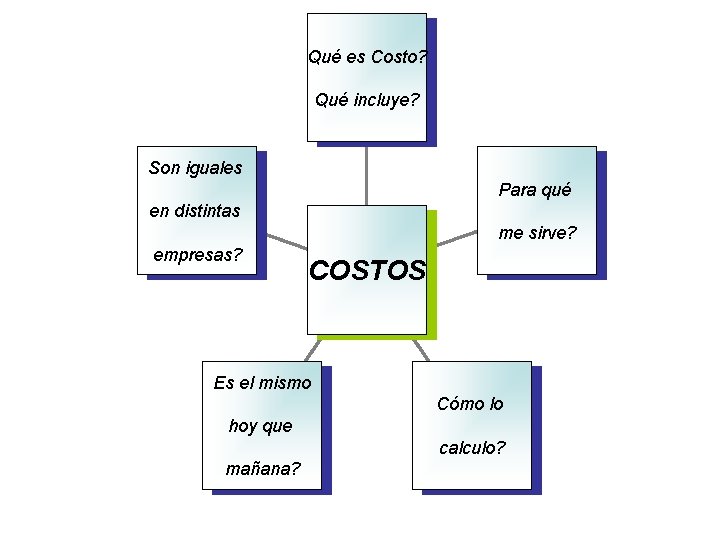
Qué es Costo? Qué incluye? Son iguales Para qué en distintas me sirve? empresas? COSTOS Es el mismo Cómo lo hoy que calculo? mañana?
• En términos técnicos representan la salida de dinero que la empresa hace con el fin de producir un bien, comercializar un producto y/o prestar un servicio. Ejemplos : materia prima, mano de obra asociada a la producción, costo de los productos de reventa.
El análisis de los costos nos permite: • Fijar los precios de venta • Conocer qué productos o servicios son los mas rentables • Controlar los costos reales vs los costos presupuestados • Comparar los costos entre distintos períodos • Localizar puntos débiles de los procesos y eventualmente tercerizarlos o corregirlos. • Guiar las decisiones de inversión. • Buscar nuevos proveedores u otras soluciones
Tipo de Costos 1) De acuerdo a la función que cumplen, se pueden clasificar en: Costo de Producción Gastos de Comercialización Gastos de Administración Costos Financieros
Costo de Producción: son los incurridos por una empresa manufacturera Por ejemplo: * costo de materias primas y materiales * sueldos y aportes del personal del sector * otros gastos de fábrica.
Gastos de Comercialización Son los gastos necesarios para impulsar la venta, concretarla, entregar los bienes y cobrarlos Por ejemplo: * publicidad * promoción * marketing * investigación de mercado * sueldos y aportes del área comercial
Gastos de Administración: son los asociados a la gestión del negocio Por ejemplo: * sueldos y aportes del personal administrativo * honorarios profesionales * alquileres * papelería e insumos, etc.
Costos Financieros: Son los gastos a pagar por el financiamiento otorgado a la empresa Por ejemplo: * intereses sobre préstamos
2) Otra clasificación puede ser en función de su vinculación con el nivel de actividad en una empresa: Costos Fijos: son los costos en los cuales la empresa incurre con independencia de su nivel de actividad. Por ejemplo: alquileres, energía eléctrica, teléfono, sueldos y cargas sociales de administración, etc. Costos Variables: son los que varían en función del nivel de producción o actividad. Por ejemplo: mano de obra, materias primas, materiales, comisiones sobre ventas, etc.
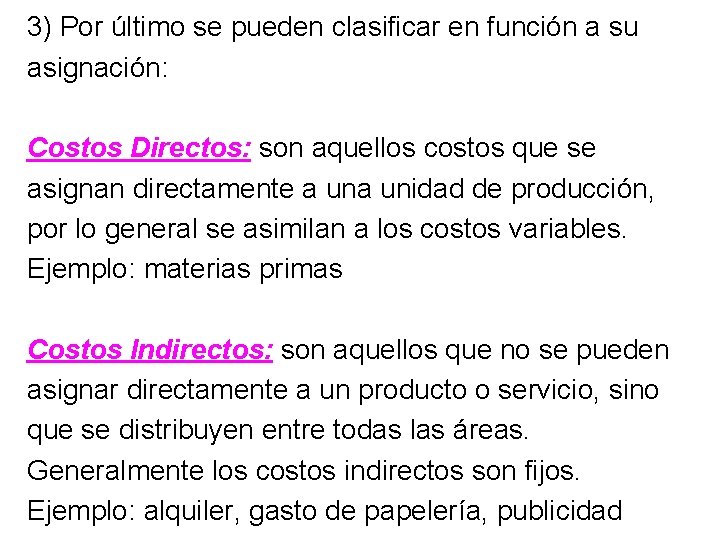
3) Por último se pueden clasificar en función a su asignación: Costos Directos: son aquellos costos que se asignan directamente a unidad de producción, por lo general se asimilan a los costos variables. Ejemplo: materias primas Costos Indirectos: son aquellos que no se pueden asignar directamente a un producto o servicio, sino que se distribuyen entre todas las áreas. Generalmente los costos indirectos son fijos. Ejemplo: alquiler, gasto de papelería, publicidad
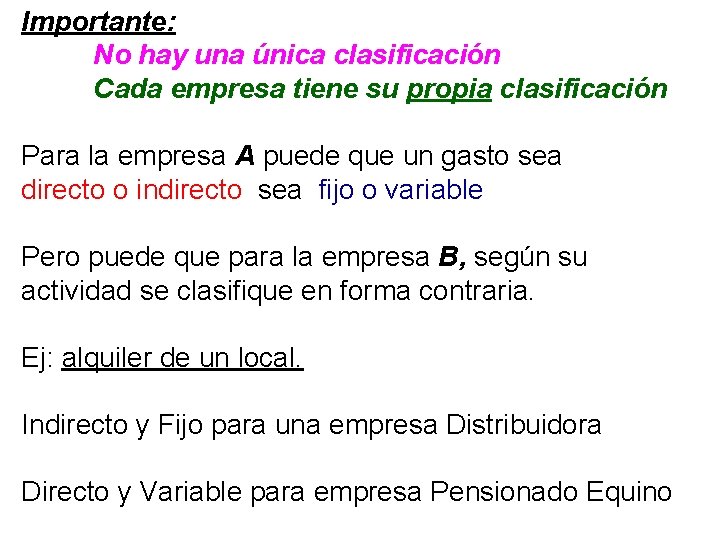
Importante: No hay una única clasificación Cada empresa tiene su propia clasificación Para la empresa A puede que un gasto sea directo o indirecto sea fijo o variable Pero puede que para la empresa B, según su actividad se clasifique en forma contraria. Ej: alquiler de un local. Indirecto y Fijo para una empresa Distribuidora Directo y Variable para empresa Pensionado Equino