Mikroekonomie II Trh kapitlu Ing Vojtch Jindra Katedra
- Slides: 22
Mikroekonomie II Trh kapitálu Ing. Vojtěch Jindra Katedra ekonomie (KE)
Kapitál n Kapitálové statky, tj. výrobky, které nejsou použity ke spotřebě, ale k další výrobě (budovy, stroje, vybavení kanceláří apod. ). n Finanční kapitál, který má podobu peněž či jiných finančních aktiv (obligace, akcie apod. ). n Lidský kapitál, tzn. zásoba technických znalostí a dovedností ztělesněných v pracovních silách. n Společným rysem všech uvedených forem kapitálu je to, že obvykle přinášejí ekonomickému subjektu, který vynaložil v současnosti určité zdroje na jeho získání, v budoucnosti nějaký další dodatečný příjem.
Spotřební rozhodování n Současná spotřeba – ekonomický subjekt vynakládá svůj příjem na nákup statků, které běžně spotřebovává. n Úspory – část důchodu, kterou ekonomické subjekty nevynaloží okamžitě na svou spotřebu. n Motivy k tvorbě úspor jsou různé, např. zvýšení budoucí spotřeby. n Rozhodování spotřebitele – spotřebitel rozhoduje o spotřebě jednoho statku ve dvou obdobích.
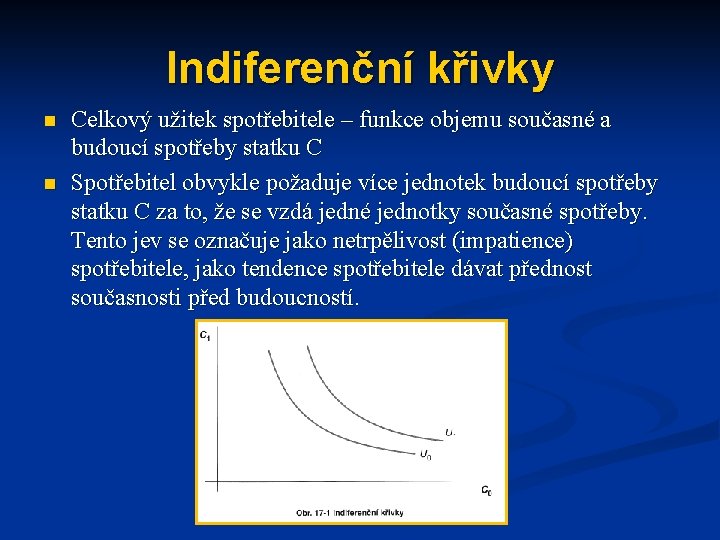
Indiferenční křivky n n Celkový užitek spotřebitele – funkce objemu současné a budoucí spotřeby statku C Spotřebitel obvykle požaduje více jednotek budoucí spotřeby statku C za to, že se vzdá jedné jednotky současné spotřeby. Tento jev se označuje jako netrpělivost (impatience) spotřebitele, jako tendence spotřebitele dávat přednost současnosti před budoucností.
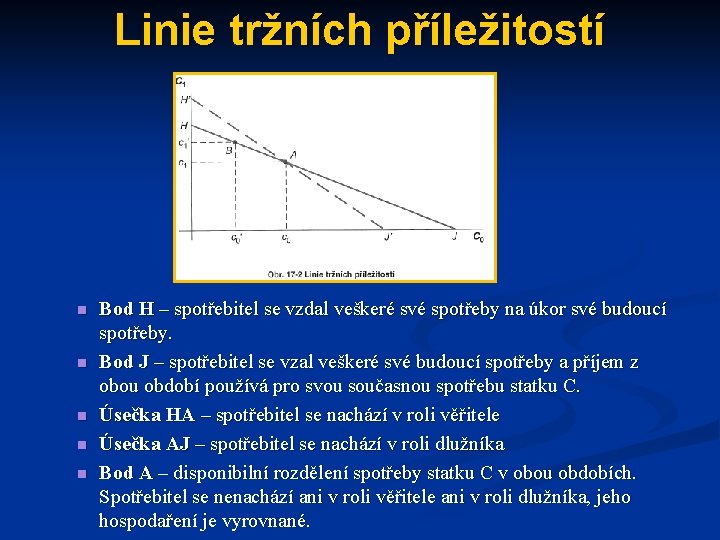
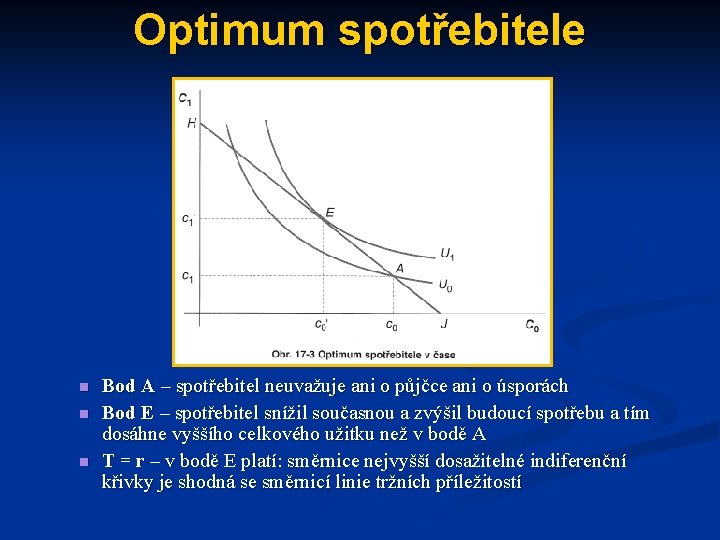
Linie tržních příležitostí n n n Bod H – spotřebitel se vzdal veškeré své spotřeby na úkor své budoucí spotřeby. Bod J – spotřebitel se vzal veškeré své budoucí spotřeby a příjem z obou období používá pro svou současnou spotřebu statku C. Úsečka HA – spotřebitel se nachází v roli věřitele Úsečka AJ – spotřebitel se nachází v roli dlužníka Bod A – disponibilní rozdělení spotřeby statku C v obou obdobích. Spotřebitel se nenachází ani v roli věřitele ani v roli dlužníka, jeho hospodaření je vyrovnané.
Optimum spotřebitele n n n Bod A – spotřebitel neuvažuje ani o půjčce ani o úsporách Bod E – spotřebitel snížil současnou a zvýšil budoucí spotřebu a tím dosáhne vyššího celkového užitku než v bodě A Τ = r – v bodě E platí: směrnice nejvyšší dosažitelné indiferenční křivky je shodná se směrnicí linie tržních příležitostí
Investiční rozhodování n Ekonomický subjekt stojí před otázkou, jaký kapitál koupit, kam své úspory nejvhodněji investovat. n Existují v podstatě dvě možnosti: n investor přepočítá svůj budoucí příjem z různých investic na jejich současnou hodnotu (present value) n investor přepočítá hodnotu svého současného příjmu na jeho hodnotu k nějakému budoucímu okamžiku (future value)
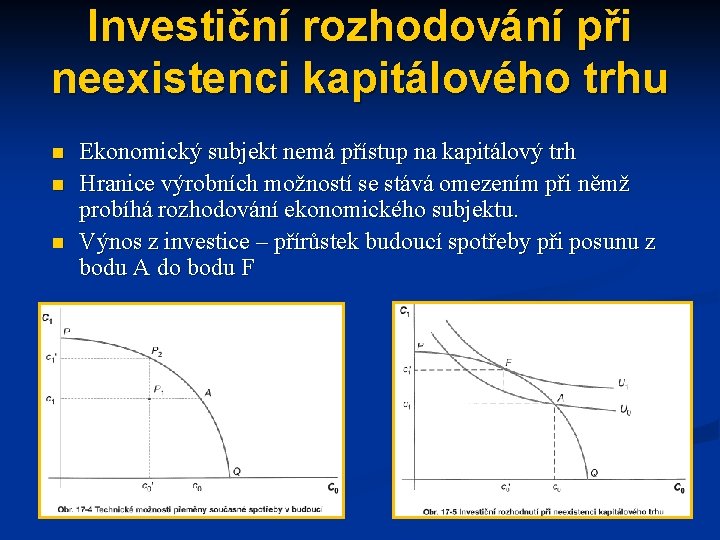
Investiční rozhodování při neexistenci kapitálového trhu n n n Ekonomický subjekt nemá přístup na kapitálový trh Hranice výrobních možností se stává omezením při němž probíhá rozhodování ekonomického subjektu. Výnos z investice – přírůstek budoucí spotřeby při posunu z bodu A do bodu F
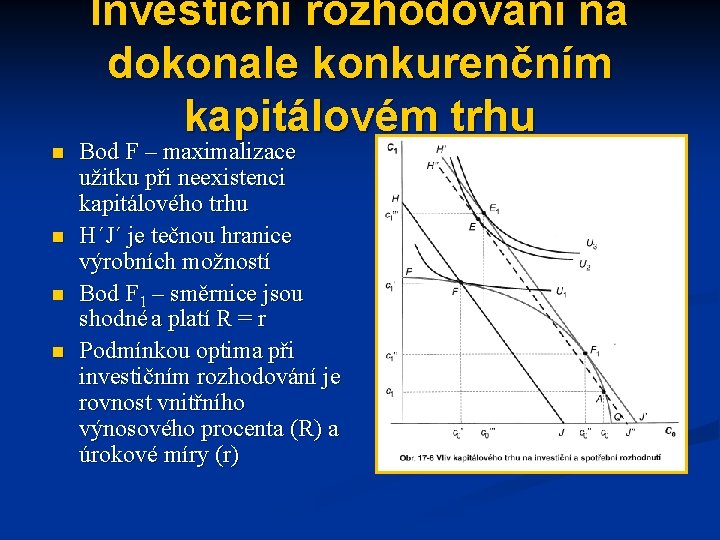
Investiční rozhodování na dokonale konkurenčním kapitálovém trhu n n Bod F – maximalizace užitku při neexistenci kapitálového trhu H´J´ je tečnou hranice výrobních možností Bod F 1 – směrnice jsou shodné a platí R = r Podmínkou optima při investičním rozhodování je rovnost vnitřního výnosového procenta (R) a úrokové míry (r)
Kritéria investičního rozhodování n Rovnost vnitřního výnosového procenta a reálné úrokové míry n Současná hodnota aktiv – je třeba zvolit takovou investici, která přináší nejvyšší současnou hodnotu celkového příjmu. n Budoucí hodnota aktiv - zvolíme takovou investici, která přinese nejvyšší budoucí hodnotu aktiv.
Investiční rozhodování pro více období n Platí stejná kriteria jako při rozhodování v jednom období n n investor může přepočítat své budoucí příjmy na jejich současnou hodnotu a vybere si tu investici, která mu přinese největší celkový příjem investor může přepočítat hodnotu svých současných příjmů na jejich hodnotu k nějakému budoucímu okamžiku a opět ta samá volba další možností je vypočítat vnitřní výnosové procento z jednotlivých investic a zvolí tu, která mu přinese nejvyšší míru výnosu Mohou nastat dvě varianty n n konečný počet období, příjem se nazývá doživotní renta, čili anuita nekonečný počet období, příjem se nazývá věčná renta (perpetuita)
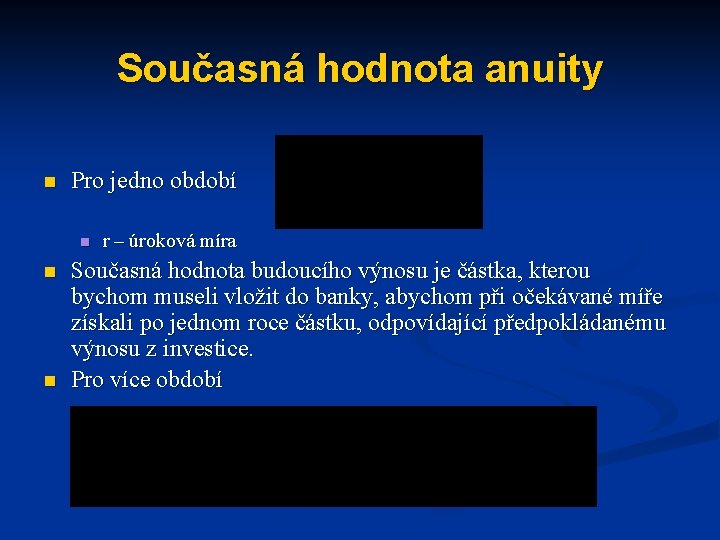
Současná hodnota anuity n Pro jedno období n n n r – úroková míra Současná hodnota budoucího výnosu je částka, kterou bychom museli vložit do banky, abychom při očekávané míře získali po jednom roce částku, odpovídající předpokládanému výnosu z investice. Pro více období
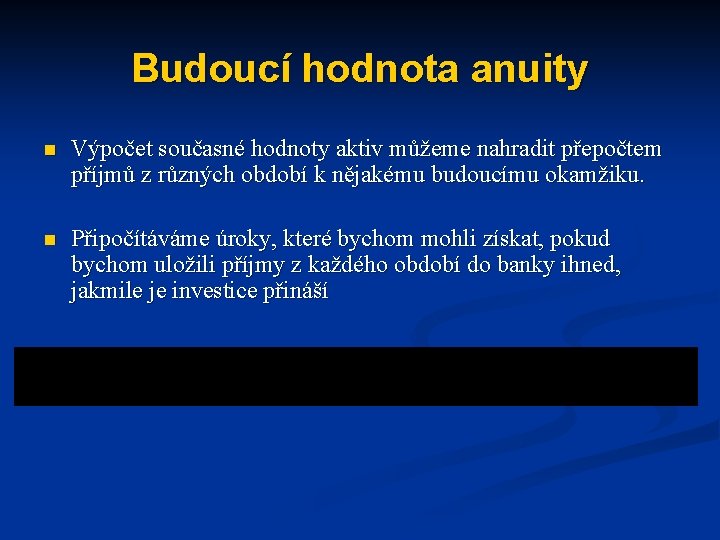
Budoucí hodnota anuity n Výpočet současné hodnoty aktiv můžeme nahradit přepočtem příjmů z různých období k nějakému budoucímu okamžiku. n Připočítáváme úroky, které bychom mohli získat, pokud bychom uložili příjmy z každého období do banky ihned, jakmile je investice přináší
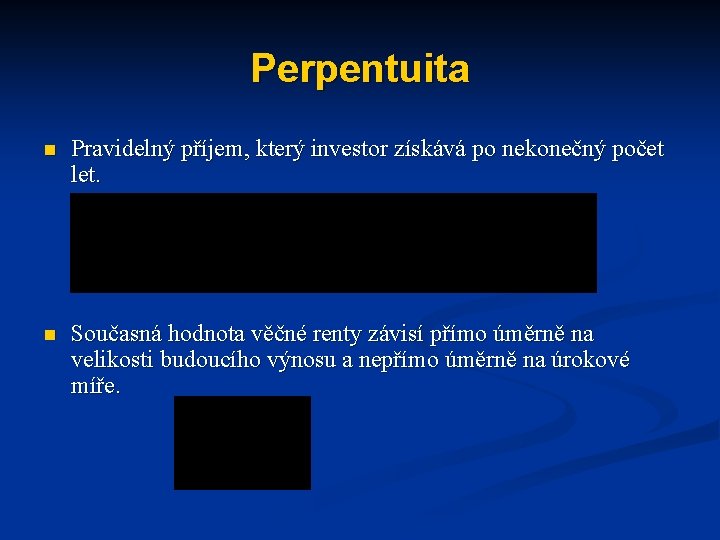
Perpentuita n Pravidelný příjem, který investor získává po nekonečný počet let. n Současná hodnota věčné renty závisí přímo úměrně na velikosti budoucího výnosu a nepřímo úměrně na úrokové míře.
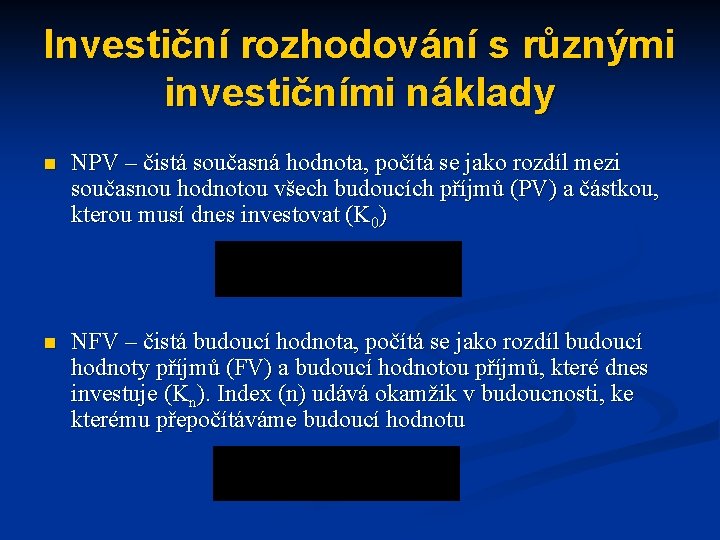
Investiční rozhodování s různými investičními náklady n NPV – čistá současná hodnota, počítá se jako rozdíl mezi současnou hodnotou všech budoucích příjmů (PV) a částkou, kterou musí dnes investovat (K 0) n NFV – čistá budoucí hodnota, počítá se jako rozdíl budoucí hodnoty příjmů (FV) a budoucí hodnotou příjmů, které dnes investuje (Kn). Index (n) udává okamžik v budoucnosti, ke kterému přepočítáváme budoucí hodnotu
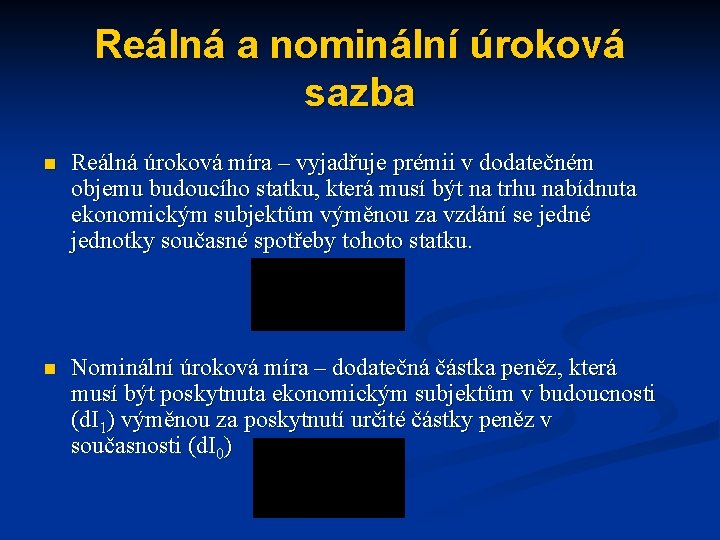
Reálná a nominální úroková sazba n Reálná úroková míra – vyjadřuje prémii v dodatečném objemu budoucího statku, která musí být na trhu nabídnuta ekonomickým subjektům výměnou za vzdání se jedné jednotky současné spotřeby tohoto statku. n Nominální úroková míra – dodatečná částka peněz, která musí být poskytnuta ekonomickým subjektům v budoucnosti (d. I 1) výměnou za poskytnutí určité částky peněz v současnosti (d. I 0)
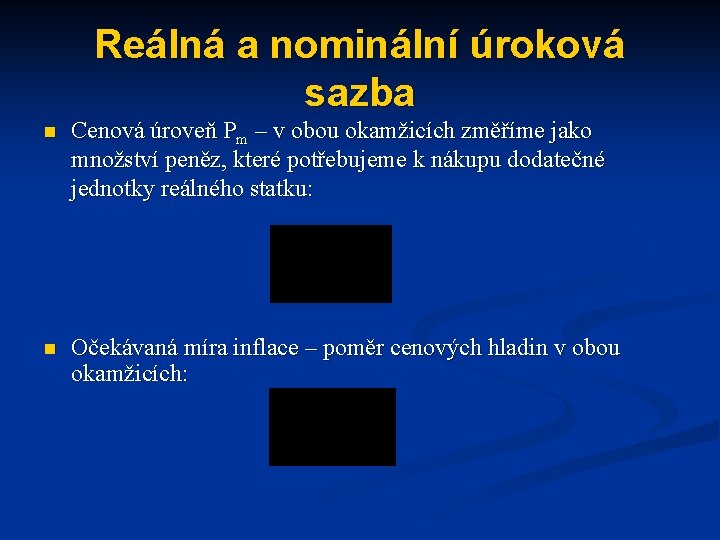
Reálná a nominální úroková sazba n Cenová úroveň Pm – v obou okamžicích změříme jako množství peněz, které potřebujeme k nákupu dodatečné jednotky reálného statku: n Očekávaná míra inflace – poměr cenových hladin v obou okamžicích:
Investiční rozhodování a riziko n Předpoklady analýzy n n investor s averzí k riziku trh bez monopolní síly rozhodování mezi dvěma obdobími nezávislé investiční alternativy
Investiční rozhodování a snižování rizika diverzifikací n n n n aktivum – něco, co přináší svému vlastníkovi příjem (např. byt, který pronajímám) rizikové aktivum – přinášejí příjem, který není s jistotou znám bezriziková aktiva – přinášejí jistý peněžní příjem Výnosy z aktiv – cílem investic do aktiv je získat dodatečný peněžní příjem, který převýší míru inflace. Reálný výnos z aktiva je jeho nominální výnos mínus míra inflace Investor očekává určitý výnos, ale reálný se může více či méně lišit v různých obdobích. V dlouhém období by se měl v průměru očekávanému přiblížit. Různá aktiva mají různou míru výnosu.
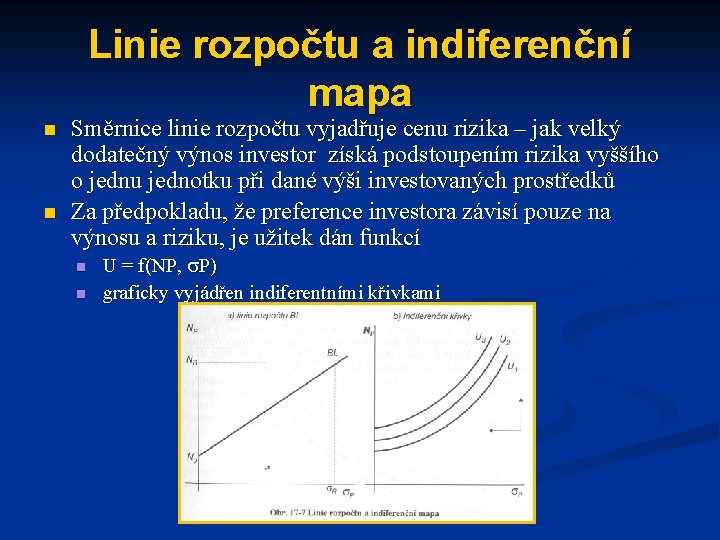
Linie rozpočtu a indiferenční mapa n n Směrnice linie rozpočtu vyjadřuje cenu rizika – jak velký dodatečný výnos investor získá podstoupením rizika vyššího o jednu jednotku při dané výši investovaných prostředků Za předpokladu, že preference investora závisí pouze na výnosu a riziku, je užitek dán funkcí n n U = f(NP, P) graficky vyjádřen indiferentními křivkami
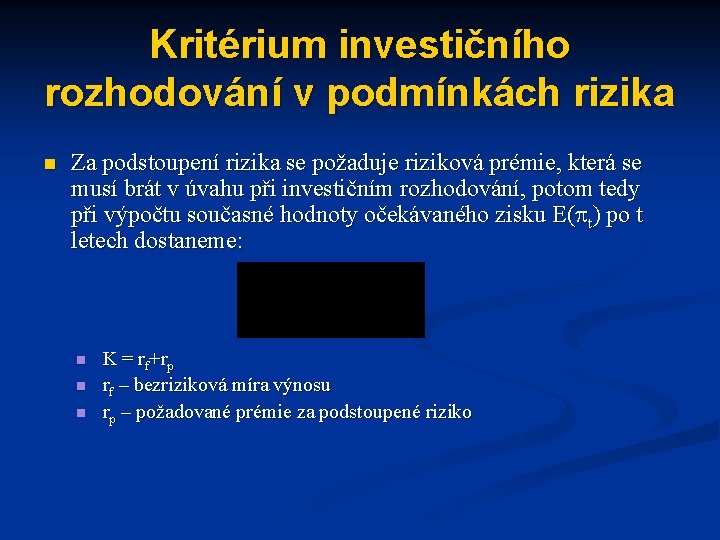
Kritérium investičního rozhodování v podmínkách rizika n Za podstoupení rizika se požaduje riziková prémie, která se musí brát v úvahu při investičním rozhodování, potom tedy při výpočtu současné hodnoty očekávaného zisku E( t) po t letech dostaneme: n n n K = rf+rp rf – bezriziková míra výnosu rp – požadované prémie za podstoupené riziko
Kritérium investičního rozhodování v podmínkách rizika n n n Systematické riziko – riziko, které nelze diverzifikovat jako například za války může pojišťovna těžko očekávat, že každý rok zemře „průměrný“ počet jejích klientů, z toho důvodu pojištění nezahrnuje válku. Nesystematické riziko – lze jej diverzifikovat, např. investicí do mnoha různých projektů nebo akcií, protože je možné ho eliminovat, nelze očekávat vyšší výnos než poskytuje bezriziková investice Model oceňování kapitálových aktiv n CAPM (capital aaset pricing model) – měří rizikovou prémii kapitálové investice porovnáním očekávaného výnosu této investice s očekávaným výnosem celého akciového trhu.