LIKUIDASI PERSEROAN DAN REORGANISASI CORPORATE LIQUIDATIONS AND REORGANIZATION
- Slides: 39
LIKUIDASI PERSEROAN DAN REORGANISASI (CORPORATE LIQUIDATIONS AND REORGANIZATION)
ISTILAH KEBANGKRUTAN Equity insolvency, adalah ketidakmampuan untuk melakukan pembayaran pada waktunya Bankruptcy insolvency, adalah total hutang yang melebihi nilai wajar assets
§ Dasar Kepailitan di Indonesia mengacu pada PERPU (peraturan pemerintah pengganti Undang-Undang) No. 1 tahun 1998, berlaku tanggal 20 Agustus 1998
§ Setelah suatu perusahaan dinyatakan pailit maka segala pengelolaan kekayaan dilakukan oleh kurator dan diawasi oleh hakim pengawas, proses pailit dilanjutkan ke proses likuidasi ketika tidak diperoleh kesepakatan antara debitur dan kreditur. Kemudian Tim likuidasi dibentuk
Kurator (Trustee) adalah perorangan atau persekutuan perdata yang berdomisili diwilayah Indonesia yang memiliki kehlian khusus untuk melakukan pengurusan dan pemberesan harta pailit dan telah terdaftar di Depkeh.
Penjualan assets dalam proses likuidasi oleh tim likuidasi harus memperhatikan hal-hal berikut: § Assets debitur pailit tidak memiliki cacat hukum dan marketable, § Harga patokan merupakan harga penilaian dari penilai independent. § Assets yang dilelang sebaiknya ditawar/ diminati oleh lebih dari satu penawar (bidder) § Penawaran dilakukan secara tertulis. § Keputusan penjualan diputuskan setelah memperoleh persetujuan seluruh anggota tim likuidasi.
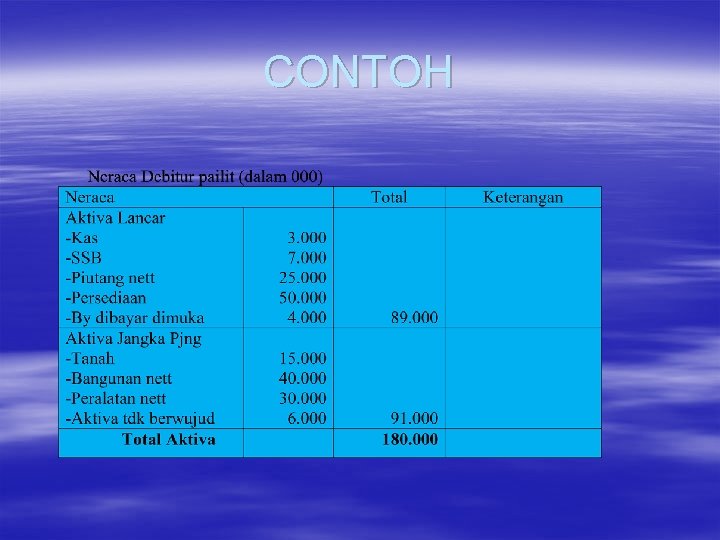
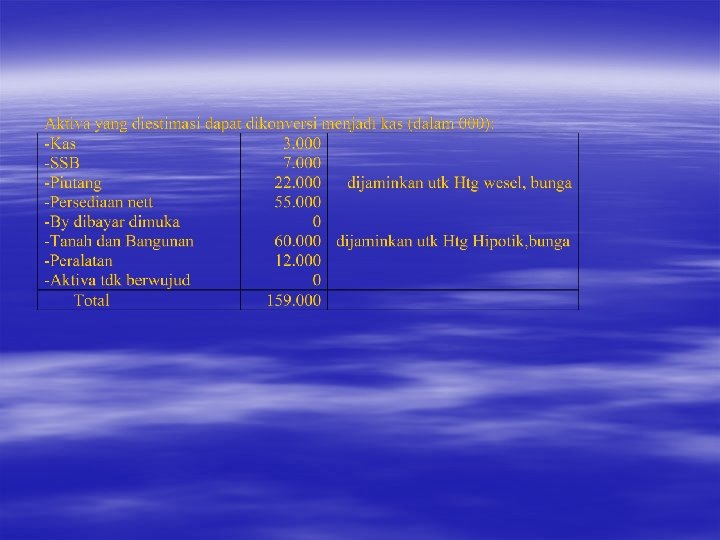
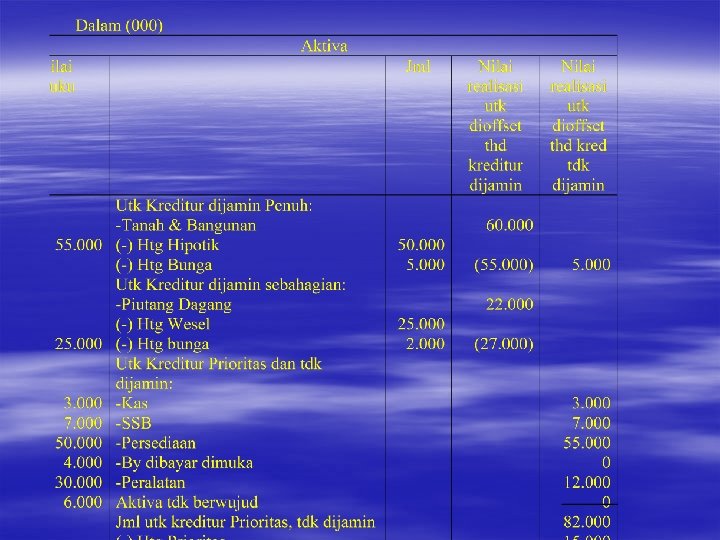
Contoh § Laporan keuangan Likuidasi (Statement of Financial Affairs) disusun akuntan untuk tujuan informasi keuangan perusahaan pailit. § Penyajian Asset dalam laporan keuangan Pailit diukur berdasarkan expected net realization value dan di klasifikasi berdasarkan pd: availability for (1) fully secured creditors, (2) Partially secured creditors, (3) priority creditorrs, (4) Unsecured creditors
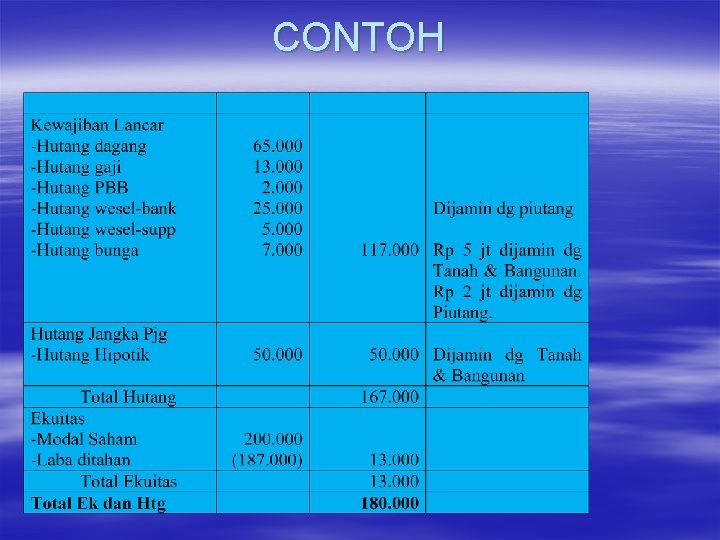
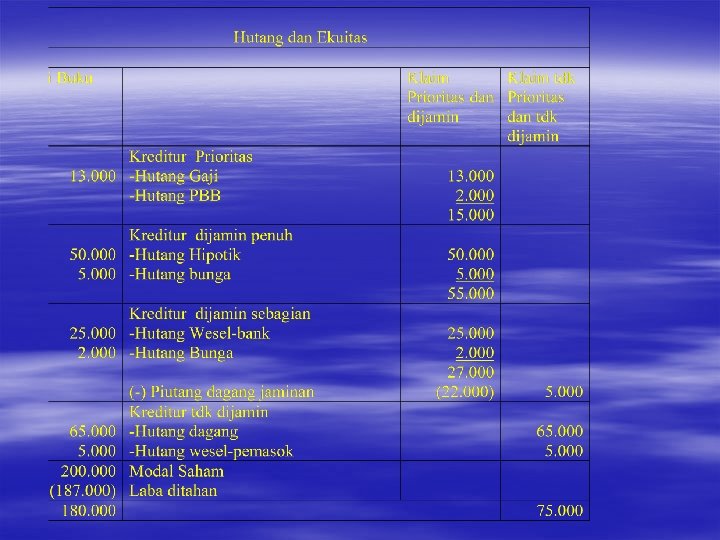
§ Penyajian Hutang dalam laporan keuangan Pailit diukur berdasarkan expected net realization value dan di klasifikasi berdasarkan pd: § (1) priority (2) fully secured, (3) Partially secured, (4) Unsecured.
CONTOH
CONTOH
AKUNTANSI TIM LIKUIDASI Setelah data finansial perusahaan pailit diketahui maka dengan dasar data tersebut harta pailit diserahkan kepada tim likuidasi sebagai pihak yang menangani perusahaan pailit tersebut untuk: § mengelola perusahaan pailit § menjual assets-assets § membayar kreditur § mengembalikan dana pemilik jika terdapat efisiensi assets terhadap kewajiban.
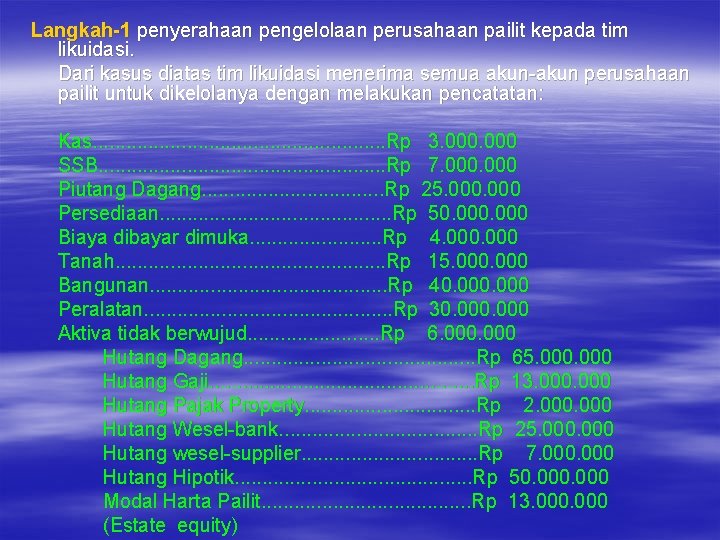
Langkah-1 penyerahaan pengelolaan perusahaan pailit kepada tim likuidasi. Dari kasus diatas tim likuidasi menerima semua akun-akun perusahaan pailit untuk dikelolanya dengan melakukan pencatatan: Kas. . . . Rp 3. 000 SSB. . . . Rp 7. 000 Piutang Dagang. . . . Rp 25. 000 Persediaan. . . . . Rp 50. 000 Biaya dibayar dimuka. . . Rp 4. 000 Tanah. . . Rp 15. 000 Bangunan. . . Rp 40. 000 Peralatan. . . Rp 30. 000 Aktiva tidak berwujud. . . Rp 6. 000 Hutang Dagang. . . . . Rp 65. 000 Hutang Gaji. . . Rp 13. 000 Hutang Pajak Property. . . . Rp 2. 000 Hutang Wesel-bank. . . . . Rp 25. 000 Hutang wesel-supplier. . . . Rp 7. 000 Hutang Hipotik. . . Rp 50. 000 Modal Harta Pailit. . . . . Rp 13. 000 (Estate equity)
Dengan jurnal yang dilakukan oleh tim likuidasi maka pengelolaan perush pailit ada pada tim likuidasi. Selanjutnya setiap transaksi yang terkaitdengan operasional perush pailit dicatat, transaksi tersebut antara lain: 1. Penjualan harta pailit 2. Pembayaran kpd kreditur 3. Penghapusan aktiva yang tidak dp direalisasi dr pembukuan 4. Pembayaran biaya operasional perush pailit 5. Pembayaran honorariumtim likuidasi
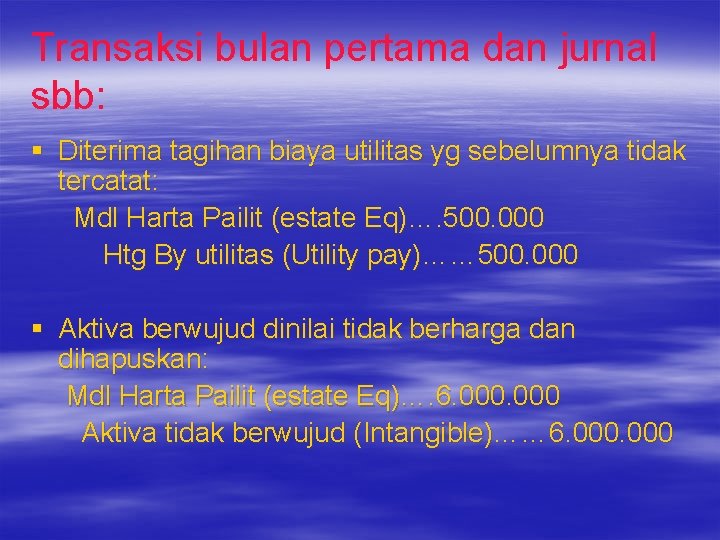
Transaksi bulan pertama dan jurnal sbb: § Diterima tagihan biaya utilitas yg sebelumnya tidak tercatat: Mdl Harta Pailit (estate Eq)…. 500. 000 Htg By utilitas (Utility pay)…… 500. 000 § Aktiva berwujud dinilai tidak berharga dan dihapuskan: Mdl Harta Pailit (estate Eq)…. 6. 000 Aktiva tidak berwujud (Intangible)…… 6. 000
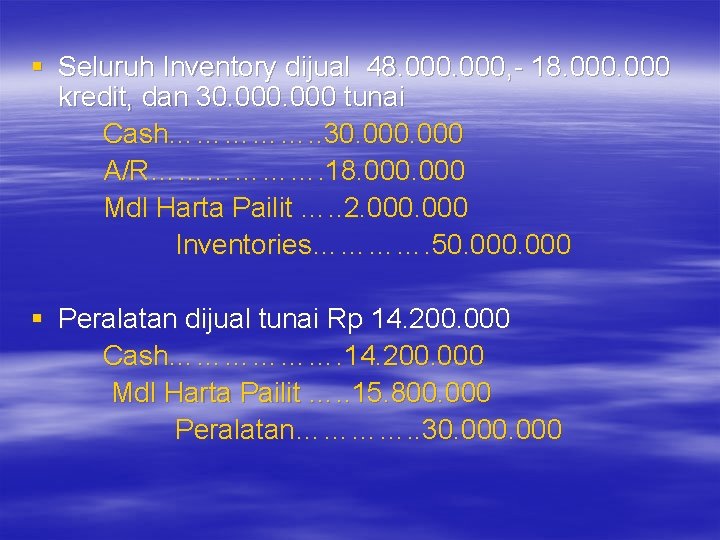
§ Seluruh Inventory dijual 48. 000, - 18. 000 kredit, dan 30. 000 tunai Cash……………. . 30. 000 A/R………………. 18. 000 Mdl Harta Pailit …. . 2. 000 Inventories…………. 50. 000 § Peralatan dijual tunai Rp 14. 200. 000 Cash………………. 14. 200. 000 Mdl Harta Pailit …. . 15. 800. 000 Peralatan…………. . 30. 000
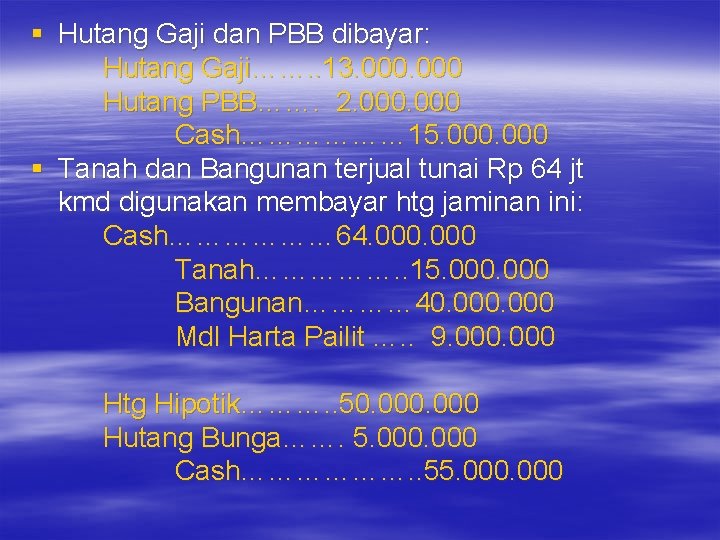
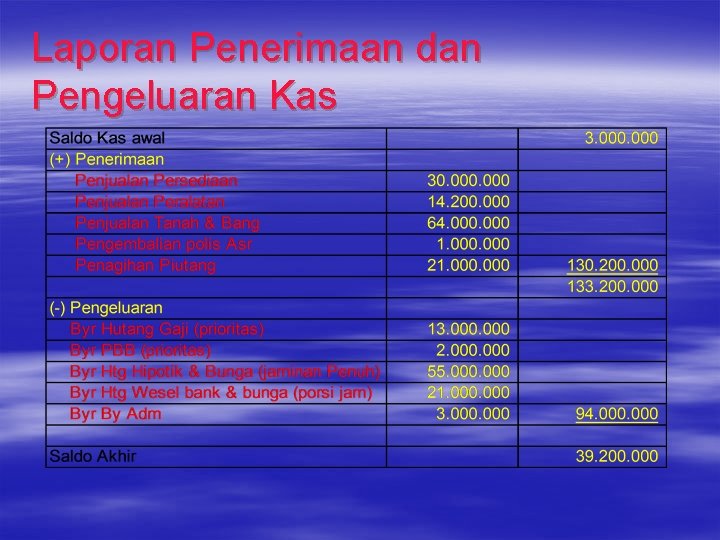
§ Hutang Gaji dan PBB dibayar: Hutang Gaji……. . 13. 000 Hutang PBB……. 2. 000 Cash……………… 15. 000 § Tanah dan Bangunan terjual tunai Rp 64 jt kmd digunakan membayar htg jaminan ini: Cash……………… 64. 000 Tanah……………. . 15. 000 Bangunan………… 40. 000 Mdl Harta Pailit …. . 9. 000 Htg Hipotik………. . 50. 000 Hutang Bunga……. 5. 000 Cash………………. . 55. 000
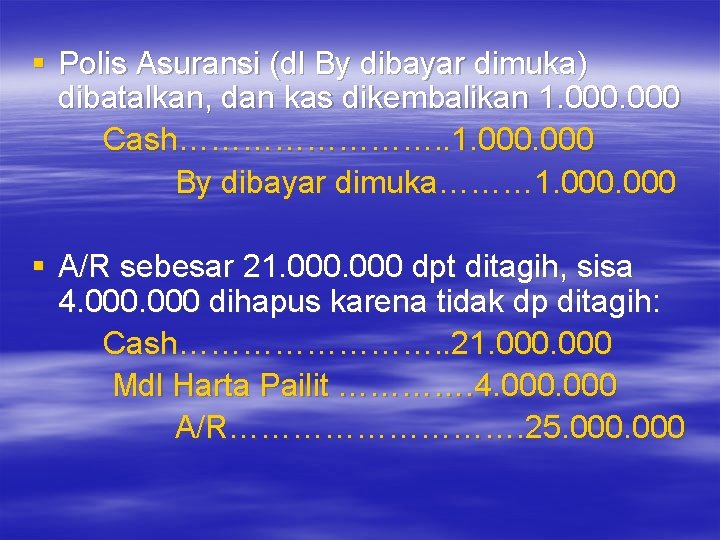
§ Polis Asuransi (dl By dibayar dimuka) dibatalkan, dan kas dikembalikan 1. 000 Cash…………. . 1. 000 By dibayar dimuka……… 1. 000 § A/R sebesar 21. 000 dpt ditagih, sisa 4. 000 dihapus karena tidak dp ditagih: Cash…………. . 21. 000 Mdl Harta Pailit …………. 4. 000 A/R……………. 25. 000
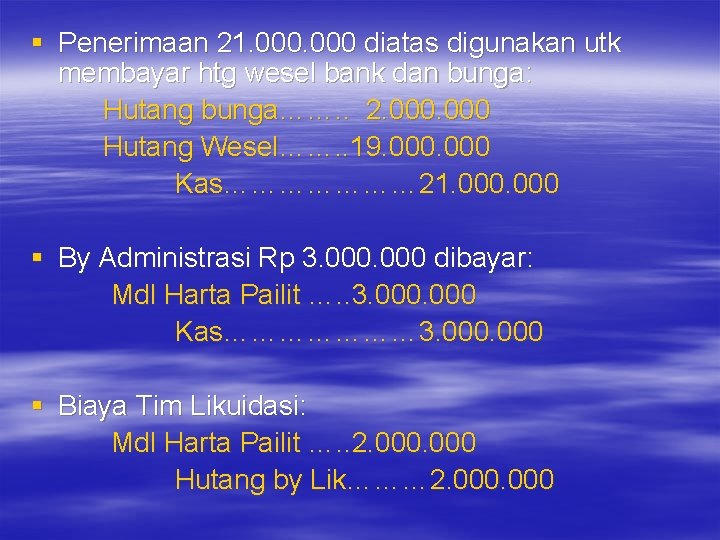
§ Penerimaan 21. 000 diatas digunakan utk membayar htg wesel bank dan bunga: Hutang bunga……. . 2. 000 Hutang Wesel……. . 19. 000 Kas………………… 21. 000 § By Administrasi Rp 3. 000 dibayar: Mdl Harta Pailit …. . 3. 000 Kas………………… 3. 000 § Biaya Tim Likuidasi: Mdl Harta Pailit …. . 2. 000 Hutang by Lik……… 2. 000
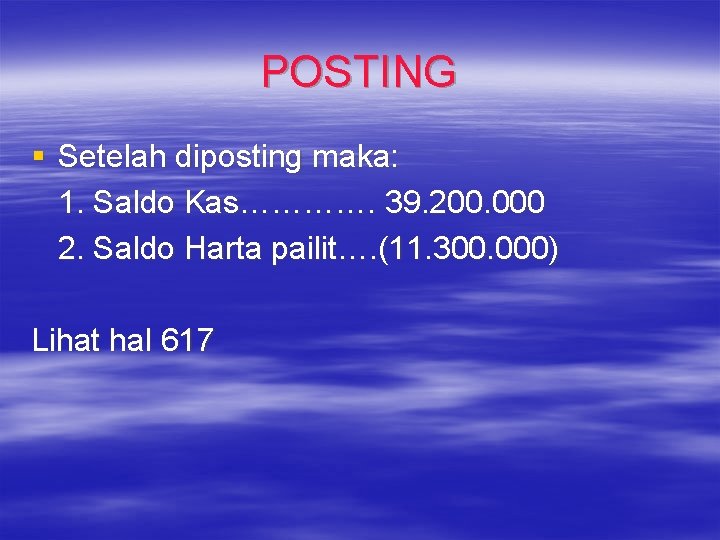
POSTING § Setelah diposting maka: 1. Saldo Kas…………. 39. 200. 000 2. Saldo Harta pailit…. (11. 300. 000) Lihat hal 617
Laporan Penerimaan dan Pengeluaran Kas
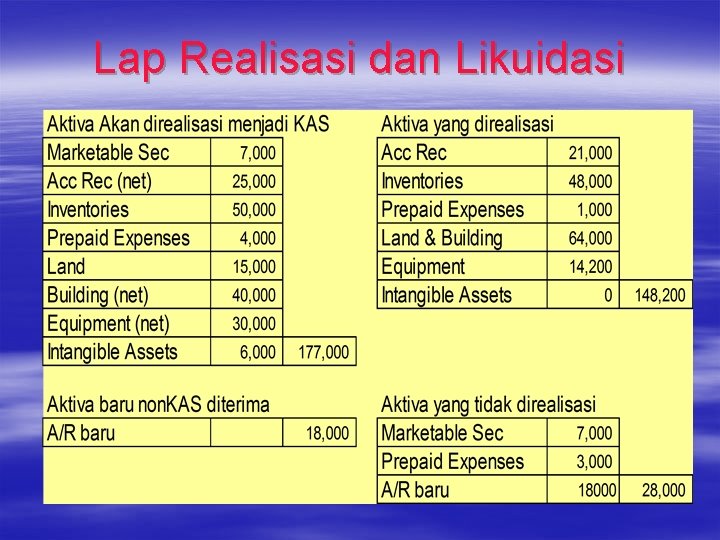
Lap Realisasi dan Likuidasi
§ Lihat halaman 618
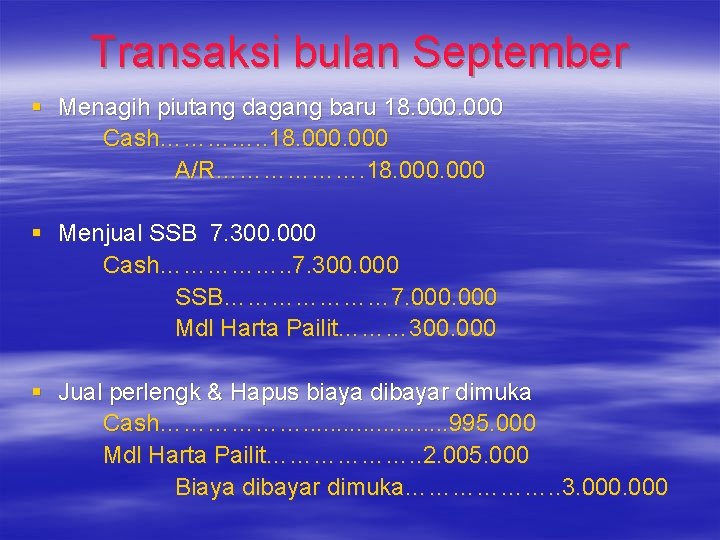
Transaksi bulan September § Menagih piutang dagang baru 18. 000 Cash…………. . 18. 000 A/R………………. 18. 000 § Menjual SSB 7. 300. 000 Cash……………. . 7. 300. 000 SSB………………… 7. 000 Mdl Harta Pailit……… 300. 000 § Jual perlengk & Hapus biaya dibayar dimuka Cash………………. . . . . 995. 000 Mdl Harta Pailit………………. . 2. 005. 000 Biaya dibayar dimuka………………. . 3. 000
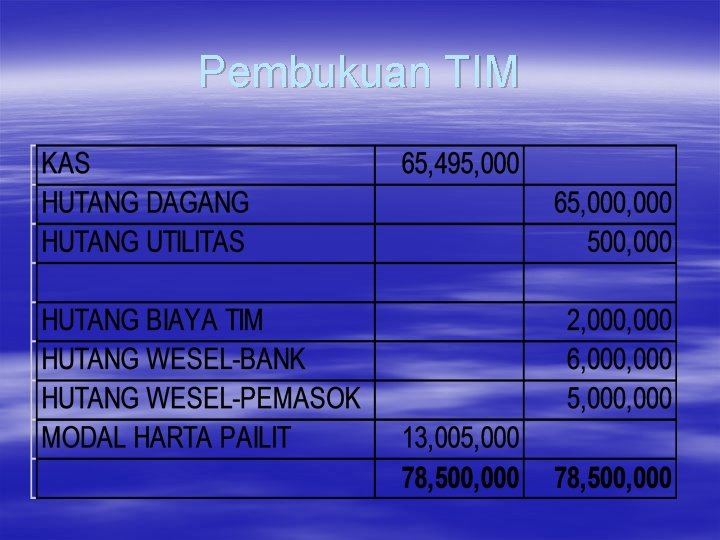
Pembukuan TIM
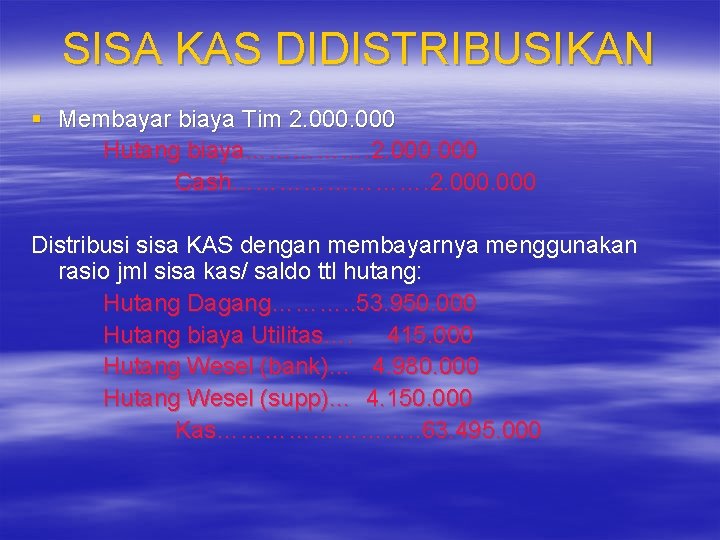
SISA KAS DIDISTRIBUSIKAN § Membayar biaya Tim 2. 000 Hutang biaya……………. 2. 000 Cash…………. 2. 000 Distribusi sisa KAS dengan membayarnya menggunakan rasio jml sisa kas/ saldo ttl hutang: Hutang Dagang………. . 53. 950. 000 Hutang biaya Utilitas…. 415. 000 Hutang Wesel (bank)… 4. 980. 000 Hutang Wesel (supp)… 4. 150. 000 Kas…………. . 63. 495. 000
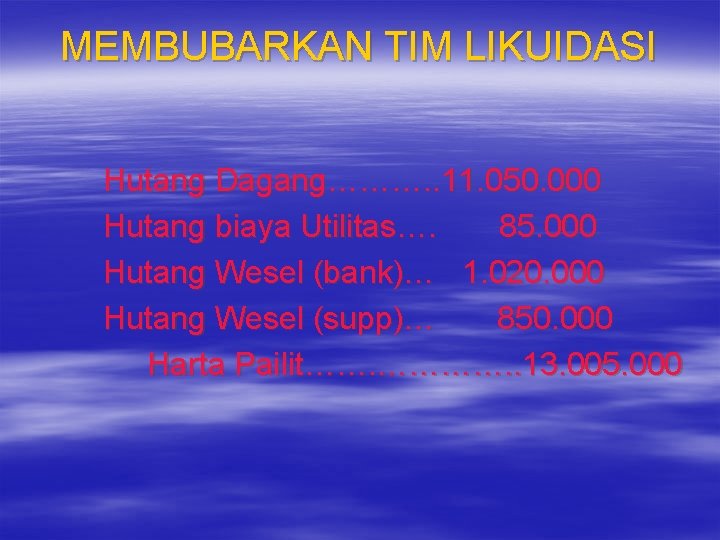
MEMBUBARKAN TIM LIKUIDASI Hutang Dagang………. . 11. 050. 000 Hutang biaya Utilitas…. 85. 000 Hutang Wesel (bank)… 1. 020. 000 Hutang Wesel (supp)… 850. 000 Harta Pailit……. …………. . 13. 005. 000
§ Selesaikan P 17 -1 halaman 636
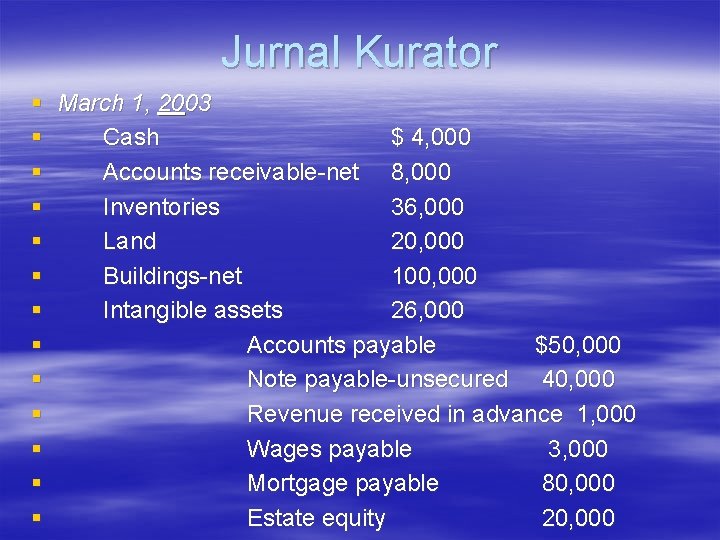
Jurnal Kurator § March 1, 2003 § Cash $ 4, 000 § Accounts receivable-net 8, 000 § Inventories 36, 000 § Land 20, 000 § Buildings-net 100, 000 § Intangible assets 26, 000 § Accounts payable $50, 000 § Note payable-unsecured 40, 000 § Revenue received in advance 1, 000 § Wages payable 3, 000 § Mortgage payable 80, 000 § Estate equity 20, 000
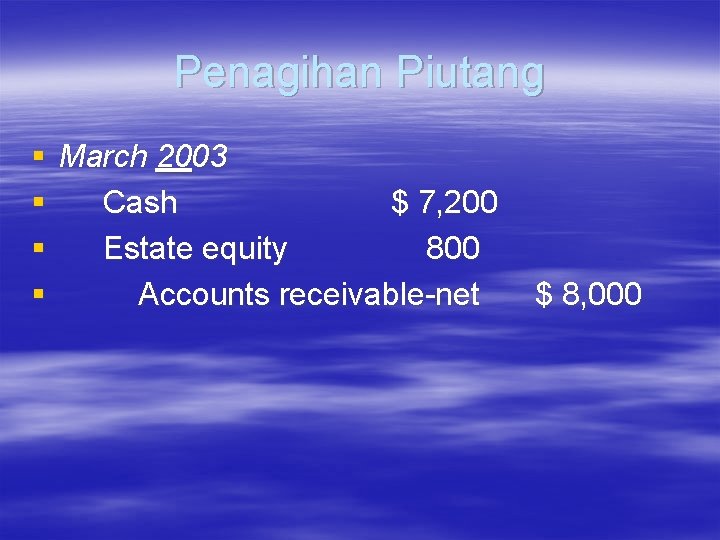
Penagihan Piutang § March 2003 § Cash $ 7, 200 § Estate equity 800 § Accounts receivable-net $ 8, 000
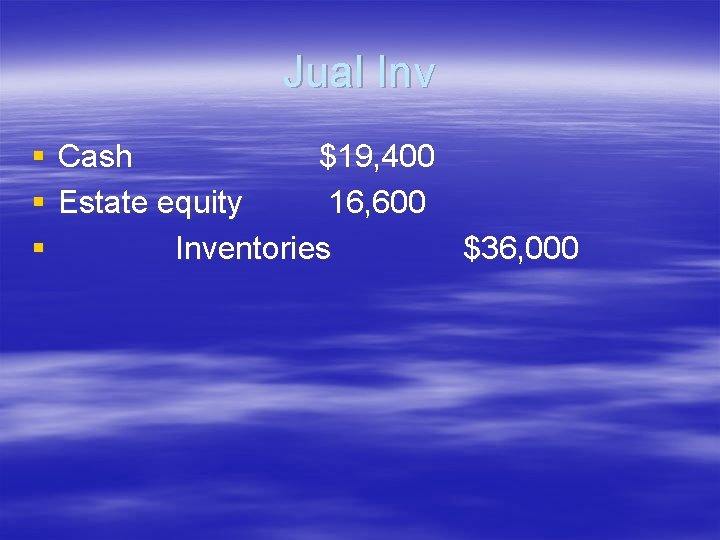
Jual Inv § Cash $19, 400 § Estate equity 16, 600 § Inventories $36, 000
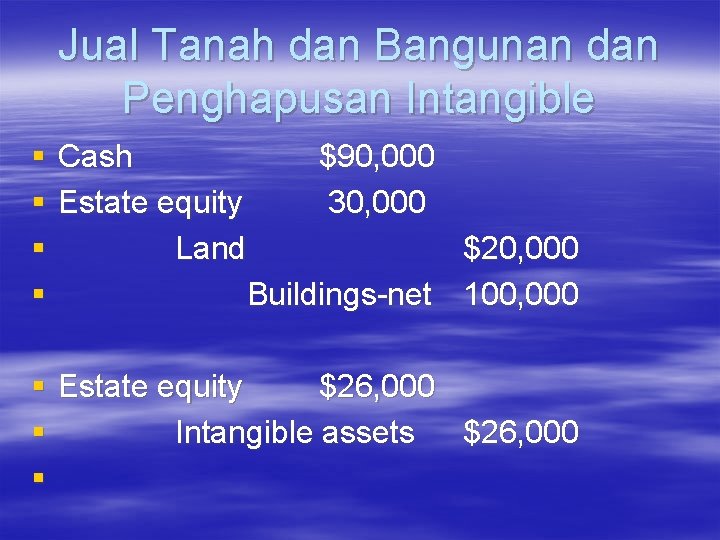
Jual Tanah dan Bangunan dan Penghapusan Intangible § Cash $90, 000 § Estate equity 30, 000 § Land $20, 000 § Buildings-net 100, 000 § Estate equity $26, 000 § Intangible assets $26, 000 §
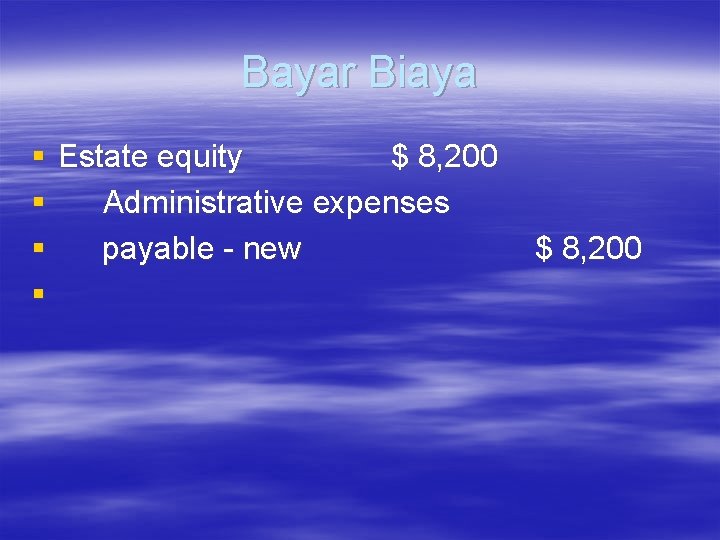
Bayar Biaya § § Estate equity $ 8, 200 Administrative expenses payable - new $ 8, 200
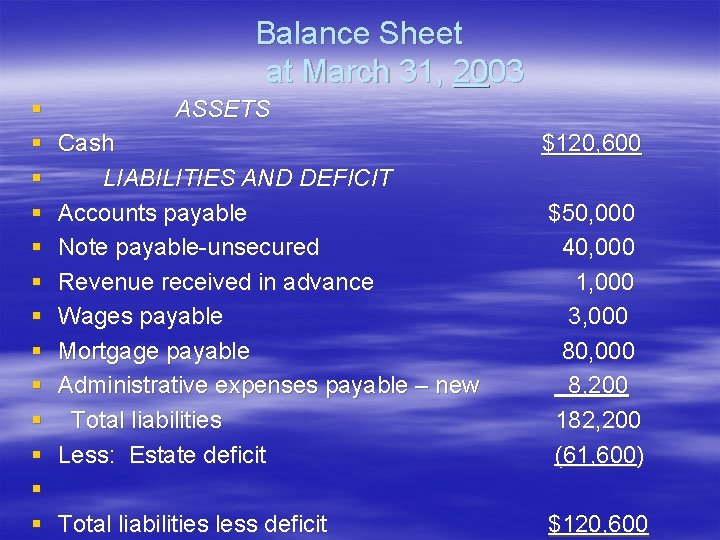
Balance Sheet at March 31, 2003 § § § § ASSETS Cash LIABILITIES AND DEFICIT Accounts payable Note payable-unsecured Revenue received in advance Wages payable Mortgage payable Administrative expenses payable – new Total liabilities Less: Estate deficit Total liabilities less deficit $120, 600 $50, 000 40, 000 1, 000 3, 000 80, 000 8, 200 182, 200 (61, 600) $120, 600
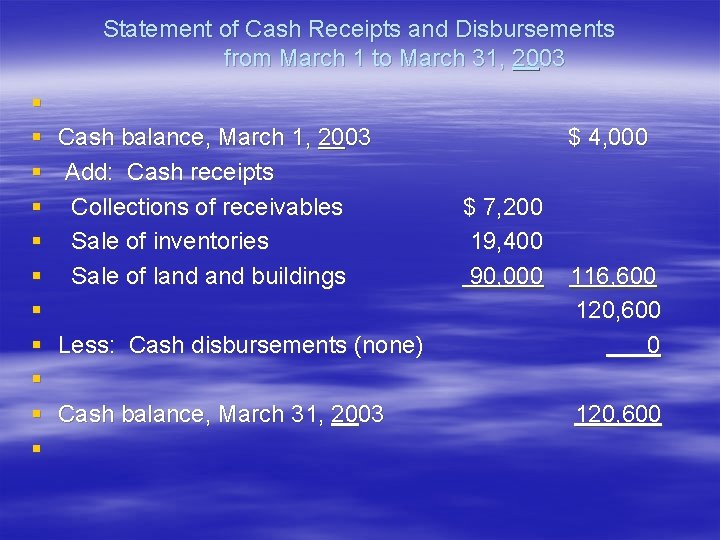
Statement of Cash Receipts and Disbursements from March 1 to March 31, 2003 § § § Cash balance, March 1, 2003 Add: Cash receipts Collections of receivables Sale of inventories Sale of land buildings Less: Cash disbursements (none) Cash balance, March 31, 2003 $ 4, 000 $ 7, 200 19, 400 90, 000 116, 600 120, 600
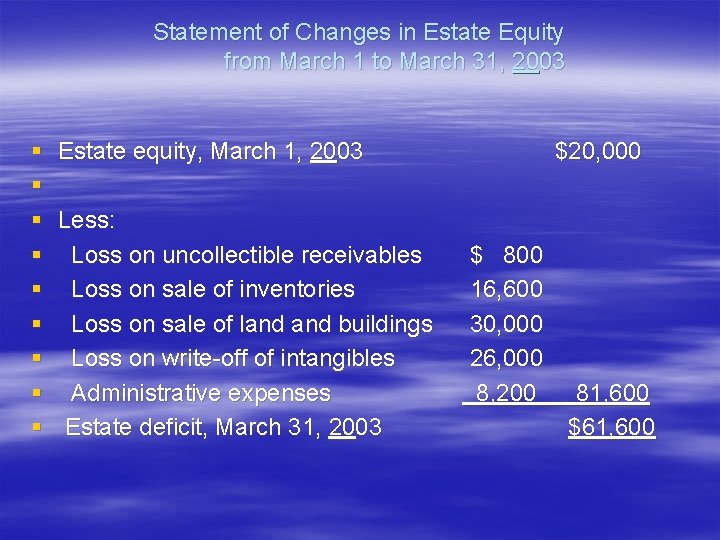
Statement of Changes in Estate Equity from March 1 to March 31, 2003 § § § § § Estate equity, March 1, 2003 Less: Loss on uncollectible receivables Loss on sale of inventories Loss on sale of land buildings Loss on write-off of intangibles Administrative expenses Estate deficit, March 31, 2003 $20, 000 $ 800 16, 600 30, 000 26, 000 8, 200 81, 600 $61, 600