PERTEMUAN KE4 LIKUIDASI PERSEKUTUAN 1 Pengertian Likuidasi adalah
- Slides: 21
PERTEMUAN KE-4 LIKUIDASI PERSEKUTUAN 1
Pengertian Likuidasi adalah suatu keadaan dimana baik persekutuan maupun usaha perusahaannya dibubarkan semua. Proses likuidasi ini meliputi 2 tahap : A. Proses Realisasi yaitu proses merubah harta 2 kekayaan yg ada menjadi uang tunai B. Proses likuidasi yaitu proses pembayaran kembali utang kepada para kreditur & pembayaran kembali sisa modal kepada para anggota
Prosedur Likuidasi a) Rekening-rekening pembukuan harus disesuaikan 3 & ditutup b) Pada proses realisasi, jika ada perbedaan antara nilai buku & nilai realisasi yg menunjukkan untung/rugi harus dibagi diantara anggota sesuai dengan perbandingan pembagian laba/rugi c) Jika salah seorang memiliki rekening modal yg bersaldo debet, & di satu sisi memiliki piutang kepada persekutuan, maka piutang tsb digunakan utk menutup saldo debet rekening modal
Likuidasi Berlangsung Setelah Proses Realisasi Berakhir a) Kerugian dalam realisasi dibebankan kepada b) c) d) e) 4 rekening modal tiap anggota Kerugian melampaui saldo rekening modal beberapa anggota sehingga harus ditutup dengan saldo piutangnya. Kerugian realisasi aktiva lain-lain mengakibatkan defisitnya rekening modal seorang anggota Kerugian realisasi yg mengakibatkan defisitnya rekening modal beberapa orang anggota Kerugian realisasi yg mengakibatkan kekurangan uang tunai untuk membayar para
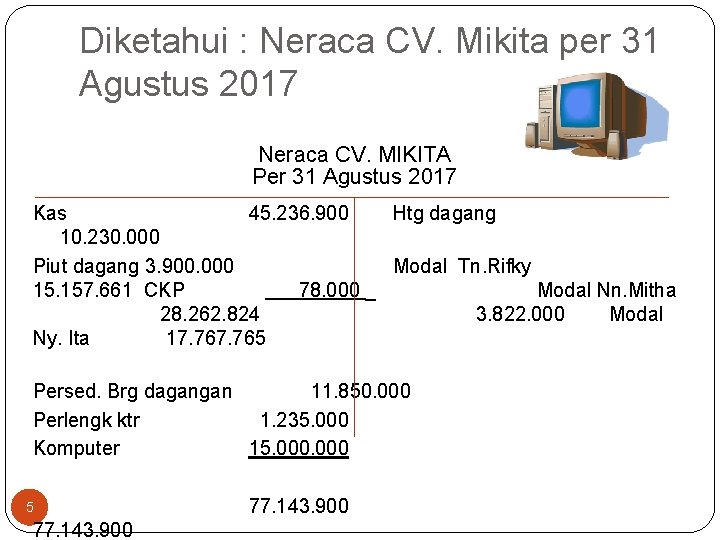
Diketahui : Neraca CV. Mikita per 31 Agustus 2017 Neraca CV. MIKITA Per 31 Agustus 2017 Kas 45. 236. 900 Htg dagang 10. 230. 000 Piut dagang 3. 900. 000 Modal Tn. Rifky 15. 157. 661 CKP 78. 000 _ Modal Nn. Mitha 28. 262. 824 3. 822. 000 Modal Ny. Ita 17. 765 Persed. Brg dagangan 11. 850. 000 Perlengk ktr 1. 235. 000 Komputer 15. 000 5 77. 143. 900
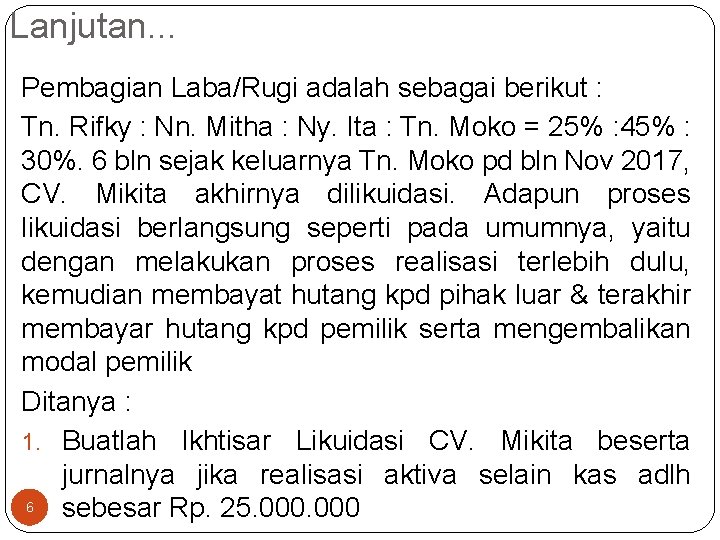
Lanjutan. . . Pembagian Laba/Rugi adalah sebagai berikut : Tn. Rifky : Nn. Mitha : Ny. Ita : Tn. Moko = 25% : 45% : 30%. 6 bln sejak keluarnya Tn. Moko pd bln Nov 2017, CV. Mikita akhirnya dilikuidasi. Adapun proses likuidasi berlangsung seperti pada umumnya, yaitu dengan melakukan proses realisasi terlebih dulu, kemudian membayat hutang kpd pihak luar & terakhir membayar hutang kpd pemilik serta mengembalikan modal pemilik Ditanya : 1. Buatlah Ikhtisar Likuidasi CV. Mikita beserta jurnalnya jika realisasi aktiva selain kas adlh 6 sebesar Rp. 25. 000
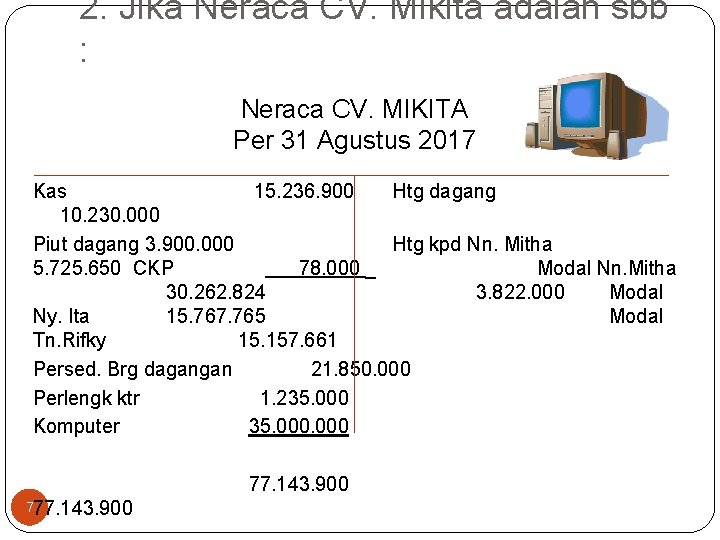
2. Jika Neraca CV. Mikita adalah sbb : Neraca CV. MIKITA Per 31 Agustus 2017 Kas 15. 236. 900 Htg dagang 10. 230. 000 Piut dagang 3. 900. 000 Htg kpd Nn. Mitha 5. 725. 650 CKP 78. 000 _ Modal Nn. Mitha 30. 262. 824 3. 822. 000 Modal Ny. Ita 15. 767. 765 Modal Tn. Rifky 15. 157. 661 Persed. Brg dagangan 21. 850. 000 Perlengk ktr 1. 235. 000 Komputer 35. 000 77. 143. 900 777. 143. 900
Lanjutan. . . 1. Buatlah Ikhtisar Likuidasi CV. Mikita 8 beserta jurnalnya jika realisasi aktiva selain kas adalah sebesar Rp. 5. 000. 2. Setelah pembebanan rugi realisasi jika ternyata ada anggota yang saldo modalnya minus (-), diasumsikan anggota yang bersaldo minus tersebut tidak dapat langsung menutup saldo modalnya yang minus tersebut maka untuk menutup saldo yang minus tersebut adalah dgn membebankan kepada modal anggota
JAWABAN : 1. Ikhtisar Likuidasi CV. Mikita 9
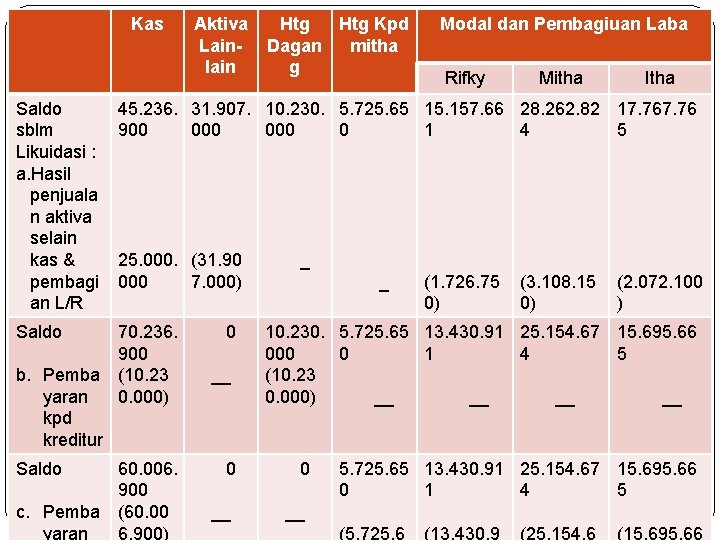
Kas Aktiva Lainlain Htg Kpd Dagan mitha g Modal dan Pembagiuan Laba Rifky Mitha Itha Saldo sblm Likuidasi : a. Hasil penjuala n aktiva selain kas & pembagi an L/R 45. 236. 31. 907. 10. 230. 5. 725. 65 15. 157. 66 28. 262. 82 17. 76 900 000 0 1 4 5 25. 000. (31. 90 000 7. 000) _ Saldo 70. 236. 0 900 (10. 23 __ 0. 000) 10. 230. 5. 725. 65 13. 430. 91 25. 154. 67 15. 695. 66 000 0 1 4 5 (10. 23 0. 000) __ 60. 006. 0 900 (60. 00 __ 6. 900) 0 b. Pemba yaran kpd kreditur Saldo c. 10 Pemba yaran _ (1. 726. 75 0) (3. 108. 15 0) (2. 072. 100 ) 5. 725. 65 13. 430. 91 25. 154. 67 15. 695. 66 0 1 4 5 __ (5. 725. 6 (13. 430. 9 (25. 154. 6 (15. 695. 66
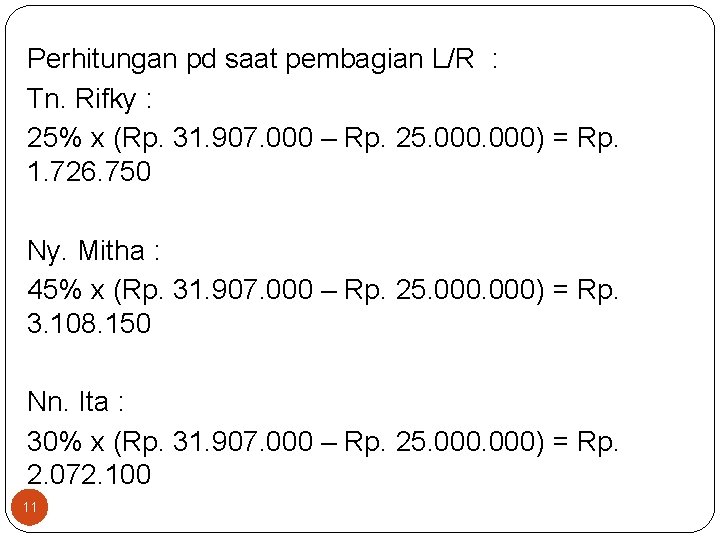
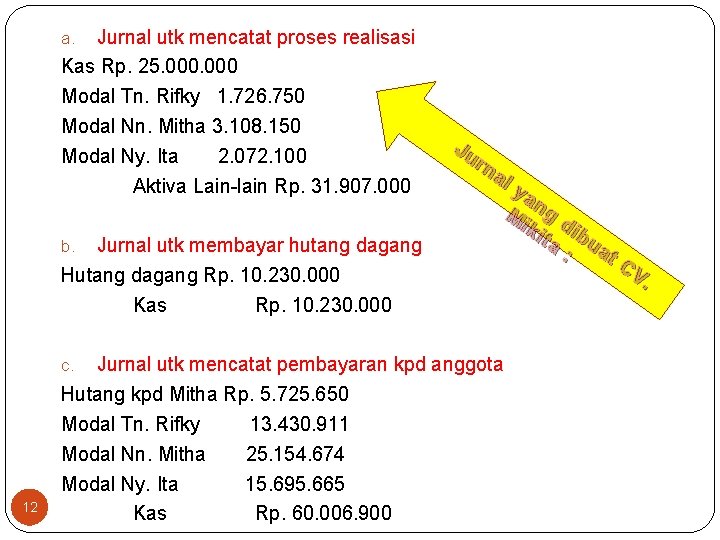
Perhitungan pd saat pembagian L/R : Tn. Rifky : 25% x (Rp. 31. 907. 000 – Rp. 25. 000) = Rp. 1. 726. 750 Ny. Mitha : 45% x (Rp. 31. 907. 000 – Rp. 25. 000) = Rp. 3. 108. 150 Nn. Ita : 30% x (Rp. 31. 907. 000 – Rp. 25. 000) = Rp. 2. 072. 100 11
Jurnal utk mencatat proses realisasi Kas Rp. 25. 000 Modal Tn. Rifky 1. 726. 750 Modal Nn. Mitha 3. 108. 150 Modal Ny. Ita 2. 072. 100 Aktiva Lain-lain Rp. 31. 907. 000 a. Jurnal utk membayar hutang dagang Hutang dagang Rp. 10. 230. 000 Kas Rp. 10. 230. 000 b. rn al ya n M gd ik ita ibu : at CV Jurnal utk mencatat pembayaran kpd anggota Hutang kpd Mitha Rp. 5. 725. 650 Modal Tn. Rifky 13. 430. 911 Modal Nn. Mitha 25. 154. 674 Modal Ny. Ita 15. 695. 665 Kas Rp. 60. 006. 900 c. 12 Ju .
2. Ikhtisar Likuidasi PT. Mikita 13
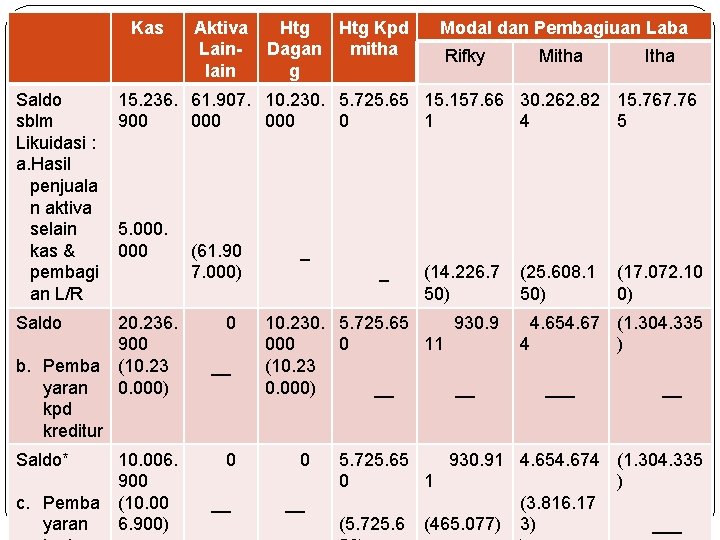
Kas Aktiva Lainlain Htg Kpd Dagan mitha g Modal dan Pembagiuan Laba Rifky Mitha Itha Saldo sblm Likuidasi : a. Hasil penjuala n aktiva selain kas & pembagi an L/R 15. 236. 61. 907. 10. 230. 5. 725. 65 15. 157. 66 30. 262. 82 15. 767. 76 900 000 0 1 4 5 Saldo 20. 236. 0 900 (10. 23 __ 0. 000) 10. 230. 5. 725. 65 930. 9 000 0 11 (10. 23 0. 000) __ __ 10. 006. 0 900 (10. 00 __ 6. 900) 0 b. Pemba yaran kpd kreditur Saldo* c. 14 Pemba yaran 5. 000 (61. 90 7. 000) _ __ (14. 226. 7 50) (25. 608. 1 50) (17. 072. 10 0) 4. 654. 67 (1. 304. 335 4 ) ___ __ 5. 725. 65 930. 91 4. 654. 674 (1. 304. 335 0 1 ) (3. 816. 17 (5. 725. 6 (465. 077) ___ 3)
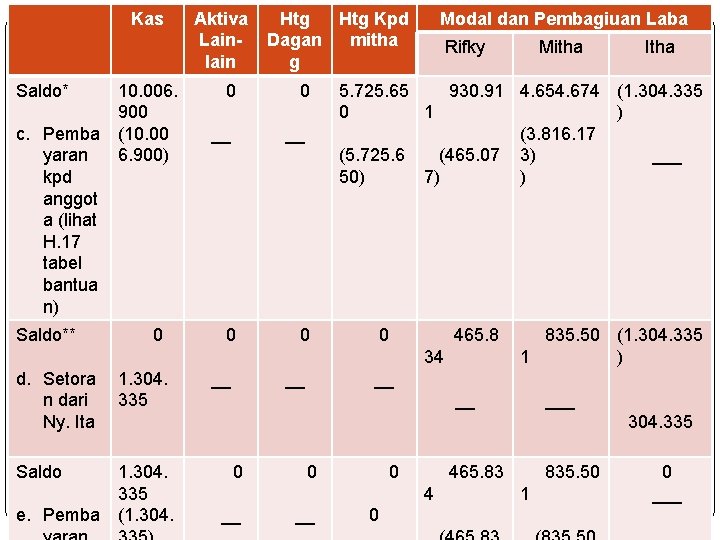
Kas Saldo* Aktiva Lainlain Htg Kpd Dagan mitha g Modal dan Pembagiuan Laba Rifky Mitha Itha 10. 006. 0 900 (10. 00 __ 6. 900) 0 __ 5. 725. 65 930. 91 4. 654. 674 (1. 304. 335 0 1 ) (3. 816. 17 (5. 725. 6 (465. 07 3) ___ 50) 7) ) Saldo** 0 0 d. Setora n dari Ny. Ita 1. 304. 335 __ __ Saldo 1. 304. 335 (1. 304. c. Pemba yaran kpd anggot a (lihat H. 17 tabel bantua n) 15 e. Pemba 0 0 __ __ 0 465. 8 34 835. 50 (1. 304. 335 1 ) ___ 304. 335 465. 83 835. 50 0 4 1 ___
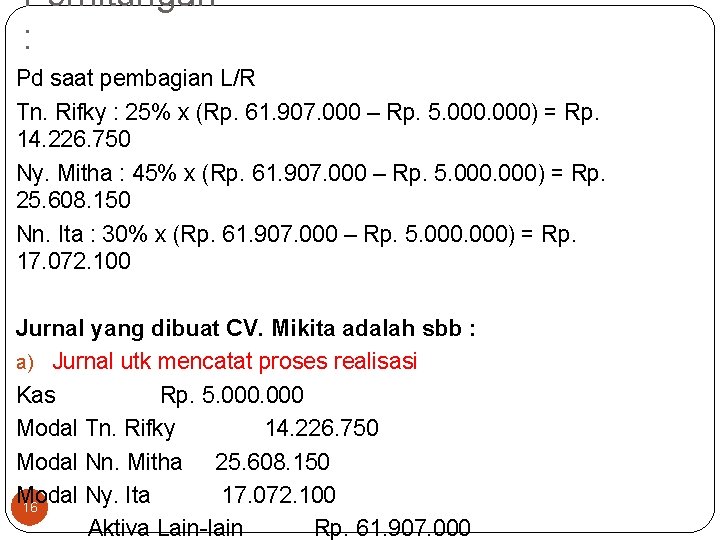
Perhitungan : Pd saat pembagian L/R Tn. Rifky : 25% x (Rp. 61. 907. 000 – Rp. 5. 000) = Rp. 14. 226. 750 Ny. Mitha : 45% x (Rp. 61. 907. 000 – Rp. 5. 000) = Rp. 25. 608. 150 Nn. Ita : 30% x (Rp. 61. 907. 000 – Rp. 5. 000) = Rp. 17. 072. 100 Jurnal yang dibuat CV. Mikita adalah sbb : a) Jurnal utk mencatat proses realisasi Kas Rp. 5. 000 Modal Tn. Rifky 14. 226. 750 Modal Nn. Mitha 25. 608. 150 Modal Ny. Ita 17. 072. 100 16 Aktiva Lain-lain Rp. 61. 907. 000
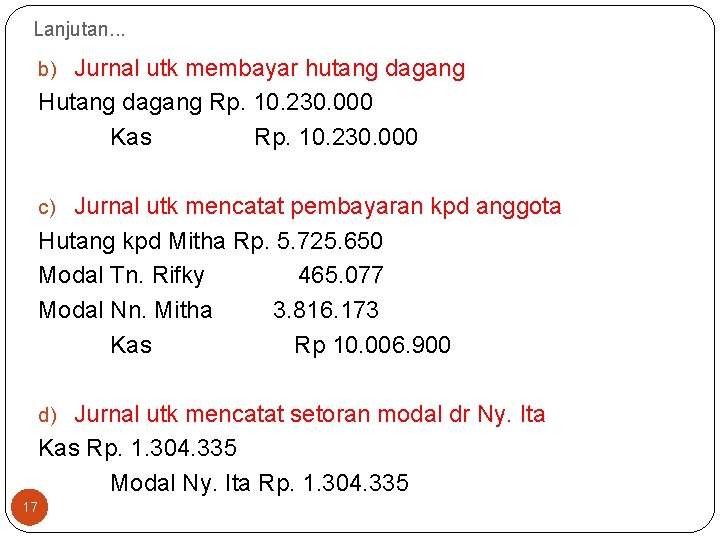
Lanjutan. . . b) Jurnal utk membayar hutang dagang Hutang dagang Rp. 10. 230. 000 Kas Rp. 10. 230. 000 c) Jurnal utk mencatat pembayaran kpd anggota Hutang kpd Mitha Rp. 5. 725. 650 Modal Tn. Rifky 465. 077 Modal Nn. Mitha 3. 816. 173 Kas Rp 10. 006. 900 d) Jurnal utk mencatat setoran modal dr Ny. Ita Kas Rp. 1. 304. 335 Modal Ny. Ita Rp. 1. 304. 335 17
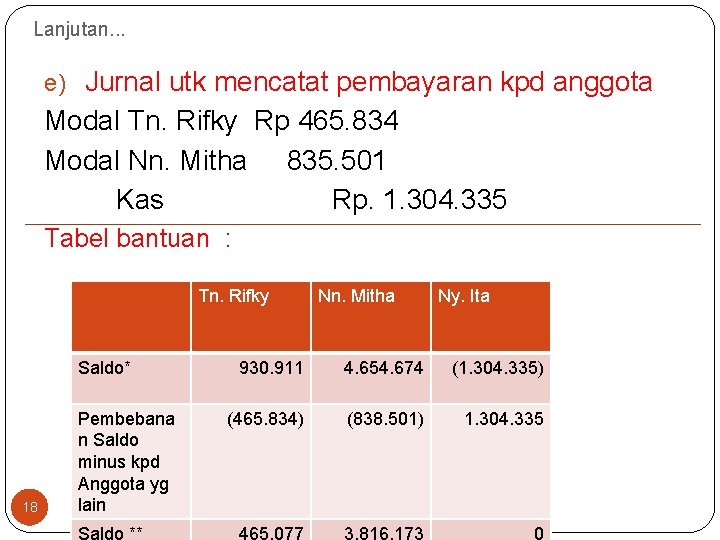
Lanjutan. . . e) Jurnal utk mencatat pembayaran kpd anggota Modal Tn. Rifky Rp 465. 834 Modal Nn. Mitha 835. 501 Kas Rp. 1. 304. 335 Tabel bantuan : Tn. Rifky Saldo* 18 Pembebana n Saldo minus kpd Anggota yg lain Nn. Mitha Ny. Ita 930. 911 4. 654. 674 (1. 304. 335) (465. 834) (838. 501) 1. 304. 335
19
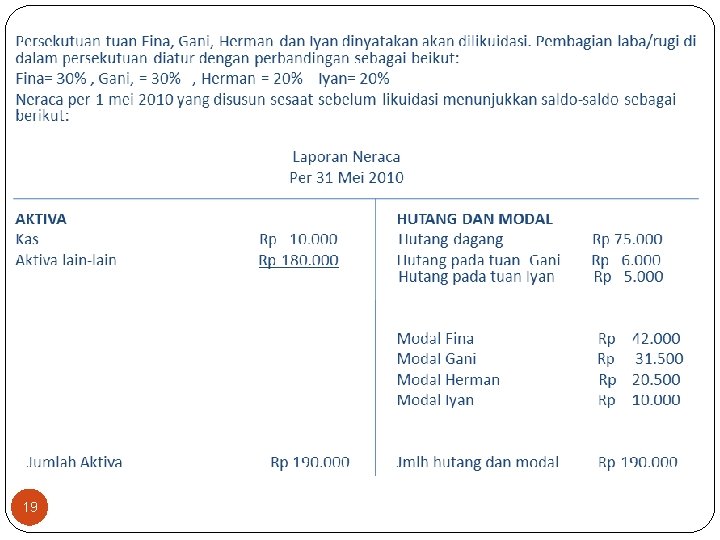
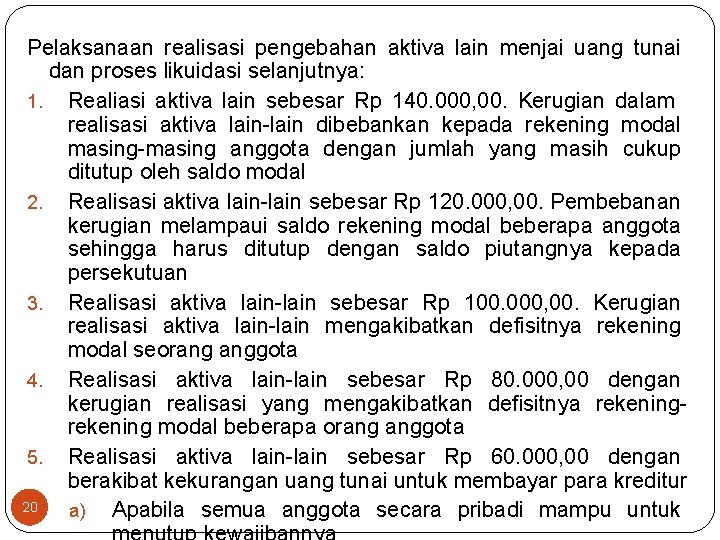
Pelaksanaan realisasi pengebahan aktiva lain menjai uang tunai dan proses likuidasi selanjutnya: 1. Realiasi aktiva lain sebesar Rp 140. 000, 00. Kerugian dalam realisasi aktiva lain-lain dibebankan kepada rekening modal masing-masing anggota dengan jumlah yang masih cukup ditutup oleh saldo modal 2. Realisasi aktiva lain-lain sebesar Rp 120. 000, 00. Pembebanan kerugian melampaui saldo rekening modal beberapa anggota sehingga harus ditutup dengan saldo piutangnya kepada persekutuan 3. Realisasi aktiva lain-lain sebesar Rp 100. 000, 00. Kerugian realisasi aktiva lain-lain mengakibatkan defisitnya rekening modal seorang anggota 4. Realisasi aktiva lain-lain sebesar Rp 80. 000, 00 dengan kerugian realisasi yang mengakibatkan defisitnya rekening modal beberapa orang anggota 5. Realisasi aktiva lain-lain sebesar Rp 60. 000, 00 dengan berakibat kekurangan uang tunai untuk membayar para kreditur 20 a) Apabila semua anggota secara pribadi mampu untuk
�Diminta : Buatlah Ikhtisar likuidasi dan jurnal terkait transaski tersebut ! 21